銀行が取り扱う事業性融資の中で、代表的な資金使途の一つが運転資金です。
ところで、同じ運転資金の融資相談であっても、銀行が積極的に検討しやすい会社と、慎重になりやすい会社があることをご存じでしょうか。
もちろん、銀行融資の審査で最も重要なのは返済能力です。
しかし、返済能力が同程度の会社であっても、日頃の銀行取引の状況によって融資に対する銀行の姿勢が異なることがあります。
その一つが、売上代金がどの銀行の口座に入金されているかという点です。
今回は、銀行が運転資金を融資しやすい会社と融資しにくい会社の違いについて、売上代金の入金口座と融資審査の関係を中心に、長年の法人融資・融資審査の経験を踏まえて説明します。
銀行が運転資金を融資しやすい会社とは
最初に結論を申し上げます。
銀行が運転資金を融資しやすい会社には、次のような特徴があります。
- 売上代金が融資を申し込む銀行の口座に入金されている
- 売上や仕入れなどの資金の流れを銀行が把握できている
- 必要な運転資金の金額と理由が明確である
- 売上代金の回収や事業収益によって返済できる見通しがある
- 日頃から銀行と継続的な取引関係がある
この中で、今回特に取り上げたいのが売上代金の入金口座です。
銀行は、自分の銀行の口座に売上代金が入金されている会社に対して、運転資金の融資を検討しやすい傾向があります。
その理由を理解するために、まず運転資金の基本的な仕組みから確認します。
運転資金とは?事業におけるお金の流れ
運転資金とは、事業活動を継続するために必要となる資金のことです。
具体的には、商品の仕入代金、原材料費、外注費、人件費、家賃などの支払いに使用されます。
なぜ運転資金が必要になるのか、製造業を例に考えてみましょう。
お金は原材料から製品、売上代金へと姿を変える
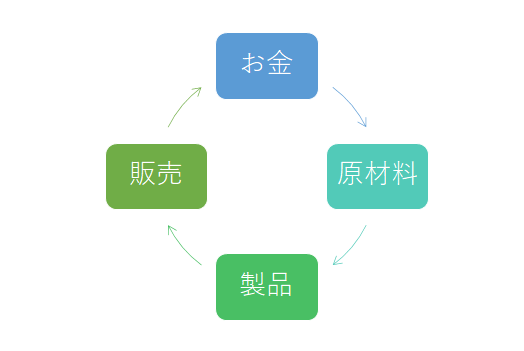
製造業では、一般的に次のような流れで事業が行われます。
- 原材料を仕入れる
- 原材料を使って製品を製造する
- 完成した製品を販売する
- 販売先から売上代金を回収する
最初にあったお金は原材料に姿を変え、さらに製品となり、販売後に売上代金として戻ってきます。
このように、事業活動ではお金がさまざまな形に変わりながら循環しています。
売上代金を回収するまでの間に資金が必要になる
ここで重要なのは、原材料を仕入れてから売上代金を回収するまでの間です。
例えば、原材料代金を先に支払っても、製品の製造や販売には時間がかかります。
さらに、製品を販売しても、売上代金がすぐに入金されるとは限りません。
販売先との契約によっては、売上代金の回収が1か月後や2か月後になる場合もあります。
その間も、従業員の給与や家賃などの支払いは発生します。
つまり、事業が順調に進んでいても、売上代金を回収するまでの間に資金が不足することがあるのです。
この不足する資金を補うために、銀行の運転資金融資が利用されます。
運転資金融資の返済原資は何か
銀行が融資を行う際に最も重視することは、融資したお金を返済してもらえるかどうかです。
運転資金融資でも、この基本は変わりません。
ただし、運転資金融資の返済原資は、融資の性質によって考え方が異なります。
短期運転資金では売上代金の回収が重要
例えば、販売先から3か月後に入金される売上代金を見込んで、その間に必要な仕入代金を銀行から借りるケースを考えてみましょう。
この場合、銀行は予定どおり売上代金が回収され、その資金で融資を返済できるかを確認します。
つまり、特定の売上代金の回収が、短期運転資金融資の返済に直接関係します。
長期運転資金では事業全体の返済能力が重要
一方、毎月分割返済する長期運転資金の場合には、特定の売上代金だけで返済するわけではありません。
日々の営業活動によって得られる資金から、仕入代金や人件費などの支払いを行い、そのうえで借入金を返済していきます。
したがって、長期運転資金融資では、事業全体の利益やキャッシュフローによって返済できるかどうかが重要になります。
売上代金が入金されることと、その全額を借入金の返済に充てられることは同じではありません。
銀行は、売上代金の入金状況だけでなく、仕入れや経費の支払い、利益、既存借入金の返済負担などを総合的に確認します。
売上入金口座がある銀行はなぜ運転資金を融資しやすいのか
それでは、今回の中心となるテーマについて説明します。
銀行は、融資先の売上代金が自分の銀行の口座に入金されていることを重視します。
その理由は大きく3つあります。
理由1:売上代金の入金状況を確認できる
売上代金が自分の銀行の口座に入金されていれば、銀行は日頃の入金状況を把握しやすくなります。
例えば、毎月一定額の売上代金が入金されている会社であれば、事業活動が継続していることを確認する材料になります。
逆に、これまで毎月入金されていた売上代金が急に減少すれば、銀行は事業に何か変化が起きている可能性を考えます。
もちろん、預金口座への入金だけで売上や利益のすべてがわかるわけではありません。
しかし、日々の入金状況は、銀行が融資先の事業活動を把握するうえで重要な情報の一つです。
理由2:融資の返済につながる資金の流れを把握しやすい
銀行が運転資金を融資した場合、売上代金が自行の口座に入金されていれば、返済に関係する資金の流れを把握しやすくなります。
特に、特定の売上代金回収を前提とする短期運転資金融資では、この点が重要です。
銀行としては、予定していた売上代金が実際に入金されたかを確認できるためです。
ただし、売上代金が入金されたからといって、銀行が当然にその全額を自由に回収できるわけではありません。
実際の返済は融資契約や返済条件に従って行われます。
理由3:銀行との取引関係が深まる
銀行は融資だけでなく、預金、振込、給与振込、外国為替など、さまざまなサービスを提供しています。
売上代金の入金口座として利用されれば、銀行は会社との継続的な取引関係を築きやすくなります。
また、売上代金の入金だけでなく、仕入代金や経費の支払いも同じ銀行で行われていれば、銀行は会社の資金の流れをより把握しやすくなります。
このような取引状況は、融資を検討する際の参考材料になる場合があります。
銀行員の実務的な視点
売上代金が継続的に入金されている会社は、銀行にとって事業の実態や資金の動きを把握しやすい取引先です。そのため、運転資金の融資相談に対しても検討を進めやすくなる場合があります。
売上入金口座が他行にあると融資は難しいのか
では、売上代金が他の銀行口座に入金されている会社は、運転資金の融資を受けられないのでしょうか。
結論として、売上代金が他行に入金されているという理由だけで、運転資金の融資が受けられなくなるわけではありません。
ただし、銀行が融資に慎重になる場合はあります。
銀行が「売上入金先の銀行に相談してください」と考える理由
例えば、A銀行に毎月の売上代金が入金されている会社が、B銀行に運転資金の融資を申し込んだとします。
B銀行から見ると、会社の売上代金はA銀行に入金されています。
そのため、B銀行では日頃の売上入金状況を直接把握できません。
また、短期運転資金融資であれば、返済の前提となる売上代金が他行に入金されることになります。
このような場合、B銀行の担当者は次のように考えることがあります。
銀行員が感じる疑問
「売上代金はA銀行に入金されているのに、なぜ今回の運転資金はB銀行に相談されたのだろうか」
「A銀行では融資を受けられない事情があるのだろうか」
このような疑問が生じることは、銀行の融資実務では珍しいことではありません。
ただし、複数の銀行と融資取引を行うこと自体は一般的です。
他行に売上代金が入金されているからといって、それだけで問題のある会社と判断されるわけではありません。
他行に売上代金が入金されていても融資を受けられるケース
例えば、次のような場合には、売上入金口座が他行であっても融資を検討できる可能性があります。
- 会社の業績や返済能力が良好である
- 運転資金の必要額と資金使途が明確である
- 売上代金の入金状況を資料で確認できる
- 複数の銀行から融資を受ける合理的な理由がある
- 融資を申し込む銀行との間に継続的な取引関係がある
銀行は売上入金口座だけで融資可否を判断しているわけではありません。
最終的には、会社の返済能力、資金使途、財務内容、既存借入金の状況などを総合的に審査します。
具体例:売上入金口座が異なる2社の融資相談
銀行の立場を理解しやすいように、2社の事例を比較してみましょう。
次の2社は、業績や財務内容、必要な運転資金の金額が同程度であると仮定します。
| 比較項目 | A社 | B社 |
|---|---|---|
| 年商 | 1億2,000万円 | 1億2,000万円 |
| 融資希望額 | 1,000万円 | 1,000万円 |
| 資金使途 | 仕入運転資金 | 仕入運転資金 |
| 売上入金口座 | 融資申込先の銀行 | 別の銀行 |
| 銀行の把握状況 | 入金状況を直接確認しやすい | 他行の入金資料などによる確認が必要 |
※説明用の仮定の事例です。
A社の場合、銀行は日頃の売上入金状況を把握しやすいため、運転資金の必要性や返済の見通しを確認する材料が多くなります。
一方、B社の場合には、他行口座の入金状況や、今回その銀行に融資を申し込んだ理由を追加で確認することがあります。
このように、業績が同程度であっても、銀行が融資審査で確認できる情報には違いがあります。
ただし、A社なら必ず融資を受けられ、B社なら融資を受けられないということではありません。
売上入金口座は、融資審査に影響する複数の要素の一つです。
売上入金口座が他行にある場合の4つの対策
現在、売上代金が別の銀行に入金されている会社でも、融資を受けやすくするためにできることがあります。
対策1:他行の売上入金状況を資料で示す
売上代金が他行に入金されている場合には、その入金状況を確認できる資料を準備してください。
例えば、次のような資料が考えられます。
- 売上入金口座の預金取引明細
- 売掛金の回収予定表
- 主要販売先ごとの売上・入金状況
- 資金繰り表
銀行が確認したいのは、売上代金が予定どおり回収されているか、融資の返済に支障がないかという点です。
そのため、売上代金が他行に入金されていても、必要な情報を提供することで審査を進めやすくなる場合があります。
対策2:その銀行に融資を申し込む理由を説明する
売上入金口座が他行にある場合には、なぜ今回その銀行に融資を申し込むのかを説明してください。
例えば、次のような理由が考えられます。
- 事業拡大に伴い資金調達先を増やしたい
- 特定の銀行への借入依存を減らしたい
- 新たな事業所の近くにある銀行と取引したい
- 以前から預金取引があり、融資取引も始めたい
いずれも、事実に基づいて説明することが大切です。
銀行は、融資申込先を選んだ理由だけでなく、今後どのような取引関係を築きたいのかも確認することがあります。
対策3:売上入金口座の一部を変更できるか検討する
銀行によっては、融資取引を始めるにあたって、売上代金の一部を自行の口座に入金してもらえないかと相談する場合があります。
例えば、複数の販売先がある会社であれば、一部の販売先の売上入金口座を変更することが考えられます。
ただし、売上入金口座の変更には、取引先への連絡や経理事務の変更が必要になる場合があります。
また、既存の銀行との融資契約などで入金口座に関する取り決めがある場合には、その内容も確認する必要があります。
融資を受けるためだけに無理に入金口座を変更するのではなく、事務負担や既存取引への影響も考えて判断してください。
対策4:資金繰り表で返済能力を説明する
売上入金口座がどの銀行にあるかにかかわらず、融資審査で重要なのは返済能力です。
そのため、銀行に融資を申し込む際には、資金繰り表を準備することをおすすめします。
資金繰り表では、売上代金の入金予定、仕入代金や経費の支払予定、借入金返済予定などを整理します。
これにより、必要な運転資金の金額と、借入金を返済できる見通しを説明しやすくなります。
銀行融資・資金繰りのメール相談
「売上代金が他行に入金されているため、融資相談を断られないか心配」「複数の銀行と融資取引を始めたい」「運転資金の必要額や銀行への説明方法がわからない」といったお悩みはありませんか。
長年の法人融資・融資審査の実務経験を踏まえ、銀行が運転資金の融資で重視するポイントや、銀行取引・資金繰りの考え方についてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。
売上入金口座以外に銀行が運転資金融資で重視すること
ここまで売上入金口座と融資の関係を説明してきました。
しかし、銀行の融資審査は売上入金口座だけで決まるものではありません。
運転資金の融資では、次のような点も重要です。
1.運転資金の必要性が明確であること
銀行は、何のために運転資金が必要なのかを確認します。
例えば、売上増加に伴って仕入れが増える場合には、売上代金を回収するまでの間に必要な資金が増えることがあります。
一方、運転資金が必要だと説明されても、その金額の根拠が不明確であれば、銀行は慎重になります。
必要な運転資金の金額は、売掛金、在庫、買掛金などの状況や、今後の入出金予定を踏まえて確認する必要があります。
2.返済能力に問題がないこと
運転資金の必要性があっても、返済できる見通しがなければ融資を受けることは難しくなります。
銀行は決算書や試算表などから、売上、利益、借入金の状況を確認します。
長期運転資金の場合には、既存借入金の返済も含め、事業から生み出される資金で返済できるかが重要です。
3.資金繰りを管理できていること
銀行は、経営者が会社の資金繰りを把握しているかどうかも確認します。
例えば、売上代金の入金予定や仕入代金の支払予定を把握していない場合、銀行は今後の資金管理に不安を感じることがあります。
資金繰り表を作成し、必要資金と返済予定を説明できるようにすることが重要です。
4.銀行との情報共有ができていること
日頃から銀行に決算書や試算表を提出し、業績や資金繰りの状況を説明している会社は、銀行が事業内容を理解しやすくなります。
一方、融資が必要になったときだけ銀行に相談する場合、銀行は短期間で多くの情報を確認する必要があります。
銀行との継続的な情報共有は、融資審査を円滑に進めるためにも役立ちます。
売上入金口座を変更すれば必ず融資を受けられるのか
ここで注意していただきたいことがあります。
それは、売上入金口座を融資申込先の銀行に変更したからといって、必ず融資を受けられるわけではないということです。
例えば、会社が大幅な赤字を続けており、借入金の返済能力に問題がある場合を考えてみましょう。
この会社が売上入金口座を変更しても、赤字や返済能力の問題が解決するわけではありません。
また、運転資金の必要性が不明確な場合にも、入金口座を変更しただけで融資が認められるとは限りません。
銀行が融資しやすい会社になるためには、売上入金口座の取引だけでなく、財務内容や資金繰り管理を改善することが重要です。
運転資金の融資を受けやすくするためのチェックリスト
銀行に運転資金の融資を相談する前に、次の8項目を確認してください。
運転資金融資の相談準備【8項目】
チェック数:0 / 8
チェックできなかった項目がある場合には、銀行への相談前に内容を整理しておくことをおすすめします。
なお、このチェックリストは融資相談の準備状況を確認するためのものであり、チェック数によって融資の可否が決まるものではありません。
運転資金の融資と売上入金口座に関するよくある質問
売上代金が他行に入金されていると融資を断られますか?
売上代金が他行に入金されているという理由だけで、必ず融資を断られるわけではありません。
ただし、銀行が入金状況を確認するために、他行の預金取引明細などの提出を求める場合があります。
売上入金口座を融資銀行に変更すると審査で有利になりますか?
銀行が売上代金の入金状況を直接把握できるため、融資審査を進めやすくなる場合があります。
ただし、融資の可否は返済能力や資金使途などを総合的に判断するため、入金口座を変更するだけで融資が保証されるわけではありません。
売上入金口座と借入金の返済口座は同じでなければなりませんか?
融資の返済口座は、融資契約や銀行の取扱いに従って設定されます。
売上入金口座と返済口座が必ず同じでなければならないというわけではありません。
ただし、銀行が売上代金の入金状況を重視し、入金口座について相談することはあります。
複数の銀行から運転資金を借りても問題ありませんか?
複数の銀行から運転資金を借りること自体は一般的です。
ただし、銀行は他行借入金も含めた返済負担を確認します。
また、同じ資金需要について重複して融資を申し込む場合には、資金使途や必要額について正確な説明が必要です。
売上入金が多ければ運転資金を借りやすくなりますか?
売上入金が多いことは事業活動を確認する材料になりますが、それだけで融資を受けやすくなるとは限りません。
売上が多くても利益が出ていない場合や、借入金の返済負担が大きい場合には、銀行が融資に慎重になることがあります。
売上代金の入金が少ない月があると融資審査に影響しますか?
入金が減少した理由によります。
季節的な売上変動であれば、過去の実績などを踏まえて説明できる場合があります。
一方、主要販売先との取引減少や回収遅延などが原因であれば、銀行は返済能力への影響を確認することがあります。
銀行が運転資金を融資しやすい会社・融資しにくい会社のまとめ
銀行が運転資金を融資しやすい会社と融資しにくい会社の違いについて、重要な点をまとめます。
- 銀行は運転資金融資において、売上代金の入金状況を重視する
- 売上代金が自行の口座に入金されている会社は、資金の流れを把握しやすい
- 売上代金が他行に入金されている場合、銀行が融資に慎重になることがある
- 他行に売上が入金されていても、返済能力や資金使途に問題がなければ融資を受けられる可能性がある
- 売上入金口座だけでなく、必要資金の根拠や資金繰り管理も重要
銀行員として特にお伝えしたいのは、銀行が融資しやすい会社とは、銀行が事業の実態と資金の流れを理解しやすい会社でもあるということです。
売上代金が入金されている銀行は、日頃から会社の入金状況を把握しやすく、運転資金の融資についても検討を進めやすい場合があります。
ただし、売上入金口座を変更するだけで融資を受けられるわけではありません。
重要なのは、事業の収益力と返済能力を維持し、必要な運転資金の金額を明確にし、銀行に対して資金繰りの状況を適切に説明することです。
銀行との取引は、融資を受けるときだけのものではありません。
日頃から売上や資金繰りの状況を共有し、継続的な信頼関係を築いていくことが、将来の資金調達を円滑にするうえでも大切です。
関連記事
所要運転資金の計算方法
売掛金、在庫、買掛金などから、会社に必要な運転資金をどのように計算するのかを説明しています。
銀行融資で資金使途が不明確な場合
必要資金の根拠を説明できない会社の融資相談事例を通じて、銀行が資金使途を重視する理由を解説しています。
銀行融資を受けられない会社の特徴
銀行の融資審査で重視される返済能力と、融資が難しくなる会社の特徴を説明しています。
銀行融資・資金繰りのメール相談
「売上入金口座と融資銀行が異なっている」「取引銀行を増やしたいが、どのように相談すればよいかわからない」「運転資金の借入れと返済計画を見直したい」といったお悩みはありませんか。
長年の法人融資・融資審査の実務経験を踏まえ、銀行との取引関係、運転資金の必要額、資金繰り管理についてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。