銀行融資の審査に通らない理由は、赤字や債務超過だけではありません。
会社の業績が黒字であっても、貸借対照表に多額の投融資が計上されていることが、銀行融資の審査で問題になる場合があります。
ここでいう投融資とは、投資有価証券、関係会社への出資金、役員や関係会社への貸付金などです。
投融資そのものが悪いわけではありません。事業上必要な投資や、将来の収益につながる投融資もあります。
しかし、投融資に多額の資金が使われていると、銀行は資金繰りへの影響や融資金の使途について慎重に確認します。
この記事では、長年にわたり法人融資の営業・審査に携わってきた銀行員の立場から、投融資が多い会社の銀行融資が難しくなる理由と、融資審査で確認されるポイント、経営者が取るべき対策を解説します。
投融資が多いと銀行融資の審査に不利になる理由
投融資が多い会社に対して、銀行が特に懸念するのは次の3点です。
- 投融資に資金が使われ、資金繰りが圧迫されている可能性がある
- 投融資した資金を回収できない可能性がある
- 新たな銀行融資が投融資に流用される懸念がある
銀行の融資審査で最も重要なのは、融資先が最後まで返済できるかどうかです。
投融資が会社の資金繰りや返済能力に悪影響を及ぼしている場合、銀行は追加融資に慎重になります。
また、運転資金として融資した資金が、銀行に説明した目的とは異なる投融資に使われることも警戒します。
ただし、投融資の残高が多いという理由だけで、直ちに融資を断るわけではありません。
投融資の内容、事業上の必要性、資金の回収可能性、会社の財務内容などを総合的に判断するのが銀行融資の審査です。
銀行融資の審査で問題になる投融資とは?
投融資とは、会社が保有する資金を有価証券の購入、他社への出資、貸付けなどに使用することです。
銀行が貸借対照表を確認する際には、次のような項目に注目します。
| 投融資の種類 | 主な内容 | 銀行が確認すること |
|---|---|---|
| 投資有価証券 | 株式、債券など | 投資目的、時価、換金可能性 |
| 関係会社株式・出資金 | 子会社や関連会社への出資 | 事業上の必要性、投資先の財務内容 |
| 貸付金 | 役員、関係会社、第三者への貸付け | 貸付先、返済状況、回収可能性 |
| 保険積立金 | 積立型保険など | 加入目的、解約返戻金、資金負担 |
これらはすべて同じ性質の資産ではありません。
例えば、上場株式には市場で売却できるものがあります。一方、関係会社への出資金や返済の進んでいない貸付金は、短期間で現金化することが難しい場合があります。
銀行は投融資の金額だけでなく、必要なときに資金を回収できるかどうかを確認します。
投融資がすべて事業と無関係というわけではない
例えば、製造業の会社が販売会社に出資し、自社製品の販売網を確保することがあります。
また、海外進出のために現地法人を設立し、出資を行う場合もあるでしょう。
このような投融資は、会社の事業戦略と直接関係しています。
一方、本業との関連性が乏しい株式投資や、回収見通しが不明確な第三者への貸付けについては、銀行がその必要性を慎重に確認することになります。
銀行が問題にするのは、投融資という勘定科目そのものではなく、会社の資金を何に使い、それが事業や返済能力にどのような影響を与えているかという点です。
理由1|投融資に資金が固定化すると資金繰りが悪化する
投融資が多い会社の融資審査で、銀行が最初に確認するのが資金繰りへの影響です。
例えば、会社が保有する現金1,000万円を使って関係会社に貸付けを行ったとします。
貸借対照表では、現金1,000万円が減少し、貸付金1,000万円が増加します。
資産の合計額は変わりませんが、会社が自由に支払いに使える現金は1,000万円減少します。
貸付金が約束どおり返済されれば、資金は戻ってきます。
しかし、返済が遅れたり、長期間返済されなかったりすると、その分だけ資金繰りが厳しくなります。
貸借対照表に資産があっても支払いには使えない
銀行融資の審査では、貸借対照表に資産が多いことだけで安心できるわけではありません。
例えば、次の2社を考えてみてください。
| 項目 | A社 | B社 |
|---|---|---|
| 現預金 | 3,000万円 | 500万円 |
| 関係会社貸付金 | 0円 | 2,500万円 |
| 合計 | 3,000万円 | 3,000万円 |
この例では、両社とも現預金と貸付金の合計は3,000万円です。
しかし、手元の現預金はA社が3,000万円、B社が500万円です。
B社の関係会社貸付金がすぐに回収できなければ、仕入代金や人件費、借入金返済などに使用できる資金は限られます。
銀行はこのような資金の流動性の違いを重視します。
投融資のために運転資金が不足するケース
本来、仕入代金や人件費の支払いに使うべき資金を投融資に使用した結果、運転資金が不足する場合があります。
その不足を補うために銀行へ運転資金の融資を申し込むと、銀行は次のように考えます。
「運転資金が不足している原因は、本業の資金需要なのか。それとも投融資に資金を使ったことなのか」
この違いは、融資審査で重要です。
本業の資金需要を補う融資と、投融資によって生じた資金不足を補う融資では、銀行の審査の見方が異なります。
理由2|投融資した資金を回収できない可能性がある
銀行が投融資を慎重に見るもう一つの理由は、回収可能性です。
投融資に使った資金は、必ずしも当初の金額で回収できるとは限りません。
投資有価証券の値下がり
例えば、会社が3,000万円で購入した株式の時価が1,500万円に下落した場合、売却しても当初投資した3,000万円を回収することはできません。
このような投資損失は、会社の財務内容を悪化させる要因になります。
一方、投資有価証券が配当収入や売却益を生み出す場合もあります。
したがって、投資有価証券を保有していること自体が問題なのではありません。
銀行は投資目的、金額、評価損益、換金可能性などを確認します。
関係会社への出資金の価値が低下する
関係会社への出資は、事業上の必要性がある場合も少なくありません。
しかし、出資先の業績が悪化している場合には、出資金の実質的な価値が低下している可能性があります。
銀行は出資先の財務内容や事業状況を確認し、必要に応じて出資金の評価を慎重に行います。
貸付金が長期間回収されない
関係会社や役員などへの貸付金については、返済の実績が重要です。
契約上は返済期限が定められていても、実際には返済が行われず、毎年貸付残高が増加しているケースがあります。
このような貸付金は、銀行から回収可能性を厳しく確認されることがあります。
回収の見込みが乏しい場合には、貸借対照表に計上されている金額をそのまま資産価値として評価できないこともあります。
理由3|銀行融資が投融資に流用される懸念がある
投融資が多い会社に対して、銀行が特に警戒するのが資金使途です。
銀行が事業資金として融資する際には、融資金を何に使用するのかを確認します。
例えば、仕入代金や人件費などに必要な運転資金として融資を行う場合、その資金は説明された運転資金需要に使用されることが前提です。
ところが、投融資が多い会社では、銀行は次のような懸念を持つ場合があります。
「運転資金として融資をしても、その資金が新たな株式投資や関係会社への貸付けに使われるのではないか」
これは銀行にとって重要な審査上の問題です。
投融資が多いだけで資金使途違反になるわけではない
ただし、貸借対照表に投融資が多く計上されていることだけで、資金使途違反と断定することはできません。
投融資の原資が自己資金である場合もあります。
また、事業上必要な投融資について、あらかじめ銀行に説明し、その資金使途を前提とした融資が検討される場合もあります。
問題になるのは、銀行に説明した融資目的と実際の資金の使い方が異なる場合です。
銀行が確認するのは、投融資の存在だけではなく、融資金の使途と資金の流れです。
銀行員は貸借対照表の投融資をどのように見るのか
次の貸借対照表をご覧ください。
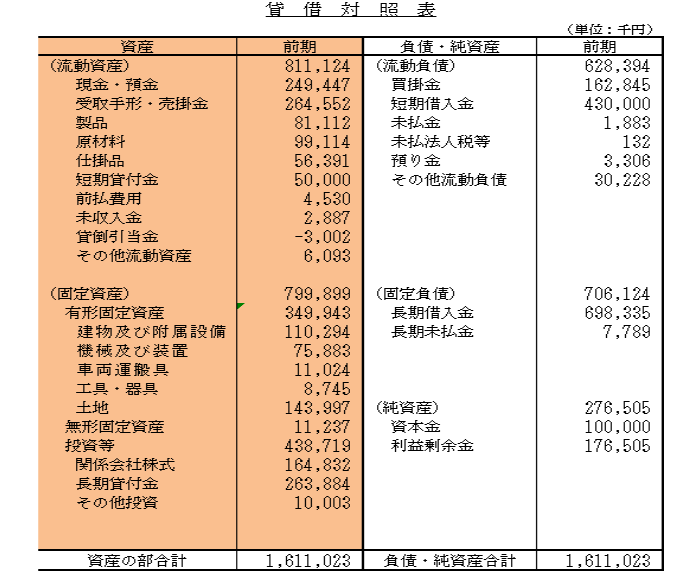
貸借対照表の左側には、会社の資産が表示されています。
銀行融資によって調達した資金が何に使用されているかを考える際には、資産の構成が重要な手掛かりになります。
例えば、設備資金の融資で機械を購入した場合には、資金は機械設備という資産に姿を変えます。
一方、投資有価証券や出資金、貸付金などが多い場合には、銀行はそれらの資産にどのような資金が使われているのかを確認します。
投融資が4億円以上ある会社の例
上記の貸借対照表では、投融資に4億円以上の資金が投下されています。
一方、有形固定資産は約3億5,000万円、現預金は約2億5,000万円です。
投融資の残高は、有形固定資産や現預金と比較しても大きな金額となっています。
この貸借対照表を見た銀行員は、単に「投融資が多いから融資できない」と判断するわけではありません。
まず、次のような点を確認します。
- 4億円以上の投融資の具体的な内訳は何か
- 本業との関係がある投融資なのか
- 投融資はいつ、どのような目的で行われたのか
- 投融資の原資は自己資金か、借入金か
- 投融資から配当や利息などの収入が得られているか
- 売却や返済によって資金を回収できるか
- 今後も投融資が増加する予定があるか
このような確認を通じて、銀行は投融資が会社の返済能力に与える影響を判断します。
投融資と借入金の関係を確認する
銀行は投融資の残高だけでなく、借入金との関係も確認します。
例えば、会社の借入金が毎年増加する一方で、投融資の残高も増加している場合には、借入金が直接または間接的に投融資を支えている可能性を検討します。
ただし、貸借対照表だけで個々の借入金の使途を断定することはできません。
銀行は、過去の資金の動きや融資の申込内容、投融資の増減などを確認します。
その結果、運転資金として申し込まれた融資が実質的に投融資を支えるものと判断されれば、審査が難しくなることがあります。
投融資が多くても銀行融資を受けられる会社の特徴
投融資が多い会社でも、銀行融資を受けられる場合はあります。
銀行が重視するのは、投融資の金額だけではありません。
投融資の事業上の必要性が明確である
例えば、事業拡大のために販売子会社を設立し、出資を行った場合には、その出資の目的や事業上の効果を説明できます。
銀行は、投融資が本業とどのように結び付いているのかを確認します。
投融資先の財務内容が良好である
関係会社への出資金や貸付金が多くても、投融資先の財務内容が良好で、貸付金の返済が順調に行われている場合には、銀行の評価は異なります。
投融資先の決算書や返済状況などを説明できることが重要です。
本業の資金繰りが安定している
投融資が多くても、本業から十分な資金を生み出し、借入金の返済に支障がない会社であれば、銀行は融資を検討しやすくなります。
重要なのは、投融資によって本業の資金繰りが圧迫されていないことです。
融資金の資金使途が明確である
新たに申し込む融資が、どのような資金需要に対応するものなのかを具体的に説明できることも重要です。
銀行は投融資の残高が多い会社ほど、新たな融資金がどこに使われるのかを慎重に確認する場合があります。
銀行融資・資金繰りのメール相談
「関係会社への出資金や貸付金が多く、銀行から説明を求められている」「投資有価証券が多いことを理由に追加融資が難しいと言われた」「借入金と投融資の関係をどのように説明すればよいかわからない」といったお悩みはありませんか。
投融資が多い会社の銀行融資では、貸借対照表の内容だけでなく、投融資の目的や資金繰りへの影響を整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明方法、借入金管理、資金繰り改善についてメールでご相談いただけます。
※現在はメールによるご相談を受け付けています。融資の実行や審査通過を保証するものではありません。
投融資が多い会社が銀行融資を受けるための5つの対策
対策1|投融資の内訳と目的を整理する
まず、貸借対照表に計上されている投融資の内訳を整理します。
例えば、投資有価証券、関係会社株式、貸付金、保険積立金などについて、金額、投融資先、目的、取得時期などを一覧にします。
銀行に対して投融資の内容を具体的に説明できる状態にしておくことが重要です。
対策2|投融資の回収可能性を確認する
貸付金であれば、返済予定と実際の返済状況を確認します。
投資有価証券であれば、時価や換金可能性を確認します。
関係会社への出資金については、投資先の業績や財務内容を把握します。
投融資の回収可能性を説明できることは、銀行の懸念を軽減するうえで重要です。
対策3|不要な投融資の整理を検討する
本業との関連性が乏しく、資金繰りを圧迫している投融資については、整理を検討することも有効です。
例えば、不要な有価証券の売却や、長期間返済されていない貸付金の回収などが考えられます。
ただし、投融資の売却や回収には、損失の発生、税務上の影響、取引先との関係などの問題もあります。
そのため、会社の状況に応じて慎重に判断する必要があります。
対策4|本業の資金繰りと投融資を区別して管理する
銀行が運転資金の融資を検討する際には、本業でどの程度の資金が必要なのかを確認します。
投融資によって生じた資金不足と、本業の運転資金需要が混在していると、銀行は融資の必要性を判断しにくくなります。
そのため、資金繰り表などを使って、本業の入出金と投融資に関する入出金を整理することが重要です。
対策5|追加融資の必要性と返済計画を具体的に説明する
追加融資を申し込む場合には、必要な金額と資金使途を明確にします。
例えば、売上増加に伴う運転資金であれば、売掛金や在庫、買掛金の増減などから必要金額を説明します。
また、既存借入金を含めた返済負担を確認し、追加融資後も資金繰りに無理がないことを示す必要があります。
投融資が多い会社ほど、銀行に対して資金使途と返済能力を丁寧に説明することが重要です。
投融資が多い会社の融資審査チェックリスト
銀行に融資を申し込む前に、次の8項目を確認してみてください。
投融資と銀行融資の自己点検
チェック数:0 / 8
チェックできない項目がある場合には、銀行への融資申込み前に投融資の内容や資金繰りを整理しておくことをおすすめします。
なお、このチェックリストは銀行融資の審査通過を判定するものではありません。
投融資が多い会社の銀行融資に関するよくある質問
投資有価証券が多いと銀行融資を受けられませんか?
投資有価証券が多いだけで銀行融資を受けられなくなるわけではありません。
銀行は投資目的、時価、換金可能性、資金繰りへの影響などを確認します。
本業の資金繰りが安定しており、融資の返済能力が認められれば、投資有価証券を保有していても融資を受けられる場合があります。
関係会社への出資金が多いと融資審査に不利ですか?
関係会社への出資金が多い場合、銀行は出資の目的や投資先の財務内容、今後の追加資金負担などを確認します。
事業上の必要性が明確で、会社全体の返済能力に問題がなければ、必ずしも融資審査に不利になるとは限りません。
役員貸付金がある場合も同じですか?
役員貸付金についても、銀行は資金繰りへの影響や回収可能性を確認します。
特に、役員貸付金が長期間返済されていない場合や毎年増加している場合には、融資審査で問題になることがあります。
役員貸付金については、別の記事で詳しく解説しています。
投融資が多い会社は資金使途違反と判断されますか?
投融資が多いという理由だけで、資金使途違反と判断されるわけではありません。
銀行は融資申込み時の説明内容や実際の資金の流れなどを確認します。
説明した目的と異なる用途に融資金を使用した場合には、資金使途違反が問題になることがあります。
投融資を減らせば追加融資を受けやすくなりますか?
不要な投融資を整理し、手元資金や財務内容が改善すれば、銀行融資の審査にプラスに働く可能性があります。
ただし、投融資を減らしただけで追加融資が認められるわけではありません。
銀行は資金使途や返済能力などを総合的に判断します。
投融資が多い会社の銀行融資審査のまとめ
投融資が多い会社では、銀行融資の審査が慎重になる場合があります。
その主な理由は、資金繰りへの影響、投融資の回収可能性、融資金の資金使途に対する懸念です。
- 投融資が多いことだけで銀行融資が否決されるわけではない
- 投融資に資金が固定化すると資金繰りを圧迫する場合がある
- 投融資した資金を回収できないリスクがある
- 銀行は融資金が投融資に流用される可能性を確認する
- 投融資の事業上の必要性と回収可能性が重要
- 貸借対照表では投融資と借入金の関係も確認される
- 不要な投融資の整理は資金繰り改善につながる場合がある
- 追加融資では資金使途と返済能力を具体的に説明する必要がある
投融資そのものは、会社の事業拡大や将来の収益確保につながる場合もあります。
しかし、投融資によって本業の資金繰りが圧迫されたり、回収できない資金が増加したりすれば、銀行は融資の返済能力に懸念を持ちます。
投融資が多い会社が銀行融資を受けるためには、投融資の目的と回収可能性を明確にし、本業の資金繰りと借入金の返済能力に問題がないことを説明することが重要です。
関連記事
貸付金が多い会社は銀行融資の審査に不利?
役員や関係会社への貸付金が多い場合に、銀行が資金繰りや回収可能性、資金使途をどのように審査するのかを解説しています。
銀行融資の資金使途とは?
銀行融資の対象となる運転資金・設備資金の違いと、資金使途が融資審査で重要になる理由を解説しています。
銀行融資・資金繰りのメール相談
「投融資が多いことを銀行から指摘された」「関係会社への出資金や貸付金が増えている」「追加融資を受けるために財務内容をどのように改善すればよいかわからない」といったお悩みはありませんか。
投融資が多い会社では、投融資の内容や資金の回収可能性を確認するとともに、借入金全体の返済負担や今後の資金繰りを整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明方法、借入金管理、資金繰り改善についてメールでご相談いただけます。
※現在はメールによるご相談を受け付けています。融資の実行や審査通過を保証するものではありません。