「事業資金の融資にもブラックリストはあるのでしょうか?」
「社長個人のクレジットカードで延滞したことがあります。会社の銀行融資に影響しますか?」
「以前、銀行融資の返済ができなくなったことがあります。別の銀行なら事業資金を借りられるのでしょうか?」
中小企業の経営者や個人事業主から、このような質問を受けることがあります。
ブラックリストという言葉は、住宅ローンやカードローン、クレジットカードの審査でよく使われます。
では、法人や個人事業主が銀行から事業資金を借りる場合にも、ブラックリストは存在するのでしょうか。
結論から言うと、事業資金融資の分野に、すべての銀行が共通して利用する「ブラックリスト」という名称の統一された一覧があるわけではありません。
しかし、だからといって過去の延滞や金融事故が銀行融資の審査に影響しないということではありません。
銀行は、会社の業績や返済能力だけでなく、過去の融資取引、返済状況、経営者の信用状況、実質的な経営者や株主との関係なども必要に応じて確認します。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験を踏まえ、事業資金融資におけるブラックリストの考え方、銀行が確認する情報、融資審査への影響、経営者が取るべき対応を具体的に解説します。
事業資金融資にブラックリストは存在するのか
まず、事業資金融資におけるブラックリストの意味を整理します。
ブラックリストという統一された名簿があるわけではない
一般に「ブラックリストに載っている」という表現は、過去の延滞や債務整理などによって、ローンやクレジットカードの審査に不利な情報が登録されている状態を指して使われます。
しかし、実際に「ブラックリスト」という名称の名簿が存在し、金融事故を起こした人が一律に登録される仕組みではありません。
事業資金の融資についても同様です。
すべての銀行が共通して利用する「事業資金融資のブラックリスト」という統一された名簿があるわけではありません。
ただし、銀行は融資審査に必要な情報をさまざまな方法で確認しています。
ブラックリストがなくても過去の金融事故は審査に影響する
例えば、ある会社が銀行から融資を受け、その返済を長期間延滞したとします。
その銀行には、融資先の返済状況や延滞の経緯などに関する取引記録があります。
そのため、同じ銀行に再び融資を申し込んだ場合には、過去の取引状況が審査の判断材料になることがあります。
また、信用保証協会付き融資で代位弁済が行われた場合には、信用保証協会に対する求償債務などが、今後の保証審査に大きく影響することがあります。
ブラックリストという統一名簿がないことと、過去の金融事故が審査に影響しないことは、まったく別の問題です。
個人のブラックリストとは何か
事業資金の融資との違いを理解するために、まず個人の信用情報について説明します。
個人信用情報機関にはローンやクレジットの取引情報が登録される
個人がカードローンや住宅ローン、クレジットカードなどを利用すると、契約内容や返済状況などが個人信用情報機関に登録される場合があります。
代表的な個人信用情報機関には、次の3つがあります。
- CIC(株式会社シー・アイ・シー)
- JICC(株式会社日本信用情報機構)
- 全国銀行個人信用情報センター(KSC)
登録される情報の種類や保有期間、情報の取り扱いは信用情報機関や情報の内容によって異なります。
これらの信用情報には、ローンやクレジットカードの契約内容、返済状況、延滞などに関する情報が含まれる場合があります。
延滞や債務整理などが信用情報に影響する
例えば、ローンの返済を長期間延滞した場合や、一定の債務整理手続きが行われた場合には、その内容に応じて信用情報に影響することがあります。
ただし、どのような情報が登録されるか、いつまで登録されるかは一律ではありません。
また、過去に延滞があったからといって、必ずすべての金融機関で融資が受けられなくなるわけでもありません。
金融機関は信用情報だけでなく、現在の収入や返済能力などを踏まえて審査します。
個人信用情報を確認したい場合は本人開示ができる
自分の信用情報が気になる場合には、各個人信用情報機関の本人開示制度を利用する方法があります。
過去の延滞や契約内容について確認したい場合には、登録されている可能性のある信用情報機関に開示を申し込むことが考えられます。
なお、本人が信用情報を開示することと、銀行が融資審査で信用情報を照会することは別の手続きです。
法人の事業資金融資では銀行は何を確認するのか
法人の事業資金融資では、銀行は会社の返済能力を中心に審査します。
ただし、会社の決算書だけを見て融資を判断しているわけではありません。
次の図は、銀行融資の審査の流れを示したものです。
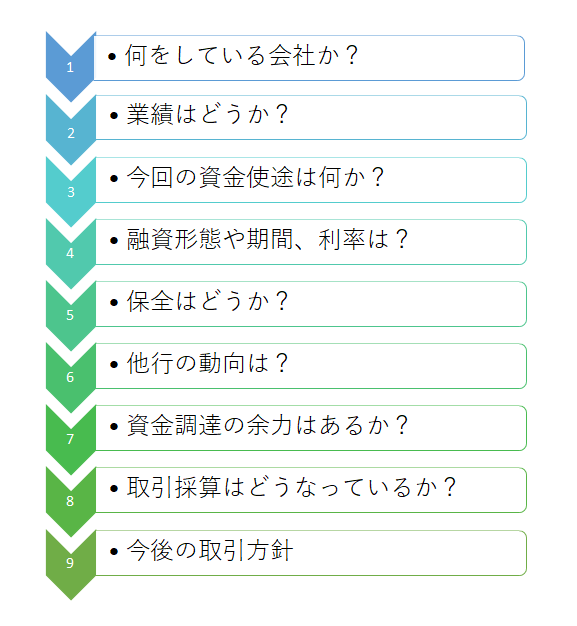
銀行は、会社の事業内容、業績、財務内容、資金使途、返済能力などを確認します。
また、必要に応じて経営者や株主、実質的な支配者、これまでの取引状況なども確認します。
1.会社の業績と財務内容
銀行融資の審査で基本となるのは、会社の業績と財務内容です。
例えば、次のような点を確認します。
- 売上や利益の推移
- 自己資本の状況
- 借入金の残高
- 毎月の返済負担
- 資金繰りの状況
- 今後の返済能力
会社が安定して利益を確保し、借入金を返済できる見通しがあるかどうかが重要です。
2.過去の融資取引と返済状況
銀行は、自行との過去の融資取引や返済状況を確認します。
例えば、過去に融資の返済が延滞したことがある場合には、その理由や解消状況が判断材料になることがあります。
また、返済条件の変更を行っている場合には、現在の返済状況や経営改善の進捗などを確認することがあります。
ただし、過去に一度延滞したことがあるからといって、必ず融資が受けられなくなるわけではありません。
延滞の内容や原因、現在の状況などによって判断は異なります。
3.代表者や実質的な経営者の状況
中小企業では、代表者の経営判断が会社の業績や資金繰りに大きく影響することがあります。
そのため、銀行は代表者の経歴や経営能力、会社との関係などを確認する場合があります。
また、会社を実質的に支配している人物が誰なのかも重要です。
代表取締役の名前だけでなく、株主構成や実際の経営への関与などを確認する場合があります。
4.資金使途と返済計画
銀行は、融資金を何に使うのか、どのように返済するのかを確認します。
例えば、運転資金であれば売掛金や仕入資金などの必要性、設備資金であれば設備投資の内容や投資効果などを確認します。
資金使途が不明確な場合や、返済計画に無理がある場合には、融資が難しくなることがあります。
社長個人がブラックリストに載っていると会社の融資は受けられないのか
中小企業の経営者からよく質問されるのが、社長個人の信用情報と会社の銀行融資との関係です。
例えば、社長個人が過去にカードローンを延滞したことがある場合、会社の融資審査に影響するのでしょうか。
法人の融資と社長個人の借入は別の契約
法人向け融資の借入人は、原則として会社です。
一方、社長個人のカードローンやクレジットカードは、個人として利用している取引です。
したがって、会社の借入金と社長個人の借入金は、法律上は別の契約です。
社長個人に過去の延滞があったという理由だけで、会社が当然に融資を受けられなくなるわけではありません。
経営者保証を求める場合には個人の信用状況が関係することがある
ただし、法人向け融資で社長が連帯保証人となる場合には、銀行や保証機関が保証人の信用状況を確認することがあります。
その際、必要な同意や所定の手続きに基づいて、個人信用情報が確認される場合があります。
個人信用情報に延滞などの情報が登録されていれば、保証人としての評価に影響する可能性があります。
一方、すべての法人融資で経営者保証が必要なわけではありません。
現在は経営者保証に依存しない融資を進める取り組みも行われています。
社長個人の信用情報が会社の融資審査にどの程度影響するかは、融資制度や保証の有無、金融機関の審査方法などによって異なります。
個人の金融事故がある場合は内容と現在の状況が重要
例えば、過去にカードローンの返済が遅れたことがある場合でも、すでに延滞が解消しているケースと、現在も長期間延滞しているケースでは状況が異なります。
また、個人の金融事故の内容が、会社の経営や資金繰りに直接影響しているかどうかも重要です。
銀行は、確認できる情報の範囲で、会社の返済能力や経営の安定性などを総合的に判断します。
個人事業主のブラックリストは事業資金融資に影響するのか
個人事業主の場合には、法人とは異なる点があります。
個人事業主が事業資金を借り入れる場合、借入人は事業主本人です。
そのため、個人の信用状況が融資審査に関係する場合があります。
個人事業主は事業と個人の信用を切り離しにくい
法人の場合には会社と代表者は別の法的主体ですが、個人事業主の場合には事業主本人が借入人になります。
したがって、銀行は事業の収益や資金繰りに加えて、事業主本人の返済能力などを確認します。
金融機関や融資制度によっては、個人信用情報が審査に利用される場合もあります。
個人の延滞があれば必ず事業資金を借りられないわけではない
個人事業主に過去の延滞があった場合でも、その内容や解消状況、現在の事業収益などによって判断は異なります。
ただし、現在も返済延滞が続いている場合には、銀行が返済能力を慎重に判断する可能性があります。
融資を申し込む際には、事業の収益状況や資金繰りを整理するとともに、既存借入金の返済状況を確認することが重要です。
過去に銀行融資を延滞した会社は再び融資を受けられるのか
過去に銀行融資を延滞したことがある場合、今後の融資審査に影響することがあります。
ただし、延滞の内容によって判断は異なります。
一時的な延滞と長期間の延滞では評価が異なる
例えば、入金の遅れなどによって一時的に返済が遅れ、その後速やかに延滞を解消した場合があります。
一方、資金繰りが悪化して長期間にわたり返済ができなくなった場合もあります。
この2つのケースでは、銀行が抱く懸念は同じではありません。
銀行は、延滞の原因、期間、解消状況、現在の業績や資金繰りなどを確認します。
現在も延滞している場合は新規融資が難しくなる
既存融資の返済が現在も延滞している場合には、銀行が新たな融資に慎重になるのが一般的です。
新たな融資を行っても、約定どおり返済されるかどうかに懸念があるためです。
そのため、まずは延滞の原因を整理し、取引銀行と返済について相談することが重要です。
延滞を隠して別の銀行に申し込むのではなく、現在の資金繰りや経営改善の見通しを整理する必要があります。
延滞が解消しても融資が必ず受けられるわけではない
延滞を解消した場合でも、それだけで銀行融資が承諾されるわけではありません。
銀行は、延滞が発生した原因や、その後の業績改善、現在の返済能力などを確認します。
また、過去に延滞があった銀行では、取引記録が融資判断に影響する場合があります。
融資を再び利用するためには、延滞の解消だけでなく、安定した資金繰りと返済能力を示すことが重要です。
信用保証協会の代位弁済を受けた場合はどうなるのか
事業資金融資のブラックリストを考える際に、特に注意したいのが信用保証協会の代位弁済です。
代位弁済とは信用保証協会が銀行に代わって返済すること
信用保証協会付き融資で会社が返済できなくなった場合、所定の手続きを経て信用保証協会が銀行に代位弁済することがあります。
代位弁済が行われると、会社は銀行への返済義務から解放される部分がある一方、原則として信用保証協会に対する求償債務を負うことになります。
つまり、銀行に対する借入金がなくなっても、債務そのものが当然になくなるわけではありません。
求償債務が残っている場合は保証付き融資が難しい
信用保証協会に対する求償債務が残っている場合には、通常、新たな信用保証協会の保証を受けることは難しくなります。
ただし、保証制度や個別の状況によって取り扱いが異なる場合があるため、具体的な利用可否については信用保証協会などへの確認が必要です。
また、信用保証協会の保証が受けられない場合でも、すべての金融機関の融資が法律上当然に禁止されるわけではありません。
もっとも、過去の代位弁済や現在の債務状況は返済能力の評価に大きく関係するため、銀行のプロパー融資も一般に容易ではありません。
信用保証協会の利用制限については、次の記事で詳しく説明しています。
信用保証協会のブラックリストに載ったらもう融資は受けられませんか?
銀行は株主や実質的な経営者も調べるのか
銀行は、会社の代表取締役だけでなく、株主構成や実質的な支配者について確認することがあります。
これは、会社の経営や重要な意思決定に誰が影響を与えているのかを把握するためです。
代表取締役と大株主が異なっても問題とは限らない
中小企業では、代表取締役が会社の株式の大部分を保有していることがあります。
一方、代表取締役と大株主が異なる会社もあります。
例えば、先代の社長が株式を保有したまま、息子が代表取締役に就任するケースです。
また、外部の投資家が株式を保有し、専門的な経営経験を持つ人物が代表取締役に就任するケースもあります。
このように、代表取締役と大株主が異なること自体は、必ずしも不自然ではありません。
銀行が重視するのは実質的な支配関係の透明性
銀行が確認するのは、実際に誰が会社の経営を支配し、重要な意思決定を行っているのかという点です。
例えば、代表取締役とは別の人物が会社の経営を実質的に支配している場合には、その人物と会社との関係を確認することがあります。
また、株主構成や経営権の状況が不明確な場合には、銀行が追加の説明を求めることがあります。
代表取締役と大株主が異なることが問題なのではなく、会社の実質的な経営体制や支配関係が不透明であることが問題となり得るのです。
株主の過去の金融事故だけで融資が決まるわけではない
株主に過去の金融事故がある場合でも、その事実だけで会社への融資が必ず否決されるわけではありません。
銀行は、その株主が会社の経営にどの程度関与しているのか、会社の信用力や返済能力にどのような影響があるのかなどを確認します。
単に少数株式を保有している人と、会社を実質的に支配している人とでは、銀行が確認する内容も異なる場合があります。
反社会的勢力との関係は銀行融資に重大な影響を与える
事業資金融資の審査では、反社会的勢力との関係についても確認が行われます。
銀行は、反社会的勢力との取引を排除するため、取引開始時や融資審査などで所定の確認を行います。
会社や実質的な支配者などについて反社会的勢力との関係が確認された場合には、融資取引ができないなど重大な影響が生じます。
これは、一般的にブラックリストと呼ばれる個人信用情報の問題とは異なるものです。
なお、銀行による確認は、法令や各金融機関の規程などに基づいて行われます。
事業資金融資で過去の金融事故がある場合の5つの対策
過去の延滞や金融事故がある場合、融資を受けるためにはどのような対応が必要なのでしょうか。
銀行融資の実務を踏まえて、経営者が取り組むべき対策を説明します。
1.現在の借入金と返済状況を整理する
まず、会社や個人事業の借入金について、現在の状況を整理します。
具体的には、次のような情報です。
- 借入先の金融機関
- 現在の借入残高
- 毎月の返済額
- 返済期限
- 延滞の有無
- 返済条件の変更の有無
- 信用保証協会の代位弁済の有無
銀行に相談する前に、現在の債務状況を正確に把握しておくことが重要です。
2.過去の延滞や金融事故の原因を整理する
過去に返済が遅れたことがある場合には、その原因を整理します。
例えば、売掛金の回収遅延、一時的な売上減少、赤字の継続などです。
銀行は、過去に何が起きたのかだけでなく、同じ問題が再び発生する可能性があるかどうかも確認します。
そのため、延滞が発生した原因と、現在どのように改善されているのかを説明することが重要です。
3.現在の業績と資金繰りを改善する
過去の金融事故がある場合でも、現在の業績や資金繰りは重要な判断材料です。
例えば、以前は赤字で返済が難しかった会社でも、その後に収益が改善し、安定して利益を確保できるようになった場合があります。
このような場合には、決算書や試算表、資金繰り表などを使って、現在の返済能力を説明することが重要です。
4.銀行に事実を正確に説明する
過去の延滞や代位弁済などについて銀行から確認された場合には、事実を正確に説明することが重要です。
不利な情報を隠したり、事実と異なる説明をしたりすると、銀行との信頼関係に悪影響を与える可能性があります。
過去の問題だけでなく、現在の状況や改善策をあわせて説明しましょう。
5.融資だけでなく資金繰り改善も検討する
過去の金融事故によって新たな融資が難しい場合には、借入金以外の資金繰り改善策も検討する必要があります。
例えば、売掛金の回収促進、在庫の圧縮、不要な支出の見直し、取引条件の改善などです。
また、返済負担が大きい場合には、取引金融機関と返済条件について相談することも考えられます。
新たな融資を受けることだけを目的にするのではなく、会社の資金繰りを安定させることが重要です。
事業資金融資のブラックリストに関するよくある質問
事業資金の融資にはブラックリストがないのですか?
すべての銀行が共通して利用する「事業資金融資のブラックリスト」という統一された名簿があるわけではありません。
ただし、銀行は過去の取引履歴や返済状況などを確認し、融資審査の判断材料にすることがあります。
社長個人がブラックリストに載っていると会社は融資を受けられませんか?
社長個人の信用情報に問題があるからといって、会社への融資が必ず否決されるわけではありません。
ただし、社長が連帯保証人になる場合などには、個人の信用状況が審査に影響する可能性があります。
個人事業主の場合は個人の信用情報が関係しますか?
個人事業主の場合には、事業主本人が借入人となるため、個人の信用状況が審査に関係する場合があります。
金融機関や融資制度によって、確認する情報や審査方法は異なります。
過去に銀行融資を延滞した会社は別の銀行なら借りられますか?
別の銀行であれば必ず借りられるというものではありません。
銀行は現在の業績や返済能力、借入金の状況などを確認します。
過去の延滞が解消している場合でも、その原因や現在の経営状況によって判断は異なります。
信用保証協会の代位弁済を受けたら二度と融資を受けられませんか?
代位弁済を受けたことによって、すべての融資が永久に受けられなくなると決まっているわけではありません。
ただし、信用保証協会に求償債務が残っている場合には、新たな保証付き融資の利用が通常難しくなります。
今後の資金調達については、債務の状況や事業の収益力などを踏まえて検討する必要があります。
代表取締役と大株主が違う会社は銀行融資に不利ですか?
代表取締役と大株主が異なることだけで、融資に不利になるとは限りません。
銀行が重視するのは、実質的な経営者や支配関係が明確であり、会社が安定して事業を継続できるかどうかです。
事業資金融資のブラックリストのまとめ
事業資金融資におけるブラックリストについて、重要なポイントをまとめます。
- すべての銀行が共通して利用する「事業資金融資のブラックリスト」という統一名簿があるわけではない
- ブラックリストという名簿がなくても、過去の延滞や金融事故は融資審査に影響する場合がある
- 銀行は会社の業績や返済能力に加え、過去の取引履歴なども確認する
- 社長個人の信用情報が会社の融資審査に影響するかどうかは、保証の有無や融資制度などによって異なる
- 個人事業主の場合には、事業主本人の信用状況が審査に関係する場合がある
- 信用保証協会の代位弁済や求償債務は、今後の保証審査に大きく影響する
- 代表取締役と大株主が異なること自体は問題ではなく、実質的な経営体制の透明性が重要である
- 過去の金融事故がある場合には、現在の債務状況や業績、資金繰りを整理して銀行に相談することが重要である
銀行員として特にお伝えしたいのは、事業資金融資では、ブラックリストという言葉の有無よりも、会社が現在どのような経営状況にあり、今後借入金を返済できるかどうかが重要であるということです。
過去の延滞や金融事故は、融資審査に影響することがあります。
しかし、過去に問題があったという理由だけで、すべての融資の可能性が一律に決まるわけではありません。
銀行は、過去の経緯、現在の業績、資金繰り、返済能力などを総合的に確認します。
そのため、過去の金融事故が気になる場合には、まず現在の借入金や返済状況を整理し、会社の収益力や資金繰りを改善していくことが大切です。
また、銀行との関係を維持するためにも、業績や資金繰りの状況を継続的に共有し、必要な資金調達について早めに相談することが重要です。
関連記事
信用保証協会のブラックリストに載ったらもう融資は受けられませんか?
信用保証協会の利用制限や代位弁済、求償債務が保証審査に与える影響について詳しく解説しています。
信用保証協会のブラックリストに載ったらもう融資は受けられませんか?
ブラックリストにも関わらず融資を受けた社長の実例
過去に信用情報の問題があった経営者の融資事例を通じて、銀行がどのような点を確認するのかを解説しています。
銀行融資の審査で重視されるポイント
銀行が融資審査で確認する返済能力や財務内容など、基本的な審査の考え方を解説しています。
資金繰りが苦しいときは早めに銀行へ相談する
資金繰りが悪化した場合に、銀行へ早期に相談する重要性と具体的な対応を解説しています。
銀行融資・資金繰りのメール相談
過去の延滞や金融事故がある場合には、現在の借入金や返済状況を整理し、銀行が確認するポイントを理解したうえで資金調達を検討することが重要です。
銀行融資・資金繰りのメール相談
「過去に延滞したことがあり、事業資金の融資を受けられるか心配」「社長個人の信用情報が会社の融資に影響するか知りたい」「銀行融資を断られ、今後の資金調達を相談したい」といったお悩みがある経営者の方は、メール相談ページをご覧ください。
※融資の承諾や希望条件での借入を保証するものではありません。
※現在はメールによるご相談を受け付けています。