「信用保証協会付き融資をA銀行とB信用金庫の両方に申し込んでもよいのでしょうか」
「一方の銀行で審査が通らなかった場合に備えて、もう一方にも申し込んでおきたい」
このように考える中小企業の経営者や個人事業主の方もいるでしょう。
結論から申し上げますと、信用保証協会付き融資を複数の金融機関に相談・申し込むこと自体が、全国一律に禁止されているわけではありません。
ただし、同じ資金需要について複数の金融機関から同時に保証申込を行う場合には注意が必要です。
銀行が異なっても、同じ事業者について保証を審査する信用保証協会は共通していることが多く、資金使途や必要金額の重複について確認される可能性があるからです。
この記事では、長年の法人融資・融資審査の実務を踏まえて、信用保証協会付き融資を2つの銀行に同時申込する場合の注意点、信用保証協会の保証枠、市の制度融資と当座貸越の違い、資金繰りが苦しい場合の銀行への相談方法を解説します。
信用保証協会付き融資の同時申込に関する質問
個人工務店を営む方からの質問
個人工務店を経営しています。
営業不振が続き、資金繰りが苦しい状況ですが、何とか事業を続けています。
先日、A銀行から「市の制度融資を申し込んでみませんか」と連絡がありました。
また、B信用金庫からは「当座貸越の枠を増やしてはどうでしょうか」と提案されています。
どちらも信用保証協会付きの融資です。
両方に同時に申し込んでもよいのでしょうか。それとも、どちらか一方にすべきでしょうか。
どちらかの審査が通らなかった場合に備えて、両方に申し込んでおきたいと考えています。
なお、A銀行がメイン銀行で、B信用金庫では住宅ローンを利用しています。
信用保証協会には保証枠があるのでしょうか。
銀行員の回答:まずは両方の提案内容を確認し、申込方針を整理する
今回の相談では、A銀行から市の制度融資、B信用金庫から信用保証協会付き当座貸越の増額を提案されています。
この2つは、同じ信用保証協会付き融資でも、融資の仕組みや資金繰りへの効果が異なります。
そのため、最初からどちらか一方に決める必要はありません。
まずは両方の金融機関に、融資可能額の見込み、資金使途、返済方法、保証制度の条件などを確認することをおすすめします。
ただし、正式な保証申込を進める際には、同じ運転資金を二重に調達することにならないか、信用保証協会の審査でどのように取り扱われるかを確認する必要があります。
今回のように資金繰りが苦しい場合には、単に審査に通るかどうかだけでなく、借入後の毎月の返済負担も重視すべきです。
信用保証協会付き融資とは
信用保証協会付き融資とは、信用保証協会が銀行などの金融機関に対して、融資の返済を保証する仕組みを利用した融資です。
中小企業や個人事業主は、大企業と比較して財務基盤が十分でない場合があります。
銀行は融資先の返済能力を審査しますが、信用保証協会の保証を利用することで、銀行が融資を検討しやすくなる場合があります。
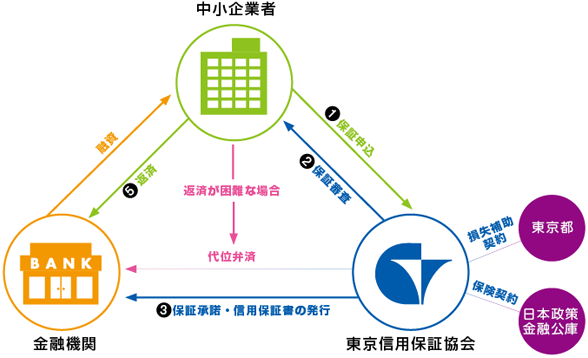
信用保証協会付き融資では、一般的に次のような流れで手続きが進みます。
- 中小企業や個人事業主が銀行などに融資を相談する
- 銀行が融資内容や返済能力を確認する
- 銀行などを通じて信用保証協会へ保証申込を行う
- 信用保証協会が保証審査を行う
- 保証が承諾され、銀行側の融資判断や手続きが整えば融資が実行される
なお、信用保証協会へ直接相談・申込できる場合もあります。
また、信用保証協会の保証があっても、融資を実行する銀行の審査が不要になるわけではありません。
信用保証協会付き融資を2つの銀行に同時申込できるのか
信用保証協会付き融資について、複数の金融機関に同時に相談すること自体は可能です。
ただし、正式な保証申込を同時に進める場合には、資金使途や必要金額が重複していないかが重要になります。
銀行が違っても信用保証協会の審査は共通する
例えば、A銀行とB信用金庫が同じ事業者について、同じ地域の信用保証協会に保証申込を行う場合を考えます。
金融機関は2つですが、保証の審査を行う信用保証協会は共通しています。
そのため、信用保証協会では、既存の保証利用状況や申込中の案件、資金使途、必要資金額などを確認することがあります。
ここで重要なのは、A銀行とB信用金庫が別々に申し込んだからといって、信用保証協会の審査が完全に独立して行われるとは限らないことです。
同じ運転資金を二重に申し込む場合は注意
例えば、会社の運転資金として500万円が必要な場合を考えます。
A銀行に500万円、B信用金庫にも500万円を申し込み、両方の融資が実行されれば、合計1,000万円を調達することになります。
しかし、実際に必要な運転資金が500万円であれば、残りの500万円について資金の必要性を説明できない可能性があります。
このような場合には、信用保証協会や金融機関から、申込金額の調整や資金使途の説明を求められることが考えられます。
同じ資金需要について複数の金融機関に申し込む場合には、必要資金額を超える二重調達にならないよう注意することが重要です。
別々の資金需要であれば複数銀行から借りられる場合がある
一方、資金使途が異なり、それぞれに資金の必要性が認められる場合には、複数の金融機関から信用保証協会付き融資を受けられる可能性があります。
例えば、次のようなケースです。
- A銀行:材料仕入代金として300万円の運転資金
- B信用金庫:事業用車両の購入費用として200万円の設備資金
この場合、運転資金と設備資金という異なる資金需要があります。
それぞれの資金使途と必要金額が明確であれば、複数の金融機関から融資を受けることを検討できます。
ただし、実際に両方の融資が認められるかどうかは、信用保証協会と各金融機関の審査によります。
同時申込があれば必ず一方に絞るよう求められるのか
同じ資金需要について複数の金融機関から保証申込が行われた場合、信用保証協会から申込内容の確認や調整を求められることがあります。
その結果、どちらか一方の金融機関に申込を絞ることになる場合も考えられます。
しかし、すべての同時申込について、信用保証協会が必ず一方の申込だけを受け付けるという全国共通のルールがあるわけではありません。
申込内容、資金使途、利用する保証制度、信用保証協会の取扱いなどによって異なります。
2つの銀行に同時申込すると信用保証協会の審査に不利になるのか
複数の金融機関に相談したという事実だけで、信用保証協会の審査が必ず不利になるわけではありません。
ただし、次のような場合には注意が必要です。
両銀行への説明内容が異なっている
例えば、A銀行には「仕入代金の支払いに500万円必要」と説明し、B信用金庫には「外注費の支払いに500万円必要」と説明している場合です。
実際には同じ資金不足を補う目的なのに、別々の資金需要であるかのように説明していると、信用保証協会や銀行から説明を求められる可能性があります。
融資申込時の説明は、正確かつ一貫していることが重要です。
必要資金額を超える申込になっている
銀行融資では、必要な金額を合理的に説明できることが重要です。
必要な運転資金が300万円なのに、A銀行とB信用金庫からそれぞれ500万円を申し込めば、資金の必要性について疑問を持たれる可能性があります。
複数銀行への申込を検討する場合には、資金繰り表などを作成し、必要資金額を整理しましょう。
他行への申込状況を隠している
他の金融機関への申込状況について質問された場合には、事実を正確に説明することが重要です。
銀行や信用保証協会は、会社の資金調達全体を踏まえて返済能力を判断します。
他行での借入予定を隠していたことが判明すると、経営者の説明に対する信頼を損なう可能性があります。
信用保証協会の保証枠はいくらあるのか
信用保証協会には、保証限度額が設けられています。
一般的な保証限度額は、1事業者につき合計2億8,000万円です。
| 一般保証の区分 | 保証限度額 |
|---|---|
| 普通保証 | 2億円 |
| 無担保保証 | 8,000万円 |
| 合計 | 2億8,000万円 |
ただし、保証制度によって個別の限度額が設定されている場合があります。
また、セーフティネット保証など、一般保証とは別枠で利用できる制度もあります。
詳しくは全国信用保証協会連合会の利用条件をご確認ください。
保証限度額まで必ず借りられるわけではない
ここで注意したいのは、保証限度額と実際に保証を受けられる金額は異なるということです。
例えば、無担保保証の一般的な限度額が8,000万円だからといって、すべての個人事業主が8,000万円まで保証を受けられるわけではありません。
信用保証協会は、事業規模、財務内容、返済能力、既存借入金、資金使途などを踏まえて審査を行います。
保証枠に余裕があっても、返済能力や資金の必要性が認められなければ、希望どおりの保証を受けられるとは限りません。
複数銀行を利用しても保証枠が銀行ごとに増えるわけではない
信用保証協会の保証限度額は、基本的に事業者単位で考えます。
そのため、A銀行とB信用金庫の2つを利用しているからといって、一般保証の限度額がそれぞれ別々に2億8,000万円ずつ用意されるわけではありません。
既存の保証付き融資残高や利用する保証制度の区分などを踏まえて、利用可能性が判断されます。
市の制度融資と信用保証協会付き当座貸越の違い
今回の相談では、A銀行から市の制度融資、B信用金庫から当座貸越の増額を提案されています。
両者は融資の仕組みが異なるため、資金繰りへの効果も違います。
| 比較項目 | 市の制度融資 | 信用保証協会付き当座貸越 |
|---|---|---|
| 主な仕組み | 自治体が設ける融資制度を利用する | 契約した限度額の範囲内で借入れを行う |
| 資金の利用方法 | 制度・契約で定められた方法による | 契約条件に応じて借入れと返済を行う |
| 返済方法 | 分割返済など制度・契約による | 契約条件による。期限時の取扱いにも注意 |
| 主なメリット | 制度によって利子補給や保証料補助などがある | 限度額内で機動的に資金を利用できる場合がある |
| 注意点 | 自治体ごとに利用条件が異なる | 期限更新や借入残高の返済方法を確認する必要がある |
市の制度融資でも、制度によっては融資形態や返済方法が異なります。
そのため、制度融資だから必ず分割返済、当座貸越だから必ず一括返済というわけではありません。
市の制度融資が向いているケース
市の制度融資は、自治体が中小企業や個人事業主の資金調達を支援するために設けている融資制度です。
制度によっては、利子補給や信用保証料の補助などが設けられている場合があります。
また、一定の期間で分割返済する融資であれば、毎月の返済計画を立てやすいという特徴があります。
ただし、融資を受けた直後から元金返済が始まる場合には、資金繰りへの負担が増える可能性があります。
当座貸越が向いているケース
当座貸越は、銀行との契約により定められた限度額の範囲内で、資金を借り入れる仕組みです。
建設業では、工事代金の入金前に材料費や外注費などの支払いが発生することがあります。
このような入金と支払いの時間差を補う資金需要に対して、当座貸越が役立つ場合があります。
ただし、当座貸越は契約期間や更新時の審査、期限時の返済条件などに注意が必要です。
契約更新が認められない場合などには、資金繰りに大きな影響が生じる可能性があります。
今回の個人工務店主はどちらを優先すべきか
今回の相談者は、営業不振が続き、資金繰りが苦しい状況にあります。
この場合、単純に「市の制度融資の方が審査に通りやすい」「当座貸越の方が有利」と決めることはできません。
銀行の融資実務から考えると、まず確認すべきなのは次の3点です。
1. 資金不足が一時的なものか、継続的なものか
工事代金の入金までの一時的な資金不足であれば、当座貸越が資金繰りに合う場合があります。
一方、売上の減少が続き、毎月の支出を補う資金が必要な場合には、借入後の返済負担や事業の改善見通しを慎重に確認する必要があります。
借入金を増やすだけでは、継続的な資金不足を解消できない場合もあるからです。
2. 毎月の返済負担に耐えられるか
市の制度融資で分割返済を行う場合には、毎月の元金返済が資金繰りに影響します。
例えば、300万円を5年間、元金均等で返済する場合、据置期間がなければ毎月の元金返済額は5万円です。
これに利息などの支払いが加わります。
営業不振が続いている場合には、毎月5万円の元金返済でも負担になることがあります。
一方、当座貸越については、契約中の返済方法だけでなく、期限時の取扱いも確認する必要があります。
3. メイン銀行であるA銀行の提案内容
今回の相談では、A銀行がメイン銀行です。
メイン銀行は、事業者の預金取引や融資取引、経営状況などを継続的に把握している場合があります。
そのため、まずA銀行に現在の資金繰りを説明し、市の制度融資でどの程度の資金調達が見込めるのか確認することをおすすめします。
同時に、B信用金庫から提案されている当座貸越の増額条件も確認しましょう。
ただし、B信用金庫で住宅ローンを利用しているという事実だけで、事業性融資の審査が有利になるとは限りません。
2つの銀行に相談するときの具体的な進め方
今回のように複数の金融機関から融資を提案された場合には、次の順序で進めることをおすすめします。
手順1. 必要な運転資金の金額を整理する
まず、今後3か月から6か月程度の資金繰り表を作成します。
売掛金や工事代金の入金予定、材料費、外注費、人件費、家賃、借入金返済などを整理しましょう。
これにより、いつ、いくら資金が不足するのかを把握できます。
手順2. A銀行とB信用金庫の融資条件を確認する
それぞれの金融機関に、次の事項を確認します。
- 融資可能額の見込み
- 利用する信用保証制度
- 金利と信用保証料
- 融資期間と返済方法
- 必要書類
- 審査・融資実行までの見込み
- 他の金融機関との同時申込に関する取扱い
特に、当座貸越については、限度額を増額できる場合でも、その限度額がいつまで利用できるのかを確認することが重要です。
手順3. 他行からも提案を受けていることを説明する
A銀行とB信用金庫には、他の金融機関からも融資の提案を受けていることを正確に説明しましょう。
例えば、次のように説明することが考えられます。
「現在、運転資金の調達を検討しており、別の金融機関からも信用保証協会付き融資の提案を受けています。必要資金額を整理したうえで、どのように申し込むのが適切か相談したいと考えています。」
このように説明すれば、銀行側も信用保証協会への申込状況や資金使途の重複を確認しながら、手続きを検討しやすくなります。
手順4. 正式申込の進め方を銀行と協議する
両銀行の条件を比較したうえで、どちらを先に申し込むか、両方の申込を進める必要があるかを判断します。
必要資金額が明確で、異なる資金需要が存在する場合には、両銀行からの調達を検討する余地があります。
一方、同じ資金需要について二重に申し込むことになる場合には、申込内容を整理した方がよいでしょう。
信用保証協会付き融資の同時申込で避けたい3つの行動
1. 同じ資金使途で必要額を超える申込をする
必要な運転資金が500万円なのに、2つの金融機関からそれぞれ500万円を借りようとすると、資金使途の重複が問題になる可能性があります。
必要資金額を明確にしたうえで申込金額を決めましょう。
2. 他行の申込状況について事実と異なる説明をする
銀行や信用保証協会から他行への申込状況を確認された場合には、正確に説明することが重要です。
事実と異なる説明は、経営者に対する信頼を損なう可能性があります。
3. 借入後の返済計画を考えずに申込む
融資を受けられたとしても、返済負担が重くなれば資金繰りが悪化する可能性があります。
特に営業不振が続いている場合には、借入金額だけでなく、毎月の返済額や当座貸越の期限時の対応も確認しましょう。
銀行融資・資金繰りのメール相談
「2つの銀行から信用保証協会付き融資を提案された」「どちらに申し込むべきか判断できない」「資金繰りが苦しく、借入れを増やすべきか迷っている」といった経営者の方もいるでしょう。
融資の申込先を決める際には、保証枠だけでなく、必要資金額、返済能力、融資条件を整理することが重要です。
銀行融資・資金繰りのメール相談
信用保証協会付き融資の申込先、複数銀行からの資金調達、借入金管理や資金繰りに関するご相談をメールで受け付けています。
※融資の承認・実行や信用保証協会の保証承諾を保証するものではありません。
信用保証協会付き融資の同時申込に関するよくある質問
Q1. 2つの銀行に同時に信用保証協会付き融資を申し込んでもよいですか?
複数の金融機関に同時に相談・申込すること自体が、全国一律に禁止されているわけではありません。
ただし、同じ資金需要について重複して申し込む場合には、申込内容の調整が必要になる可能性があります。
Q2. 信用保証協会は他の銀行への申込を把握できますか?
同じ信用保証協会に複数の金融機関から保証申込が行われる場合、申込状況や既存の保証利用状況などが審査上確認されることがあります。
そのため、他行への申込を隠すことを前提に手続きを進めるべきではありません。
Q3. 2つの銀行からそれぞれ信用保証協会付き融資を受けられますか?
それぞれに資金の必要性があり、信用保証協会と各金融機関の審査で認められれば、複数の金融機関から保証付き融資を受けられる可能性があります。
Q4. 信用保証協会の保証枠はいくらですか?
一般的な保証限度額は、普通保証2億円と無担保保証8,000万円の合計2億8,000万円です。
ただし、保証制度ごとの限度額や別枠保証などもあり、実際に利用できる金額は審査によって決まります。
Q5. A銀行とB信用金庫を利用すると保証枠は2倍になりますか?
いいえ。一般的な保証限度額は事業者単位で考えるため、金融機関が2つあるからといって保証枠が単純に2倍になるわけではありません。
Q6. 市の制度融資と当座貸越はどちらが審査に通りやすいですか?
一律にどちらが通りやすいとは言えません。
制度の利用条件、会社の業績、返済能力、既存借入金、銀行との取引状況などによって判断が異なります。
Q7. メイン銀行と信用金庫のどちらに先に相談すべきですか?
今回のようにメイン銀行から融資の提案を受けている場合には、まずメイン銀行へ現在の資金繰りを説明し、提案内容を確認することが考えられます。
ただし、信用金庫の提案条件も比較したうえで判断することが重要です。
Q8. どちらか一方の審査が通らなかった場合、もう一方に申し込めますか?
別の金融機関に相談することは可能です。
ただし、信用保証協会が保証を難しいと判断した理由によっては、金融機関を変えても同様の問題が生じる可能性があります。
まずは審査が難しかった理由を確認し、必要に応じて資金使途や申込金額、返済計画を見直すことが重要です。
信用保証協会付き融資を2つの銀行に同時申込する場合のまとめ
信用保証協会付き融資を2つの金融機関に同時に相談・申込すること自体が、全国一律に禁止されているわけではありません。
ただし、同じ資金需要について複数の金融機関から保証申込を行う場合には、資金使途や必要金額の重複に注意する必要があります。
同時申込で押さえたいポイント
- 複数銀行への相談・申込が一律に禁止されているわけではない
- 同じ資金需要についての二重申込は調整が必要になる場合がある
- 別々の資金需要であれば複数銀行から借りられる可能性がある
- 信用保証協会の保証枠は銀行ごとに独立して増えるわけではない
- 一般的な保証限度額は2億8,000万円だが、実際の保証額は審査で決まる
- 市の制度融資と当座貸越では、資金の利用方法や返済条件が異なる
- 他行への申込状況は正確に説明することが重要
- 資金繰りが苦しい場合には、借入後の返済負担まで確認する
今回の個人工務店主の相談では、A銀行から市の制度融資、B信用金庫から当座貸越の増額を提案されています。
まずは両方の提案内容を確認し、必要資金額と返済計画を整理することをおすすめします。
そのうえで、正式な保証申込をどのように進めるか、金融機関と相談することが重要です。
資金繰りが苦しいときほど、融資を受けられるかどうかだけでなく、借入後も安定して事業を継続できるかという視点で資金調達を判断する必要があります。
関連記事
信用保証協会付き融資の申込方法や審査、保証枠については、次の記事も参考になります。
信用保証協会の事前相談
正式な保証申込を行う前に、信用保証協会へ事前相談する方法や、事前相談と正式審査の違いを解説しています。
信用保証協会の事前相談とは?仮審査の信頼性と正式審査で否決される可能性
信用保証協会の審査の難易度
信用保証協会の審査で確認されるポイントや、保証審査に通らない理由について解説しています。
信用保証協会の審査は厳しい?難易度・通らない理由と追加書類を求められた場合
銀行融資の審査内容
銀行が融資の可否を判断する際に確認する主な審査項目について解説しています。
銀行融資・資金繰りのメール相談
「2つの銀行から融資を提案されている」「信用保証協会の保証枠が分からない」「営業不振で資金繰りが苦しく、どの融資を選ぶべきか迷っている」といった経営者の方もいるでしょう。
銀行融資では、申込先を決めるだけでなく、必要資金額や返済能力を整理し、無理のない資金調達計画を立てることが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
信用保証協会付き融資の申込先、複数銀行からの資金調達、借入金管理や資金繰りに関するご相談をメールで受け付けています。
※融資の承認・実行や信用保証協会の保証承諾を保証するものではありません。