銀行から運転資金として借りたお金を、社長個人への貸付けや関連会社への送金、別の借入金の返済などに使用した場合、銀行から資金使途違反を指摘されることがあります。
資金使途違反が銀行に発覚すると、「融資を一括返済しなければならないのか」「今後は銀行から借りられなくなるのか」と不安になる経営者もいるでしょう。
結論から申し上げますと、資金使途違反が発覚したからといって、必ず融資全額の一括返済になるわけではありません。
銀行の対応は、資金使途違反の内容、流用した金額、故意かどうか、会社の返済能力、銀行への説明や是正対応、融資契約の内容などによって異なります。
ただし、資金使途違反は銀行との信頼関係を損なう重大な問題です。場合によっては、一部繰上返済や融資全額の返済を求められたり、今後の追加融資が難しくなったりする可能性があります。
この記事では、銀行の法人融資・融資審査の実務を踏まえて、資金使途違反の具体例、銀行が違反を発見する方法、発覚後の対応、信用保証協会への影響、経営者が取るべき対処法を詳しく解説します。
銀行融資の資金使途違反とは
銀行融資の資金使途違反とは、融資を申し込んだ際に説明し、銀行が認めた資金の使い道とは異なる目的に融資金を使用することです。
銀行は、融資を申し込んだ会社の資金使途を確認したうえで、必要金額や返済能力などを審査しています。
そのため、融資実行後に銀行が認めていない目的へ資金を流用すると、融資の前提が崩れてしまいます。
運転資金と設備資金では認められる使い道が異なる
銀行融資の代表的な資金使途は、運転資金と設備資金です。
| 資金使途 | 主な使い道 |
|---|---|
| 運転資金 | 仕入代金、材料費、外注費、人件費、家賃など事業運営に必要な支出 |
| 設備資金 | 機械設備、車両、建物など事業用設備の取得費用 |
例えば、設備資金として融資を受けたにもかかわらず、予定していた設備を購入せず、その資金を別の目的に使えば、資金使途違反となる可能性があります。
運転資金についても、事業のために必要と説明して借りた資金を、銀行が認めていない社長個人の投資などに流用すれば問題になります。
ただし、運転資金には幅広い事業上の支出が含まれます。資金使途違反に該当するかどうかは、融資申込時の説明、銀行が承認した内容、融資契約や保証制度の条件を踏まえて判断する必要があります。
資金使途違反の具体例
運転資金の融資で問題となりやすい資金使途違反には、次のようなケースがあります。
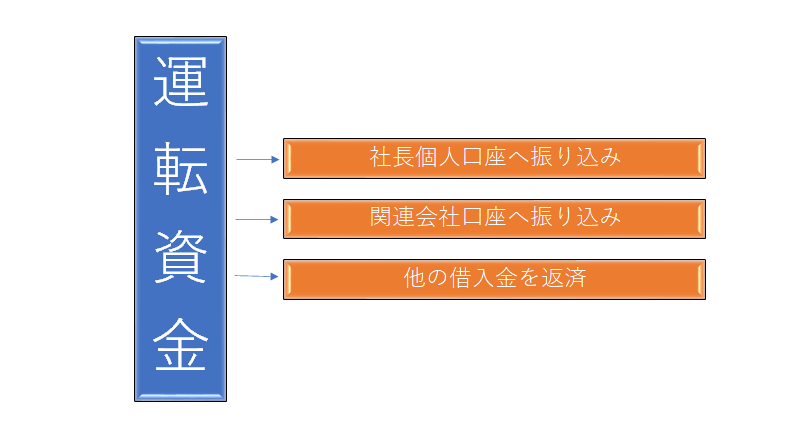
この図は、運転資金として借りた資金が、本来予定していた用途とは異なる目的に使われる例を示したものです。
1. 社長個人への貸付けに流用する
例えば、会社が銀行から2,000万円の運転資金を借り、そのうち500万円を社長個人に貸し付けたケースです。
社長がその500万円を個人的な株式投資などに使った場合、会社の事業運営に必要な運転資金として説明した融資の目的から外れています。
銀行は、融資金が会社の事業に使われず、社長個人に流出したことを問題視する可能性があります。
また、社長への貸付金が回収できなければ、会社の資金繰りが悪化するおそれもあります。
2. 関連会社への貸付けに流用する
銀行から借りた運転資金を、別の関連会社への貸付けに使用するケースです。
例えば、A社の仕入代金の支払いに必要として借りた融資金を、資金繰りが悪化しているB社へ貸し付ける場合です。
銀行はA社の事業内容と返済能力を審査して融資しています。融資金がB社へ流出すると、銀行が想定した資金使途と異なることになります。
ただし、関連会社への資金移動がすべて資金使途違反となるわけではありません。銀行に説明し、承認された資金使途の範囲内であるかが重要です。
3. 他の借入金の返済に流用する
運転資金として借りた融資金を、別の銀行から借りている融資の返済に使用するケースです。
例えば、A銀行から仕入資金として1,000万円を借りたにもかかわらず、その資金でB銀行の借入金を返済した場合です。
A銀行が承認していない借換えや返済に使用したのであれば、資金使途違反となる可能性があります。
一方、銀行が借換資金として融資を承認している場合には、借入金の返済そのものが資金使途違反になるわけではありません。
4. 設備資金を別の目的に使用する
設備資金では、融資の対象となる設備が明確になっていることが多くあります。
例えば、機械設備を購入するために融資を受けたのに、機械を購入せず、融資金を社長個人への貸付けに使用するケースです。
この場合、銀行が認めた資金使途から外れるため、重大な問題になる可能性があります。
設備資金では、見積書、請求書、領収書、振込記録などで資金使途を確認することがあります。
なぜ銀行は資金使途違反を問題視するのか
銀行が資金使途違反を問題視する理由は、主に次の3つです。
1. 銀行との信頼関係を損なうから
銀行は、経営者から説明を受けた資金使途を前提に融資審査を行っています。
例えば、仕入代金の支払いに必要だと説明されて融資したにもかかわらず、その資金が社長個人の株式投資に使われていれば、銀行は融資申込時の説明を信用できなくなります。
銀行融資では、決算書などの数字だけでなく、経営者の説明の正確性や信頼性も重要です。
資金使途違反は、融資金の使い道だけでなく、経営者や会社に対する銀行の信用判断にも影響します。
2. 会社の資金繰りが悪化するおそれがあるから
運転資金の融資は、会社が事業を継続するために必要な資金を確保する目的で行われます。
例えば、仕入代金を支払うための融資金を社長個人への貸付けに使用してしまうと、本来支払う予定だった仕入代金が不足する可能性があります。
その結果、仕入先への支払いが遅れたり、事業継続に支障が生じたりするおそれがあります。
銀行としても、会社の資金繰りが悪化すれば融資の返済が滞る可能性があるため、資金使途を重視します。
3. 融資審査の前提が変わるから
銀行は、融資の必要性、資金使途、返済原資、返済期間などを総合的に判断しています。
例えば、運転資金として必要性を認めた融資が、実際には別会社への貸付けに使用されていた場合、銀行が想定した返済原資や資金の流れが変わってしまいます。
これは、当初の融資審査の前提と異なる状態です。
そのため、銀行は資金使途違反の理由や影響を詳しく確認することになります。
銀行は資金使途違反をどのように発見するのか
銀行は、融資実行後も必要に応じて融資金の使い道を確認します。
主な確認方法には、預金口座の入出金状況、振込記録、決算書、試算表、資金繰り表などがあります。
融資実行後の預金口座の動きから発見する
銀行が自社で管理する預金口座については、入出金の動きを確認できます。
例えば、運転資金として2,000万円を融資した直後に、そのうち1,500万円が社長個人の口座へ振り込まれていた場合、銀行は送金の目的を確認する可能性があります。
また、融資金が別の銀行口座へ移された場合には、必要に応じて振込先の資金使途や取引資料の提出を求めることがあります。
ただし、銀行がすべての融資について同じ方法・頻度で資金使途を確認しているわけではありません。
決算書の変化から資金使途違反を疑う
銀行は、融資実行後の決算書から資金使途に疑問を持つこともあります。
次の貸借対照表の事例をご覧ください。
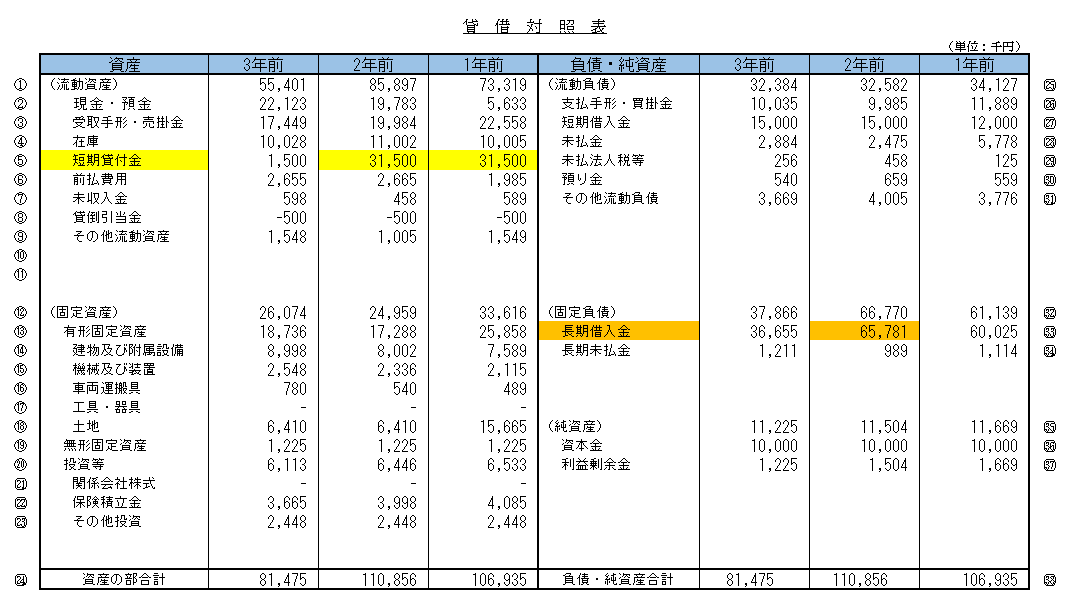
この会社では、長期借入金と短期貸付金に大きな変化が見られます。
長期借入金が約3,000万円増加している
長期借入金の残高は、次のように変化しています。
- 3年前:36,655千円
- 2年前:65,781千円
- 増加額:29,126千円
長期借入金が約2,913万円増加しています。
この会社は、該当する時期に銀行から約3,000万円の運転資金を借り入れています。
短期貸付金も3,000万円増加している
一方、短期貸付金の残高は次のとおりです。
- 3年前:1,500千円
- 2年前:31,500千円
- 増加額:30,000千円
短期貸付金が3,000万円増加しています。
この短期貸付金が社長個人への貸付けであれば、銀行は「運転資金として借りた約3,000万円が、社長への貸付けに使われたのではないか」と疑問を持つ可能性があります。
長期借入金の増加額と短期貸付金の増加額が近いためです。
ただし、借入金と貸付金が同じ時期に増加しているという事実だけで、融資金が社長への貸付けに直接流用されたと断定することはできません。
実際の判断には、融資実行日、社長への送金日、預金口座の入出金、貸付金の発生理由、会社の他の資金収支などを確認する必要があります。
このように銀行は、決算書の数字の変化から資金使途に疑問を持ち、必要に応じて詳しい説明を求めることがあります。
資金使途違反が発覚した場合の銀行の対応
資金使途違反が判明した場合、銀行は違反の内容や影響を確認したうえで対応を判断します。
主な対応は次のとおりです。
資金使途違反に対する銀行の主な対応
- 資金使途違反の内容と理由を確認する
- 流用した資金を元に戻すよう求める
- 違反に該当する金額の一部繰上返済を求める
- 融資全額の返済を求める
- 新規融資や追加融資を慎重に判断する
- 信用保証協会付き融資では、必要に応じて信用保証協会と協議する
これらの対応がすべての案件で行われるわけではありません。
1. 資金使途違反の内容と理由を確認する
銀行が資金使途違反の疑いを把握した場合、まず実際にどのような資金移動があったのかを確認することがあります。
例えば、運転資金として融資した資金が社長個人へ送金されていた場合、その送金の目的を確認します。
社長への貸付けなのか、会社が社長から借りていた資金の返済なのか、その他の正当な支払いなのかによって、銀行の判断は異なります。
また、融資申込時にどのような説明を受けていたかも重要です。
2. 流用した資金を元に戻すよう求める
資金使途違反が判明した場合、銀行が流用した資金を会社へ戻すよう求めることがあります。
例えば、2,000万円の運転資金のうち500万円を社長への返済に使用していた場合、銀行がその500万円を会社へ戻すよう求めるケースです。
ただし、資金を戻したからといって、過去の資金使途違反が自動的になかったことになるわけではありません。
銀行は、資金を戻した経緯や再発防止策なども確認する可能性があります。
3. 違反に該当する金額の繰上返済を求める
銀行が、資金使途違反に該当する金額について、一部繰上返済を求める場合もあります。
例えば、2,000万円の運転資金融資のうち500万円が認められていない目的に使われていた場合、その500万円の返済を求めるという対応です。
ただし、銀行が一方的に返済を強制できるかどうかは、融資契約の内容などによって異なります。
また、会社の手元資金が不足している場合には、繰上返済によって資金繰りが悪化する可能性があります。
返済を求められた際には、返済の根拠や金額、期限について確認することが重要です。
4. 融資全額の一括返済を求める
資金使途違反の内容が重大な場合には、銀行が融資全額の返済を求める可能性があります。
例えば、融資申込時から実際とは異なる資金使途を説明していた場合や、違反の事実を隠していた場合などです。
ただし、資金使途違反があったという事実だけで、すべての融資について銀行が直ちに一括返済を請求できるわけではありません。
期限前に一括返済を請求できるかどうかは、融資契約の条項や期限の利益喪失に関する定め、具体的な違反内容などによって判断されます。
銀行から一括返済を求められた場合には、対象となる融資、契約上の根拠、返済期限などを確認する必要があります。
資金使途違反をすると今後の銀行融資は受けられないのか
資金使途違反が発覚した場合、既存融資への対応だけでなく、今後の銀行融資にも影響する可能性があります。
追加融資が難しくなる可能性がある
銀行は融資審査において、会社の財務内容や返済能力に加えて、経営者の説明の信頼性も確認します。
資金使途違反が判明した会社については、銀行が今後の融資に慎重になる可能性があります。
特に、故意に資金使途を偽っていた場合や、違反の説明が不誠実な場合には、銀行との信頼関係が大きく損なわれます。
その結果、追加融資を断られることも考えられます。
資金使途違反があれば二度と融資を受けられないのか
資金使途違反があった会社に対して、銀行が今後の融資を行わないと判断する場合はあります。
しかし、すべての資金使途違反について、永久に融資が受けられなくなると決まっているわけではありません。
違反の内容や原因、是正状況、再発防止策、会社の財務内容などによって判断は異なります。
重要なのは、違反の事実を正確に説明し、必要な是正を行い、今後同じ問題を繰り返さないことです。
信用保証協会付き融資で資金使途違反をした場合
信用保証協会付き融資の場合には、銀行だけでなく信用保証協会との関係にも注意が必要です。
信用保証協会への報告や協議が必要になる場合がある
信用保証協会付き融資では、銀行が信用保証協会の保証を受けて融資を行っています。
資金使途違反が判明した場合には、保証制度の条件や違反の内容に応じて、銀行が信用保証協会に報告したり、対応を協議したりすることがあります。
ただし、すべての資金使途違反について一律に同じ報告や措置が取られるとは限りません。
今後の保証付き融資に影響する可能性がある
信用保証協会が資金使途違反の事実を把握した場合、今後の保証審査で問題となる可能性があります。
例えば、新たな保証申込の際に、過去の資金使途違反について説明を求められる場合があります。
しかし、過去に資金使途違反があったからといって、将来の保証利用がすべて一律に不可能になると断定することはできません。
具体的な取扱いは、違反内容や保証制度、是正状況などによって異なります。
保証付き融資では銀行と信用保証協会の両方を意識する
信用保証協会付き融資で資金使途違反を指摘された場合には、銀行への説明だけでなく、信用保証協会の保証条件に関する確認も重要です。
経営者としては、銀行の担当者に、信用保証協会との協議が必要か、今後の保証利用にどのような影響が考えられるかを確認しましょう。
資金使途違反をしてしまった場合の対処法
資金使途違反が判明した場合には、問題を隠したり、銀行への説明を先延ばしにしたりすることは避けるべきです。
まず事実関係を整理し、銀行と対応を協議することが重要です。
1. 融資金を何に使ったのか整理する
最初に、融資金の使い道を正確に確認します。
確認する事項は次のとおりです。
- 融資実行日と融資金額
- 融資申込時に説明した資金使途
- 実際の資金移動の日付と金額
- 送金先と送金の目的
- 流用した資金が現在どこにあるか
- 会社の資金繰りへの影響
預金通帳、振込明細、会計帳簿などを確認し、事実関係を整理しましょう。
2. 資金使途違反となった理由を確認する
次に、なぜ当初の資金使途と異なる使い方をしたのかを整理します。
例えば、当初予定していた支払いが延期されたためなのか、急な資金不足が生じたためなのか、経営者が個人的な目的で使用したためなのかによって、問題の性質は異なります。
銀行に説明する際には、事実と異なる説明をしないことが重要です。
3. 銀行へ早めに相談する
資金使途違反の可能性がある場合には、融資を受けた銀行に早めに相談することをおすすめします。
銀行に発見されるまで何も説明しないという対応は、後から問題が判明した場合に信頼関係をさらに悪化させる可能性があります。
ただし、契約違反に該当するかどうかが不明確な場合や、銀行から法的な請求を受けている場合には、契約内容を確認し、必要に応じて弁護士などの専門家に相談することも重要です。
4. 是正方法を銀行と協議する
資金使途違反が確認された場合には、銀行と是正方法を協議します。
例えば、流用した資金を会社へ戻す方法や、対象金額の一部繰上返済などが考えられます。
ただし、会社の資金繰りが厳しい場合には、無理な返済によって事業継続が難しくなる可能性があります。
是正方法については、銀行の求める内容と会社の資金繰りを踏まえて検討する必要があります。
5. 再発防止策を示す
銀行との信頼関係を回復するためには、再発防止策も重要です。
例えば、融資金の使用前に資金使途を確認する仕組みを作る、社長個人との資金取引を管理する、関連会社への貸付けを行う際には事前に銀行へ相談する、といった対応が考えられます。
また、資金繰り表を作成し、融資金をどの支払いに使用する予定なのかを明確にすることも有効です。
資金使途違反への対応では、違反した資金をどうするかだけでなく、今後同じ問題を起こさないための管理体制を示すことが重要です。
銀行融資・資金繰りのメール相談
「銀行から資金使途違反を指摘された」「一括返済を求められるのではないかと不安」「今後の追加融資への影響が心配」といった経営者の方もいるでしょう。
資金使途違反への対応では、融資契約の内容、資金の流れ、会社の返済能力、銀行との協議状況を整理することが重要です。
銀行融資・資金繰りのメール相談
銀行融資の資金使途、銀行からの返済要請、追加融資、借入金管理や資金繰りに関するご相談をメールで受け付けています。
※融資の承認・実行や返済条件の変更を保証するものではありません。契約上の法的判断や紛争については弁護士などの専門家にご相談ください。
資金使途違反に関するよくある質問
Q1. 資金使途違反が発覚すると必ず一括返済になりますか?
必ず一括返済になるわけではありません。
銀行は違反内容や契約条件などを踏まえて対応を判断します。流用資金を元に戻すよう求められる場合や、一部繰上返済を求められる場合などもあります。
Q2. 運転資金を社長個人の口座に移すと資金使途違反になりますか?
送金の目的や融資申込時の説明などによって異なります。
例えば、会社の運転資金として借りた融資金を社長個人の投資に流用した場合には、資金使途違反となる可能性が高いと考えられます。
一方、会社が社長に対して負っている債務の返済などでは、銀行が承認した資金使途の範囲内かどうかを確認する必要があります。
Q3. 運転資金を別の銀行の借入金返済に使うと違反ですか?
銀行が運転資金として承認した融資金を、無断で別の借入金の返済に使用した場合には、資金使途違反となる可能性があります。
ただし、借換資金として承認されている場合には、借入金の返済そのものが違反となるわけではありません。
Q4. 資金使途違反は決算書から発覚しますか?
発覚するきっかけになる場合があります。
例えば、運転資金の借入れと同じ時期に社長への貸付金が大きく増加している場合には、銀行が資金使途を確認する可能性があります。
ただし、決算書の数字だけで資金使途違反を断定できるとは限りません。
Q5. 資金使途違反をすると信用保証協会の保証は受けられなくなりますか?
今後の保証審査に影響する可能性はありますが、すべてのケースで一律に保証利用が不可能になるわけではありません。
違反内容や保証制度、是正状況などによって判断が異なります。
Q6. 資金使途違反をした銀行から二度と融資を受けられませんか?
銀行が今後の融資を断る可能性はありますが、必ず永久に融資が受けられなくなるわけではありません。
違反内容、経営者の説明、是正対応、会社の財務状況などを踏まえて判断されます。
Q7. 資金使途違反をした資金を元に戻せば問題は解決しますか?
資金を元に戻すことが是正措置の一つになる場合はあります。
ただし、資金を戻しただけで違反の事実がなくなるわけではありません。銀行への説明や再発防止策なども重要です。
Q8. 銀行から一括返済を求められたらどうすればよいですか?
まず、対象となる融資、請求金額、返済期限、契約上の根拠を確認しましょう。
また、会社の資金繰りへの影響を整理し、必要に応じて銀行と対応を協議します。
期限の利益喪失や法的請求に関する問題がある場合には、弁護士などの専門家への相談も検討してください。
資金使途違反に対する銀行の対応のまとめ
銀行融資の資金使途違反は、融資申込時に説明し、銀行が承認した資金の使い道とは異なる目的に融資金を使用することです。
銀行は、融資の資金使途を前提に審査を行っているため、資金使途違反が発覚すると重大な問題として取り扱う場合があります。
資金使途違反で押さえたいポイント
- 資金使途違反が発覚しても必ず一括返済になるわけではない
- 銀行は違反の内容、金額、理由、是正状況などを確認する
- 流用資金を元に戻すよう求められる場合がある
- 一部繰上返済や融資全額の返済を求められる可能性がある
- 今後の追加融資や銀行との信頼関係に影響する可能性がある
- 信用保証協会付き融資では保証制度上の取扱いにも注意が必要
- 違反が判明した場合には、事実関係を整理して早めに銀行へ相談する
- 是正措置と再発防止策を示すことが重要
資金使途違反は、単に融資金を別の目的に使ったという問題にとどまりません。
銀行との信頼関係を損ない、今後の資金調達にも影響する可能性があります。
特に、会社の資金繰りが厳しい状況で資金使途違反が発覚すると、銀行からの返済要請や追加融資の見送りによって、さらに資金繰りが悪化するおそれがあります。
銀行融資を受ける際には、融資金を何に使うのかを明確にし、当初の予定と異なる使い方が必要になった場合には、事前に銀行へ相談することが重要です。
関連記事
資金使途違反と銀行融資の関係を理解するためには、融資審査や信用保証協会の取扱いについても確認しておくと役立ちます。
銀行融資の審査内容
銀行が融資の可否を判断する際に確認する主な審査項目について解説しています。
信用保証協会の審査の難易度
信用保証協会の審査で確認されるポイントや、審査に通らない理由について解説しています。
信用保証協会の審査は厳しい?難易度・通らない理由と追加書類を求められた場合
信用保証協会の事前相談
正式な保証申込前に行う事前相談の仕組みや、事前相談と正式審査の違いを解説しています。
銀行融資・資金繰りのメール相談
「銀行から資金使途違反を指摘された」「一括返済を求められる可能性がある」「今後の銀行融資が受けられるか心配」といった経営者の方もいるでしょう。
資金使途違反への対応では、融資金の使い道を整理し、銀行への説明方法と今後の資金繰りを検討することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の資金使途、銀行からの返済要請、追加融資、借入金管理や資金繰りに関するご相談をメールで受け付けています。
※融資の承認・実行や返済条件の変更を保証するものではありません。契約上の法的判断や紛争については弁護士などの専門家にご相談ください。