「銀行から信用保証協会付き融資を勧められたが、プロパー融資の方が費用は安いのではないか」
「保証協会付き融資では利息のほかに保証料が必要だが、どれくらい負担が増えるのだろうか」
「会社の資金繰りを考えると、どちらの融資を選んだ方がよいのだろうか」
銀行から事業資金を借りる際、このような疑問を持つ中小企業経営者は少なくありません。
銀行融資には、信用保証協会の保証を利用する融資と、保証を利用しないプロパー融資があります。
信用保証協会付き融資では、原則として銀行に支払う利息とは別に信用保証料が必要です。一方、プロパー融資には信用保証協会の保証料がありません。
しかし、これだけでプロパー融資の方が安いと判断することはできません。
結論から申し上げると、信用保証協会付き融資とプロパー融資のどちらが安いかは、金利、信用保証料、手数料、返済期間などを含めた総費用によって決まります。
この記事では、両者の費用の違いを具体的な数字で比較し、銀行が信用保証協会付き融資を勧める理由や、経営者が融資を選ぶ際の判断方法を説明します。
信用保証協会付き融資とプロパー融資の費用についての質問
中小企業経営者からの質問
近いうちに取引銀行から運転資金を借りる予定です。
銀行からは信用保証協会付き融資を案内されています。
しかし、信用保証協会付き融資では銀行への利息に加えて保証料が必要になると聞きました。
一方、プロパー融資では保証料が不要なので、そちらの方が費用は安いのではないかと思っています。
実際のところ、信用保証協会付き融資とプロパー融資では、どちらの費用が安いのでしょうか。
回答|利息と保証料を合計して比較する必要がある
信用保証協会付き融資では、銀行への支払利息と信用保証協会への保証料が主な費用になります。
一方、プロパー融資では信用保証料は不要ですが、銀行が信用リスクを直接負担するため、保証協会付き融資より高い金利が提示される場合があります。
そのため、保証料がないという理由だけでプロパー融資が安いとはいえません。
また、銀行の融資手数料などが発生する場合もあるため、最終的には両方の融資について具体的な条件を確認することが必要です。
信用保証協会付き融資とプロパー融資の費用の違い
最初に、両者の基本的な費用の違いを整理します。
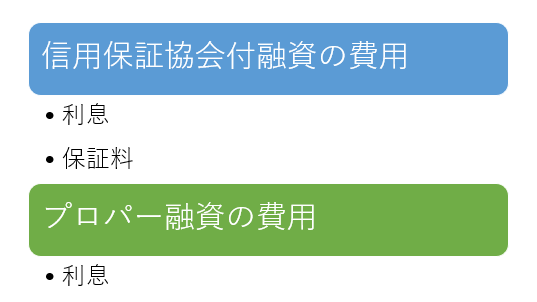
上の図は、両者の基本的な費用構造を示しています。
実際には、融資商品や契約条件によって事務手数料、担保設定費用などが発生する場合もあります。
| 費用 | 保証協会付き融資 | プロパー融資 |
|---|---|---|
| 銀行への利息 | 必要 | 必要 |
| 信用保証料 | 原則必要 | 不要 |
| 融資手数料 | 条件による | 条件による |
| 担保関連費用 | 担保条件による | 担保条件による |
信用保証協会付き融資の費用
信用保証協会付き融資では、主に次の費用が発生します。
- 銀行に支払う融資利息
- 信用保証協会に支払う信用保証料
- 融資契約に伴う手数料など
信用保証料は、信用保証協会が銀行融資を保証することに対する費用です。
保証料の金額は、保証制度、保証料率、借入金額、保証期間、返済方法などによって異なります。
自治体などによる保証料補助が利用できる場合もあります。
プロパー融資の費用
プロパー融資は、信用保証協会の保証を利用せず、銀行が自ら信用リスクを負担する融資です。
そのため、信用保証協会への保証料は必要ありません。
ただし、銀行への利息は必要であり、融資商品によっては手数料なども発生します。
保証料が不要であることと、融資全体の費用が安いことは同じではありません。
プロパー融資と信用保証協会付き融資はどちらを選ぶべきか
プロパー融資と信用保証協会付き融資には、それぞれメリットとデメリットがあります。
中小企業の経営者にとって重要なのは、どちらが優れた融資なのかということではなく、自社の財務内容や資金需要に合った融資を選ぶことです。
プロパー融資の主なメリット
- 信用保証協会への保証料が不要
- 信用保証協会の保証枠を使用しない
- 銀行の審査次第で比較的大きな金額の融資を検討できる
- 銀行から一定の信用評価を受けていることを示す材料になる
プロパー融資は、銀行が信用保証協会の保証を付けずに融資を行うものです。
そのため、信用保証料が発生しないというメリットがあります。
また、信用保証協会の保証枠を使用しないため、将来の資金需要に備えて保証枠を残しておくことができます。
ただし、プロパー融資にも銀行独自の融資限度額や与信管理上の制約があります。
必ず多額の融資を受けられるというわけではありません。
プロパー融資の主なデメリット
- 銀行が融資リスクを直接負担するため審査が慎重になる
- 業績や財務内容によっては利用が難しい
- 業績悪化時には追加融資を受けにくくなる場合がある
- 信用力によっては金利や担保などの条件が厳しくなる場合がある
プロパー融資は大企業だけが利用するものではありません。
中小企業や個人事業主でも、銀行が返済能力を認めればプロパー融資を受けられる場合があります。
ただし、銀行が直接融資リスクを負担するため、事業の収益力や財務内容、返済能力が重要になります。
信用保証協会付き融資の主なメリット
- 銀行が単独では融資を判断しにくい中小企業でも資金調達を検討しやすくなる
- 創業期など、十分な取引実績がない事業者も利用できる制度がある
- 自治体の制度融資などを利用できる場合がある
- 制度によっては保証料の補助や利子補給を受けられる場合がある
信用保証協会付き融資では、信用保証協会が銀行に対して融資の保証を行います。
そのため、銀行がプロパー融資では対応しにくい事業者についても、融資を検討できる場合があります。
ただし、信用保証協会の保証が付くからといって、融資が必ず承認されるわけではありません。
銀行と信用保証協会の双方で審査が行われます。
信用保証協会付き融資の主なデメリット
- 銀行に支払う利息とは別に信用保証料が発生する
- 保証制度ごとに対象者や資金使途などの条件がある
- 保証限度額や利用可能な保証枠に制約がある
- 銀行と信用保証協会の審査が必要になる
信用保証協会付き融資では、原則として信用保証料の負担があります。
ただし、自治体などの補助制度によって保証料負担が軽減される場合もあります。
そのため、プロパー融資の方が必ず資金調達コストが安いとは限りません。
金利、信用保証料、補助制度などを含めた総費用で比較することが重要です。
中小企業がプロパー融資を受けるために改善すべきこと
信用保証協会付き融資を利用している中小企業でも、将来的にプロパー融資を受けられる可能性があります。
そのためには、銀行が信用保証協会の保証なしでも融資できると判断するだけの信用力を高めることが重要です。
1.継続して利益を確保する
銀行がプロパー融資を検討する際に重要視するのが、事業から継続的に利益を確保できているかという点です。
一時的に黒字になっただけでなく、安定して利益を計上できることが望まれます。
売上高だけでなく、営業利益や経常利益の推移を確認してください。
2.自己資本を増やす
利益を積み重ねて自己資本を増やすことも、銀行の信用評価を高める方法です。
自己資本が厚い会社は、赤字が発生した場合でも財務面で一定の余力があります。
そのため、利益の蓄積によって財務内容を改善することが重要です。
3.借入金の返済負担を適正にする
銀行は、既存借入金の残高だけでなく、毎月の返済負担も確認します。
借入金が多く、事業から生み出される資金に対して返済額が過大な場合には、プロパー融資を受けることが難しくなる場合があります。
借入金の返済予定を一覧にし、資金繰りに無理がないか確認してください。
4.銀行との取引実績を積み重ねる
銀行との取引実績も重要です。
信用保証協会付き融資を約束どおり返済し、売上入金などの預金取引を継続することで、銀行が事業の実態を把握しやすくなります。
また、決算書や試算表を定期的に提出し、業績や資金繰りの状況を説明することも大切です。
ただし、取引期間が長いという理由だけでプロパー融資が受けられるわけではありません。
最終的には、銀行が信用保証協会の保証なしでも返済できると判断するだけの収益力と財務内容が必要です。
プロパー融資と信用保証協会付き融資を併用する考え方
中小企業では、プロパー融資と信用保証協会付き融資を併用する方法もあります。
例えば、通常の運転資金はプロパー融資を利用し、設備投資や一時的な資金需要について信用保証協会付き融資を利用する方法です。
また、業績が改善してきた段階で、銀行にプロパー融資の可能性を相談することも考えられます。
信用保証協会付き融資をすべてプロパー融資に切り替える必要はありません。
それぞれの融資の特徴を理解し、資金使途や返済期間、調達コスト、今後の資金需要を踏まえて組み合わせることが重要です。
中小企業の資金調達では、目先の金利だけでなく、将来も安定して銀行から資金を調達できる体制を整えることが大切です。
保証協会付き融資とプロパー融資はどちらが安い?具体例で比較
ここで、両者の費用を数字で比較してみましょう。
以下は仕組みを理解するための仮定例であり、実際の銀行の提示条件や信用保証料率を示すものではありません。
ケース1|プロパー融資の方が安い場合
借入金額1,000万円、借入期間5年、毎月元金均等返済で比較します。
| 比較項目 | 保証協会付き | プロパー |
|---|---|---|
| 借入金額 | 1,000万円 | 1,000万円 |
| 借入期間 | 5年 | 5年 |
| 金利 | 年1.5% | 年2.0% |
| 5年間の利息概算 | 約38万円 | 約51万円 |
| 信用保証料(仮定) | 30万円 | 0円 |
| 合計概算 | 約68万円 | 約51万円 |
※利息は毎月元金均等返済、金利一定、各月を簡便的に12分の1年として計算した概算です。保証料30万円は比較のための仮定額です。手数料などは含めていません。
この例では、プロパー融資の方が金利は高いものの、保証料が不要なため、総費用は約17万円安くなります。
ケース2|保証協会付き融資の方が安い場合
次に、同じ借入金額と期間で、プロパー融資の金利が年3.0%の場合を考えます。
| 比較項目 | 保証協会付き | プロパー |
|---|---|---|
| 金利 | 年1.5% | 年3.0% |
| 5年間の利息概算 | 約38万円 | 約76万円 |
| 信用保証料(仮定) | 30万円 | 0円 |
| 合計概算 | 約68万円 | 約76万円 |
※前の例と同じ計算条件です。
この例では、保証協会付き融資の方が総費用は約8万円安くなります。
同じ金額を同じ期間借りる場合でも、金利と保証料の組み合わせによって、どちらが安いかは逆転します。
なぜプロパー融資の金利が高くなる場合があるのか
銀行が融資金利を決める際には、融資先の返済能力や貸倒リスクなどを考慮します。
信用保証協会付き融資では、融資先が返済できなくなった場合、保証契約に基づいて信用保証協会が銀行に代位弁済を行います。
そのため、銀行にとっては信用リスクの一部が軽減されます。
一方、プロパー融資では信用保証協会の保証がないため、銀行が直接信用リスクを負担します。
こうした違いから、プロパー融資の方が高い金利を提示される場合があります。
ただし、財務内容が良好な会社や銀行との取引実績が充実している会社では、プロパー融資でも低い金利が提示されることがあります。
また、制度融資では金利条件が定められている場合もあります。
したがって、プロパー融資の金利が必ず保証協会付き融資より高いというわけではありません。
銀行が信用保証協会付き融資を勧める理由
経営者からすると、保証料が必要な融資よりもプロパー融資を利用したいと考えるのは自然なことです。
しかし、銀行が信用保証協会付き融資を勧めるのには理由があります。
銀行が融資の回収リスクを抑えられる
銀行は、融資先の財務内容や返済能力を審査します。
その結果、プロパー融資では信用リスクが大きいと判断される場合があります。
信用保証協会の保証を利用することで、銀行が融資を検討しやすくなる場合があります。
プロパー融資では希望金額に届かない場合がある
例えば、会社が2,000万円の運転資金を希望しているとします。
銀行がプロパー融資では1,000万円までしか対応できないと判断する一方、信用保証協会の保証を利用することで、希望金額に近い融資を検討できる場合があります。
ただし、信用保証協会付き融資も銀行と信用保証協会の審査があり、必ず希望額を借りられるわけではありません。
銀行は保証協会付き融資とプロパー融資を組み合わせる場合もある
会社の信用力や資金需要によっては、保証協会付き融資とプロパー融資を組み合わせる方法も考えられます。
その場合には、それぞれの融資条件と総費用を確認してください。
銀行融資・資金繰りのメール相談
「保証協会付き融資を勧められたが、プロパー融資と比較したい」
「保証料を含めると借入費用が高くなるのではないか」
「銀行から提示された融資条件が自社に適切なのかわからない」
融資の種類を検討する際には、利息や保証料だけでなく、毎月の返済額、返済期間、今後の資金繰りも確認することが重要です。
銀行融資、借入金管理、資金繰り改善についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や条件変更を保証するものではありません。
融資の総費用を比較するための5つの方法
1.銀行から両方の融資条件を確認する
まず、信用保証協会付き融資とプロパー融資の両方について、銀行に相談してください。
ただし、会社の財務内容などによっては、プロパー融資を利用できない場合があります。
その場合には、銀行がプロパー融資を難しいと判断する理由を確認することが重要です。
2.利息と保証料の総額を確認する
銀行から提示された金利だけでなく、借入期間全体の支払利息を試算してください。
信用保証協会付き融資では、信用保証料の実際の金額も確認します。
信用保証料には補助が適用される場合もあるため、会社が実際に負担する金額を確認してください。
3.融資手数料も含めて比較する
融資商品によっては、事務手数料や担保設定に伴う費用が発生する場合があります。
金利と保証料だけでなく、これらの費用も含めて比較してください。
4.毎月の返済額を比較する
融資の費用が安くても、返済期間が短ければ毎月の元金返済負担が重くなる場合があります。
例えば、同じ1,000万円の借入でも、3年返済と5年返済では毎月の返済額が異なります。
会社の資金繰りを考える際には、総費用と毎月の返済負担を分けて判断することが重要です。
5.将来の資金調達への影響を考える
信用保証協会付き融資には、保証限度額や利用条件があります。
将来さらに融資が必要になる場合には、保証協会の利用余力を確認することも重要です。
一方、プロパー融資では銀行の信用判断が重要になるため、財務内容や返済実績の改善が必要です。
今回の融資費用だけでなく、今後の資金需要も踏まえて借入方法を検討してください。
信用保証協会付き融資からプロパー融資へ切り替えるには
現在、信用保証協会付き融資を利用している会社でも、将来的にプロパー融資を受けられる可能性があります。
ただし、信用保証協会付き融資を問題なく返済しているだけで、必ずプロパー融資に切り替えられるわけではありません。
銀行は、会社の業績、財務内容、返済能力、銀行との取引実績などを確認します。
特に次のような改善は、銀行への説明材料になります。
- 黒字決算を継続する
- 営業キャッシュフローを改善する
- 借入金残高を適正な水準にする
- 自己資本を充実させる
- 試算表や資金繰り表を銀行に定期的に提出する
銀行に対しては、次のように相談するとよいでしょう。
「現在は信用保証協会付き融資を利用していますが、今後はプロパー融資も検討したいと考えています。どのような財務条件や返済実績が必要でしょうか」
このように、銀行が重視する改善項目を確認し、継続的に財務内容を改善することが重要です。
毎月確認すべき借入金と資金繰りの数字
信用保証協会付き融資とプロパー融資のどちらを利用する場合でも、借入金の管理が重要です。
1.銀行別の借入金残高
各銀行の借入残高と、保証協会付き融資・プロパー融資の内訳を確認します。
2.適用金利
借入金ごとの金利を把握し、金利の見直し時期も確認します。
3.信用保証料
新たな保証協会付き融資を利用する場合には、必要な保証料と支払時期を確認します。
4.毎月の元金返済額
借入金の元金返済が資金繰りに与える影響を確認します。
5.営業利益とキャッシュフロー
借入金を返済するための資金を本業で確保できているか確認します。
6.今後3か月から6か月の資金繰り
売上入金、仕入、人件費、税金、借入金返済などを反映した資金繰り表を作成します。
保証協会付き融資とプロパー融資の比較チェックリスト
銀行から融資を受ける前に、次の8項目を確認してください。
融資条件と総費用の確認
チェック数:0 / 8
プロパー融資を断られた場合はどうする?
銀行にプロパー融資を希望しても、信用保証協会付き融資でなければ対応できないと言われることがあります。
その場合には、無理にプロパー融資にこだわる必要はありません。
重要なのは、銀行がなぜプロパー融資を難しいと判断しているのかを確認することです。
例えば、業績や財務内容に問題がある場合には、利益の改善や借入金の削減などを進める必要があります。
また、現在の資金繰りが厳しい場合には、保証協会付き融資を利用して必要資金を確保する方が適切なこともあります。
ただし、融資を受ければ資金繰りの問題が解決するとは限りません。
赤字が続いている場合には、借入金の返済が新たな資金負担となるため、収益改善も同時に進める必要があります。
費用の安さだけを追求するのではなく、会社の返済能力と資金繰りに合った融資を選ぶことが重要です。
信用保証協会付き融資とプロパー融資の費用に関するよくある質問
Q.プロパー融資の方が必ず安いですか?
いいえ。プロパー融資は信用保証料が不要ですが、金利が高い場合には保証協会付き融資より総費用が高くなることがあります。
Q.保証協会付き融資の金利は必ず低いですか?
必ずしもそうではありません。金利は融資制度、会社の信用力、融資期間、銀行の判断などによって異なります。
Q.信用保証料は毎月支払うのですか?
信用保証料は一括で支払う取扱いが一般的ですが、保証制度や条件によって分割納付が認められる場合もあります。具体的な支払方法は銀行や信用保証協会に確認してください。
Q.信用保証協会付き融資を繰上返済すると保証料は戻りますか?
保証条件や返済状況などによって、信用保証料の返戻が生じる場合があります。ただし、必ず全額が戻るわけではありません。
Q.プロパー融資を受けるには何が必要ですか?
銀行が会社の信用力や返済能力を評価し、保証協会の保証なしでも融資できると判断することが必要です。安定した利益、財務内容、返済実績などが重要になります。
信用保証協会付き融資とプロパー融資の費用のまとめ
信用保証協会付き融資では、銀行への利息に加えて信用保証料が必要になります。
一方、プロパー融資では信用保証料は不要です。
しかし、プロパー融資の金利が保証協会付き融資より高くなる場合もあるため、どちらが安いかは一律には決まりません。
両者を比較する際には、次の点が重要です。
- 銀行に支払う利息の総額
- 信用保証料の実際の負担額
- 融資手数料などの費用
- 借入期間と毎月の返済額
- 会社の返済能力と資金繰り
- 将来の追加融資への影響
融資の費用を比較することは大切ですが、会社にとって最も重要なのは、必要な資金を確保し、無理なく返済できる状態を維持することです。
関連記事
保証協会付き融資からプロパー融資への借り換え
既存の保証協会付き融資をプロパー融資へ借り換える場合には、金利だけでなく保証料、繰上返済手数料、返済期間などを比較する必要があります。借り換えの費用と銀行審査を詳しく説明しています。
銀行融資の借り換えとは?メリット・デメリットと返済負担を減らす方法
銀行によって融資金利が違う理由
保証協会付き融資とプロパー融資では、銀行が負担する信用リスクが異なります。融資金利が銀行や融資条件によって異なる理由を詳しく説明しています。
銀行融資・資金繰りのメール相談
「保証協会付き融資とプロパー融資のどちらを選ぶべきか迷っている」
「銀行から提示された金利や保証料が適切なのかわからない」
「保証協会付き融資からプロパー融資へ切り替えたい」
こうした問題では、融資費用だけでなく、会社の財務内容、返済能力、銀行との取引状況、今後の資金繰りを総合的に確認することが重要です。
銀行融資、借入金管理、財務改善についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や条件変更を保証するものではありません。