「今年は売上が減少し、赤字決算になりそうです。赤字になると銀行から融資を受けられなくなるのでしょうか?」
「赤字を避けるために、保険を解約して利益を出した方がよいのでしょうか?」
「税理士に相談して、少しでも黒字にした方が銀行融資の審査に有利になりますか?」
中小企業の経営者にとって、赤字決算が銀行融資に与える影響は大きな心配事です。
確かに、赤字決算になると銀行の融資審査は慎重になる傾向があります。
しかし、赤字決算だからといって、銀行融資が必ず受けられなくなるわけではありません。
実際に銀行は、赤字決算の会社に対しても、事業の状況や返済見通しなどを確認したうえで融資を行う場合があります。
重要なのは、赤字になった理由と、今後どのように収益や資金繰りを改善していくのかを具体的に説明できることです。
また、保険の解約益や固定資産の売却益によって最終利益を黒字にしたとしても、それだけで銀行の評価が大きく改善するとは限りません。
この記事では、長年にわたり法人融資と融資審査に携わってきた銀行員の立場から、赤字決算に対する銀行の考え方、赤字でも融資を検討できる条件、決算前に注意すべきこと、銀行への説明方法を解説します。
この記事のポイント
- 赤字決算でも銀行融資を受けられる可能性はある
- 銀行は赤字の原因、継続性、返済能力を確認する
- 営業赤字と特別損失による最終赤字では、評価の仕方が異なる
- 保険解約益や資産売却益による最終黒字だけで、本業の収益力が改善したとは判断されない
- 赤字を隠すより、実現可能性のある改善計画を示すことが重要
- 融資の可否は業績改善見通しだけでなく、資金繰りや財務内容などを含めて判断される
赤字決算でも銀行融資は受けられる?
赤字決算でも、銀行から融資を受けられる可能性はあります。
ただし、黒字決算の会社に比べると、赤字の原因や今後の返済能力について詳しく確認されることが一般的です。
銀行が融資を行う際に重視するのは、融資した資金を契約どおりに返済してもらえるかという点です。
赤字決算は、事業から十分な利益を確保できていないことを示すため、返済能力に対する懸念材料になる場合があります。
赤字決算に対する銀行の基本的な考え方
銀行は融資先の業績を確認する際、利益が出ているかどうかを重要な判断材料とします。
赤字決算の場合、銀行は次のような点を確認します。
- 赤字は一時的なものか、何年も続いているものか
- 売上の減少による赤字か、原価や経費の増加による赤字か
- 本業の収益力は維持されているか
- 手元資金はどの程度あるか
- 既存借入金の返済に支障はないか
- 今後の業績改善が見込めるか
赤字決算であっても、原因が明確で、改善策が進んでおり、返済の見通しが立つ場合には、融資を検討できる可能性があります。
一方、赤字が長期間続き、資金繰りも悪化している場合には、銀行の融資姿勢は厳しくなりやすくなります。
赤字だから融資を断るという単純な判断ではない
銀行の融資審査では、決算書の利益だけでなく、事業の実態や将来の資金繰りなどを総合的に確認します。
例えば、前年まで黒字を続けていた会社が、一時的な売上減少によって赤字になった場合と、何年も営業赤字が続いている会社では、銀行の評価が異なることがあります。
赤字という決算結果だけでなく、その原因と今後の返済能力が重要です。
赤字決算を無理に黒字にした方が銀行融資に有利?
赤字決算になりそうな場合、保険の解約や固定資産の売却によって利益を計上し、最終的な当期純利益を黒字にすることを検討する経営者もいます。
しかし、銀行は当期純利益の数字だけを見て融資判断をするわけではありません。
固定資産の売却益で最終黒字にした決算書の例
次の損益計算書をご覧ください。
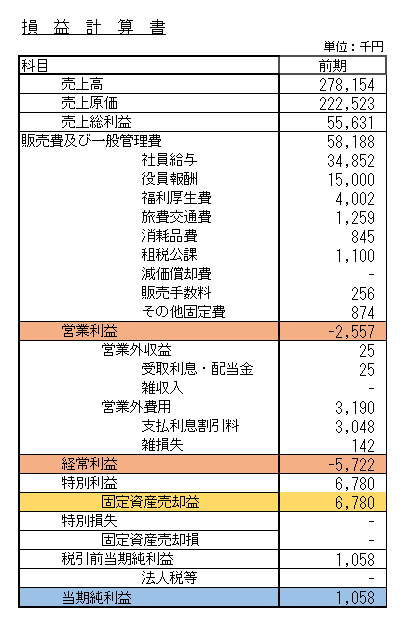
この決算書では、営業利益と経常利益は赤字ですが、固定資産の売却益によって最終的な当期純利益は黒字になっています。
会計上は当期純利益が黒字であることに間違いありません。
しかし、銀行はその黒字がどのように生じたのかを確認します。
固定資産の売却益は、通常、毎期継続して発生する利益ではありません。
そのため、銀行は固定資産売却益を除いた本業の収益力にも注目します。
銀行は営業利益や経常利益を確認する
銀行が会社の収益力を確認する際には、営業利益や経常利益が重要な判断材料になります。
営業利益は、本業によってどの程度の利益を確保できているかを示す指標です。
経常利益は、営業利益に営業外収益や営業外費用を加減した利益であり、継続的な事業活動から生じる損益を把握する際に参考になります。
そのため、営業利益が赤字で、固定資産売却益によって当期純利益が黒字になった場合には、銀行は本業の収益力に課題があると判断する可能性があります。
ただし、営業利益が赤字という理由だけで、すべての会社を同じように評価するわけではありません。
赤字の原因、減価償却費、資金繰り、今後の収益見通しなども確認します。
保険解約益で黒字にしても本業の改善とは限らない
生命保険などを解約し、解約返戻金によって利益が発生する場合もあります。
しかし、保険解約による利益も、通常は継続的な営業活動によって生じた利益ではありません。
銀行は、保険解約益によって最終黒字になったという事実だけでなく、解約益を除いた利益や資金繰りを確認します。
また、保険を解約すれば保障が失われることもあるため、決算を黒字にする目的だけで安易に解約することには注意が必要です。
銀行融資のためだけに一時的な利益を作るよりも、本業の収益力と返済能力を改善することが重要です。
銀行は営業赤字・経常赤字・最終赤字をどう評価する?
一口に赤字決算といっても、どの段階で赤字になっているかによって、銀行が確認するポイントは異なります。
| 赤字の種類 | 主な意味 | 銀行が確認する点 |
|---|---|---|
| 営業赤字 | 本業の営業活動で損失が発生 | 売上、原価、経費、本業の収益改善策 |
| 経常赤字 | 営業外損益も含めた経常的な損益が赤字 | 本業の利益、支払利息、営業外損益の内容 |
| 最終赤字 | 当期純利益が赤字 | 特別損失など一時的な要因の有無 |
営業赤字は本業の収益力に関係する
営業赤字は、本業の売上高から売上原価や販売費・一般管理費を差し引いた結果がマイナスになっている状態です。
営業赤字が続く場合、銀行は本業で十分な利益を確保できていないと考え、今後の改善見通しを詳しく確認します。
ただし、新規出店や設備投資に伴う一時的な費用増加などによって営業赤字になる場合もあるため、原因の確認が必要です。
経常赤字では借入金の利息負担なども確認する
営業利益が黒字であっても、支払利息などの営業外費用が大きい場合には、経常利益が赤字になることがあります。
この場合、銀行は借入金の残高や金利負担なども確認します。
本業の収益力がある程度確保されていても、借入金の負担が大きければ、返済能力に問題が生じる可能性があります。
特別損失による最終赤字は原因の確認が重要
営業利益や経常利益が黒字であっても、固定資産の売却損や減損損失などの特別損失によって、最終的な当期純利益が赤字になる場合があります。
この場合、銀行は特別損失の内容や継続性を確認します。
一時的な損失であり、本業の収益力や資金繰りに大きな問題がない場合には、営業赤字が続く会社とは異なる評価になる可能性があります。
赤字決算でも銀行融資を検討できる5つのケース
1.赤字の原因が一時的である
例えば、一時的な受注減少や特定の取引先の影響によって赤字になった場合です。
赤字の原因が明確で、すでに受注が回復しているなどの事情があれば、銀行に改善見通しを説明しやすくなります。
ただし、受注回復の見通しだけでなく、実際の受注状況や資金繰りを確認することが重要です。
2.過去の業績や財務内容が良好である
長年にわたり黒字決算を続け、自己資本や手元資金を十分に確保している会社が、一時的に赤字になった場合です。
銀行は直近の決算だけでなく、過去の業績や財務内容も確認します。
そのため、過去の経営実績が融資判断の材料になる場合があります。
3.赤字の改善策が具体的である
赤字の原因を分析し、売上の回復策や原価削減、経費削減などの改善策を実施している場合です。
例えば、採算の悪い取引の見直しや外注費の削減などによって、今後の利益改善が見込める場合があります。
重要なのは、改善策を説明するだけでなく、実際にどの程度の効果が見込めるかを示すことです。
4.資金繰りが安定している
赤字決算であっても、手元資金が十分にあり、既存借入金の返済に問題がない場合には、銀行が融資を検討できる可能性があります。
銀行は損益計算書だけでなく、預金残高や資金繰りの状況も確認します。
赤字決算だからといって、直ちに資金不足になるとは限りません。
5.融資の資金使途と返済原資が明確である
融資を申し込む際には、何に資金が必要なのか、どのように返済するのかを説明することが重要です。
例えば、受注済みの工事に必要な立替資金や、売掛金の回収までに必要な運転資金など、資金需要が具体的な場合には、銀行が融資の必要性を確認しやすくなります。
ただし、資金使途が明確であっても、返済能力が不足している場合には融資が難しくなることがあります。
赤字決算で銀行融資が難しくなりやすいケース
赤字決算でも融資を検討できる場合がある一方、次のような状況では銀行の融資審査が厳しくなりやすくなります。
- 営業赤字が何年も続いている
- 赤字の原因が明確になっていない
- 売上回復や経費削減の具体策がない
- 手元資金が不足している
- 既存借入金の返済負担が大きい
- 税金や社会保険料の未払いがある
- 借入金の返済が遅れている
- 今後の資金繰りを把握できていない
このような場合には、新たな融資を申し込む前に、資金繰りや経営改善策を整理することが重要です。
また、資金繰りが厳しい場合には、融資の申込みだけでなく、既存借入金の返済条件について銀行へ相談することも検討する必要があります。
赤字決算でも融資を受けるために銀行が確認する返済能力
赤字決算の会社に融資を検討する場合、銀行は返済能力を慎重に確認します。
その際には、利益だけでなく、キャッシュフローや借入金の返済負担なども確認します。
減価償却費を含めた返済原資の考え方
銀行が返済能力を確認する際には、税引後利益に減価償却費を加えた金額などを、簡便的な返済原資の目安として利用することがあります。
例えば、次のような会社を考えます。
| 項目 | 金額 |
|---|---|
| 税引後利益 | ▲200万円 |
| 減価償却費 | 500万円 |
| 簡便的な返済原資の目安 | 300万円 |
この例では、税引後利益は200万円の赤字ですが、減価償却費を加えると300万円となります。
ただし、これはあくまで簡便的な目安です。
実際の返済能力を確認する際には、売掛金や在庫、買掛金の増減、設備投資、税金の支払いなどによる資金の動きも考慮する必要があります。
また、年間の借入金返済額が返済原資を大きく上回る場合には、資金繰りが厳しくなる可能性があります。
利益が出ていても資金繰りが苦しい場合がある
銀行融資の返済には、実際に支払うことができる資金が必要です。
そのため、損益計算書が黒字でも、売掛金の回収が遅れている場合や在庫が増加している場合には、資金繰りが苦しくなることがあります。
反対に、赤字決算でも手元資金が十分にあり、資金繰りに余裕がある場合もあります。
銀行は赤字か黒字かという数字だけでなく、実際に返済できる資金が確保されるかを確認します。
赤字決算の会社が銀行に示すべき業績改善計画
赤字決算の会社が銀行に融資を相談する場合、今後の業績改善計画は重要な説明資料になります。
ただし、銀行に提出するためだけに、実現可能性の低い計画を作成することはおすすめできません。
売上が急増するだけの計画は説得力が弱い
例えば、今年の売上高が1億円で赤字になった会社が、翌年の売上高を突然2億円に増やす計画を作成したとします。
具体的な受注見込みや販売計画がなければ、銀行はその売上計画の実現可能性を慎重に判断します。
銀行にとって重要なのは、計画の数字が大きいことではなく、実現できる根拠があることです。
実現可能性のある改善策を示す
例えば、次のような改善策が考えられます。
- 採算の悪い取引や商品を見直す
- 仕入価格や外注費を見直す
- 販売価格の改定を進める
- 固定費を削減する
- 既存顧客からの受注を増やす
- 売掛金の回収条件を改善する
- 在庫の圧縮によって資金負担を減らす
改善策は、できるだけ具体的な数字で説明することが重要です。
改善計画は数字で説明する
例えば、次のような会社を考えます。
| 項目 | 改善前 | 改善後の計画 |
|---|---|---|
| 売上高 | 1億円 | 1億円 |
| 売上総利益率 | 20% | 23% |
| 売上総利益 | 2,000万円 | 2,300万円 |
| 販売費・一般管理費 | 2,500万円 | 2,300万円 |
| 営業利益 | ▲500万円 | 0円 |
この例では、売上高を増やさなくても、売上総利益率の改善と経費削減によって営業赤字を解消する計画になっています。
売上総利益率を3ポイント改善できる根拠や、経費を200万円削減する具体策があれば、銀行に説明しやすくなります。
もちろん、計画を作成しただけで融資が承認されるわけではありません。
実際の改善状況や資金繰り、返済能力なども確認されます。
赤字決算で銀行融資を申し込む前に準備したい資料
赤字決算の会社が銀行に融資を相談する際には、次のような資料を準備すると説明しやすくなります。
- 直近の決算書
- 最新の試算表
- 赤字の原因を整理した資料
- 今後の売上や利益の見通し
- 具体的な経営改善計画
- 資金繰り表
- 借入金の返済予定表
- 融資資金の使い道を説明する資料
銀行は、決算書だけでなく、決算後の業績がどのように推移しているかも確認します。
例えば、前期決算が赤字でも、今期の試算表で利益が改善していれば、銀行に説明する材料になります。
また、資金繰り表によって、いつ資金が不足するのか、融資を受けた後にどのように返済するのかを示すことも重要です。
赤字決算になりそうなときは銀行へいつ相談すべき?
赤字決算になりそうな場合には、決算が確定してから銀行に相談するのではなく、早めに相談することが重要です。
特に、今後の資金繰りに不安がある場合には、資金不足が発生する前に銀行へ状況を説明することをおすすめします。
決算前でも業績悪化を説明する
例えば、売上高が前年より減少し、今期の赤字が避けられない見通しであれば、その原因と今後の改善策を銀行に説明します。
銀行にとっては、赤字という結果だけでなく、経営者が状況を把握し、対応策を考えているかも重要な判断材料になります。
資金不足が深刻になる前に相談する
資金繰りが厳しくなってから融資を申し込むと、銀行の審査に必要な時間を確保できない場合があります。
また、資金不足が深刻になれば、返済能力に対する懸念も大きくなります。
そのため、赤字決算が見込まれる場合には、早めに資金繰り表を作成し、必要に応じて銀行へ相談することが重要です。
赤字決算と銀行融資に関するよくある質問
赤字決算になると銀行融資は必ず断られますか?
必ず断られるわけではありません。
赤字の原因、今後の業績改善見通し、資金繰り、財務内容、返済能力などによっては、融資を検討できる場合があります。
営業利益が赤字でも融資を受けられますか?
営業利益が赤字でも、融資を受けられる可能性はあります。
ただし、営業赤字は本業の収益力に関係するため、銀行は赤字の原因や改善見通しを詳しく確認することがあります。
保険を解約して黒字決算にした方がよいですか?
銀行融資のためだけに保険を解約することは、慎重に検討する必要があります。
保険解約益によって当期純利益が黒字になっても、本業の収益力が改善したとは限りません。
また、保険解約によって保障が失われる場合もあります。
固定資産を売却して最終黒字にすれば融資審査に有利ですか?
固定資産の売却益によって最終黒字になった場合でも、銀行は営業利益や経常利益などを確認します。
そのため、最終黒字になったという事実だけで融資審査が有利になるとは限りません。
ただし、不要資産の売却によって現預金が増え、借入金返済や資金繰りが改善する場合には、その効果も評価の対象になります。
赤字決算が2期連続でも銀行融資は可能ですか?
2期連続の赤字でも、融資を受けられる可能性はあります。
ただし、赤字が続いている場合には、銀行は収益改善の実現可能性や返済能力をより慎重に確認することがあります。
赤字決算の場合、信用保証協会の保証付き融資は利用できますか?
赤字決算であっても、信用保証協会の保証付き融資を検討できる場合があります。
ただし、金融機関の融資審査と信用保証協会の保証審査が必要であり、赤字の原因や返済能力などによって判断されます。
赤字決算の場合、日本政策金融公庫の融資は受けられますか?
赤字決算でも、日本政策金融公庫の融資を検討できる場合があります。
ただし、融資制度の条件や事業計画、資金使途、返済能力などによって審査されるため、必ず融資を受けられるわけではありません。
まとめ:赤字を無理に黒字にするより、改善策と返済見通しを示すことが重要
赤字決算になると、銀行の融資審査が慎重になる傾向があります。
しかし、赤字決算だからといって、銀行融資が必ず受けられなくなるわけではありません。
今回のポイントをまとめると、次のとおりです。
- 赤字決算でも銀行融資を受けられる可能性はある
- 銀行は赤字の原因、継続性、資金繰り、返済能力を確認する
- 営業赤字と一時的な特別損失による最終赤字では評価が異なる場合がある
- 保険解約益や固定資産売却益による最終黒字だけで、本業の収益力が改善したとは判断されない
- 赤字を隠すよりも、具体的で実現可能性のある改善計画を示すことが重要
- 融資の可否は改善計画だけでなく、財務内容や返済能力などを含めて判断される
- 資金繰りに不安がある場合には、早めに銀行へ相談する
赤字決算になりそうな場合、銀行融資への影響を心配して、無理に最終利益を黒字にしようとする必要はありません。
ただし、決算の数字を適正に計上することと、事業の収益力や資金繰りを改善することは別の問題です。
銀行融資を受けるために大切なのは、赤字を取り繕うことではなく、赤字の原因を把握し、今後の収益改善と返済の見通しを具体的に説明できるようにすることです。
関連記事
赤字でも銀行融資を受けるための考え方
赤字決算の会社が銀行融資を相談する際に、どのような点が重要になるのかを説明しています。
赤字でも倒産しない会社の特徴
赤字決算でも事業を継続できる理由や、利益と資金繰りの違いについて説明しています。
銀行融資の審査で重視されるポイント
銀行が融資の可否を判断する際に、どのような点を確認するのかを解説しています。
資金繰り表の見方と分析方法
赤字決算の会社が資金不足を早めに把握するための資金繰り表の活用方法を説明しています。
資金繰りが苦しいときの銀行への相談
資金繰りが厳しくなった場合に、銀行へ早めに相談する重要性と具体的な対応を説明しています。
銀行融資・資金繰りのメール相談
「赤字決算になりそうで、銀行融資を受けられるか不安です」
「赤字の原因を銀行にどのように説明すればよいかわかりません」
「業績改善計画や資金繰り表をどのように準備すればよいか悩んでいます」
このような場合には、赤字の原因と今後の資金繰り、返済能力を整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
銀行融資や資金繰りでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や特定の審査結果を保証するものではありません。