「本当は黒字だったのですが、税金を払いたくなかったので、節税のために赤字決算にしました」
中小企業の社長から決算書を受け取る際、このような説明を聞くことがあります。
社長としては、税金対策で赤字になっただけなので、銀行も実際には黒字の会社として評価してくれると考えているのかもしれません。
しかし、銀行の融資審査では、そのような説明がそのまま通用するわけではありません。
「わざと赤字にした」という説明だけで、銀行が赤字決算を黒字決算として評価することはありません。
今回は、節税目的で赤字決算となった飲食店が、その後、新店舗の出店融資を相談した事例を紹介します。
銀行の法人営業・融資審査の実務経験をもとに、赤字決算に対する銀行員の本音と、追加融資を受けるために必要な対応を説明します。
結論|「わざと赤字にした」という説明は銀行に通用するのか
結論から申し上げると、「税金対策でわざと赤字にしたので、本当は黒字です」という口頭説明だけでは、銀行の融資審査で赤字をなかったことにはできません。
銀行は、提出された決算書に記載された赤字を前提に融資審査を行います。
経営者が「本当は黒字」と説明しても、銀行にはその金額が正しいかどうかを確認できないためです。
ただし、銀行が赤字の原因を一切考慮しないという意味ではありません。
一時的な費用による赤字であり、通常の事業活動では十分な収益力があることを資料で確認できれば、融資審査で考慮される場合があります。
つまり、銀行に必要なのは「わざと赤字にした」という説明ではなく、赤字になった原因と、借入金を返済できる根拠なのです。
事例|売上好調だった飲食店が赤字決算になった
ある飲食店の社長と面談したときのことです。
その会社は複数の飲食店を経営しており、最近新しく出店した店舗の売上も好調でした。
社長からは、次のような説明を受けていました。
「新しく出したお店の売上が順調です。今期は前年比で大幅に売上が増える見込みなので、決算も良くなると思います」
銀行としても、売上が好調で利益が増えるのであれば、今後の融資取引を検討するうえで好ましい材料になります。
ところが、数か月後に提出された決算書は、予想とは大きく異なる内容でした。
提出された決算書は営業赤字・最終赤字
新店舗の売上が好調だったにもかかわらず、提出された決算書は営業赤字であり、最終損益も大幅な赤字でした。
以前の社長の説明と決算内容が一致しなかったため、赤字になった理由を尋ねました。
すると社長は、次のように説明しました。
「税金を払いたくなかったので、いろいろな経費を計上して赤字にしました。本当は大幅な黒字です」
社長としては、事業の売上は好調であり、赤字決算になったのは税金対策によるものだから、銀行融資には問題がないと考えていたようです。
しかし、銀行の受け止め方は異なります。
銀行が注目したのは赤字決算という事実
銀行は、社長の「本当は黒字」という説明だけで、決算書の赤字をなかったことにはできません。
決算書は、会社の一定期間の経営成績と財務状況を示す重要な資料です。
銀行はその決算書をもとに、収益力や返済能力を確認します。
したがって、赤字の原因が節税目的の支出であったとしても、銀行はまず赤字決算という事実を前提に審査を進めます。
「税金対策だから赤字は問題ない」という説明は、銀行融資の審査では通用しないのです。
「わざと赤字にした」に対する銀行員の本音
銀行員として、このような説明を受けたときに考えることがあります。
本当に節税目的だけで赤字になったのかわからない
経営者から「本当は黒字だった」と言われても、銀行にはその説明が正しいかどうか、すぐにはわかりません。
本当に一時的な経費を多く計上した結果なのか、それとも本業の収益力が低下して赤字になったのかを確認する必要があります。
仮に社長が「本当は1,000万円の黒字だった」と説明しても、根拠となる資料がなければ、その金額を返済能力の判断に使うことは困難です。
節税したことよりも返済能力が気になる
銀行が融資審査で最も重視することの一つは、貸したお金が返済されるかどうかです。
社長が税金を減らしたかった事情は理解できても、そのことと借入金の返済能力は別の問題です。
銀行としては、赤字の理由だけでなく、現在どれだけ利益を生み出しているのか、今後の返済資金を確保できるのかを確認します。
利益を減らすことが銀行取引に有利になるわけではない
節税を目的として利益を減らした結果、決算書が赤字になれば、銀行の評価に影響する場合があります。
例えば、追加融資の審査が慎重になったり、融資金額や返済条件の見直しを求められたりする可能性があります。
また、信用リスクの評価によっては、融資金利に影響する場合もあります。
ただし、赤字決算になっただけで必ず金利が上がるわけではありません。金利や融資条件は、財務内容、担保・保証、融資制度などを踏まえて決まります。
税金を減らすことができても、そのために将来の資金調達が難しくなるのであれば、経営全体として得策とは限りません。
赤字決算の飲食店から追加出店の融資相談があった
その後、この飲食店の社長から新しい店舗を出店したいという相談を受けました。
新店舗の開設には、店舗の内装工事費、厨房設備、保証金などの資金が必要になります。
社長は、これらの資金について銀行からの融資を希望していました。
社長は「本当は黒字だから大丈夫」と考えていた
社長は、前期の決算が赤字であったことについて、引き続き税金対策によるものだと説明しました。
本来の事業は好調であり、次の店舗を出店しても問題なく返済できるという考えです。
しかし、銀行としては、その説明だけで融資を判断することはできません。
銀行が確認したいのは、実際の利益や資金繰り、既存店舗の収益力、そして新店舗の出店後に借入金を返済できるかどうかです。
追加出店の融資は既存事業の返済能力も問われる
新しい店舗を出店する場合、銀行は新店舗の売上予測だけを見て融資を判断するわけではありません。
既存店舗の収益状況や、会社全体の返済能力も確認します。
既存店舗が十分な利益を確保していれば、新店舗の開業当初に売上が計画を下回っても、会社全体で資金繰りを支えられる可能性があります。
一方、既存事業が赤字で資金繰りに余裕がなければ、新店舗の立ち上がりが遅れた際に、会社全体の資金繰りが一層厳しくなるおそれがあります。
今回の飲食店も、提出された決算書が赤字であったため、銀行は新店舗への追加融資について慎重に判断する必要がありました。
なお、この事例について、追加融資が最終的に承認されたか、否決されたかという結果は、ここでは断定しません。
銀行が赤字決算の追加融資を慎重に判断する理由
銀行融資の審査では返済能力が重要
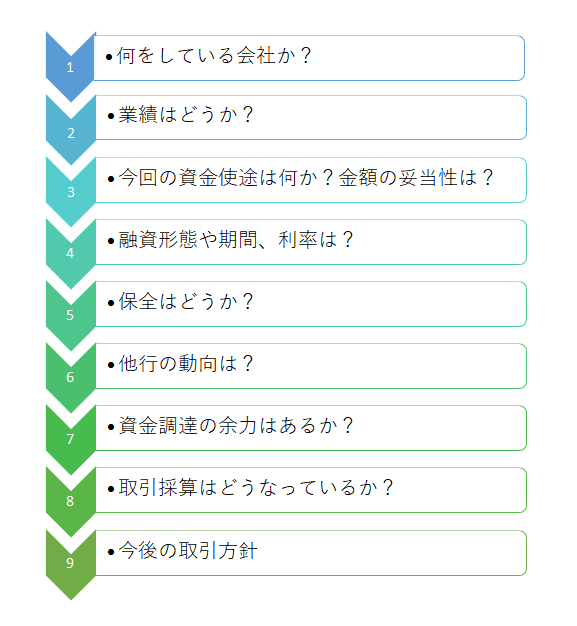
この図は、銀行融資の審査で確認する主な事項と、その流れを示したものです。
実際の審査手順は銀行や融資制度によって異なりますが、返済能力の確認は重要なポイントです。
銀行が融資した資金を回収できなければ、貸倒という損失が発生する可能性があります。
そのため、銀行は融資先の収益力、財務内容、資金繰りなどを確認します。
赤字決算は返済能力に対する懸念材料になる
会社が継続的に赤字を計上している場合、本業から十分な利益を生み出せていない可能性があります。
ただし、会計上の赤字と現金の減少は必ずしも一致しません。
例えば、減価償却費は費用として計上されますが、その計上時点では現金支出を伴いません。
また、売掛金の回収や在庫の増減などによっても、実際の資金繰りは変わります。
銀行は赤字という数字だけでなく、赤字の原因や実際の返済原資も確認します。
新店舗の売上予測だけでは返済能力を証明できない
飲食店の新規出店では、出店後の売上が計画どおりになるとは限りません。
- 開業当初の来店客数が予想より少ない
- 食材費や人件費が計画より高くなる
- 人員確保に時間がかかる
- 広告宣伝費などの追加支出が発生する
- 開業後の運転資金が想定以上に必要になる
既存事業が赤字の場合には、こうした事態に対応できる資金的な余裕があるかどうかが重要になります。
銀行は赤字の原因をどこまで考慮するのか
一時的な費用による赤字は考慮される場合がある
銀行が赤字の原因を一切考慮しないわけではありません。
例えば、一時的な修繕費や特別な損失によって赤字になった場合には、その内容を確認することがあります。
その費用が一時的なものであり、通常の事業活動では利益を確保できていることが客観的に確認できれば、銀行はその事情を考慮する場合があります。
ただし、費用を支払ったことで現金が減少している場合には、その資金繰りへの影響も確認されます。
減価償却費が赤字の原因となっている場合
減価償却費は、会計上の利益を減少させる一方、計上時点で現金の支出を伴わない費用です。
そのため、銀行は減価償却費を踏まえて返済原資を分析する場合があります。
ただし、減価償却費が多いから赤字決算を問題視しないということではありません。
設備の維持更新に必要な資金や、借入金の返済負担も確認する必要があります。
適法な節税と不適切な経理処理は区別する
税金の負担を抑えるために、適法な制度を活用すること自体に問題はありません。
一方、実際には発生していない経費を計上したり、売上を意図的に除外したりすることは、適法な節税とは異なります。
また、支出した金額がすべてその期の費用になるわけではありません。
税務・会計上の適切な処理を行うことが前提です。
銀行に評価してもらうために必要なのは、数字を操作することではなく、正確な決算書と客観的な説明資料を準備することです。
銀行融資・資金繰りのメール相談
「節税のために赤字決算となり、追加融資が心配」「新店舗を出したいが、前期が赤字なので銀行に相談しにくい」「銀行に赤字の理由をどのように説明すればよいかわからない」といったお悩みはありませんか。
銀行の法人融資・審査実務の考え方を踏まえ、銀行への説明方法や資金繰り改善の方向性についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の承認・実行や資金繰り改善の成果を保証するものではありません。税務上の判断は税理士等にご確認ください。
赤字決算後に追加融資を受けるための5つの準備
1.既存事業の収益状況を整理する
今回の飲食店のように複数店舗を経営している場合には、店舗ごとの売上や利益の状況を整理してください。
会社全体が赤字であっても、すべての店舗が赤字とは限りません。
店舗別の収益状況を把握することで、赤字の原因や改善すべき課題が明確になります。
- 店舗別の売上実績と利益状況
- 食材費率や人件費率の推移
- 家賃など固定費の負担状況
- 直近の月次試算表
2.赤字の原因を具体的な資料で説明する
赤字の原因が節税目的の支出である場合には、何にいくら支出したのかを明確にする必要があります。
単に「経費を多く計上した」という説明では不十分です。
支出の内容、一時的なものかどうか、翌期以降の発生見込みなどを整理してください。
- 経費の内訳資料
- 一時的な支出の請求書や契約書
- 前期と今期の損益比較表
- 赤字の原因を整理した説明資料
3.新店舗の収支計画を現実的に作成する
新店舗の出店融資では、売上計画だけでなく利益計画も重要です。
例えば、売上が計画どおりになった場合だけでなく、計画を下回った場合にも資金繰りを維持できるかどうかを確認します。
- 出店場所と立地の特徴
- 想定客数と客単価
- 食材費や人件費の見込み
- 家賃や水道光熱費などの固定費
- 開業時の設備投資額
- 開業後に必要な運転資金
- 借入金の返済計画
4.既存借入金を含めた返済計画を確認する
追加出店のために新たな融資を受ければ、借入金の残高や毎月の返済負担が増加します。
例えば、既存借入金の年間返済額が600万円で、新店舗の融資によって年間返済額が240万円増えるとします。
この場合、年間返済額は合計840万円になります。
銀行は、会社全体として、この返済額を無理なく負担できるかどうかを確認します。
※金額は説明用の仮定です。実際の返済能力は、利益、減価償却費、運転資金の増減、税金支払いなどを踏まえて検討する必要があります。
5.出店後の資金繰り表を作成する
新店舗の出店では、内装工事費や設備購入費などの初期費用に加え、開業後の運転資金も必要になります。
特に開業当初は、売上が安定するまでに時間がかかる場合があります。
月別の資金繰り表を作成し、次の点を確認してください。
- 出店時に必要な資金はいくらか
- 自己資金をいくら投入できるか
- 開業後の資金不足に対応できるか
- 売上が計画を下回った場合でも支払いを継続できるか
- 既存借入金と新規借入金を返済できるか
銀行にとって重要なのは、新店舗が成功するという経営者の自信だけでなく、計画が下振れした場合にも資金繰りを維持できるかという点です。
行き過ぎた節税が銀行からの資金調達に与える影響
利益は銀行が返済能力を判断する重要な材料
銀行は、会社が事業活動からどの程度の利益や資金を生み出しているかを確認します。
継続的に利益を確保できる会社は、借入金の返済能力を評価しやすくなります。
一方、赤字が続いている会社では、今後の返済能力に対する懸念が大きくなります。
税金の負担を抑えるための支出であっても、その結果として利益が減少すれば、融資審査上の評価に影響する場合があります。
節税のための支出が資金繰りを悪化させる場合もある
例えば、税金の負担を減らすために、事業上必要な支出を前倒しした場合を考えます。
その支出によって課税所得が減少する可能性はありますが、現金を支払えば手元資金も減少します。
税金が減ることと、手元資金が増えることは同じではありません。
節税対策を検討する際には、税額だけでなく、支出後の資金繰りも確認する必要があります。
今後の資金調達も考慮した財務管理が必要
銀行との融資取引を安定させるためには、利益を確保し、借入金の返済能力を維持することが重要です。
特に、今後も店舗展開や設備投資を予定している会社では、追加融資が必要になる場合があります。
節税だけを優先するのではなく、将来の資金調達も考慮した財務管理が必要です。
別の経営者が語った「現金を貯めるコツは税金を支払うこと」
銀行員として多くの中小企業経営者と接する中で、ある社長から印象的な言葉を聞いたことがあります。
「現金を貯めるコツは、きちんと税金を支払うことです」
その社長が経営する会社は、財務内容が良好であり、銀行からの資金調達に大きな問題を抱えていませんでした。
もちろん、税金を多く支払えば必ず現金が増えるという意味ではありません。
この言葉の背景には、税金を減らすためだけに不要な支出を増やすのではなく、必要な利益を確保し、事業で生み出した資金を会社に残していくという経営姿勢があると考えられます。
利益を確保し、税金を支払ったうえで資金を蓄積していくことは、会社の財務基盤を強くすることにつながります。
自社の状況を確認してみましょう【8項目】
赤字決算の後に追加融資や新規出店を検討している場合、次の項目を確認してください。
赤字決算後の追加融資・出店計画チェックリスト
確認できた項目:0 / 8
チェックできなかった項目がある場合には、銀行に融資を申し込む前に、決算書や試算表、資金繰り表などを使って整理することをおすすめします。
赤字決算と銀行融資に関するよくある質問
Q.税金対策でわざと赤字にしたと説明すれば融資は受けられますか?
その説明だけで融資を受けられるわけではありません。銀行は赤字決算を前提に、赤字の原因や返済能力を確認します。
Q.赤字決算でも追加融資を受けられる場合はありますか?
あります。赤字の原因が一時的なもので、直近の業績改善や返済能力を確認できる場合には、融資を検討できる可能性があります。
Q.「本当は黒字だった」と銀行に説明すれば評価は変わりますか?
口頭説明だけで評価が変わることは通常ありません。一時的な費用などの内容を客観的な資料で示せれば、銀行がその事情を考慮する場合があります。
Q.赤字決算になると銀行融資の金利は上がりますか?
赤字決算によって信用リスクの評価が変わり、金利に影響する場合はあります。ただし、必ず金利が上がるわけではなく、財務内容や融資条件などによって異なります。
Q.赤字決算の後、新店舗の出店融資を申し込むには何が必要ですか?
赤字の原因を整理した資料、直近の試算表、既存店舗の収益状況、新店舗の収支計画、資金繰り表、既存借入金の返済予定表などを準備することが重要です。
まとめ|「わざと赤字にした」ではなく返済能力を示すことが重要
今回の飲食店の事例では、売上が好調であったにもかかわらず、節税を目的とした経費計上によって赤字決算となりました。
その後、社長は新店舗の出店資金について銀行に融資を相談しましたが、銀行は「本当は黒字だった」という説明だけで赤字決算を黒字として評価することはできません。
重要なポイントをまとめると、次のとおりです。
- 「わざと赤字にした」という説明だけでは、銀行は赤字決算を黒字として評価しない
- 銀行は赤字決算を前提に、収益力と返済能力を審査する
- 赤字の原因が一時的なものであれば、客観的な資料によって考慮される場合がある
- 赤字決算は追加融資や融資条件の判断に影響する可能性がある
- 節税を考える際には、税金だけでなく資金繰りと将来の銀行融資への影響も確認する
- 赤字決算後の追加融資では、直近の業績、返済計画、資金繰り表を準備する
銀行が確認したいのは、「本当は黒字だった」という言葉ではなく、会社が実際に借入金を返済できるという根拠です。
将来の設備投資や追加融資を予定している会社では、節税と財務内容のバランスを考え、日頃から収益力と資金繰りを管理していくことが大切です。
関連記事
赤字決算でも銀行融資を受けるための準備
赤字決算の会社が銀行に融資を申し込む際に、どのような資料や説明が必要になるのかを解説しています。
一時的な赤字を銀行に説明する方法
一過性の損失が発生した場合、銀行がどのように受け止めるのかを確認できます。
試算表が銀行融資の審査に与える影響
銀行が直近の試算表で何を確認するのか、融資審査の実務的な視点から解説しています。
銀行融資・資金繰りのメール相談
「節税のために赤字決算となり、追加融資が心配」「銀行から赤字決算を理由に融資を断られた」「新店舗の出店資金を借りたいが、既存借入金の返済も負担になっている」といったお悩みはありませんか。
銀行の法人融資・融資審査の実務経験をもとに、銀行への説明方法や資金繰り改善に向けた課題を整理します。
※ご相談はメールで受け付けています。融資の承認・実行や資金繰り改善の成果を保証するものではありません。税務上の判断は税理士等にご確認ください。