「赤字決算になってしまったが、銀行から追加融資を受けられるだろうか」
「資金繰りが厳しいため融資が必要なのに、銀行から赤字を理由に断られてしまった」
「銀行に融資を相談する前に、どのような資料を準備すればよいのかわからない」
赤字決算となった中小企業の経営者から、このような相談を受けることがあります。
確かに赤字決算は銀行融資の審査においてマイナス材料です。しかし、赤字だからといって銀行融資が絶対に受けられないわけではありません。
実際の銀行融資の現場でも、赤字決算の会社に対して追加融資を行うケースはあります。
ただし、赤字企業への融資では、黒字企業以上に資金使途、業績改善の見込み、資金繰り、返済能力を慎重に確認します。
この記事では、長年にわたり法人融資の営業や審査に携わってきた銀行員の実務経験をもとに、赤字でも銀行融資を受けるための具体的な方法を説明します。
赤字でも銀行融資を受けることは可能なのか
結論から申し上げると、赤字決算でも銀行融資を受けられる可能性はあります。
銀行融資の審査では、赤字額だけで融資の可否が決まるわけではありません。
銀行が重視するのは、主に次の4つです。
- 赤字になった原因は何か
- 現在の業績は改善しているのか
- 今回の融資によって資金繰りは安定するのか
- 既存借入金と追加融資を返済できる見込みがあるのか
例えば、前期は赤字だったものの、今期は売上が回復し、毎月の営業利益が黒字になっている会社があります。
一方、赤字が年々拡大し、今回融資を受けても数か月後には再び資金不足になる会社もあります。
両社は同じ赤字決算でも、銀行から見た融資の返済可能性は異なります。
したがって、赤字の会社が銀行融資を受けるには、現在の経営状況と今後の改善見通しを具体的に説明することが重要です。
赤字決算になると銀行融資が難しくなる理由
まず、銀行が赤字決算に対して慎重になる理由を説明します。
銀行が最も重視するのは融資の返済能力
銀行は融資を行うことによって利息収入を得ています。
しかし、融資を実行しただけでは銀行の仕事は終わりません。
約束された期日に利息と元本を回収し、最終的に融資を完済してもらう必要があります。
もし融資先の資金繰りが悪化し、融資の回収ができなくなれば、銀行は貸倒損失を被る可能性があります。
そのため銀行は、融資の審査で返済能力を重視します。
赤字決算に対する銀行員の考え方
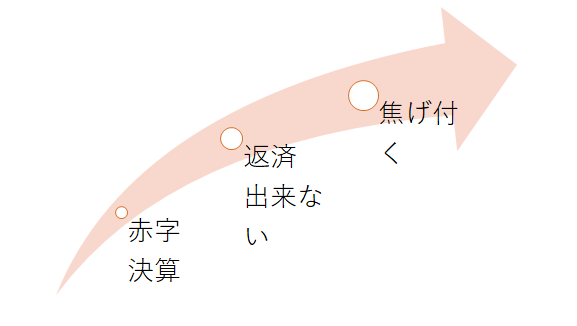
上の図は、赤字決算に対して銀行員が抱く一般的な懸念を示したものです。
赤字が続くと自己資本が減少し、財務内容が悪化します。
また、事業から十分な資金を生み出せない状態が続けば、借入金の返済に必要な資金が不足する可能性があります。
ただし、会計上の赤字と現金収支の赤字は必ずしも一致しません。
減価償却費など現金支出を伴わない費用がある一方、借入金の元本返済は通常、損益計算書の費用には計上されません。
銀行は決算書の赤字額だけではなく、実際の資金繰りと返済能力を確認しています。
赤字でも銀行融資を受けられる可能性がある3つのケース
赤字決算であっても、銀行が融資を検討しやすくなるケースがあります。
1.赤字額が減少し業績が改善している
赤字が続いていても、その金額が毎年減少している場合には、銀行が改善傾向を評価することがあります。
例えば次のような会社です。
| 決算期 | 経常損益 |
|---|---|
| 3期前 | ▲1,500万円 |
| 2期前 | ▲800万円 |
| 前期 | ▲200万円 |
| 今期計画 | 300万円 |
※説明のための架空の数値です。
この会社は前期まで赤字ですが、赤字額が減少しており、今期は黒字転換を計画しています。
もちろん、計画どおりに黒字化する根拠が必要ですが、改善の実績があることは銀行に説明する材料となります。
2.赤字の原因が一時的なものである
役員退職金、不良在庫の処分損、保有不動産の売却損など、一時的な損失によって赤字になった場合です。
通常の営業活動では利益を確保できているのであれば、銀行が赤字の内容を区別して評価する可能性があります。
ただし、一時的な損失であっても現預金や自己資本が大きく減少していれば、融資審査への影響は残ります。
一時的な赤字を銀行にどう説明するかについては、別の記事で詳しく解説しています。
3.主力銀行が事業継続を支援する必要性を認めている
長年取引している会社が一時的な業績不振に陥った場合、主力銀行が事業継続を支援するために追加融資を検討することがあります。
主力銀行は融資先の経営状況や取引実績を把握しており、今後の改善見通しについても判断材料を持っているためです。
ただし、取引が長いという理由だけで融資を受けられるわけではありません。
事業継続の見通し、資金繰りの安定、返済能力などについて銀行の理解を得る必要があります。
赤字でも銀行融資を受けるために準備すべき3つの書類
赤字決算の会社が銀行へ融資を申し込む際には、通常の決算書に加えて、次の3つの資料を準備することをおすすめします。
赤字企業の融資相談で重要な3つの資料
- 直近の試算表
- 今後6〜12か月程度の資金繰り予定表
- 具体的な業績改善計画
銀行によって提出書類は異なりますが、赤字の会社への融資審査では、これらの資料が重要な判断材料となります。
1.試算表で現在の業績を示す
決算書は過去の一定期間の業績を示すものです。
銀行が知りたいのは、前期の赤字だけでなく、現在の業績がどうなっているかという点です。
そのため、直近の試算表を準備します。
例えば、前期は年間500万円の赤字だった会社が、今期の上半期では経常利益200万円を確保している場合です。
銀行に対して、前期の赤字から改善していることを具体的に説明できます。
可能であれば、前年同期と比較した売上高、粗利益率、営業利益、経常利益を示してください。
特に、赤字が縮小している理由を数字で説明できることが重要です。
2.資金繰り予定表で融資後の資金不足がないか確認する
赤字企業への融資で銀行が警戒することの一つが、融資を実行しても短期間のうちに再び資金不足になることです。
例えば、今回500万円を融資しても、3か月後に再び500万円の資金不足が発生するのであれば、銀行は追加融資に慎重になります。
このため、今後6〜12か月程度の資金繰り予定表を作成し、融資後の資金繰りを確認する必要があります。
資金繰り予定表には次の項目を反映します。
- 月初の現預金残高
- 売上代金の入金予定
- 仕入代金や外注費の支払予定
- 給与、家賃、その他経費の支払予定
- 税金や社会保険料の納付予定
- 既存借入金の元本返済と利息支払い
- 今回希望する融資の入金と返済予定
- 月末の現預金残高
資金繰り表を作成することにより、必要な融資金額とその時期を把握することができます。
銀行への相談では、「いくら借りたいか」だけでなく「なぜその金額が必要なのか」を説明することが大切です。
3.業績改善計画で返済能力の回復を示す
赤字企業への融資では、今後どのように業績を改善するのかという説明が重要になります。
ただし、銀行が求めているのは、根拠のない大幅な売上増加計画ではありません。
具体的な対策に基づく、実現可能性のある計画です。
例えば次のようなものです。
- 既存取引先からの追加受注によって毎月の売上を100万円増やす
- 仕入先との価格交渉によって粗利益率を2ポイント改善する
- 採算の悪い商品を見直して利益率を改善する
- 不採算事業所の整理によって毎月の固定費を30万円削減する
- 売掛金の回収期間を短縮して資金繰りを改善する
このような対策について、実施時期、担当者、金額、進捗状況を明確にすると、銀行が計画を評価しやすくなります。
銀行に評価される業績改善計画の作り方
ここでは、業績改善計画をどのように数字に落とし込むかを具体的に説明します。
改善計画は売上と費用を分けて考える
例えば、現在の毎月の経常損益が50万円の赤字となっている会社を考えてみましょう。
この会社が次の改善策を計画したとします。
| 改善項目 | 月間損益への改善効果 |
|---|---|
| 現在の経常損益 | ▲50万円 |
| 追加受注による粗利益増加 | +25万円 |
| 仕入原価の削減 | +15万円 |
| 固定費の削減 | +20万円 |
| 改善後の経常損益 | +10万円 |
※説明のための架空の数値です。各改善効果は重複せず、その他の条件が変わらないものと仮定しています。
この計画では、月50万円の赤字を解消し、月10万円の黒字へ改善する見通しとなっています。
しかし、数字を並べただけでは銀行は納得しません。
追加受注は契約済みなのか、仕入原価の削減は交渉済みなのか、固定費削減はいつから実現するのかといった根拠が必要です。
計画が実現しなかった場合も想定する
銀行に説明する際には、計画どおりに売上が回復しなかった場合の対応も検討しておくとよいでしょう。
例えば、追加受注による粗利益増加が予定の半分にとどまった場合、どの程度の赤字が残るのかを確認します。
その場合にも資金繰りを維持できるのか、追加の経費削減が必要なのかを検討してください。
楽観的な計画だけでなく、計画未達の場合の資金繰りまで把握していることは、銀行との相談でも重要です。
赤字企業の融資審査で銀行が確認する4つのポイント
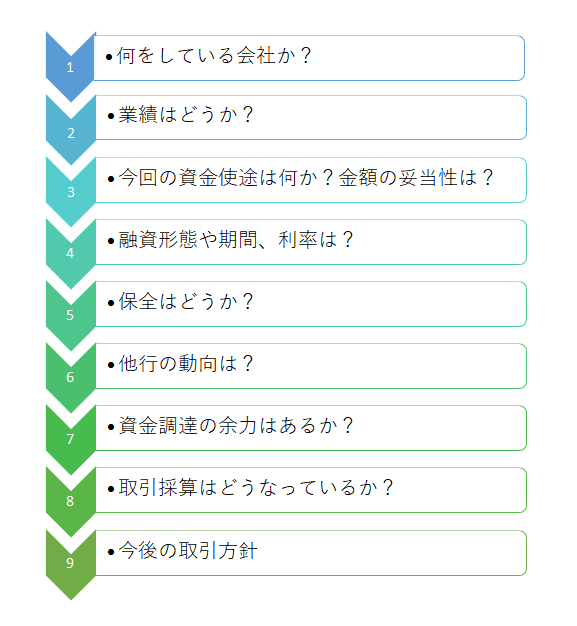
上の図は銀行融資の審査の流れを示したものです。
銀行では、融資の申し込みを受けると、決算書、資金使途、返済能力、保全状況などを確認し、所定の審査を行います。
赤字企業の場合には、特に次の4点が重要になります。
1.業績改善の見込みはあるか
赤字が今後も続くのか、それとも改善する見込みがあるのかを確認します。
試算表や受注状況、経費削減の実績などが判断材料になります。
2.今回の融資で資金繰りは安定するか
融資を実行しても、すぐに資金不足が発生するのであれば、銀行は慎重になります。
資金繰り予定表を使い、必要な融資金額と今後の資金収支を確認します。
3.他の取引銀行の対応はどうなっているか
複数の銀行から融資を受けている場合には、他の取引銀行の融資残高や返済状況も重要です。
例えば、ある銀行が追加融資を検討していても、別の銀行で多額の返済が予定されていれば、会社全体の資金繰りは厳しくなる可能性があります。
そのため、取引銀行別の借入金残高、毎月の返済額、返済期日を整理しておくことが必要です。
4.返済が困難になった場合のリスクはどうか
銀行は融資の返済能力を基本として審査しますが、担保や信用保証協会の保証などの保全状況も確認します。
信用保証協会の保証付融資であれば、赤字企業でも融資を検討できる場合があります。
ただし、信用保証協会の保証があれば必ず融資を受けられるわけではありません。
銀行と信用保証協会のそれぞれが審査を行い、事業の継続可能性や返済能力などを確認します。
赤字でも銀行融資を受けたい場合はどの銀行に相談すべきか
赤字決算の会社が融資を申し込む場合、どの銀行に相談するかも重要です。
まずは主力銀行に相談する
最初の相談先として考えたいのは、現在の主力銀行です。
主力銀行は、これまでの取引実績や会社の業績推移、資金繰りの状況を把握している場合が多いためです。
また、長年の取引関係がある会社については、今後の改善計画を踏まえて支援の可能性を検討することがあります。
ただし、主力銀行だからといって必ず融資に応じるわけではありません。
銀行が融資を検討できるだけの根拠を示すことが必要です。
売上入金口座を利用している銀行も相談先になる
売上代金が日常的に入金されている銀行も相談先の一つです。
銀行は口座の入出金状況を通じて、売上代金の回収状況や資金の動きを確認できる場合があります。
ただし、入金実績があることだけで融資の可否が決まるわけではありません。
決算書や試算表、資金繰り表などと合わせて判断されます。
新規の銀行への相談はどうか
赤字決算の状態で新規の銀行に融資を申し込む場合、既存の取引銀行以上に慎重な審査となることがあります。
新規の銀行には過去の取引実績がなく、会社の経営状況を一から確認する必要があるためです。
新規の銀行への相談が不可能というわけではありませんが、まずは現在の取引銀行に状況を説明し、支援の可能性を確認することが現実的です。
赤字で銀行融資を断られた場合はどうするか
赤字企業が銀行に融資を申し込んでも、審査の結果、融資を断られることがあります。
その場合には、次の対応を検討してください。
融資を断られた原因を整理する
銀行が融資を断る理由は、赤字決算だけとは限りません。
- 業績改善の見通しが不十分
- 借入金が収益力に対して過大
- 資金繰り予定表で資金不足が解消しない
- 資金使途や必要額の説明が不十分
- 債務超過など財務内容に問題がある
- 既存借入金の返済負担が重い
銀行から説明を受けられる範囲で懸念点を確認し、改善策を検討することが大切です。
返済負担が重い場合は早めに銀行へ相談する
追加融資が難しい場合でも、資金繰りを維持するための対応が必要になることがあります。
既存借入金の返済負担が重い場合には、返済条件の変更を銀行に相談することも選択肢の一つです。
ただし、返済条件の変更を行うと、その期間中の追加融資が難しくなる場合があります。
そのため、今後の資金繰りを十分に検討したうえで相談する必要があります。
信用保証協会や日本政策金融公庫への相談を検討する
銀行のプロパー融資が難しい場合には、信用保証協会の保証制度や日本政策金融公庫の融資制度が選択肢になる場合があります。
ただし、赤字決算でも必ず利用できるというものではなく、それぞれの制度の要件と審査があります。
既存の取引銀行や支援機関に相談し、自社の状況に合う制度があるかを確認してください。
ビジネスローンやファクタリングは慎重に判断する
銀行融資が難しい場合、ビジネスローンやファクタリングによる資金調達を検討する経営者もいます。
ビジネスローンは、銀行融資と比べて金利などの負担が高くなる商品があります。
また、ファクタリングは売掛債権を売却して資金化する方法ですが、手数料が発生し、将来の売掛金入金が前倒しになるため、その後の資金繰りに影響します。
契約内容によっては、買戻し義務などの条件にも注意が必要です。
いずれも、目先の資金不足を解消できても、収益力が改善しなければ資金繰りの問題が続く可能性があります。
利用する場合には、調達コストと今後の資金繰りへの影響を十分に確認してください。
銀行融資・資金繰りのメール相談
「赤字決算で追加融資を断られた」「銀行から資金繰り表や業績改善計画の提出を求められている」「主力銀行にどのように説明すればよいかわからない」といったお悩みはありませんか。
銀行が融資審査で重視するポイントを踏まえ、決算書の状況や資金繰り、銀行への説明方法についてメールでご相談いただけます。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。
赤字でも銀行融資を受けるためのチェックリスト
銀行に融資を申し込む前に、次の7項目を確認してください。
赤字企業の融資申込準備チェックリスト
確認できた項目:0 / 7
チェックできなかった項目がある場合には、銀行へ融資を申し込む前に整理しておくことをおすすめします。
赤字でも銀行融資を受ける方法に関するよくある質問
Q.赤字はいくらまでなら銀行融資を受けられますか?
赤字額だけで融資の可否が決まる一律の基準はありません。会社の規模、自己資本、赤字の原因、資金繰り、借入金の返済能力などを総合的に判断します。
Q.2期連続赤字でも銀行融資は可能ですか?
可能性はあります。ただし、赤字が続いている原因や改善見通しについて、より具体的な説明が必要になります。赤字額が減少しているか、直近の業績が改善しているかなどが重要です。
Q.赤字決算の場合、信用保証協会の保証付融資なら受けられますか?
信用保証協会の保証付融資が利用できる場合もありますが、赤字決算でも必ず保証が受けられるわけではありません。銀行と信用保証協会がそれぞれ審査を行います。
Q.赤字の場合、銀行に提出する資料は何が必要ですか?
通常の決算書などに加え、直近の試算表、資金繰り予定表、業績改善計画を準備することをおすすめします。必要書類は銀行や融資制度によって異なります。
Q.赤字決算でも新規の銀行から融資を受けられますか?
可能性はありますが、新規の銀行は過去の取引実績がないため、慎重な審査となる場合があります。まずは現在の取引銀行、特に主力銀行への相談を検討してください。
Q.赤字で追加融資を断られた場合はどうすればよいですか?
銀行が懸念している点を整理し、業績改善計画や資金繰り予定表を見直してください。返済負担が重い場合には、返済条件について早めに取引銀行へ相談することも重要です。
赤字でも銀行融資を受けるための具体的な方法のまとめ
赤字決算は銀行融資の審査においてマイナス材料ですが、赤字だからといって融資を受けられないわけではありません。
重要なのは、次の5つです。
- 赤字の原因を明確にすること
- 直近の試算表で現在の業績を示すこと
- 資金繰り予定表で必要な融資額と融資後の資金繰りを説明すること
- 根拠のある業績改善計画を作成すること
- 主力銀行を中心に早めに相談すること
銀行が知りたいのは、過去の赤字の理由だけではありません。
今回の融資によって資金繰りを維持できるのか、今後の業績が改善するのか、そして借入金を返済できるのかという点です。
そのため、赤字決算の会社ほど、毎月の業績と資金繰りを継続的に把握し、銀行に説明できる状態を整えておく必要があります。
銀行から融資を受けるための準備は、同時に自社の財務管理を改善するための取り組みにもなります。
関連記事
赤字でも銀行融資を受けるための7つの対策
赤字決算でも銀行融資を受けるために、経営者が実行できる具体的な対策を解説しています。
一時的な赤字を銀行に説明する方法
役員退職金や不良在庫の処分損など、一時的な赤字について銀行にどう説明すればよいかを解説しています。
赤字でも運転資金の融資を受けられるのか
赤字企業が運転資金の融資を申し込む場合に、銀行が確認するポイントを説明しています。
資金繰りと利益の違い
黒字でも資金不足になる理由や、利益と実際の現金収支の違いについて解説しています。
銀行融資・資金繰りのメール相談
「赤字決算で銀行から追加融資を断られた」「資金繰りが厳しく、主力銀行に相談したい」「銀行に提出する試算表や資金繰り表、業績改善計画をどう説明すればよいかわからない」といったお悩みはありませんか。
赤字決算の原因、現在の業績、借入金の返済負担、今後の資金繰りを整理することで、銀行に説明すべきポイントが明確になります。
銀行融資や資金繰りについてお悩みの場合には、メールでご相談ください。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。