銀行に融資を申し込んだものの、審査に通らなかった場合、次の資金調達手段としてビジネスローンを検討する経営者は少なくありません。
ビジネスローンについて調べると、「銀行融資より審査が甘い」「赤字でも借りられる」「債務超過でも融資の可能性がある」といった説明を見かけます。
しかし、本当にビジネスローンの審査は甘いのでしょうか。
結論から申し上げると、ビジネスローンは銀行の一般的な事業融資とは審査方法や判断基準が異なるため、銀行融資を断られた企業でも借りられる可能性があります。
ただし、ビジネスローンは無審査ではありません。赤字や債務超過でも必ず借りられるわけではなく、返済能力が確認できなければ審査に通らないことがあります。
また、借りられたとしても、金利や毎月の返済額によっては会社の資金繰りがさらに悪化するおそれがあります。
この記事では、長年にわたり法人融資や融資審査を担当してきた銀行員の実務経験を踏まえ、ビジネスローンの審査が甘いといわれる理由、銀行融資との違い、赤字・債務超過の場合の審査、利用する際の注意点を具体的に説明します。
この記事の結論
- ビジネスローンも返済能力を確認するため、無審査ではない
- 銀行融資とは審査方法や重視する項目が異なる場合がある
- 赤字や債務超過でも、返済の見通しによっては審査対象になる
- 売掛金の焦げ付きや不良在庫がある場合も、資金繰りへの影響が重要になる
- 金利や返済期間を確認せずに借りると、資金繰りが悪化するおそれがある
重要なのは「借りられるか」だけではなく、「借りた後に無理なく返済できるか」です。
ビジネスローンの審査は本当に甘いのか?
ビジネスローンは、主に法人や個人事業主が事業資金を調達するための融資商品です。
銀行が取り扱うビジネスローンもあれば、貸金業者などが取り扱うビジネスローンもあります。
そのため、「ビジネスローン」という名称だけで審査基準が一律に決まるわけではありません。
銀行融資を断られてもビジネスローンを利用できる場合がある
銀行の一般的な事業融資では、決算書や試算表、資金繰り、既存借入金の状況などを確認し、返済能力を総合的に判断します。
特に、財務内容が悪化している企業に対しては、融資に慎重になることがあります。
一方、ビジネスローンでは、商品によっては売上や入出金の状況、事業の継続性、信用情報などを用いて、比較的短期間で審査する仕組みが採用されています。
そのため、銀行の一般的な事業融資では難しいと判断された企業でも、別の審査方法によって融資を受けられる可能性があります。
ただし、銀行融資を断られた企業に対して、ビジネスローン会社が必ず融資をするという意味ではありません。
審査が甘いというより審査基準が異なる
ビジネスローンの審査については、「銀行より甘い」と説明されることがあります。
しかし、融資実務の観点からは、「審査基準や審査方法が異なる」と理解した方が正確です。
例えば、ある銀行が財務内容を重視して融資を見送った企業でも、別の金融機関が売上の入金状況や返済可能性を評価し、融資を検討する場合があります。
逆に、銀行では融資可能と判断される企業でも、ビジネスローンの商品条件や独自の審査基準に合わず、審査に通らない場合があります。
つまり、銀行とビジネスローンの審査は、必ずしも一方が厳しく、もう一方が甘いという単純な関係ではありません。
ビジネスローンと銀行融資の審査の違い
ビジネスローンと銀行融資では、融資金額、審査期間、金利、必要書類などに違いが見られます。
一般的な傾向を整理すると、次のようになります。
| 比較項目 | 銀行の一般的な事業融資 | ビジネスローン |
|---|---|---|
| 審査方法 | 決算書や資金繰りなどを総合的に判断 | 商品によっては自動審査やスコアリングを活用 |
| 審査期間 | 案件により一定の期間が必要 | 比較的短期間の商品がある |
| 融資金額 | 事業規模や返済能力に応じて判断 | 商品ごとの融資限度額が設定される |
| 金利 | 比較的低金利となる場合がある | 銀行融資より高金利となる場合がある |
| 赤字・債務超過 | 原因や改善見通しを慎重に確認 | 商品や返済能力によって判断 |
| 担保・保証人 | 融資制度や契約条件による | 無担保の商品もあるが条件はさまざま |
※上記は一般的な傾向であり、すべての銀行融資やビジネスローンに当てはまるものではありません。
銀行融資は財務内容と返済能力を重視する
銀行が融資審査で重視するのは、貸したお金が約束どおり返済されるかということです。
そのため、主に次のような項目を確認します。
- 会社の売上や利益の状況
- 自己資本や債務超過の有無
- 営業活動から生み出される資金
- 既存借入金の残高と返済負担
- 資金使途の妥当性
- 今後の事業見通し
- 担保や保証の状況
特に、長期の運転資金や設備資金など、比較的大きな金額の融資では、将来の返済能力を慎重に確認します。
ビジネスローンも返済能力の審査を行う
ビジネスローン会社も、融資金が返済されなければ貸倒損失を被ります。
そのため、ビジネスローンでも返済能力の審査は欠かせません。
審査項目は商品によって異なりますが、次のような情報が確認される場合があります。
- 事業の売上規模や業歴
- 決算書や確定申告書の内容
- 銀行口座の入出金状況
- 既存借入金や返済状況
- 信用情報
- 税金の納付状況
- 融資後の返済見通し
銀行融資とビジネスローンでは、確認する情報に共通点があります。
ただし、審査の方法や各項目の評価の仕方は同じではありません。
ビジネスローンの審査で最も重要なのは返済能力
ビジネスローンの審査でも、最も重要なポイントの一つは、融資後に返済を続けられるかどうかです。
銀行融資の審査の基本的な考え方を示した図が次のものです。
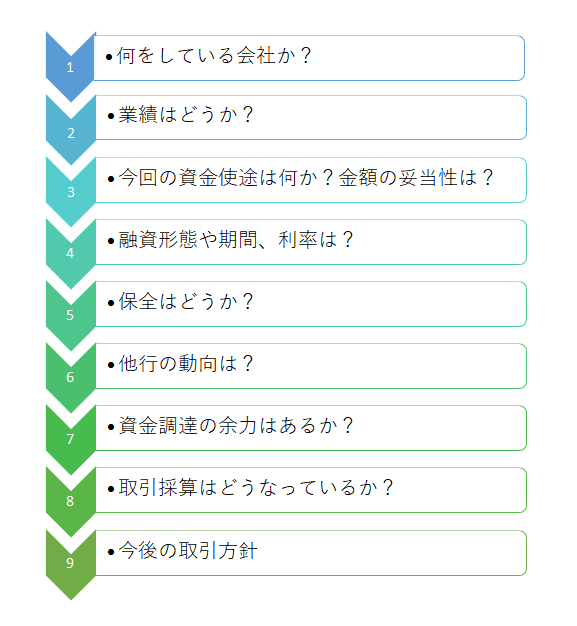
この図は銀行の融資審査の考え方を説明したものですが、返済能力を確認するという基本的な目的はビジネスローンにも共通しています。
ただし、ビジネスローン会社がこの図とまったく同じ手順で審査しているという意味ではありません。
借入金の返済原資を確認する
融資の返済原資は、基本的には事業活動によって得られる資金です。
会社が利益を計上していても、売掛金の回収が遅れていたり、在庫が増加していたりすれば、実際の資金繰りは苦しくなる場合があります。
逆に、決算書上は赤字でも、一時的な要因による赤字であり、足元の資金繰りが改善している場合には、融資の可能性が検討されることがあります。
赤字か黒字かという一点だけでなく、今後の入金と支払いの中から返済資金を確保できるかが重要です。
既存借入金の返済負担も確認される
すでに銀行や他の金融機関から多額の借入れをしている場合、新たなビジネスローンの返済が加わることで、毎月の資金繰りがさらに厳しくなる可能性があります。
例えば、現在の借入金返済が毎月50万円あり、新たなビジネスローンの返済が毎月20万円増える場合、毎月の返済負担は合計70万円になります。
会社の資金繰りから毎月70万円を返済できる見通しがなければ、新たな借入れは問題の解決になりません。
審査に通る可能性がある場合でも、借入後の返済計画を慎重に確認する必要があります。
赤字でもビジネスローンの審査に通るのか?
赤字決算であっても、ビジネスローンを利用できる可能性はあります。
ただし、赤字であることを問わずに融資を受けられるという意味ではありません。
一時的な赤字と継続的な赤字では評価が異なる
例えば、設備の修繕費用が一時的に増加したことによる赤字と、売上減少によって毎期赤字が続いている会社では、返済能力の評価が異なります。
一時的な赤字で、今後の収益改善が見込める場合には、融資の可能性が検討されることがあります。
一方、赤字が継続し、事業活動から返済資金を生み出せない状態では、ビジネスローンでも審査が厳しくなる可能性があります。
赤字でも資金繰りが維持できることが重要
ビジネスローン会社が確認したいのは、融資後の資金繰りが維持できるかどうかです。
例えば、赤字の原因が一時的な売上減少であり、受注回復によって入金が増える見通しがある場合には、その状況が評価される可能性があります。
ただし、将来の売上回復を期待するだけでは十分ではありません。
実際の受注状況や入金予定など、返済の見通しを裏付ける情報が重要になります。
債務超過でもビジネスローンを借りられるのか?
債務超過とは、会社の負債が資産を上回り、純資産がマイナスになっている状態です。
債務超過は銀行の融資審査において、重要なマイナス要因の一つです。
特に、新規の融資取引を開始する場合には、銀行が慎重に判断することがあります。
ただし、銀行が債務超過の会社に一切融資をしないわけではありません。
既存の取引状況や業績改善見通し、信用保証協会の保証などを踏まえ、融資を検討する場合もあります。
ビジネスローンでは債務超過でも審査対象になる場合がある
ビジネスローンでも、債務超過が必ずしも一律の否決理由になるとは限りません。
例えば、債務超過であっても売上の入金が安定しており、返済に必要な資金を確保できる見通しがある場合には、融資を検討する商品も考えられます。
ただし、債務超過の程度が大きく、赤字も続いている場合には、返済能力に問題があると判断される可能性があります。
債務超過でも借りられる可能性はありますが、返済能力の確認が不要になるわけではありません。
売掛金の焦げ付きがあってもビジネスローンは利用できるのか?
売掛金の焦げ付きとは、取引先の倒産や支払不能などによって、売掛金の回収が困難になることです。
売掛金が回収できなくなると、会社の利益や資金繰りに悪影響を及ぼします。
銀行の融資審査では、回収が難しい売掛金について、実質的な資産価値を慎重に評価します。
その結果、財務内容が悪化していると判断され、融資審査に影響する場合があります。
焦げ付きがあっても事業継続が可能かが重要
ビジネスローンでも、売掛金の焦げ付きがあることだけで一律に融資不可になるとは限りません。
ただし、焦げ付きによる損失がどの程度であり、その後の資金繰りが維持できるかを確認する必要があります。
例えば、一部の売掛金が回収不能になったものの、他の取引先からの入金が安定している場合には、返済能力を検討する余地があります。
一方、主要取引先の倒産によって売上や入金が大幅に減少し、事業継続が難しくなっている場合には、審査は厳しくなると考えられます。
不良在庫があってもビジネスローンの審査に通るのか?
不良在庫とは、長期間売れ残っている商品や、販売価値が低下している在庫などを指します。
不良在庫が多い会社では、帳簿上の在庫金額と実際に換金できる金額に差が生じている場合があります。
銀行は融資審査において、在庫の実態や資金繰りへの影響を確認します。
不良在庫の有無だけでなく資金繰りへの影響を見る
ビジネスローンでも、不良在庫があることだけを理由に、必ず融資を断られるとは限りません。
重要なのは、不良在庫が会社の資金繰りや返済能力にどの程度影響しているかということです。
例えば、不良在庫の整理を進めており、通常の商品販売による入金が安定している場合には、融資を検討する余地があります。
反対に、不良在庫が増え続け、仕入資金を回収できない状態では、新たな借入れによって資金繰りがさらに悪化する可能性があります。
投融資が多い会社でもビジネスローンを利用できるのか?
会社が本業以外の投資や他社への貸付けを多く行っている場合、銀行は資金使途や資金繰りへの影響を慎重に確認します。
例えば、本業の運転資金として借り入れた資金が、別会社への貸付けや投資に使われている場合には、銀行との契約上の問題が生じる可能性があります。
ビジネスローンでも、投融資が多いことだけで一律に融資不可になるとは限りません。
ただし、資金使途が商品条件に適合していることや、本業から返済資金を確保できることが重要です。
借入金を別の投資や貸付けに流用することを前提に資金調達を考えるのではなく、本業の資金繰りと返済能力を確認する必要があります。
銀行融資・資金繰りのメール相談
銀行から融資を断られ、ビジネスローンを検討している場合には、借入れを急ぐ前に、銀行が融資を断った理由や会社の返済能力を整理することが重要です。
銀行融資・資金繰りのメール相談
銀行融資を断られた、赤字や債務超過で資金調達が難しい、ビジネスローンを利用すべきか迷っているなど、銀行融資や資金繰りでお悩みの中小企業経営者・個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の実務経験を踏まえ、銀行が確認するポイントや、資金調達に向けて整理しておきたい事項について実務的な視点からご相談をお受けします。
※融資の承認・実行、資金調達の成功を保証するものではありません。
ビジネスローンの審査に通りにくい会社の特徴
ビジネスローンは銀行融資とは審査方法が異なる場合がありますが、どのような会社でも融資を受けられるわけではありません。
特に、次のような状態では審査が厳しくなる可能性があります。
1. 返済資金を確保できる見通しがない
ビジネスローンを利用しても、その後の売上や入金から返済資金を確保できなければ、融資の返済が難しくなります。
返済能力が確認できない場合には、審査に通らない可能性があります。
2. 既存借入金の返済が遅れている
銀行や他の金融機関への返済が遅れている場合には、返済能力や信用状況について慎重に判断されることがあります。
特に、延滞が継続している場合には、新たな融資を受けることが難しくなる可能性があります。
3. 借入金の返済負担が過大になっている
売上や利益に比べて借入金の返済額が大きい場合には、新たなビジネスローンの返済を続けられるかどうかが問題になります。
既存借入金の返済負担が過大な場合には、追加融資よりも返済条件の見直しを検討した方がよいこともあります。
4. 事業実態や申込内容を確認できない
事業実態が確認できない場合や、申込内容と提出書類に大きな相違がある場合には、審査が進まないことがあります。
申込内容は正確に記載し、必要な資料を準備することが重要です。
ビジネスローンを利用する前に確認すべき3つの注意点
ビジネスローンは資金調達の選択肢の一つですが、利用する前に確認しておきたい注意点があります。
注意点1. 銀行融資より金利が高い場合がある
ビジネスローンは、一般的な銀行の事業融資と比べて金利が高く設定されている場合があります。
例えば、500万円を借り入れた場合、年利5%と年利15%では利息負担が大きく異なります。
| 借入条件 | 年利5% | 年利15% |
|---|---|---|
| 借入金額 | 500万円 | 500万円 |
| 年間利息の概算 | 25万円 | 75万円 |
| 年間利息の差額 | ― | 50万円 |
※借入残高500万円が1年間変わらないと仮定した単純計算です。実際の利息は返済方法や借入期間などによって異なります。
このように、金利が高くなると会社の利益や資金繰りに大きな負担が生じます。
審査に通ったとしても、金利負担を十分に確認することが重要です。
注意点2. 返済期間が短いと毎月の返済負担が大きくなる
ビジネスローンは、商品によって返済期間が短く設定されている場合があります。
例えば、300万円を借り入れた場合、元金を1年間で返済するなら毎月25万円、3年間で返済するなら毎月約8万3,000円の元金返済が必要になります。
※元金均等返済による概算で、利息は含めていません。
返済期間が短いほど毎月の元金返済額が大きくなります。
借入金額だけでなく、毎月の返済額が会社の資金繰りに見合っているかを確認してください。
注意点3. 借入れを繰り返すと資金繰りが悪化する
銀行融資を断られた会社が、ビジネスローンによって当面の資金不足を解消できたとしても、会社の赤字や資金不足の原因が解消されなければ、再び資金繰りが苦しくなる可能性があります。
その状態でビジネスローンの借入れを繰り返すと、借入残高と返済負担が増加していきます。
そのため、ビジネスローンは資金繰りの根本的な改善策と組み合わせて利用する必要があります。
銀行融資を断られた場合にビジネスローン以外で検討したいこと
銀行から融資を断られた場合でも、すぐにビジネスローンを利用することが最善とは限りません。
まずは銀行が融資を断った理由を整理し、他の対応策を検討することが重要です。
信用保証協会の保証付融資を検討する
銀行のプロパー融資が難しい場合でも、信用保証協会の保証を利用した融資を検討できることがあります。
ただし、信用保証協会の保証付融資にも審査があり、必ず利用できるわけではありません。
会社の業績や財務内容、既存借入金の状況などによって判断されます。
日本政策金融公庫への相談を検討する
事業内容や資金使途などによっては、日本政策金融公庫への相談も選択肢になります。
ただし、日本政策金融公庫にも融資審査があり、銀行融資を断られた会社が必ず融資を受けられるわけではありません。
既存借入金の返済条件を見直す
資金不足の原因が、既存借入金の返済負担にある場合には、追加融資を受けることよりも、返済条件の見直しが有効な場合があります。
例えば、毎月の元金返済額を減らす返済猶予(リスケ)によって、資金繰りを改善できることがあります。
ただし、返済条件の変更には銀行との協議や審査が必要です。
売掛金や在庫など運転資金の見直しを行う
売掛金の回収が遅れている場合や、在庫が増加している場合には、運転資金の見直しによって資金繰りを改善できる可能性があります。
銀行融資やビジネスローンによる資金調達と並行して、会社内部の資金繰り改善にも取り組むことが重要です。
ビジネスローンの審査についてよくある質問
Q1. ビジネスローンの審査は銀行融資より甘いですか?
ビジネスローンは銀行の一般的な事業融資とは審査方法や判断基準が異なる場合があります。
そのため、銀行融資を断られた会社でも借りられる可能性がありますが、すべてのビジネスローンの審査が銀行より甘いとは限りません。
Q2. 赤字決算でもビジネスローンを利用できますか?
赤字決算でも融資を検討する商品はあります。
ただし、赤字の原因や今後の収益見通し、返済能力などによって審査結果は異なります。
Q3. 債務超過でもビジネスローンの審査に通りますか?
債務超過でも審査対象になる場合があります。
ただし、債務超過の程度や資金繰り、返済能力などによって判断されるため、必ず借りられるわけではありません。
Q4. 銀行融資を断られた直後でもビジネスローンを申し込めますか?
申込み自体が可能な商品はあります。
ただし、銀行融資を断られた原因が返済能力の不足にある場合には、ビジネスローンでも審査が厳しくなる可能性があります。
Q5. ビジネスローンは無担保・無保証人で利用できますか?
無担保の商品や、第三者保証人を必要としない商品があります。
ただし、法人代表者の保証が必要になる商品もあるため、契約条件を確認してください。
Q6. ビジネスローンを利用すると銀行融資に影響しますか?
銀行は融資審査において、他の金融機関からの借入金も含めて返済能力を判断します。
そのため、ビジネスローンの借入残高や返済負担が増えると、今後の銀行融資の審査に影響する場合があります。
ビジネスローンの審査は本当に甘いのか?まとめ
ビジネスローンは、銀行の一般的な事業融資とは審査方法や判断基準が異なるため、銀行融資を断られた会社でも融資を受けられる可能性があります。
ただし、審査が甘いという言葉だけで判断することは適切ではありません。
この記事のまとめ
- ビジネスローンも返済能力を確認するため、無審査ではない
- 銀行融資とは審査方法や重視する項目が異なる場合がある
- 赤字や債務超過でも融資を受けられる可能性はある
- 売掛金の焦げ付きや不良在庫がある場合も、資金繰りと返済能力が重要になる
- 金利や返済期間によっては借入後の資金繰りが悪化するおそれがある
- 銀行融資を断られた場合には、信用保証協会の保証付融資や返済条件の見直しなども検討する
特に、赤字や債務超過の会社では、ビジネスローンを借りられたとしても、その後の返済が負担になることがあります。
ビジネスローンを利用する際には、審査に通るかどうかだけでなく、借入後の資金繰りが維持できるかを必ず確認してください。
また、銀行融資を断られた場合には、その理由を整理し、資金調達と同時に会社の収益力や資金繰りを改善していくことが重要です。
関連記事
融資を受けられないときはどうしたらいいですか?
銀行融資を断られた場合に、次にどのような対応を検討すべきかを解説しています。
信用保証協会を利用するメリット
銀行融資を検討する際に知っておきたい、信用保証協会の役割と保証付融資のメリットを説明しています。
借入金の返済がきつい時の解決策
借入金の返済負担が大きくなった場合の対処法や、銀行への相談方法、返済猶予について解説しています。
銀行融資・資金繰りのメール相談
ビジネスローンを検討する際には、銀行融資との違いや返済負担を確認し、会社全体の資金繰りを踏まえて判断することが重要です。
特に、赤字や債務超過で銀行融資を断られた場合には、単に別の借入先を探すだけでなく、銀行が融資を断った原因を整理し、今後の資金繰り改善につなげる必要があります。
銀行融資・資金繰りのメール相談
銀行融資を断られた、赤字や債務超過で資金調達が難しい、ビジネスローンを利用すべきか迷っているなど、銀行融資や資金繰りでお悩みの中小企業経営者・個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の実務経験を踏まえ、銀行が確認するポイントや、資金調達に向けて整理しておきたい事項について実務的な視点からご相談をお受けします。
※融資の承認・実行、資金調達の成功を保証するものではありません。