「会社が債務超過になったら、銀行から融資の一括返済を求められるのでしょうか?」
「決算書が債務超過になってしまいました。今後も銀行から融資を受けられるのでしょうか?」
このような不安を抱えている中小企業経営者の方は少なくありません。
結論から申し上げると、会社が債務超過になったという理由だけで、銀行から融資の一括返済を求められるわけではありません。
融資契約に従って返済を続けている限り、債務超過になっただけで、直ちに借入金を全額返済しなければならないということには通常なりません。
ただし、債務超過は銀行の融資審査において重要なマイナス材料です。
新規融資や追加融資が受けにくくなるほか、銀行から業績改善計画や資金繰り表の提出を求められることがあります。
一方で、債務超過であっても、事業の収益力や今後の改善見通しによっては銀行融資を受けられる場合があります。
この記事では、長年にわたり法人融資と融資審査を担当してきた銀行員の立場から、債務超過が既存融資や新規融資に与える影響、銀行が確認する審査項目、経営者が取るべき対策を解説します。
債務超過になると銀行融資はどうなる?
まず、債務超過になった場合の銀行融資への影響を整理します。
債務超過が銀行融資に与える主な影響
- 債務超過だけを理由に、通常、既存融資の一括返済を求められるわけではない
- 新規融資や追加融資の審査が厳しくなる
- 銀行から業績改善計画や資金繰り表の提出を求められることがある
- 融資の条件や保全について慎重な判断が行われる場合がある
- 収益力や改善見通しによっては融資を受けられる可能性がある
銀行にとって重要なのは、債務超過という決算書上の状態だけではありません。
今後も事業を継続できるか、借入金を返済できるか、債務超過を改善できる見込みがあるかという点が重要です。
債務超過とは?貸借対照表で確認する方法
債務超過とは、会社の負債が資産を上回り、貸借対照表の純資産がマイナスになっている状態です。
まず、次の貸借対照表をご覧ください。
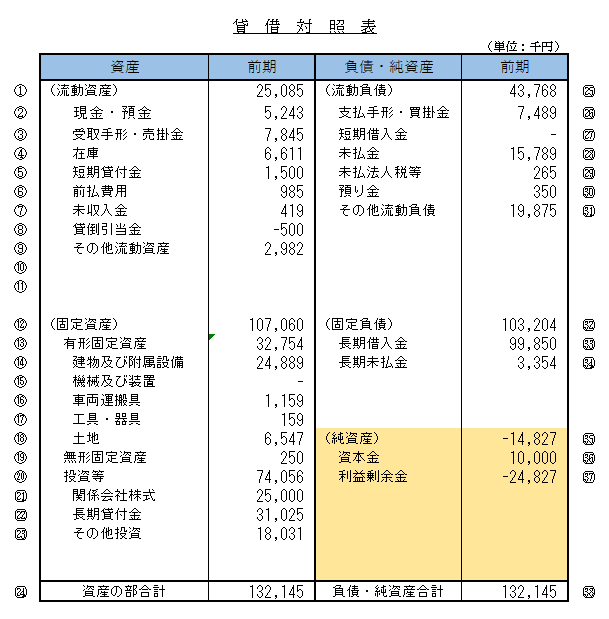
この貸借対照表では、右下の純資産がマイナス14,827千円となっています。
つまり、純資産が約1,483万円のマイナスです。
このように純資産がマイナスになっている状態を債務超過といいます。
債務超過の計算式
貸借対照表では、純資産は次のように計算できます。
純資産の計算式
純資産 = 資産 − 負債
資産より負債が大きく、純資産がマイナスになると債務超過です。
例えば、資産が5,000万円、負債が6,000万円の会社では、純資産はマイナス1,000万円です。
5,000万円 − 6,000万円 = マイナス1,000万円
この会社は1,000万円の債務超過ということになります。
債務超過は赤字と同じ意味ではない
債務超過と赤字は、混同されやすい言葉ですが、意味は異なります。
赤字とは、一定期間の損益計算書で損失が発生している状態です。
一方、債務超過とは、ある時点の貸借対照表で純資産がマイナスになっている状態です。
長年にわたり赤字が続いた結果、利益剰余金が減少して債務超過になる会社は少なくありません。
しかし、過去の大きな損失によって債務超過になった後、現在は黒字に回復している会社もあります。
また、純資産には資本金や資本剰余金なども含まれるため、純資産を単純に創業以来の利益の累計と考えることはできません。
銀行は債務超過という状態だけでなく、債務超過になった原因と現在の収益力を確認します。
債務超過になると銀行から一括返済を求められる?
債務超過になった会社の経営者が、特に心配するのが既存融資の返済です。
債務超過になっただけでは通常、一括返済にはならない
銀行から借り入れた融資は、原則として契約で定められた返済条件に従って返済します。
例えば、毎月20万円ずつ元金を返済する契約であれば、会社が債務超過になっても、基本的にはその返済条件が続きます。
銀行が決算書を確認して債務超過を把握したからといって、それだけで直ちに借入金全額の返済を請求することには通常なりません。
債務超過は銀行融資の審査上の問題ですが、債務超過という事実だけで、すべての借入金の返済期限が直ちに到来するわけではありません。
ただし融資契約上の期限の利益喪失事由には注意
銀行融資には、期限の利益という考え方があります。
期限の利益とは、借入人が契約で定められた期限まで返済を待ってもらえる利益のことです。
返済の延滞や倒産手続きの開始など、融資契約で定められた一定の事由が発生した場合には、期限の利益を喪失し、一括返済を求められることがあります。
そのため、債務超過と同時に返済の延滞などが発生している場合には、契約内容と銀行の対応を確認する必要があります。
また、融資契約に財務制限条項が設けられている場合には、純資産の維持などに関する条件に注意が必要です。
こうした条項に違反した場合の取扱いは、契約内容によって異なります。
銀行は既存融資の返済状況を重視する
銀行が債務超過の会社を管理する際には、現在の返済状況を重視します。
毎月の返済が契約どおり行われているのか、今後も返済を継続できるのかを確認します。
債務超過であっても、事業から安定した資金が生み出され、返済を継続できている場合には、銀行としても事業の状況を見守りながら取引を継続することがあります。
債務超過になると新規融資が難しくなる3つの理由
債務超過が銀行融資に与える最も大きな影響は、今後の新規融資や追加融資の審査が厳しくなることです。
理由① 過去の損失によって自己資本が不足している
銀行は融資審査において、会社の自己資本を重要視します。
自己資本は、会社が損失を吸収するための財務的な余力を示す指標の一つだからです。
債務超過の場合には、純資産がマイナスとなっており、財務的な余力が乏しい状態と考えられます。
銀行は、このような状態でさらに借入金を増やしても問題がないか、慎重に検討します。
理由② 借入金の返済能力に懸念が生じる
債務超過になっている会社では、過去に多額の損失が発生していることがあります。
銀行は、現在の利益やキャッシュフローを確認し、借入金を返済できるだけの資金を生み出しているかを判断します。
例えば、債務超過であり、現在も赤字が続いている会社では、返済原資を確保できない可能性が高くなります。
一方、債務超過であっても現在は黒字で、安定したキャッシュフローがある会社では、評価が異なる場合があります。
理由③ 追加融資によって財務負担がさらに増える
銀行が新たな融資を行うと、会社の借入金残高は増加します。
債務超過の会社に追加融資を行う場合には、今後の返済負担が増えても資金繰りを維持できるかを確認する必要があります。
特に、既存借入金の返済が重く、資金繰りに余裕がない会社では、追加融資に慎重な判断が行われます。
債務超過でも銀行融資を受けられる5つのケース
債務超過の会社への融資は厳しくなる傾向がありますが、必ず融資を断られるわけではありません。
銀行が融資を検討できる場合には、次のような事情があります。
① 現在は黒字に回復している
過去の赤字によって債務超過になっていても、現在は黒字に回復している会社があります。
例えば、過去の損失によって2,000万円の債務超過になったものの、現在は毎年500万円の利益を計上している場合です。
利益が継続すれば、債務超過を段階的に解消できる可能性があります。
銀行は、黒字に回復した理由や今後も利益を維持できるかを確認します。
② 債務超過の原因が一時的な損失である
債務超過の原因が、通常の事業活動による継続的な赤字ではなく、一時的な損失である場合もあります。
例えば、過去に不採算事業から撤退した際、多額の損失を計上したケースです。
その後、不採算事業の整理によって本業の収益が改善していれば、銀行の見方が変わることがあります。
重要なのは、債務超過になった原因と現在の収益力を分けて説明することです。
③ 事業の資金繰りが安定している
債務超過であっても、日々の資金繰りが安定している会社があります。
銀行は、売上代金の入金状況や仕入代金の支払い、借入金の返済などを確認します。
資金繰り表によって今後の資金の動きを説明できれば、融資審査における判断材料になります。
④ 信用保証協会付き融資を検討できる
債務超過の会社でも、信用保証協会付き融資を検討できる場合があります。
信用保証協会は、中小企業が金融機関から融資を受ける際に信用保証を行う公的機関です。
ただし、信用保証協会の保証があるからといって、債務超過の会社が必ず融資を受けられるわけではありません。
銀行と信用保証協会は、会社の業績、返済能力、資金使途、事業の継続可能性などを確認します。
債務超過であっても融資の可能性はありますが、改善の見通しを具体的に説明することが重要です。
⑤ 実現可能な経営改善計画がある
債務超過の会社が新規融資を申し込む場合には、経営改善計画が重要な判断材料になることがあります。
例えば、売上の増加、利益率の改善、固定費の削減などによって、今後どの程度の利益を確保できるかを説明します。
また、債務超過を何年程度で解消する見通しなのかを示すことも重要です。
銀行は、計画の数字だけでなく、その実現可能性を確認します。
銀行は債務超過の会社をどのように審査する?
銀行は債務超過の会社について、単に純資産がマイナスであるという理由だけで判断するのではなく、複数の項目を確認します。
債務超過の金額と原因
まず、債務超過の金額と、その原因を確認します。
例えば、500万円の債務超過と5,000万円の債務超過では、財務状況の深刻さが異なる場合があります。
ただし、金額だけでなく、会社の事業規模との関係も重要です。
また、債務超過の原因が継続的な営業赤字なのか、一時的な損失なのかによっても銀行の評価は変わります。
現在の利益とキャッシュフロー
銀行が特に確認するのが、現在の収益力です。
例えば、次のような会社を考えます。
| 項目 | 金額 |
|---|---|
| 純資産 | ▲1,500万円 |
| 年間税引後利益 | 400万円 |
| 年間減価償却費 | 200万円 |
| 年間元金返済額 | 450万円 |
この会社は1,500万円の債務超過ですが、年間400万円の税引後利益を計上しています。
また、税引後利益と減価償却費の合計は600万円です。
年間元金返済額が450万円であれば、簡易的な返済原資との比較では返済額を上回っています。
もちろん、実際の資金繰りは売掛金や在庫の増減、設備投資などによって変わるため、この計算だけで融資が可能と判断されるわけではありません。
しかし、債務超過であっても、現在の収益力と返済能力を数字で説明することは重要です。
債務超過を解消する見通し
銀行は、債務超過が今後改善するのか、それともさらに悪化するのかを確認します。
例えば、1,500万円の債務超過に対して、毎年500万円の利益を継続的に計上できると仮定すれば、単純計算では3年間で債務超過を解消できる可能性があります。
ただし、実際には配当や追加損失、資本取引などによって純資産の増減は変わります。
銀行に対しては、利益計画の根拠と、債務超過を改善するまでの道筋を説明する必要があります。
資金繰りと借入金の返済状況
債務超過の会社では、資金繰りが悪化していないかも重要です。
銀行は、借入金の返済が正常に行われているか、税金や社会保険料の支払いに問題がないかなどを確認することがあります。
また、今後の資金繰り表を提出して、融資を受けた後も返済を継続できるかを説明することが重要です。
銀行融資・資金繰りのメール相談
「決算書が債務超過になってしまった」「銀行から追加融資を断られた」「債務超過でも融資を受けられる可能性を知りたい」といったお悩みはありませんか。
債務超過の会社が銀行に融資を相談する際には、債務超過の原因、現在の収益力、資金繰り、今後の改善見通しを整理することが重要です。
※融資の承認・実行を保証するものではありません。
債務超過になると銀行から担保を求められる?
債務超過になると、銀行が融資の保全について慎重に検討する場合があります。
銀行が担保を重視する理由
銀行は融資を行う際、借入人の返済能力を確認するとともに、万一返済できなくなった場合の回収可能性も考えます。
債務超過の会社では、財務的な余力が乏しいと判断されることがあるため、担保などの保全が融資判断に影響する場合があります。
例えば、新規融資を検討する際に、不動産担保の提供が可能かどうかを確認されることがあります。
債務超過になっただけで担保提供が義務になるわけではない
ただし、債務超過になったという理由だけで、銀行に新たな担保を提供する義務が当然に生じるわけではありません。
銀行が担保提供を求めるかどうかは、融資契約の内容や会社の状況などによって異なります。
また、銀行から担保提供を求められた場合でも、担保を提供しなければ直ちに既存融資を全額返済しなければならないということではありません。
銀行からの要請については、その理由と契約上の根拠を確認することが重要です。
担保があれば必ず融資を受けられるわけではない
債務超過の会社が不動産担保を提供できる場合でも、銀行融資が必ず認められるわけではありません。
銀行は担保だけでなく、事業の収益力や返済能力を確認します。
そのため、担保を用意することだけに注力するのではなく、業績改善と資金繰りの安定化に取り組むことが重要です。
債務超過を改善して銀行融資を受けやすくする5つの対策
債務超過の会社が銀行との融資取引を継続するためには、債務超過の改善に向けた具体的な対策が必要です。
対策① 債務超過になった原因を明確にする
まず、なぜ債務超過になったのかを整理します。
例えば、次のような原因が考えられます。
- 本業の赤字が長期間続いている
- 売上の減少に対して経費削減が追いついていない
- 過去に大きな特別損失が発生した
- 不採算事業への投資が負担になっている
- 多額の減損損失などを計上した
原因によって必要な改善策は異なります。
銀行に対しても、債務超過の原因を具体的に説明することが重要です。
対策② 本業の黒字化を優先する
債務超過を改善するためには、継続的に利益を確保することが基本です。
売上の増加だけでなく、利益率の改善や固定費の削減にも取り組む必要があります。
例えば、採算の悪い取引の見直し、販売価格の適正化、外注費や経費の削減などが考えられます。
銀行は、黒字化のための具体策とその進捗を確認します。
対策③ 資金繰り表を作成する
債務超過の会社では、利益が出ていても資金繰りが厳しい場合があります。
そのため、今後3か月から6か月程度の資金繰り表を作成し、売上入金、仕入支払い、人件費、税金、借入金返済などを整理します。
資金繰り表があれば、いつ、いくら資金が必要になるのかを把握できます。
また、銀行に新規融資を申し込む際にも、融資の必要性を説明する資料になります。
対策④ 実現可能な経営改善計画を作成する
債務超過の改善には時間がかかることがあります。
そのため、今後の利益計画と債務超過の解消見通しを整理した経営改善計画を作成することが重要です。
例えば、現在の債務超過額、今後の売上・利益計画、資金繰り、借入金返済計画などをまとめます。
銀行は計画の実現可能性を確認するため、過大な売上予測や根拠の乏しい利益計画は避ける必要があります。
対策⑤ 銀行に改善状況を定期的に説明する
債務超過の会社では、銀行との継続的な情報共有が重要です。
決算書を提出するだけでなく、試算表や資金繰り表などを使って改善状況を説明します。
例えば、売上や利益が計画どおりに推移しているか、借入金の返済を継続できているかなどを報告します。
債務超過の会社が銀行からの信用を回復するためには、改善計画を作るだけでなく、その計画を着実に実行していることを示す必要があります。
債務超過で借入金の返済が難しい場合はどうする?
債務超過に加えて、毎月の借入金返済が資金繰りを圧迫している場合には、早めに銀行へ相談することが重要です。
返済条件の変更を相談する
借入金の元金返済を継続することが難しい場合には、銀行へ返済条件の変更(リスケジュール)を相談する方法があります。
例えば、一定期間、毎月の元金返済額を減らす方法などです。
ただし、希望すれば必ず条件変更が認められるわけではありません。
銀行は、事業の継続可能性や今後の資金繰り、経営改善の見通しなどを確認します。
返済が遅れる前に相談する
返済が難しくなることが分かった場合には、延滞が発生する前に銀行へ相談することが重要です。
延滞が続くと、新規融資や返済条件の変更について、さらに慎重な判断が必要になる場合があります。
資金繰りが厳しくなった理由と今後の改善見通しを整理し、銀行に早めに説明してください。
債務超過と銀行融資に関するよくある質問
Q1. 債務超過になると銀行から一括返済を求められますか?
債務超過になったという理由だけで、通常、直ちに一括返済を求められるわけではありません。
ただし、返済の延滞や融資契約上の期限の利益喪失事由などには注意が必要です。
Q2. 債務超過でも銀行から新規融資を受けられますか?
債務超過であっても、新規融資を受けられる可能性はあります。
銀行は現在の収益力、返済能力、資金繰り、債務超過の原因、改善見通しなどを確認します。
Q3. 債務超過になると信用保証協会付き融資も受けられませんか?
債務超過という理由だけで、すべての信用保証協会付き融資が一律に利用できなくなるわけではありません。
ただし、銀行と信用保証協会の審査が必要であり、事業の継続可能性や返済能力などが確認されます。
Q4. 債務超過でも黒字なら銀行の評価は良くなりますか?
現在の業績が黒字に回復していることは、銀行の融資審査で重要な判断材料になります。
ただし、黒字というだけで融資が認められるわけではなく、借入金の返済能力や債務超過の改善見通しも確認されます。
Q5. 債務超過になると担保を求められますか?
銀行が融資の保全を重視し、担保について相談する場合はあります。
ただし、債務超過になっただけで新たな担保提供が当然に義務となるわけではありません。
Q6. 債務超過は何年で解消しなければなりませんか?
すべての会社に共通する一律の解消期限があるわけではありません。
銀行は債務超過額や現在の収益力、経営改善計画などを確認し、改善の実現可能性を判断します。
Q7. 債務超過と赤字は同じ意味ですか?
同じ意味ではありません。
赤字は一定期間の損失を示し、債務超過は貸借対照表の純資産がマイナスになっている状態を示します。
そのため、現在は黒字でも債務超過の会社があります。
Q8. 債務超過の会社が銀行融資を受けるために最も重要なことは何ですか?
現在の返済能力と、今後の業績・財務改善の見通しを具体的に説明することです。
決算書だけでなく、試算表、資金繰り表、経営改善計画などを準備することが重要です。
債務超過になると銀行融資はどうなる?まとめ
債務超過になったからといって、銀行から既存融資の一括返済を直ちに求められるわけではありません。
しかし、債務超過は銀行の融資審査において重要なマイナス材料となり、新規融資や追加融資が受けにくくなる場合があります。
銀行は、債務超過の金額だけでなく、現在の収益力、返済能力、資金繰り、今後の改善見通しを確認します。
この記事の重要ポイント
- 債務超過になっただけで、通常、銀行融資の一括返済を求められるわけではない
- 債務超過になると新規融資や追加融資の審査が厳しくなる
- 債務超過と赤字は同じ意味ではない
- 現在の業績が黒字に回復していれば、銀行の評価が変わる場合がある
- 信用保証協会付き融資を検討できる場合もある
- 担保があっても必ず融資を受けられるわけではない
- 債務超過の原因と改善見通しを説明することが重要
- 返済が難しい場合には早めに銀行へ相談する
銀行が重視するのは、債務超過という過去の結果だけではありません。
今後の事業から利益やキャッシュフローを生み出し、借入金を返済できるかどうかです。
債務超過の会社が銀行との融資取引を継続するためには、現在の収益力を改善し、資金繰りと返済能力を数字で示しながら、銀行と継続的に情報共有することが重要です。
関連記事
4期連続赤字でも銀行融資は受けられる?
赤字が長期間続いている会社について、銀行が融資審査で重視するポイントと融資を受けるための条件を解説しています。
4期連続赤字でも銀行融資は受けられる?審査が厳しい理由と融資を受ける条件
赤字企業への融資で銀行が確認すること
赤字の会社に対して銀行がどのような点を確認し、融資の可否を判断するのかを解説しています。
銀行融資の審査内容
銀行が融資審査で確認する業績、財務内容、資金使途、返済能力などのポイントを解説しています。
資金繰りが苦しいときの銀行相談
資金繰りが悪化した場合に、銀行へ早めに相談する重要性と対応方法を説明しています。
銀行融資・資金繰りのメール相談
「債務超過になってしまい、銀行から融資を受けられるか心配」「銀行に経営改善計画を求められた」「借入金の返済負担が重く、資金繰りが苦しい」といった悩みを抱える経営者の方もいるでしょう。
債務超過の会社が銀行に融資を相談する際には、現在の財務内容だけでなく、収益力、返済能力、今後の改善見通しを整理することが重要です。
銀行融資・資金繰りのメール相談
債務超過の会社の銀行融資、追加融資、経営改善計画、借入金管理、資金繰り改善などについて、メールでご相談を受け付けています。
※融資の承認・実行を保証するものではありません。