「信用保証協会付き融資を途中で返済したら、最初に支払った信用保証料は戻ってくるのか」
「借入金の半分を繰上返済した場合、信用保証料も半分戻るのか」
「信用保証協会付き融資を借り換える場合、以前支払った保証料はどうなるのか」
このような疑問を持つ中小企業の経営者や個人事業主は少なくありません。
信用保証協会付き融資では、原則として融資を受ける際に信用保証料を支払います。
その後、当初の返済期限よりも早く借入金を返済した場合には、支払済みの信用保証料の一部が戻ってくることがあります。
ただし、全額繰上返済と一部繰上返済では取扱いが異なります。また、繰上返済をすれば必ず信用保証料が戻るわけではありません。
この記事では、長年にわたり銀行の法人融資に携わってきた経験をもとに、信用保証料が戻る条件、返戻されないケース、具体的な手続きについて説明します。
この記事の結論
- 信用保証協会付き融資を期限前に全額完済した場合、信用保証料の一部が戻ることがあります。
- 一部内入返済の場合は、保証条件変更による再計算などが必要になる場合があります。
- 一部返済しただけで、保証料が自動的に戻るとは限りません。
- 返戻金額は返済額に単純比例するものではありません。
- 返戻金額が少額の場合や返済状況などによっては、返戻されないことがあります。
- 繰上返済を行う前に、取引銀行へ保証料返戻の取扱いを確認することが重要です。
信用保証協会の保証料は繰上返済すると戻ってくるのか
結論から申し上げると、信用保証協会付き融資を当初の返済期限よりも早く返済した場合には、信用保証料の一部が戻ってくることがあります。
ただし、全額返済なのか、一部返済なのかによって取扱いが異なります。
全額繰上返済の場合
当初の最終返済期限よりも早く借入金を全額返済した場合には、信用保証協会の規定に基づき、信用保証料の一部が返戻されることがあります。
これを信用保証料の返戻といいます。
例えば、5年返済で借り入れた信用保証協会付き融資を、3年で全額返済した場合です。
当初の保証期間は5年間ですが、3年で完済したため、残り2年間について保証を利用する必要がなくなります。
そのため、未経過の保証期間などをもとに計算した信用保証料が返戻される場合があります。
ただし、単純に「5年分のうち2年分がそのまま戻る」という計算ではありません。
一部繰上返済の場合
一部繰上返済の場合には、全額繰上返済よりも注意が必要です。
例えば、借入金1,000万円のうち500万円を予定より早く返済しても、信用保証料が半分戻るわけではありません。
一部繰上返済に伴って保証条件変更の手続きを行い、信用保証料が再計算された結果、返戻が生じる場合があります。
一方、保証条件変更を行わなければ、保証料の再計算が行われず、返戻が発生しない場合があります。
一部繰上返済を予定している場合には、返済する前に銀行へ保証料の返戻対象になるかを確認してください。
信用保証料とは何か
信用保証協会は、中小企業や個人事業主が金融機関から事業資金を借り入れる際に、公的な保証を提供する機関です。
信用保証協会付き融資では、借入人が返済できなくなった場合に、所定の条件に基づいて信用保証協会が金融機関に代位弁済を行います。
ただし、代位弁済が行われても借入人の返済義務がなくなるわけではありません。
代位弁済後は、原則として信用保証協会に対して返済することになります。
信用保証料とは、この保証を利用するために支払う対価です。
信用保証料は原則として融資実行時に支払う
信用保証料は、原則として融資実行時に一括で支払います。
例えば、5年返済の信用保証協会付き融資を受ける場合には、当初の保証期間などに応じて計算された信用保証料を支払います。
ただし、一定の条件を満たす場合には、分割で支払う取扱いもあります。
分割払いの可否や条件は、利用する保証制度などによって異なります。
信用保証料率は会社の財務内容や保証制度によって異なる
信用保証料率は、会社の財務内容や利用する保証制度などによって異なります。
次の図は、信用保証料率の区分を説明するために掲載している資料です。
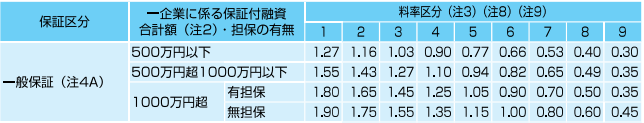
※上の図は過去の参考資料です。現在の保証料率や制度の条件を示すものではありません。実際に適用される料率は、利用する信用保証協会や保証制度の最新情報を確認してください。
一般的な責任共有制度の対象となる保証などでは、財務内容等に応じた複数の保証料率区分が設けられています。
一方、保証制度によっては料率が一律に定められている場合もあります。
信用保証料は、融資金額、保証期間、保証料率、返済方法などをもとに計算されます。
信用保証協会付き融資を全額繰上返済した場合
ここからは、信用保証料が戻るケースを具体的に説明します。
5年返済の融資を3年で完済した例
例えば、次のような融資を受けたとします。
全額繰上返済の例
- 当初の融資金額:1,000万円
- 当初の返済期間:5年間
- 信用保証料:融資実行時に一括払い
- 実際の返済:借入れから3年後に全額完済
- 当初の最終返済期限までの残存期間:2年間
この場合、当初予定していた5年間よりも2年間早く融資を完済しています。
そのため、信用保証協会の規定に基づき、信用保証料の一部が返戻される可能性があります。
ただし、返戻額は当初支払った信用保証料を単純に期間で割って求めるものではありません。
返戻保証料はどのように計算されるのか
信用保証料の返戻額は、信用保証協会が定める計算方法によって算出されます。
例えば、東京信用保証協会では、保証期間を1年ごとに区分する計算方法が案内されています。
完済した日の属する期間と、それ以降の期間とでは返戻計算上の取扱いが異なります。
また、融資の返済方法によっても保証料の計算に違いが生じます。
そのため、返済期間が半分残っているからといって、当初支払った保証料の半分が戻るわけではありません。
返戻額を確認したい場合には、融資を受けている銀行に相談してください。
一部内入返済をした場合、信用保証料は戻るのか
今回のご相談で特に重要なのが、一部内入返済の場合です。
借入金の半分を返済しても保証料が半分戻るわけではない
例えば、信用保証協会付き融資の借入金1,000万円のうち、500万円を繰上返済したとします。
借入金の半分を返済したのだから、信用保証料も半分戻ると考えるかもしれません。
しかし、実際にはそのような単純な仕組みではありません。
信用保証料の返戻は、返済額だけでなく、返済方法や保証期間、保証条件変更の有無などによって判断されます。
一部内入返済では保証条件変更が重要
一部内入返済に伴い、信用保証協会の保証条件変更を行う場合があります。
保証条件変更によって返済方法などが変更されると、信用保証料の再計算が行われ、返戻が発生する場合があります。
一方、一部内入返済をしただけでは、保証条件変更の手続きが行われず、信用保証料が再計算されない場合があります。
千葉県信用保証協会でも、一部内入返済に伴う条件変更手続きによって保証料が再計算され、返戻が生じる場合があることを案内しています。
返済方法によっても取扱いが異なる
例えば、次のような返済方法があります。
- 毎月一定額の元金を返済する元金均等返済
- 毎月の元利合計額を一定にする元利均等返済
- 返済期限に元金をまとめて返済する期日一括返済
一部繰上返済後の返済予定をどのように変更するかによって、保証条件変更の内容が異なる場合があります。
その結果、保証料の再計算や返戻の取扱いも変わることがあります。
一部繰上返済前に銀行へ確認すること
一部繰上返済を予定している場合には、銀行に次の点を確認してください。
- 今回の一部繰上返済は保証条件変更の対象になるか
- 信用保証料の再計算が行われるか
- 返戻保証料が発生する見込みはあるか
- 返済期間や毎月の返済額はどのように変わるか
- 条件変更に伴う手続きや費用はあるか
一部繰上返済を実行した後では、希望どおりの取扱いにならない場合があります。
返済前に銀行へ相談し、保証料の返戻を含めた条件を確認することが重要です。
信用保証料が戻らない場合とは
繰上返済をしても、信用保証料が戻らない場合があります。
1.返戻保証料が少額の場合
東京信用保証協会では、計算した返戻保証料が1,000円以下の場合は返戻の対象としていません。
このように、返戻額が少額の場合には返戻されない取扱いがあります。
具体的な条件は、利用している信用保証協会に確認してください。
2.当初の返済期限までに通常どおり完済した場合
当初の返済計画どおりに借入金を完済した場合には、原則として期限前完済による未経過期間がありません。
そのため、期限前完済に伴う信用保証料の返戻は通常発生しません。
3.一部内入返済をしただけの場合
一部内入返済をしても、保証条件変更の手続きが行われない場合には、信用保証料の再計算が行われず、返戻されないことがあります。
また、保証条件変更を行っても、再計算の結果、返戻額が発生しない場合があります。
4.返済状況や手続きに問題がある場合
信用保証協会によっては、完済報告が著しく遅れた場合や、借入人の返済状況などによって返戻できない場合があると案内しています。
そのため、期限前に完済すれば必ず返戻されるとは限りません。
5.保証制度や保証料の支払方法によって取扱いが異なる場合
利用している保証制度や、保証料を一括払いしているか分割払いしているかなどによって、返戻や未納付保証料の取扱いが異なる場合があります。
個別の融資については、取引銀行を通じて確認することをおすすめします。
信用保証料の返戻手続きはどのように進むのか
信用保証協会付き融資を全額繰上返済した場合、一般的には金融機関から信用保証協会へ完済報告が行われます。
その後、信用保証協会が返戻保証料の有無を確認します。
自己資金で全額繰上返済した場合の流れ
- 借入人が銀行へ借入金を全額返済する
- 銀行が信用保証協会へ完済報告を行う
- 信用保証協会が返戻保証料を計算する
- 返戻がある場合、信用保証協会から必要書類などが案内される
- 借入人が指定された手続きを行う
- 信用保証協会から返戻保証料が振り込まれる
例えば、東京信用保証協会では、返戻がある場合に「保証料返戻のお知らせ」と口座確認の書類を送付する手続きが案内されています。
実際の手続きは信用保証協会や返済方法によって異なる場合があります。
信用保証料はいつ戻ってくるのか
信用保証料は、融資を完済したその日に必ず返金されるものではありません。
銀行からの完済報告、信用保証協会による計算、口座確認などの手続きが必要となる場合があります。
返戻までの期間は信用保証協会や手続きの状況によって異なります。
返戻時期を確認したい場合には、取引銀行に問い合わせてください。
銀行融資・資金繰りのメール相談
「信用保証協会付き融資を繰上返済した方がよいか迷っている」
「借入金を一部返済する場合の銀行への相談方法を知りたい」
「借り換えと繰上返済のどちらが資金繰りに有利なのか判断できない」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、銀行への説明方法や資金繰り改善の考え方をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。
信用保証協会付き融資を借り換えた場合の保証料はどうなるのか
信用保証協会付き融資では、既存の融資を新しい保証協会付き融資で借り換える場合があります。
例えば、残りの返済期間が3年の融資を、新たな7年返済の融資に借り換えるケースです。
この場合、既存融資を当初の最終返済期限より早く完済するため、信用保証料の返戻が発生する場合があります。
新しい融資には新たな信用保証料が必要
信用保証協会付き融資を借り換える場合には、原則として新しい融資についても信用保証料が必要です。
したがって、次の2つを分けて考える必要があります。
- 既存融資を繰上完済することによる信用保証料の返戻
- 新しい融資を利用するために必要な信用保証料
返戻される信用保証料より、新しい融資の信用保証料の方が多くなることもあります。
借り換え時に信用保証料を差し引ける場合がある
信用保証協会によっては、一定の条件を満たす借換保証について、既存融資の返戻保証料を新しい融資の信用保証料から差し引く取扱いがあります。
例えば、新しい融資の信用保証料が20万円で、既存融資の返戻保証料が5万円の場合、条件を満たせば差引後の15万円を支払う取扱いが考えられます。
ただし、すべての借り換えで差引計算が利用できるわけではありません。
対象となる保証制度や返済条件などに制限があります。
借り換えを予定している場合には、事前に銀行へ確認してください。
信用保証料が戻るからといって繰上返済が有利とは限らない
信用保証料の返戻があると聞くと、早く返済した方が得だと考えるかもしれません。
しかし、中小企業の資金繰りでは、信用保証料の返戻額だけで繰上返済を判断しないことが重要です。
繰上返済によって手元資金が減少する
例えば、会社の現預金が1,500万円あり、借入金500万円を繰上返済する場合を考えます。
繰上返済を行えば借入金は減少しますが、現預金も500万円減少します。
その結果、手元資金は1,000万円になります。
信用保証料が一部戻ってきたとしても、繰上返済に使った資金の大部分が戻るわけではありません。
繰上返済後に運転資金が不足する可能性がある
売上代金の入金が遅れたり、仕入代金の支払いが増えたりすると、運転資金が必要になることがあります。
繰上返済によって手元資金を減らしすぎると、その後の資金繰りが厳しくなる可能性があります。
また、繰上返済した借入金を、必要になったときに必ず借り直せるわけではありません。
信用保証料の返戻や支払利息の削減だけでなく、繰上返済後の手元資金が十分かどうかを確認してください。
繰上返済前に比較したい3つの金額
繰上返済を検討する際には、少なくとも次の3つを確認することをおすすめします。
- 繰上返済によって減少する手元資金
- 繰上返済によって削減できる今後の支払利息
- 繰上返済によって返戻される見込みの信用保証料
さらに、銀行所定の繰上返済手数料や、今後必要になる運転資金も確認する必要があります。
会社の資金繰りに余裕がない場合には、借入金を急いで減らすより、手元資金を確保することが重要になる場合があります。
信用保証料の返戻を確認するチェックリスト
信用保証協会付き融資を繰上返済する前に、次の項目を確認してください。
信用保証料の返戻確認チェック
0 / 8項目を確認
※このチェックリストは確認事項の整理を目的としています。信用保証料の返戻を保証するものではありません。
信用保証協会の保証料返戻についてよくある質問
Q1.信用保証協会付き融資を全額繰上返済すると保証料は戻りますか?
当初の最終返済期限より前に全額完済した場合には、信用保証協会の規定に基づき、信用保証料の一部が戻ることがあります。ただし、返戻額や返済状況などによっては返戻されない場合があります。
Q2.借入金を半分返済したら信用保証料も半分戻りますか?
いいえ。借入金を半分繰上返済しても、信用保証料が半分戻るわけではありません。一部繰上返済では、保証条件変更や保証料の再計算の有無などによって取扱いが異なります。
Q3.一部内入返済でも保証料は戻りますか?
一部内入返済に伴う保証条件変更によって信用保証料が再計算され、返戻が発生する場合があります。ただし、一部内入返済を行えば必ず返戻されるわけではありません。
Q4.信用保証料はいつ返金されますか?
銀行からの完済報告や信用保証協会の手続きなどが必要となるため、完済日に直ちに返金されるとは限りません。具体的な時期は信用保証協会や手続きの状況によって異なります。
Q5.信用保証協会付き融資を借り換えた場合も保証料は戻りますか?
既存融資を期限前に完済する場合には、返戻が発生することがあります。また、一定の条件を満たす借換保証では、既存融資の返戻保証料を新しい融資の保証料から差し引ける場合があります。
Q6.信用保証料が1,000円以下でも返金されますか?
東京信用保証協会などでは、計算した返戻保証料が1,000円以下の場合は返戻の対象としていません。実際の取扱いは利用している信用保証協会に確認してください。
Q7.繰上返済した方が資金繰りに有利ですか?
繰上返済によって支払利息を削減できたり、信用保証料が返戻されたりする場合があります。一方、手元資金が減少するため、必ずしも資金繰りに有利とは限りません。返済後の現預金残高や今後の運転資金を確認することが重要です。
まとめ|信用保証料は繰上返済で戻る場合があるが条件に注意
信用保証協会付き融資を当初の最終返済期限よりも早く完済した場合には、信用保証料の一部が戻ってくることがあります。
一方、一部内入返済の場合には、保証条件変更による再計算などが必要になる場合があり、単に繰上返済をしただけでは返戻されないことがあります。
この記事のまとめ
- 全額繰上返済では信用保証料の一部が返戻される場合がある
- 一部内入返済では保証条件変更や再計算が必要になる場合がある
- 返戻額は返済金額や残存期間に単純比例するものではない
- 返戻額が少額の場合など、保証料が戻らないケースもある
- 借り換え時には新しい保証料との差引計算が利用できる場合がある
- 繰上返済を行う前に、銀行へ返戻条件と手続きを確認する
- 保証料の返戻だけでなく、繰上返済後の資金繰りも確認する
信用保証協会付き融資の繰上返済では、「保証料がいくら戻るか」と「返済後の資金繰りに問題がないか」の両方を確認することが大切です。
特に一部内入返済を予定している場合には、保証条件変更の要否や返戻の可能性について、返済を実行する前に銀行へ相談することをおすすめします。
関連記事
信用保証協会付き融資の仕組み
信用保証協会が銀行融資でどのような役割を果たすのか、保証制度の基本的な仕組みを説明しています。
設備資金融資の繰上返済はした方がよいか
借入金を早く返済するメリットとデメリット、繰上返済が資金繰りに与える影響を解説しています。
資金繰りを良くする方法
手元資金の確保や売掛金・在庫の見直しなど、資金繰りを改善するための具体策を紹介しています。
資金繰りの安全性を確認する財務指標
繰上返済によって手元資金を減らしても問題がないかを考える際に役立つ財務指標を説明しています。
銀行融資・資金繰りのメール相談
「信用保証協会付き融資を繰上返済すべきか迷っている」
「一部内入返済について銀行にどう相談すればよいかわからない」
「借り換えや繰上返済を含めて借入金の返済負担を見直したい」
このようなお悩みについて、長年の法人融資・融資審査の経験を踏まえ、銀行への説明方法や資金繰り改善の方向性をメールでお伝えします。
※ご相談はメールでの対応となります。融資の承認・実行や資金繰り改善の成果を保証するものではありません。