アパート経営を始めるために、銀行からアパートローンを借りたいと考えている方も多いと思います。
しかし、アパートローンは自宅を購入するための住宅ローンとは審査の考え方が異なります。
銀行がアパートローンの審査で最も重視するのは、家賃収入から管理費や修繕費などを差し引いた資金で、借入金を安定して返済できるかどうかです。
そのほかにも、融資期間、建物の構造や築年数、自己資金、担保評価、借入人の財務内容などが審査に影響します。
例えば、満室であれば返済できるアパートでも、空室が増えた途端に返済資金が不足する計画では、銀行は融資に慎重になります。
この記事では、銀行の法人融資・融資審査に長年携わってきた立場から、アパートローンの審査基準、必要書類、融資期間と法定耐用年数の関係、自己資金、返済余力の計算方法について具体例を交えて解説します。
アパートローンの審査基準は主に7つ
アパートローンとは、アパートや賃貸マンションなどの不動産賃貸事業を行うための融資です。
自分や家族が住む住宅を購入する住宅ローンとは異なり、アパートローンでは不動産賃貸事業そのものの収益性が重要になります。
銀行が審査で確認する主なポイントは、次の7つです。
アパートローンの主な審査基準7つ
- 家賃収入から借入金を返済できるか
- 空室や家賃下落が発生しても返済できるか
- 融資期間と建物の構造・築年数に無理がないか
- 購入価格や建築費が適正か
- 自己資金と購入後の手元資金を確保できるか
- 借入人の財務内容や既存借入金に問題がないか
- 担保となる不動産に十分な評価があるか
この7つの中でも、銀行が特に重視するのは、賃貸事業から生まれる資金で借入金を返済できるかという返済能力です。
担保評価が高くても、毎月の返済資金が不足する計画では、銀行は融資を慎重に判断します。
① 家賃収入から借入金を返済できるか
銀行は、予定している家賃収入から管理費、修繕費、固定資産税などを差し引き、借入金の返済資金が確保できるかを確認します。
家賃収入が多くても、経費や返済額が大きければ資金繰りに余裕はありません。
そのため、単純な表面利回りだけでなく、実際に残る資金を確認する必要があります。
② 空室や家賃下落に耐えられるか
アパート経営では、常に満室を維持できるとは限りません。
入居者の退去、募集期間の長期化、周辺相場の下落などによって家賃収入が減少する可能性があります。
銀行は、満室時の収支だけでなく、一定の空室や家賃下落を想定した場合の返済能力も確認します。
③ 融資期間と建物の構造・築年数
融資期間が短いほど、一般的に毎月の返済額は大きくなります。
そのため、銀行が何年の融資期間を認めるかは、アパート経営の資金繰りに大きく影響します。
銀行は建物の構造、築年数、状態、法定耐用年数などを参考に融資期間を検討します。
④ 購入価格や建築費の妥当性
銀行は、購入予定物件の価格が周辺相場や収益性に照らして妥当かどうかを確認します。
例えば、周辺の類似物件と比較して購入価格が高い場合、想定家賃で十分な収益を確保できるかが問題になります。
新築の場合には、建築費の妥当性や工事費の増加リスクも重要です。
⑤ 自己資金と購入後の手元資金
自己資金が多ければ借入金額を抑えられるため、毎月の返済負担を軽減できます。
また、購入後の修繕費や空室による資金不足に対応できる手元資金があるかどうかも重要です。
⑥ 借入人の財務内容と既存借入金
法人が借り入れる場合には、決算書や試算表などを通じて会社全体の財務内容も確認されます。
個人の場合には、確定申告書、給与収入、保有資産、既存借入金などが確認されることがあります。
既に複数の賃貸物件を保有している場合には、ほかの物件の収支や借入金返済も審査に影響します。
⑦ 不動産の担保評価
アパートローンでは、購入する土地・建物を担保にすることが一般的です。
銀行は、土地の所在地や形状、建物の構造・築年数、収益性などを踏まえて担保評価を行います。
ただし、担保評価が高いことだけで融資が決まるわけではありません。
銀行は、担保による回収可能性と、通常の賃貸事業による返済能力の両方を確認します。
アパートローンの申し込みに必要な書類
アパートローンの審査では、購入予定の不動産に関する資料と、借入人の返済能力を確認する資料が必要になります。
主な必要書類は次のとおりです。
| 必要書類 | 銀行が確認する内容 |
|---|---|
| 土地・建物の登記事項証明書 | 所有権、所在地、面積、担保権など |
| 物件の販売資料・図面 | 建物の構造、築年数、間取り、設備など |
| 売買契約書・購入価格の資料 | 購入金額、契約条件、決済時期など |
| 建築見積書・工事請負契約書 | 新築の場合の建築費、工事内容、工期など |
| 不動産収支計画書 | 家賃収入、経費、借入返済額、返済余力 |
| レントロール・賃貸借契約書 | 既存物件の賃料、入居状況、契約条件など |
| 決算書・確定申告書 | 借入人の業績、所得、財務内容 |
| 既存借入金の明細 | 借入残高、返済額、返済期間 |
| 自己資金の確認資料 | 預貯金などの資金保有状況 |
| 既存保有物件の収支資料 | ほかの賃貸物件の収益と返済状況 |
必要書類は金融機関によって異なり、法人と個人でも確認項目が変わります。
銀行が特に重視するのは不動産収支計画書
必要書類の中でも、不動産収支計画書は重要です。
不動産収支計画書には、家賃収入、管理費、修繕費、固定資産税、借入金の返済額などを記載します。
銀行はこの計画書をもとに、賃貸事業から返済資金が安定して生まれるかを確認します。
不動産会社が作成した収支計画書を利用する場合でも、想定家賃や経費が現実的かどうかを借入人自身が確認することが重要です。
アパートローンの融資期間は何年?15年・20年・30年・35年を比較
アパートローンの融資期間は、毎月の返済額と資金繰りに大きく影響します。
一般的に、同じ借入金額と金利であれば、融資期間が長いほど毎月の返済額は少なくなります。
一方、融資期間が短ければ、毎月の返済額は大きくなります。
例えば、3,000万円を金利年2%、元利均等返済で借り入れた場合の毎月返済額は、次のようになります。
| 融資期間 | 毎月返済額の目安 |
|---|---|
| 15年 | 約19万3,000円 |
| 20年 | 約15万2,000円 |
| 25年 | 約12万7,000円 |
| 30年 | 約11万1,000円 |
| 35年 | 約9万9,000円 |
※借入金額3,000万円、金利年2%、元利均等返済、借入期間中の金利が変わらないものとした概算です。実際の融資条件を示すものではありません。
15年返済と35年返済では、毎月の返済額に大きな差があります。
ただし、融資期間が長くなるほど、同じ金利で比較した場合の利息総額は増えます。
また、希望すれば必ず35年の融資期間が認められるわけではありません。
アパートローンでは、融資期間が何年認められるかによって、物件の収支計画そのものが変わります。
アパートローンの融資期間と法定耐用年数の関係
銀行がアパートローンの融資期間を検討する際には、建物の構造や築年数が重要な判断材料になります。
その際に参考にされるのが、建物の法定耐用年数です。
建物構造別の法定耐用年数
住宅用建物の主な法定耐用年数は次のとおりです。
| 建物の構造 | 法定耐用年数 |
|---|---|
| 木造 | 22年 |
| 軽量鉄骨造(骨格材の厚さ3mm以下) | 19年 |
| 軽量鉄骨造(骨格材の厚さ3mm超4mm以下) | 27年 |
| 鉄骨造(骨格材の厚さ4mm超) | 34年 |
| 鉄筋コンクリート造・鉄骨鉄筋コンクリート造 | 47年 |
※住宅用建物の一般的な法定耐用年数です。実際の区分は構造や用途などにより確認が必要です。
ただし、法定耐用年数は税務上の減価償却に用いられる期間です。
建物がその年数を経過すると使用できなくなるという意味ではありません。
アパートローンの融資期間が、必ず法定耐用年数以内に限定されるわけではありません。
金融機関によっては法定耐用年数や残存年数を重視しますが、建物の状態、収益性、借入人の返済能力などを踏まえて融資期間を判断する場合もあります。
中古アパートは融資期間が短くなる場合がある
中古アパートでは、新築物件より融資期間が短くなる場合があります。
例えば、築5年の木造アパートを考えてみます。
築5年の木造アパートの例
木造住宅用建物の法定耐用年数:22年
築年数:5年
22年-5年=17年
法定耐用年数の残存期間を重視する銀行では、17年が融資期間を検討する際の目安になる場合があります。
しかし、必ず17年が融資期間の上限になるわけではありません。
また、築22年を超えた木造アパートであっても、それだけを理由に融資が一律に不可能になるわけではありません。
金融機関ごとに融資期間の考え方が異なるため、購入を決める前に銀行に確認することが重要です。
銀行員の視点:物件価格や表面利回りが魅力的でも、銀行が認める融資期間が短ければ、毎月の返済額が増えて資金繰りが厳しくなります。中古アパートでは、購入前に融資期間を確認することが特に重要です。
アパートローンの審査で最も重要な不動産収支計画
アパートローンの融資審査では、不動産賃貸事業から生まれる返済資金を確認します。
家賃収入が多くても、管理費や修繕費、固定資産税などの支出が多ければ、借入金の返済に使える資金は少なくなります。
銀行は、収入と支出を確認したうえで、借入金を返済できるかどうかを判断します。
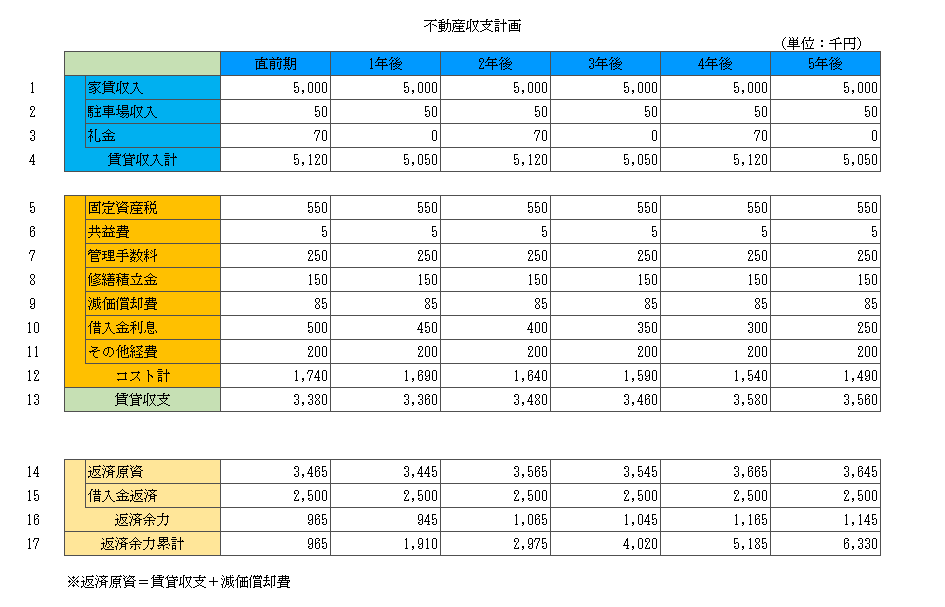
上の画像は、不動産収支計画書の一例です。
銀行が特に確認するのは、16行目にある「返済余力」です。
返済余力とは、賃貸事業から生まれる資金から借入金の返済額を差し引いた後に、どれだけ資金が残るかを示すものです。
アパートローンの返済余力の計算方法
返済余力は、基本的には次の考え方で計算できます。
返済余力の基本的な計算式
返済余力=家賃収入-運営経費-借入金の元利金返済額
※実際の資金繰りでは、税金、設備投資、敷金の返還など、別途考慮すべき資金の出入りもあります。
例えば、次のようなアパートを想定します。
| 項目 | 年間金額 |
|---|---|
| 家賃収入 | 600万円 |
| 管理費・修繕費・税金など | 150万円 |
| 借入金の年間元利金返済額 | 360万円 |
| 返済余力 | 90万円 |
計算式は次のとおりです。
600万円-150万円-360万円=90万円
この場合、年間90万円の返済余力があります。
計画上は借入金を返済できますが、年間90万円の余裕があれば必ず安全というわけではありません。
空室による家賃収入の減少や、突発的な修繕費の発生によって、返済余力が減少する可能性があるためです。
返済余力がプラスなら融資審査に通るのか
返済余力がプラスであれば、計画上は借入金返済後に資金が残ることになります。
一方、返済余力がマイナスの場合には、賃貸事業だけでは借入金の返済資金が不足する計算です。
ただし、返済余力がわずかにプラスであれば十分というわけではありません。
例えば、年間の返済余力が10万円しかない場合、設備故障による修繕費や空室の発生によって、簡単に資金不足になる可能性があります。
銀行は、返済余力がプラスかマイナスかだけでなく、どれくらい余裕があるかを確認します。
銀行はアパートの入居率をどのように審査するのか
アパートローンの収支計画で注意したいのが、家賃収入の見積もりです。
不動産会社が作成する収支計画では、満室を前提として家賃収入を計算している場合があります。
しかし、アパート経営では空室や入居者の入れ替わりが発生します。
また、築年数の経過によって、家賃の引き下げが必要になる場合もあります。
銀行は、想定している家賃収入が実現可能かどうかを確認します。
入居率80%で返済余力を計算する
収支計画の安全性を確認する方法の1つとして、入居率80%を想定する方法があります。
例えば、満室時の年間家賃収入が500万円であれば、入居率80%の場合の家賃収入は400万円になります。
年間100万円の収入減少です。
先ほど掲載した不動産収支計画書の例では、1年目の返済余力が96万5,000円となっています。
この計画で、満室時の家賃収入500万円が入居率80%によって400万円に減少すると仮定します。
経費や借入金返済額が変わらないとすると、返済余力は次のようになります。
入居率80%の返済余力シミュレーション
満室時の年間家賃収入:500万円
入居率80%の年間家賃収入:400万円
家賃収入の減少額:100万円
満室時の返済余力:96万5,000円
96万5,000円-100万円=マイナス3万5,000円
入居率80%では、年間3万5,000円の資金不足となる計算です。
満室時には返済余力がプラスでも、入居率が80%に低下すると返済資金が不足することがわかります。
このように、満室を前提とした収支計画だけでは、実際の返済可能性を十分に判断できません。
なお、入居率80%は安全性を確認するための試算例であり、すべての銀行が採用する共通の審査基準ではありません。
実際には、物件の所在地、賃貸需要、過去の入居実績などに応じて、適切な入居率を検討する必要があります。
想定家賃が周辺相場より高くないか確認する
銀行は入居率だけでなく、想定家賃が周辺相場と比較して妥当かどうかも確認します。
例えば、周辺の類似物件が月額6万円で募集されているにもかかわらず、収支計画が月額8万円を前提としている場合、その家賃設定が実現可能かを確認する必要があります。
既存物件では、現在の入居状況、実際の賃料、退去予定、家賃滞納の有無なども重要です。
新築物件では、周辺の賃貸需要や競合物件の募集状況などが判断材料になります。
アパートローンの審査では修繕費も重要
アパート経営では、家賃収入がある一方で、建物の維持管理に費用がかかります。
主な費用は次のとおりです。
- 管理会社への管理委託料
- 入退去時の原状回復費用
- 給湯器やエアコンなどの設備交換費用
- 外壁や屋根などの大規模修繕費用
- 固定資産税・都市計画税
- 火災保険料など
特に中古アパートでは、購入後まもなく多額の修繕費が必要になる可能性があります。
例えば、年間90万円の返済余力がある物件でも、150万円の設備修繕費が発生すれば、その年の資金収支は不足する可能性があります。
修繕費は毎年同じ金額になるとは限りません。
そのため、購入直後の収支だけでなく、将来の大規模修繕も見込んだ資金計画を作成することが重要です。
アパートローンの審査では金利上昇にも注意する
変動金利のアパートローンでは、将来の金利上昇によって利息負担や返済額が増える可能性があります。
例えば、借入金残高が3,000万円の場合、金利が年1%上昇すると、残高が変わらないと仮定した単純計算では年間30万円の利息負担増加に相当します。
金利が1%上昇した場合の計算例
借入金残高:3,000万円
金利上昇幅:年1%
3,000万円×1%=年間30万円
※借入金残高が変わらないと仮定した単純計算です。実際の返済額への影響は返済方式や契約条件によって異なります。
年間の返済余力が90万円しかない物件では、金利上昇による負担増加が資金繰りに大きく影響する可能性があります。
金利上昇に備えるためにも、現在の金利だけでなく、金利が上昇した場合の収支も確認することが重要です。
アパートローンの自己資金はいくら必要?
アパートローンでは、自己資金の金額も重要な審査項目です。
自己資金が多ければ、その分だけ借入金額を抑えることができ、毎月の返済負担も軽減できます。
また、自己資金を確保していることは、借入人の財務的な余力を判断する材料にもなります。
ただし、アパートローンで必要な自己資金の割合は、すべての銀行で一律に決まっているわけではありません。
金融機関の融資方針、物件の収益性、担保評価、借入人の財務内容などによって異なります。
自己資金と借入金額の計算例
例えば、購入価格5,000万円、諸費用300万円のアパートを購入する場合を考えます。
| 項目 | 金額 |
|---|---|
| 物件購入価格 | 5,000万円 |
| 購入時の諸費用 | 300万円 |
| 必要資金合計 | 5,300万円 |
| 自己資金 | 1,300万円 |
| 必要借入金額 | 4,000万円 |
この例では、必要資金5,300万円のうち、自己資金1,300万円を用意し、残り4,000万円を借り入れる計算です。
ただし、自己資金1,300万円を用意すれば必ず融資が受けられるという意味ではありません。
銀行は、物件の収益性や担保評価、借入人の返済能力なども確認します。
購入後の手元資金も残しておく
アパートの購入時には、不動産取得税、登記費用、仲介手数料などの諸費用が発生する場合があります。
さらに、購入後には空室や修繕などによって予定外の支出が生じる可能性があります。
自己資金をすべて購入費用に使ってしまうと、購入後の資金不足に対応できなくなるおそれがあります。
アパートローンでは、融資を受けられるかだけでなく、購入後も一定の手元資金を確保できるかが重要です。
アパートローンの担保評価と融資金額の関係
アパートローンでは、購入する土地・建物を担保として差し入れることが一般的です。
銀行は、不動産の所在地、土地の形状、建物の構造・築年数、収益性などを踏まえて担保評価を行います。
ここで注意したいのは、不動産の購入価格と銀行の担保評価額が必ずしも一致しないことです。
例えば、購入価格5,000万円の物件であっても、銀行の担保評価が4,000万円となる場合があります。
この場合、希望する融資金額がそのまま認められるとは限りません。
銀行の融資方針や返済能力などによっては、自己資金を増やす必要が生じることもあります。
ただし、担保評価額が4,000万円だから融資額も必ず4,000万円以下になる、という一律のルールがあるわけではありません。
銀行は担保評価だけでなく、賃貸事業の収益性や借入人の返済能力などを総合的に判断します。
アパートローンの返済余力をDSCRで確認する方法
銀行がアパートローンの返済能力を確認する際に参考となる指標の1つが、DSCR(元利金返済カバー率)です。
DSCRは、一般的には借入金の返済に利用できる年間キャッシュフローを、年間の元利金返済額で割って計算します。
DSCRの基本的な計算式
DSCR=年間返済原資÷年間元利金返済額
※返済原資の定義や調整項目は金融機関によって異なります。
例えば、次のようなアパートを想定します。
| 項目 | 年間金額 |
|---|---|
| 家賃収入 | 600万円 |
| 運営経費 | 150万円 |
| 年間返済原資 | 450万円 |
| 年間元利金返済額 | 360万円 |
この場合のDSCRは、次のとおりです。
450万円÷360万円=1.25倍
DSCRが1.0倍であれば、計算上は返済原資と返済額が同じです。
1.0倍を下回る場合には、計算上は返済原資が不足します。
一方、1.0倍を上回っていれば、返済額に対して一定の余裕があることになります。
ただし、DSCRが1.25倍であれば必ず融資を受けられるというわけではありません。
銀行によってDSCRの計算方法や判断基準は異なります。
また、実際の資金繰りでは、税金や設備投資、運転資金の増減なども考慮する必要があります。
アパートローンの審査に通るために確認したい7つのこと
銀行にアパートローンを申し込む前には、次の項目を確認することをおすすめします。
融資申し込み前のチェックリスト
- 購入価格が周辺相場と比較して妥当か
- 満室時だけでなく空室が発生した場合の収支を確認しているか
- 管理費・修繕費・固定資産税などを適切に見込んでいるか
- 融資期間が短くなっても返済できるか
- 金利が上昇しても資金繰りを維持できるか
- 自己資金と購入後の手元資金を確保できるか
- 既存借入金を含めて返済負担に無理がないか
特に重要なのは、不動産会社が作成した収支計画書をそのまま信用するのではなく、自分自身で数字を検証することです。
銀行が融資を認めたとしても、アパート経営の収益が保証されるわけではありません。
借入人自身が、空室や修繕費の増加などに耐えられる収支計画になっているかを確認することが重要です。
アパートローンの審査に関するよくある質問
アパートローンは35年で借りられますか?
金融機関や物件の条件によっては、35年の融資期間が検討される場合があります。
ただし、すべてのアパートローンで35年が認められるわけではありません。
建物の構造、築年数、状態、収益性、借入人の返済能力などによって融資期間は異なります。
木造アパートの融資期間は最長22年ですか?
木造住宅用建物の法定耐用年数は一般に22年ですが、アパートローンの融資期間が必ず22年以内になるわけではありません。
法定耐用年数を重視する金融機関もありますが、実際の融資期間は個別の審査によって異なります。
築22年を超えた木造アパートは融資を受けられませんか?
築22年を超えているという理由だけで、融資が一律に不可能になるわけではありません。
ただし、建物の老朽化や残存利用可能期間などが審査に影響し、融資期間が短くなる場合があります。
アパートローンの審査では入居率80%が基準ですか?
入居率80%は、収支計画の安全性を検証するための試算例の1つです。
すべての銀行が入居率80%を共通の審査基準としているわけではありません。
物件の所在地や賃貸需要、過去の入居実績などを踏まえて判断されます。
アパートローンの自己資金は何割必要ですか?
必要な自己資金の割合は、すべての金融機関で一律に決まっているわけではありません。
物件の収益性、担保評価、借入人の財務内容、金融機関の融資方針などによって異なります。
また、購入費用に充てる自己資金だけでなく、購入後の手元資金も重要です。
自己資金なしでもアパートローンは利用できますか?
自己資金が少ない場合や、購入資金の大部分を借入金で賄う場合には、審査が厳しくなる可能性があります。
ただし、自己資金がないという理由だけで、すべての金融機関で融資が一律に不可能になるわけではありません。
購入後の修繕費や空室に対応できる資金を確保できるかも重要です。
満室の収支計画ならアパートローンの審査に通りますか?
満室時の収支が黒字でも、必ず審査に通るわけではありません。
銀行は、空室、家賃下落、修繕費の増加、金利上昇などを考慮して返済可能性を確認します。
満室でなければ返済できない収支計画は、慎重に検討する必要があります。
アパートローンは担保評価が高ければ借りられますか?
担保評価が高いことは銀行の審査でプラス材料になり得ますが、それだけで融資が決まるわけではありません。
銀行は、通常の賃貸事業から借入金を返済できるかどうかも重視します。
アパートローンの融資審査のポイントまとめ
アパートローンの審査では、建物の構造や築年数、担保評価なども確認されますが、特に重要なのは不動産賃貸事業から借入金を安定して返済できるかどうかです。
融資期間が長ければ毎月の返済負担は軽くなりますが、金融機関によって認められる期間は異なります。
また、満室を前提とした収支計画では、空室や家賃下落が発生した場合に返済資金が不足する可能性があります。
この記事のまとめ
- アパートローンでは家賃収入から安定して返済できるかが重要
- 融資期間は法定耐用年数だけで決まるわけではない
- 中古アパートは築年数や建物の状態によって融資期間が短くなる場合がある
- 満室時だけでなく、入居率80%など収入が減少する場合の収支も確認する
- 修繕費や金利上昇も考慮して返済余力を検証する
- 自己資金だけでなく、購入後の手元資金も重要
- 担保評価が高くても、返済能力が不足すれば融資は難しい
- 不動産会社の収支計画を鵜呑みにせず、自分自身で数字を検証する
アパートローンで最も大切なのは、銀行から融資を受けられるかどうかだけでなく、空室や修繕費の増加が発生しても、長期間にわたって無理なく返済できる計画を立てることです。
銀行に融資を申し込む前に、融資期間、自己資金、家賃収入、経費、返済余力を十分に確認することをおすすめします。
関連記事
アパートローンの審査や不動産担保について、次の記事も参考にしてください。
銀行融資の審査内容
銀行が融資審査で確認する項目や、返済能力をどのように判断するのかを解説しています。
銀行融資の審査に用いられる財務分析
銀行が決算書や財務指標を使って返済能力を確認する考え方を解説しています。
銀行融資が通らない場合の対処法
融資審査に通らなかった場合に確認したい原因と、その後の対応を解説しています。
アパートローンや銀行融資の審査についてお悩みの方へ
「アパートローンの融資期間がどれくらいになるのか知りたい」「収支計画書の数字で銀行融資を受けられるか不安」「自己資金が少ない場合の相談方法を知りたい」といった悩みを抱える方もいるでしょう。
アパートローンの融資審査では、物件の収益性だけでなく、借入人の返済能力や自己資金、担保評価なども重要になります。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
アパートローンの融資審査、融資期間、自己資金、返済計画など、銀行融資に関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。