初めて銀行から融資を受けようと考えたとき、「どのように申し込めばよいのか」「銀行ではどのような審査が行われるのか」「融資を受けるまでに何日かかるのか」といった疑問を持つ経営者は少なくありません。
銀行融資は、申し込めばすぐにお金を借りられるものではありません。
銀行への相談から始まり、必要書類の提出、融資審査、融資契約などの手続きを経て、初めて融資が実行されます。
初めて銀行融資を申し込む場合には、融資の流れを事前に理解し、必要な資料と資金計画を準備しておくことが重要です。
この記事では、長年にわたり銀行の法人営業や融資審査に携わってきた経験を踏まえ、初めての銀行融資について、相談から審査、契約、融資実行までの流れを具体的に説明します。
初めての銀行融資は7つのステップで進む
銀行融資の手続きは、一般的に次のような流れで進みます。
- 銀行への事前相談・予約
- 初回面談と融資希望内容の説明
- 正式申込と必要書類の提出
- 銀行による融資審査
- 融資条件の決定と審査結果の連絡
- 融資契約の締結
- 融資実行・預金口座への入金
銀行によっては、初回面談と正式申込を同時に行う場合や、途中で追加資料の提出を求める場合があります。
また、信用保証協会を利用する融資では、銀行の審査に加えて信用保証協会の審査が必要になります。
それぞれの手順を説明します。
ステップ1:まずは銀行に融資相談の予約をする
初めて銀行融資を申し込む場合、まずは銀行に連絡して融資相談を行います。
突然銀行の支店を訪問することも考えられますが、できるだけ事前に電話や銀行所定の申込方法で相談予約をすることをおすすめします。
事前予約をおすすめする3つの理由
- 融資担当者が対応できる時間を確保しやすい
- 融資担当者が不在の場合でも無駄な来店を避けられる
- 融資相談を取り扱う店舗や窓口を事前に確認できる
銀行の融資担当者が対応できるとは限らない
銀行の支店では、融資担当者が外出していたり、別の顧客との面談や審査業務に対応していたりすることがあります。
予約なしで来店すると、その場で詳しい融資相談ができない可能性があります。
事前に予約しておけば、融資担当者が相談内容を確認し、必要な資料についても案内しやすくなります。
融資を取り扱っていない店舗もある
銀行によっては、法人融資の相談窓口を特定の店舗や法人営業拠点に集約している場合があります。
そのため、最寄りの支店で必ず融資相談ができるとは限りません。
電話などで「法人の新規融資を相談したい」と伝え、相談先を確認してください。
どの銀行に相談すればよいのか
すでに事業用の預金口座を利用している銀行があれば、まずはその銀行に相談する方法があります。
また、地域の信用金庫や地方銀行、日本政策金融公庫なども資金調達の相談先として考えられます。
ただし、銀行によって融資対象となる企業規模や営業地域、取扱制度などが異なるため、事前に確認することが重要です。
ステップ2:初回面談では事業内容と融資希望を説明する
銀行との初回面談では、会社の事業内容と融資を希望する理由を説明します。
銀行としては、初めて取引する会社について十分な情報を持っていません。
そのため、まずは会社がどのような事業を営んでいるのかを理解するところから始まります。
初回相談に持参したい資料
初回相談では、次の資料を用意しておくと話が進みやすくなります。
- 直近の決算書(可能であれば過去3期分)
- 直近の試算表
- 会社案内や事業内容がわかる資料
- 借入金の返済予定表
- 融資を希望する理由と金額を整理した資料
- 来店者の本人確認書類
創業間もない会社など、決算書が3期分そろっていない場合には、提出できる決算書や事業計画書などで対応します。
また、設備資金の融資であれば設備の見積書、運転資金であれば資金繰り表などを用意すると、資金需要を説明しやすくなります。
必要書類は銀行によって異なるため、予約時に確認してください。
銀行から聞かれる主な質問
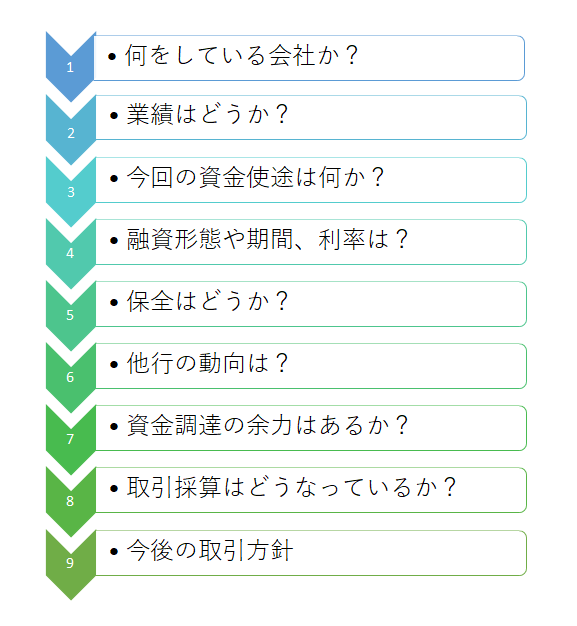
初回面談では、一般的に次のようなことを質問されます。
- どのような事業を行っているのか
- 主な販売先や仕入先はどこか
- 売上高や利益の状況はどうか
- 融資希望金額はいくらか
- なぜ融資が必要なのか
- 借りたお金を何に使うのか
- どのように返済する予定なのか
- 他の金融機関からの借入状況はどうか
これらの質問は、融資審査の基本となる事項です。
経営者自身が事業内容と資金計画を説明できるようにしておくことが重要です。
「借りられるだけ借りたい」は避けた方がよい
初めての融資相談で、銀行から希望金額を聞かれた際に「借りられるだけ借りたい」と答える経営者がいます。
しかし、この答え方はおすすめしません。
銀行は、融資希望金額と資金使途を確認し、その金額が妥当かどうかを審査するからです。
希望金額が明確でないと、資金計画が十分にできていないという印象を与える可能性があります。
希望金額は資金計画から説明する
例えば、機械設備を導入するために1,000万円が必要で、自己資金300万円を用意できる場合には、次のように説明します。
融資希望金額の説明例
新しい機械設備の導入に1,000万円が必要です。
このうち300万円は自己資金で準備できるため、残りの700万円について融資をお願いしたいと考えています。
設備導入によって生産能力を高め、増加する営業利益やキャッシュフローから返済する計画です。
このように説明すれば、銀行は融資金額の根拠を理解しやすくなります。
銀行融資では、いくら借りたいかだけでなく、なぜその金額が必要なのかを説明することが大切です。
ステップ3:正式申込と必要書類の提出
初回相談の後、銀行が融資の検討を進めることになれば、正式な申込手続きや必要書類の提出に進みます。
銀行によっては、初回相談の段階で申込書を受け付ける場合もあります。
運転資金と設備資金では必要資料が異なる
銀行は、融資したお金が何に使われるのかを確認します。
運転資金であれば、売掛金の回収時期や仕入代金の支払時期などを確認します。
設備資金であれば、設備の購入価格や導入目的、支払予定などを確認します。
| 融資の種類 | 主な確認資料 |
|---|---|
| 運転資金 | 資金繰り表、売掛金・買掛金の明細、受注状況など |
| 設備資金 | 見積書、設備投資計画、支払予定など |
| 創業資金 | 創業計画書、収支計画、自己資金を確認できる資料など |
必要書類が不足していると審査が進まない場合があるため、銀行から依頼された資料はできるだけ早く提出してください。
ステップ4:銀行で融資審査が行われる
融資申込と必要書類の提出を受けると、銀行では融資の可否を判断するための審査が行われます。
銀行融資の審査は、単に決算書の数字だけを見るものではありません。
会社の事業内容、資金使途、業績、財務内容、返済能力などを総合的に確認します。
銀行の融資審査の流れ
次の図は、銀行で行われる融資審査の流れの一例です。
これは銀行の融資審査の流れを示したものですが、実際の審査手順や決裁権限は金融機関によって異なります。
一般的には、融資担当者が申込内容や提出資料を確認し、必要に応じて追加質問や資料の提出を依頼します。
そのうえで、銀行内の審査・決裁手続きが行われます。
銀行が審査する5つのポイント
1.資金使途は明確か
銀行は、融資したお金を何に使うのかを確認します。
運転資金であれば仕入代金や人件費などの支払い、設備資金であれば設備購入代金など、具体的な使い道を説明する必要があります。
2.融資希望金額は妥当か
希望金額が実際の資金需要に見合っているかを確認します。
必要額を大きく上回る融資希望については、銀行から理由を確認されることがあります。
3.会社の業績と財務内容に問題はないか
決算書や試算表をもとに、売上高、利益、自己資本、借入金の状況などを確認します。
赤字や債務超過であっても、必ず融資が否決されるわけではありませんが、原因や改善見通しについて詳しい説明が必要になることがあります。
4.融資を返済できるか
銀行融資の審査で特に重要なのは、借りたお金を返済できるかどうかです。
銀行は、会社の利益やキャッシュフロー、今後の業績見通しなどから返済能力を判断します。
設備資金などの長期融資では、毎月の元金返済を継続できるかが重要です。
5.既存借入金や返済状況に問題はないか
他の金融機関からの借入金がある場合には、その残高や返済額も確認されます。
新たな融資を受けることで返済負担が過大にならないかを判断するためです。
融資担当者による稟議と銀行内の決裁
銀行の融資担当者は、申込内容や審査結果をもとに融資稟議を作成することがあります。
稟議では、融資金額、資金使途、返済方法、会社の信用状況、返済能力などを整理します。
その後、銀行内の権限に応じて審査・決裁が行われます。
融資担当者が前向きな姿勢を示していても、それだけで融資が正式に承認されたことにはなりません。
信用保証協会を利用する場合
信用保証協会の保証付き融資では、銀行の審査に加え、信用保証協会による保証審査も必要です。
そのため、銀行の審査が進んでいても、保証協会の審査結果を待つ必要がある場合があります。
また、保証協会の保証承諾が得られても、最終的な融資実行には銀行の判断と所定の手続きが必要です。
初めての銀行融資は審査に何日かかるのか
初めて銀行融資を申し込む場合、審査期間は気になるところでしょう。
ただし、銀行融資の審査期間は一律に決まっているわけではありません。
銀行との取引状況、融資金額、会社の業績、必要書類の準備状況、保証協会の利用有無などによって異なります。
初めての融資では時間に余裕を持つ
初めて取引する銀行では、会社の事業内容や財務内容を一から確認する必要があります。
そのため、すでに取引のある銀行から追加融資を受ける場合よりも時間がかかることがあります。
実務上、初めての融資相談では、相談開始から融資実行まで1か月程度、場合によってはそれ以上かかることも想定して準備することをおすすめします。
これは審査期間を保証するものではなく、余裕を持って資金調達を進めるための目安です。
案件によっては短期間で判断されることもあれば、追加資料の確認などによってさらに時間がかかることもあります。
審査を円滑に進めるためのポイント
- 融資希望金額と資金使途を明確にする
- 必要書類を早めにそろえる
- 銀行からの質問に具体的に回答する
- 決算書や試算表の数字について説明できるようにする
- 資金が必要になる日から逆算して相談する
銀行から追加資料の提出を求められた場合には、審査を進めるために必要な確認であることも多いため、内容を整理して対応してください。
銀行融資・資金繰りのメール相談
「初めて銀行融資を申し込むので何を準備すればよいかわからない」「銀行に希望金額をどのように説明すればよいか不安」「融資審査で確認されるポイントを知りたい」といったお悩みはありませんか。
長年の法人融資・融資審査の実務経験を踏まえ、融資申込前の準備や銀行への説明方法についてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。
ステップ5:融資審査の結果と融資条件を確認する
銀行内の審査が終了すると、融資の可否や条件が連絡されます。
融資が承認された場合でも、申込時の希望条件がそのまま認められるとは限りません。
例えば、希望金額より少ない金額で承認されたり、返済期間などが希望と異なったりする場合があります。
融資が承認された場合に確認すること
- 融資金額
- 融資金利
- 融資期間
- 元金の返済方法
- 毎月の返済額
- 担保や保証の条件
- 保証料や事務手数料などの費用
- 融資実行予定日
特に重要なのは、融資を受けた後の返済負担です。
希望する融資金額が認められても、毎月の返済額が大きすぎれば資金繰りを圧迫する可能性があります。
融資条件を確認し、返済を継続できるかを検討してください。
希望金額が減額された場合
銀行から希望金額より少ない金額を提示された場合には、減額された理由を確認してください。
そのうえで、自己資金の追加、設備投資計画の見直し、他の資金調達方法などを検討する必要があります。
不足する資金の手当てができないまま設備投資などを進めることは避けるべきです。
ステップ6:融資契約の手続きを行う
融資条件が決まり、会社がその条件を受け入れると、融資契約の手続きに進みます。
契約書類は銀行が用意することが一般的ですが、会社側で準備する資料もあります。
融資契約時に必要となる主な書類
- 履歴事項全部証明書
- 会社の印鑑証明書
- 代表者などの本人確認書類
- 銀行から指定されたその他の資料
- 保証人が必要な場合には、保証人に関する書類
必要な書類や通数、発行日からの有効期間などは銀行に確認してください。
社長が必ず連帯保証人になるわけではない
以前は、中小企業が銀行融資を受ける際に、経営者が連帯保証人になることが一般的でした。
しかし現在は、経営者保証に依存しない融資の取り組みも進められています。
そのため、会社が融資を受ける場合でも、社長が必ず連帯保証人になるとは限りません。
経営者保証の要否は、会社の財務内容、法人と経営者個人の資産・経理の分離状況、金融機関への情報開示、融資制度などを踏まえて判断されます。
保証人を求められた場合には、その必要性や保証の内容について銀行に説明を求めてください。
契約書の内容を確認する
融資契約では、金利、返済期日、返済方法、期限の利益喪失に関する条項など、重要な事項が定められます。
契約内容に不明な点があれば、署名や押印などの手続きを行う前に確認してください。
ステップ7:融資実行日に預金口座へ入金される
融資契約などの必要な手続きが完了し、融資実行の条件が整うと、銀行から融資が実行されます。
一般的には、融資実行日に銀行の預金口座へ融資金が入金されます。
ただし、設備資金などでは、銀行が支払先への振込方法や支払時期を確認する場合があります。
融資実行後も資金使途を守る
融資を受けた後は、申込時に説明した資金使途に従って使用する必要があります。
例えば、設備購入のために借りたお金を、銀行に無断で別の用途に使用することは避けなければなりません。
資金使途を変更する必要が生じた場合には、事前に銀行へ相談してください。
返済予定を資金繰り表に反映する
融資実行後は、元金返済や利息の支払いが発生します。
そのため、融資を受けて資金繰りが一時的に改善したとしても、返済負担を含めた資金繰り管理が必要です。
融資実行後の返済予定を資金繰り表に反映し、無理のない資金管理を行ってください。
初めての銀行融資で失敗しないための5つの注意点
1.資金が必要になる直前に申し込まない
銀行融資には審査と契約の手続きが必要です。
希望する日に融資を受けられるとは限らないため、資金が必要になる時期から逆算して早めに相談してください。
2.希望金額をあいまいにしない
「借りられるだけ借りたい」ではなく、必要資金と自己資金を整理したうえで融資希望金額を説明してください。
3.資金使途を具体的に説明する
運転資金なのか設備資金なのか、何の支払いに必要なのかを明確にしてください。
4.銀行からの質問に正確に回答する
銀行は融資審査の途中で、決算書の内容や資金使途について追加質問をすることがあります。
不明な点は確認したうえで回答し、事実と異なる説明はしないことが重要です。
5.融資後の返済を具体的に考える
銀行からお金を借りること自体が目的ではありません。
借りた資金を事業に活用し、返済を続けながら経営を安定させることが重要です。
初めての銀行融資・申込前チェックリスト
銀行に初めて融資を申し込む前に、次の8項目を確認してみてください。
銀行融資の申込準備【8項目】
チェック数:0 / 8
チェックできなかった項目への対応
チェックできなかった項目がある場合には、まず融資を希望する理由と必要金額を整理してください。
特に、銀行は融資金の使い道と返済能力を重視します。
資金使途を説明できる資料と返済計画を準備することが、初めての融資相談を円滑に進めるための基本です。
なお、このチェックリストは申込準備の状況を整理するためのものであり、チェック数によって融資の可否が決まるものではありません。
初めての銀行融資に関するよくある質問
銀行口座を持っていない銀行にも融資を申し込めますか?
預金取引のない銀行でも、新規融資の相談を受け付けている場合があります。
ただし、銀行の営業地域や融資方針、取引条件などによって対応が異なります。
まずは新規の法人融資を取り扱っているか確認してください。
初めての銀行融資では必ず面談がありますか?
初めて取引する会社では、事業内容や資金使途を確認するため、面談が行われることが一般的です。
ただし、面談の方法や申込手続きは銀行や融資商品によって異なります。
初めての銀行融資は必ず1か月かかりますか?
必ず1か月かかるわけではありません。
審査期間は融資内容や必要書類の準備状況、保証協会の利用有無などによって異なります。
ただし、初回融資では会社の情報を一から確認するため、時間に余裕を持って申し込むことが重要です。
赤字決算でも初めての融資を申し込めますか?
赤字決算であっても融資の相談はできます。
ただし、銀行は赤字の原因や今後の業績見通し、返済能力などを確認します。
赤字である理由と改善策を具体的に説明できるようにしておくことが重要です。
社長は必ず連帯保証人になりますか?
必ずしも連帯保証人になるわけではありません。
経営者保証を必要としない融資制度や取扱いもあります。
保証の要否は、会社の状況や銀行の審査、利用する融資制度などによって異なります。
融資担当者が「大丈夫そうです」と言えば承認されたことになりますか?
融資担当者の前向きな発言だけでは、正式な融資承認とは限りません。
銀行内の審査・決裁や、必要に応じて信用保証協会の審査が完了する必要があります。
正式な結果と融資条件が確認できるまでは、融資が確実に実行されることを前提にした支払い約束などは慎重に判断してください。
初めての銀行融資の流れのまとめ
初めて銀行融資を申し込む場合の流れをまとめます。
- 最初に銀行へ連絡し、融資相談の予約をする
- 初回面談では事業内容、融資希望金額、資金使途を説明する
- 決算書や資金計画などの必要資料を提出する
- 銀行では資金使途、財務内容、返済能力などを審査する
- 審査期間は案件によって異なるため、早めに相談する
- 融資が承認されたら金利や返済条件を確認し、契約を締結する
- 必要な手続きが完了すると融資が実行される
銀行員として特にお伝えしたいのは、初めての融資相談では、希望する金額と資金使途、返済の見通しを具体的に説明することが重要だという点です。
銀行は、経営者が必要とする資金を融資できるかどうかを、提出資料や面談内容から判断します。
事前に準備を整えておけば、銀行との相談も進めやすくなります。
初めての銀行融資を検討している場合には、資金が必要になる時期から逆算して、早めに準備を始めてください。
関連記事
所要運転資金の計算方法
運転資金の融資を申し込む際に重要となる、必要資金の計算方法と銀行の考え方を説明しています。
運転資金と設備資金の違い
銀行融資の資金使途を理解するために必要な、運転資金と設備資金の基本的な違いを説明しています。
銀行融資を受けられない会社の特徴
銀行が融資審査で重視する返済能力と、融資が難しくなる会社の特徴について説明しています。
銀行融資・資金繰りのメール相談
「初めて銀行融資を申し込むので不安がある」「銀行に提出する資料や融資希望金額を整理したい」「融資審査でどのような点を確認されるのか知りたい」といったお悩みはありませんか。
長年の法人融資・融資審査の実務経験を踏まえ、融資申込前の準備、銀行への説明方法、資金繰りや返済計画についてメールでご相談いただけます。
※融資の承認や実行を保証するものではありません。※現在はメールによるご相談を受け付けています。