会社の資金繰りを安定させるためには、運転資金がどれくらい必要なのかを把握しておくことが重要です。
所要運転資金は、貸借対照表の数字を使って「売掛債権+棚卸資産-買掛債務」という計算式で概算できます。
売掛債権とは受取手形や売掛金、棚卸資産とは商品や製品などの在庫、買掛債務とは支払手形や買掛金のことです。
この計算式を理解すると、会社の売上代金が回収されるまでに、どの程度の資金が営業活動に固定されているのかを把握できます。
また、銀行が運転資金の融資を審査する際にも、所要運転資金は融資金額の妥当性を判断するための重要な材料の一つになります。
この記事では、所要運転資金の計算方法、貸借対照表のどこを見ればよいのか、計算式の意味、銀行融資や資金繰りとの関係について、融資担当の銀行員の視点から具体例を使って説明します。
所要運転資金の計算式とは?
所要運転資金とは、売上代金を回収するまでの間に、仕入や事業活動のために必要となる資金を表すものです。
会社が商品を仕入れて販売しても、その売上代金をすぐに現金で回収できるとは限りません。
売上代金を回収するまでの間にも、仕入代金や経費などの支払いが発生します。
このような資金の動きから生じる必要資金を把握するために、次の計算式を利用します。
所要運転資金=売掛債権+棚卸資産-買掛債務
さらに細かく表すと、次のようになります。
所要運転資金=(受取手形+売掛金)+棚卸資産-(支払手形+買掛金)
※電子記録債権・電子記録債務などがある場合には、取引の実態に応じて計算対象に含めて考えることがあります。
この計算式は、一般に経常運転資金を把握するためにも用いられます。
ただし、ここで計算されるのは主に営業取引に伴う資金需要です。人件費や家賃などの支払い、納税、賞与、設備投資などを含む将来の資金不足額を、そのまま計算できるものではありません。
所要運転資金を構成する3つの項目
| 項目 | 主な内容 | 計算上の扱い |
|---|---|---|
| 売掛債権 | 受取手形・売掛金など | 加算する |
| 棚卸資産 | 商品・製品・原材料・仕掛品など | 加算する |
| 買掛債務 | 支払手形・買掛金など | 差し引く |
売掛債権と棚卸資産は資金が固定されている部分、買掛債務は仕入先から支払いを猶予されている部分と考えると、計算式の意味を理解しやすくなります。
貸借対照表から所要運転資金を計算する方法
所要運転資金の計算に必要な数字は、会社の決算書のうち貸借対照表から確認できます。
まずは次の貸借対照表をご覧ください。
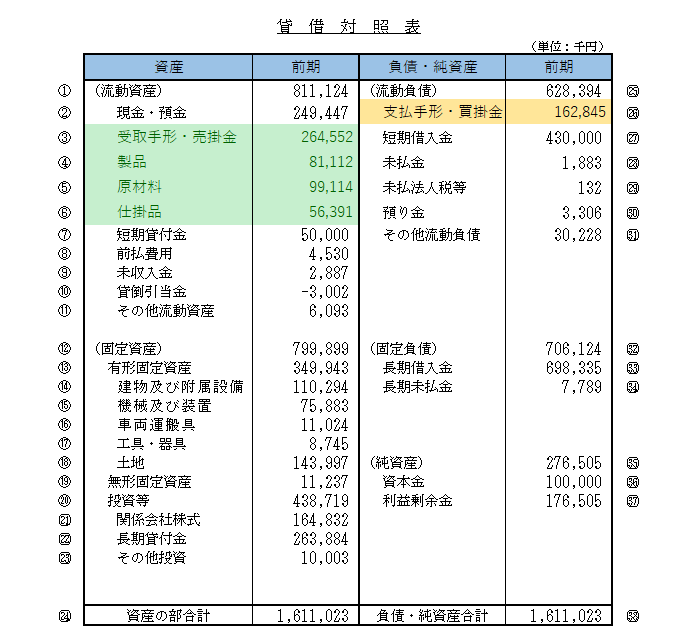
この貸借対照表では、色を付けた③から⑥、㉖の5項目に注目してください。
受取手形、売掛金、棚卸資産に該当する項目と、支払手形・買掛金などの買掛債務を確認します。
棚卸資産は、商品、製品、原材料、仕掛品などに分かれている場合があります。
これらを合計して、所要運転資金を計算します。
所要運転資金の計算式を図で確認する
次の画像は、貸借対照表から所要運転資金を求める計算式を示したものです。
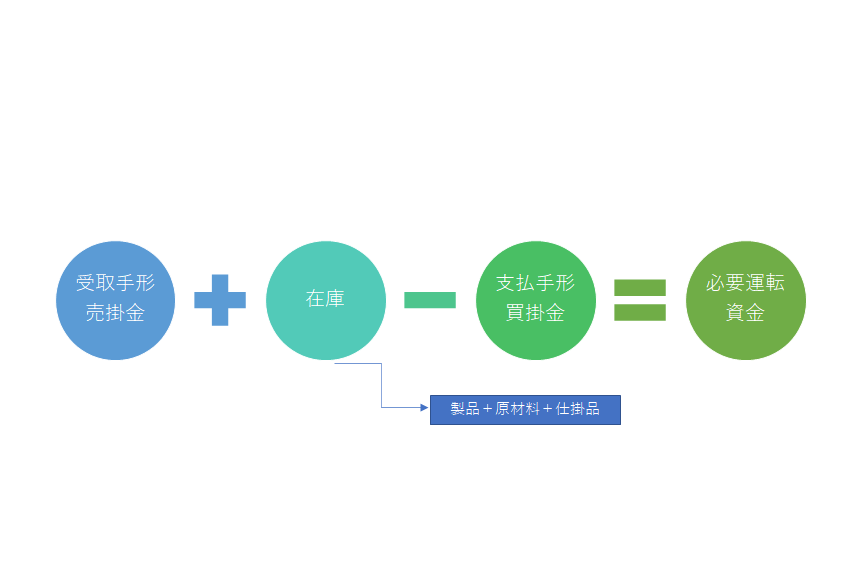
計算に使う数字は、基本的に売掛債権、棚卸資産、買掛債務の3つです。
貸借対照表から対象となる勘定科目を拾い出し、それぞれの金額を合計して計算します。
実際の貸借対照表を使った計算例
先ほどの貸借対照表の数字を使って計算すると、次のようになります。
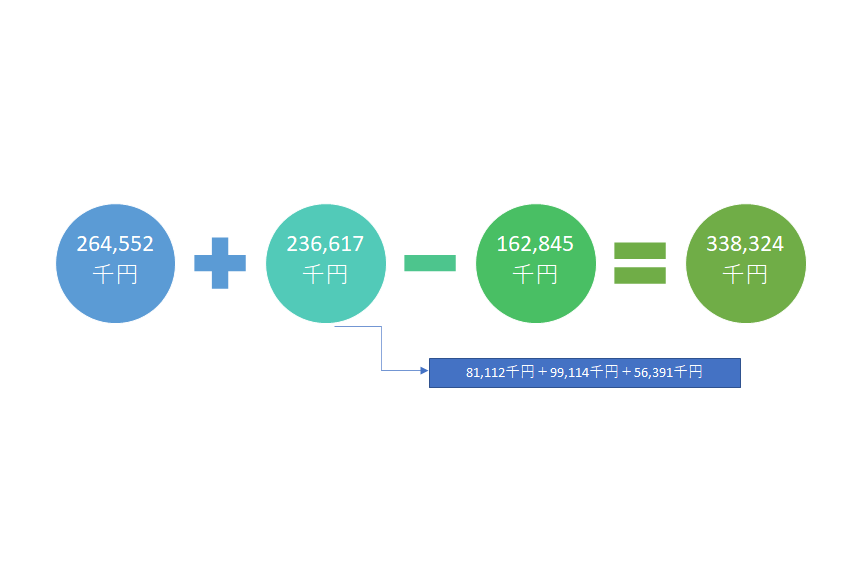
この会社の所要運転資金は、338,324千円(約3億3,832万円)となります。
これは、貸借対照表の残高から計算した、営業活動に伴う運転資金の必要額の目安です。
ただし、この金額がそのまま銀行から新たに借り入れるべき金額になるわけではありません。
実際の借入必要額を判断する際には、現在の現預金、既存の借入金、今後の入出金予定なども確認する必要があります。
所要運転資金の計算式はなぜ成り立つのか
ここからは、なぜ売掛債権と棚卸資産を足し、買掛債務を差し引くのかを説明します。
売掛債権を足す理由
売掛債権とは、売掛金や受取手形など、商品やサービスを販売したものの、まだ現金として回収していない代金のことです。
例えば、100万円の商品を販売しても、代金の回収が2か月後であれば、その間は100万円が現金として入ってきません。
しかし、会社はその間も仕入代金や人件費などを支払う必要があります。
つまり、売掛債権が発生している期間は、売上代金をまだ現金として利用できないため、その分の資金を手当てする必要が生じます。
そのため、売掛債権を所要運転資金に加えるのです。
売掛債権は、売上が発生していても代金をまだ回収していないため、資金が固定されている部分です。
棚卸資産(在庫)を足す理由
棚卸資産とは、商品、製品、原材料、仕掛品などの在庫のことです。
在庫を仕入れたり製造したりするためには、資金が必要です。
しかし、在庫は販売され、その代金が回収されるまでは現金に戻りません。
例えば、500万円の商品を仕入れて在庫として保有している場合、その商品が売れて代金を回収するまで、資金が在庫に固定されていると考えられます。
そのため、棚卸資産も所要運転資金に加えます。
なお、長期間売れ残っている在庫などは、帳簿上の金額どおりに現金化できるとは限りません。銀行は在庫の内容にも注意して確認します。
棚卸資産は、販売して代金を回収するまで資金が固定されている部分です。
買掛債務を差し引く理由
買掛債務とは、支払手形や買掛金など、仕入代金のうちまだ支払っていない金額のことです。
例えば、100万円の商品を仕入れたものの、支払いが2か月後であれば、その間は100万円を支払わずに済んでいます。
これは、仕入先から支払期日までの信用を供与されている状態と考えることができます。
つまり、買掛債務の分だけ、会社が自ら準備しなければならない運転資金は少なくなります。
そのため、所要運転資金の計算では買掛債務を差し引くのです。
ただし、買掛債務は支払わなくてもよいお金ではありません。支払期日には資金が必要です。
買掛債務は、仕入先への支払いが猶予されているため、自己資金などで賄う必要額を減らす働きがあります。
所要運転資金の計算を簡単な数字で理解する
ここでは、より簡単な数字を使って計算してみましょう。
| 項目 | 金額 |
|---|---|
| 売掛金 | 1,000万円 |
| 受取手形 | 500万円 |
| 棚卸資産 | 800万円 |
| 買掛金 | 600万円 |
| 支払手形 | 200万円 |
この場合、所要運転資金は次のように計算できます。
(1,000万円+500万円)+800万円-(600万円+200万円)=1,500万円
つまり、この会社の所要運転資金は1,500万円と計算されます。
この数字は、営業活動の中で売掛債権や在庫に固定され、買掛債務では賄われていない資金の目安を表しています。
所要運転資金が増える原因と減る原因
所要運転資金は、会社の売上高や取引条件、在庫の状況などによって変化します。
銀行が運転資金の融資を審査する際には、所要運転資金がいくらあるかだけでなく、前期や前年同月と比べてどのように変化しているかも確認します。
売掛金が増加すると所要運転資金は増える
売掛金が増加すると、その分だけ所要運転資金は増加します。
例えば、売掛金が1,000万円から1,500万円に増え、その他の条件が変わらなければ、所要運転資金は500万円増加します。
売上高の増加に伴う売掛金の増加であれば、事業拡大による資金需要と考えられます。
一方、売上高が増えていないのに売掛金が増加している場合には、売上代金の回収遅延などが発生していないか確認する必要があります。
在庫が増加すると所要運転資金は増える
棚卸資産が増加した場合も、所要運転資金は増加します。
例えば、在庫が800万円から1,200万円に増加すれば、その他の条件が同じ場合、所要運転資金は400万円増加します。
受注増加に備えた仕入や生産による在庫増加であれば、営業活動に必要な資金が増えていると考えられます。
ただし、販売不振によって売れ残り在庫が増加している場合には、資金繰り上の問題が生じている可能性があります。
買掛金が増加すると計算上の所要運転資金は減る
買掛債務が増加すると、計算上の所要運転資金は減少します。
例えば、買掛金が600万円から900万円に増加し、その他の条件が変わらなければ、所要運転資金は300万円減少します。
これは、仕入先への支払いが猶予されている金額が増えるためです。
ただし、買掛金が増えた理由が支払遅延である場合には、資金繰りの悪化を示している可能性があります。
銀行は買掛債務の金額だけでなく、通常の支払条件に沿った残高かどうかも確認します。
所要運転資金と銀行融資の関係
銀行が運転資金の融資を審査する際には、融資希望額が会社の事業規模や資金需要に見合っているかを確認します。
その判断材料の一つが、貸借対照表から計算した所要運転資金です。
例えば、所要運転資金が1,500万円の会社から、運転資金として5,000万円の融資申し込みがあった場合を考えてみましょう。
銀行としては、なぜ5,000万円が必要なのかを確認することになります。
ただし、所要運転資金の計算額を超える融資が必ず不適切というわけではありません。
賞与や納税、季節的な仕入増加、売上拡大に伴う資金需要など、貸借対照表の通常の所要運転資金だけでは説明できない資金需要もあるためです。
銀行は、資金使途や資金繰り表なども確認して、必要な融資額を判断します。
銀行は所要運転資金と既存借入金の関係を確認する
銀行が運転資金の融資を検討する際には、所要運転資金に対して既にどれくらいの運転資金借入れがあるかも確認します。
例えば、次のような会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 所要運転資金 | 3,000万円 |
| 既存の運転資金借入金 | 2,000万円 |
| 差額 | 1,000万円 |
この場合、所要運転資金と既存の運転資金借入金との差額は1,000万円です。
ただし、この差額がそのまま追加融資できる金額になるわけではありません。
所要運転資金の一部を自己資金で賄っている可能性もあります。また、借入金の返済予定や他の資金需要によっても必要額は変わります。
銀行は、既存借入金の資金使途、返済能力、資金繰りの状況などを確認したうえで、新たな融資の必要性を判断します。
売上増加による増加運転資金を計算する
売上高が増加すると、売掛金や在庫が増加し、追加の運転資金が必要になることがあります。
例えば、売上拡大の前後で次のように残高が変化したとします。
| 項目 | 拡大前 | 拡大後 |
|---|---|---|
| 売掛債権 | 1,500万円 | 2,000万円 |
| 棚卸資産 | 800万円 | 1,000万円 |
| 買掛債務 | 800万円 | 1,000万円 |
| 所要運転資金 | 1,500万円 | 2,000万円 |
この会社では、所要運転資金が1,500万円から2,000万円へ増加しています。
増加運転資金=2,000万円-1,500万円=500万円
つまり、売上拡大に伴って、営業活動に固定される資金が500万円増える計算です。
この500万円は、追加の運転資金需要を説明する際の一つの根拠になります。
ただし、実際の融資金額は、手元資金や資金繰り、既存借入金、返済能力などを踏まえて判断されます。
所要運転資金と手元資金残高はどう比較する?
所要運転資金を計算したら、会社の現預金残高や今後の資金繰りも確認しましょう。
ただし、所要運転資金と同額以上の現預金を必ず保有しなければならないというわけではありません。
所要運転資金は、売掛債権や在庫などに固定されている資金の目安です。
一方、手元資金は現金や預金として保有している資金です。
両者は性質が異なるため、単純に大小を比較するだけでは、資金繰りの安全性を判断できません。
資金繰り表で将来の現預金残高を確認する
資金繰りの安全性を確認するには、資金繰り表を利用することが重要です。
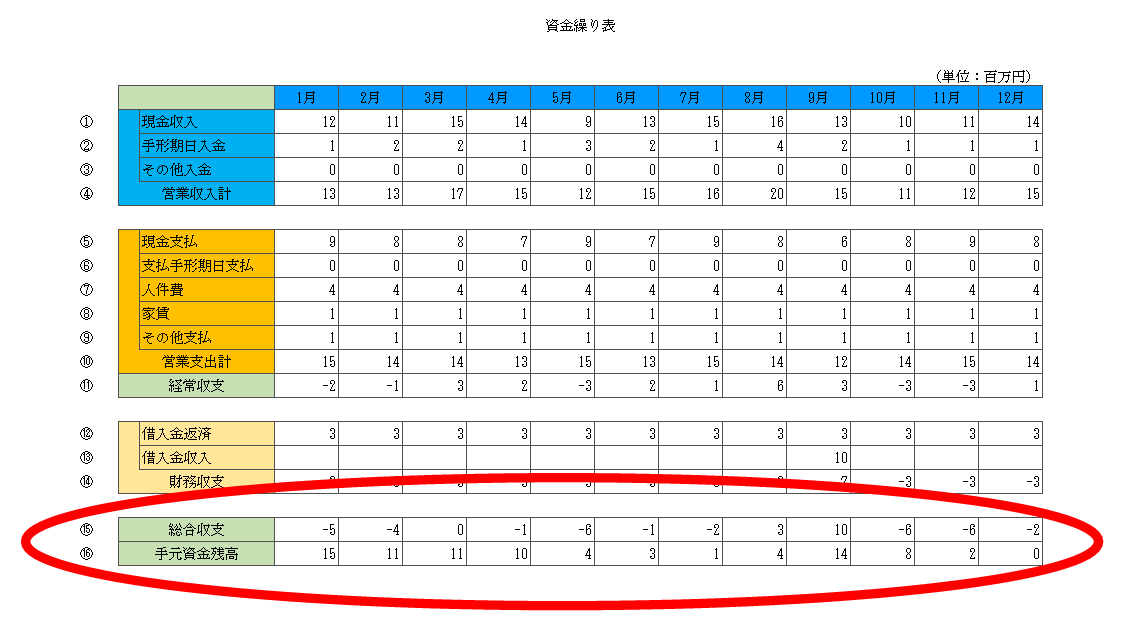
この資金繰り表では、最後の行にある⑯の手元資金残高に注目してください。
今後の入金と支払いを見込んだ結果、手元資金残高がどのように推移するかを確認します。
特に、売掛金の回収遅れや仕入代金の増加があった場合でも、必要な支払いができるかどうかを確認することが大切です。
必要な手元資金の水準は、会社の業種、支払条件、売上変動、借入金の返済予定などによって異なります。
所要運転資金の計算と資金繰り表の両方を活用して、資金不足を早めに把握することをおすすめします。
所要運転資金を計算するときの注意点
貸借対照表から計算した所要運転資金は、簡単に求められる便利な指標ですが、いくつか注意点があります。
売掛金がすべて回収できるとは限らない
売掛金の中に長期間回収できていないものがある場合、通常の営業活動による運転資金としてそのまま評価することは適切でない場合があります。
銀行は売掛金の内容や回収状況も確認します。
在庫がすべて販売できるとは限らない
在庫が増加すると、計算上の所要運転資金も増加します。
しかし、売れ残りや陳腐化した在庫が増えている場合、資金繰りの悪化を示している可能性があります。
決算期末の数字が通常の状態とは限らない
季節によって売上や仕入が大きく変動する会社では、決算期末の貸借対照表だけで通常の所要運転資金を把握することが難しい場合があります。
このような場合には、月次試算表などを利用して、売掛債権、棚卸資産、買掛債務の推移を確認することが重要です。
業種によって所要運転資金の特徴が異なる
所要運転資金は、業種や取引条件によっても大きく異なります。
例えば、卸売業では売掛金や商品在庫が多くなりやすく、売上代金の回収までに運転資金が必要になることがあります。
製造業では原材料、仕掛品、製品などに資金が固定されるため、製造期間や在庫回転の状況も重要です。
一方、現金販売が中心で仕入代金の支払いが後払いとなる小売業などでは、計算上の所要運転資金が小さくなったり、マイナスになったりする場合があります。
銀行は業種ごとの資金の流れを踏まえて、計算結果を確認します。
所要運転資金についてよくある質問
所要運転資金の計算式は何ですか?
基本的な計算式は「売掛債権+棚卸資産-買掛債務」です。貸借対照表の受取手形、売掛金、棚卸資産、支払手形、買掛金などを使って概算します。
所要運転資金がマイナスになることはありますか?
あります。買掛債務が売掛債権と棚卸資産の合計を上回る場合、計算上の所要運転資金はマイナスになります。
例えば、現金販売が中心で仕入代金の支払いが後払いとなる業種などでは、このような状態が生じることがあります。
ただし、買掛金の支払遅延によってマイナスになっている場合には、資金繰り上の問題がないか確認する必要があります。
所要運転資金と借入必要額は同じですか?
同じではありません。所要運転資金は営業活動に伴う資金需要の目安です。
実際の借入必要額は、手元資金、既存借入金、今後の入出金予定などを踏まえて判断します。
所要運転資金が増えるのは悪いことですか?
必ずしも悪いことではありません。売上拡大によって売掛金や在庫が増え、所要運転資金が増加する場合があります。
一方で、売掛金の回収遅延や不良在庫の増加によって増える場合もあるため、原因の確認が必要です。
所要運転資金は毎月計算した方がよいですか?
月次試算表を作成している会社では、毎月計算することで資金需要の変化を把握しやすくなります。
特に売上高が急増している会社や、季節によって仕入・販売が大きく変動する会社では、月次の推移を確認することが有効です。
所要運転資金が多いほど銀行融資を受けやすくなりますか?
必ずしもそうではありません。
所要運転資金が多ければ資金需要の説明材料にはなりますが、銀行は売掛金の回収可能性、在庫の内容、返済能力、財務内容なども確認します。
所要運転資金が大きいことだけを理由に、融資が認められるわけではありません。
所要運転資金の計算方法のまとめ
所要運転資金は、貸借対照表の数字から比較的簡単に計算できます。
基本となる計算式は「売掛債権+棚卸資産-買掛債務」です。
ただし、計算結果は営業活動に伴う資金需要の目安であり、そのまま必要な現預金残高や銀行からの借入必要額を示すものではありません。
会社の資金繰りを安定させるためには、所要運転資金の計算に加えて、資金繰り表による将来の現預金残高の確認が重要です。
この記事のまとめ
- 所要運転資金は貸借対照表から概算できる
- 計算式は売掛債権+棚卸資産-買掛債務
- 売掛債権や在庫は資金が固定されている部分
- 買掛債務は仕入先の信用によって賄われている部分
- 売上増加や取引条件の変化によって所要運転資金は増減する
- 所要運転資金と借入必要額は必ずしも同じではない
- 資金繰り表と組み合わせて資金不足を早めに把握する
関連記事
所要運転資金の考え方や銀行融資について、さらに詳しく知りたい方は次の記事も参考にしてください。
運転資金の基本的な考え方
運転資金が必要になる理由や、会社の資金繰りとの関係を解説しています。
売掛金が増えると運転資金はどうなる?
売掛金の増加によって運転資金が必要になる理由を解説しています。
運転資金の融資額はどう決まる?
銀行が運転資金の融資金額を判断する際の考え方を解説しています。
運転資金の借入れや資金繰りでお悩みの方へ
所要運転資金を計算しても、銀行にいくら融資を申し込めばよいのか判断が難しい場合があります。
また、売上増加によって運転資金が不足する場合や、売掛金の回収が遅れて資金繰りが厳しくなる場合もあります。
銀行がどのような点を確認するのか、融資相談に向けて何を準備すればよいのかお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
運転資金の借入れ、資金繰り、銀行への説明方法などについてご相談を受け付けています。
※融資の可否を保証するものではありません。
※現在はメールによるご相談を受け付けています。