債務超過と赤字は、どちらも会社の経営状態を表す言葉ですが、その意味は大きく異なります。
債務超過とは、会社の負債が資産を上回り、貸借対照表の純資産がマイナスになっている状態です。
一方、赤字とは、一定期間の事業活動において、利益がマイナスになっている状態です。
つまり、債務超過は会社の「財務状態」、赤字は会社の「経営成績」を表しています。
赤字だからといって必ず債務超過になるわけではありません。また、債務超過でも現在は黒字という会社もあります。
銀行融資の審査では、この2つの違いを理解することが重要です。
この記事では、債務超過と赤字の違いを貸借対照表と損益計算書の図解、具体的な数字を使って説明するとともに、銀行融資への影響や債務超過の改善方法について、融資実務の視点から解説します。
債務超過と赤字の違いとは?
債務超過と赤字の最大の違いは、会社の何を判断しているかという点です。
| 比較項目 | 債務超過 | 赤字 |
|---|---|---|
| 意味 | 負債が資産を上回っている | 一定期間の利益がマイナス |
| 確認する決算書 | 貸借対照表 | 損益計算書 |
| 判断する数字 | 純資産 | 営業利益・経常利益・当期純利益など |
| 表しているもの | ある時点の財務状態 | 一定期間の経営成績 |
| 改善の方向性 | 利益の蓄積や増資などによる純資産の改善 | 売上・利益率・費用などの改善 |
簡単に言えば、債務超過は会社の財産と負債のバランスの問題であり、赤字は一定期間の収益と費用の問題です。
債務超過は貸借対照表の問題、赤字は損益計算書の問題です。両者は関係していますが、同じ意味ではありません。
債務超過とは?貸借対照表で図解
債務超過とは、会社の資産よりも負債の方が多い状態のことです。
貸借対照表では、資産から負債を差し引いた金額を純資産といいます。
純資産=資産-負債
この純資産がマイナスになっている場合、会社は債務超過の状態にあります。
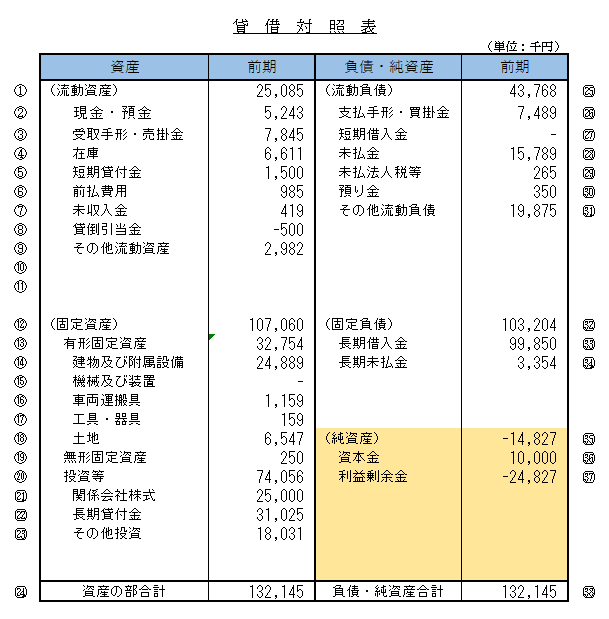
上の図は、会社の貸借対照表の例です。
貸借対照表の左側には資産、右側には負債と純資産が記載されています。
この例では純資産がマイナス14,827千円となっています。
つまり、負債が資産を14,827千円上回っている状態です。
これが債務超過です。
債務超過とは、貸借対照表の純資産がマイナスになっている状態です。
債務超過を簡単な数字で説明
例えば、次のような会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 資産 | 5,000万円 |
| 負債 | 6,000万円 |
| 純資産 | マイナス1,000万円 |
この会社は、資産5,000万円に対して負債が6,000万円あります。
純資産はマイナス1,000万円ですから、1,000万円の債務超過です。
債務超過額の計算方法
債務超過額は、負債から資産を差し引くことで計算できます。
債務超過額=負債-資産
ただし、この計算式で債務超過額がプラスになるのは、負債が資産を上回っている場合です。
先ほどの例では、6,000万円-5,000万円=1,000万円となります。
なお、債務超過だからといって、直ちに現金がなくなっていることや、すべての借入金を返済できなくなっていることを意味するわけではありません。
債務超過と資金繰りの悪化は、関連することはあっても別の問題です。
債務超過と資金ショートは違う
債務超過と混同されやすいのが、資金ショートです。
資金ショートとは、支払期日までに必要な現金を確保できず、支払いが困難になることです。
例えば、債務超過であっても、売上代金が順調に回収され、必要な支払いと借入金の返済を継続できている会社があります。
反対に、純資産がプラスでも、売掛金の回収が遅れたり、急激に仕入資金が増加したりして、資金繰りが行き詰まる会社もあります。
銀行融資では、債務超過という財務上の問題と、現金が不足する資金繰りの問題を分けて確認することが重要です。
赤字とは?損益計算書で図解
赤字とは、一定期間の事業活動において利益がマイナスになっている状態です。
会社の利益は、決算書の損益計算書で確認できます。
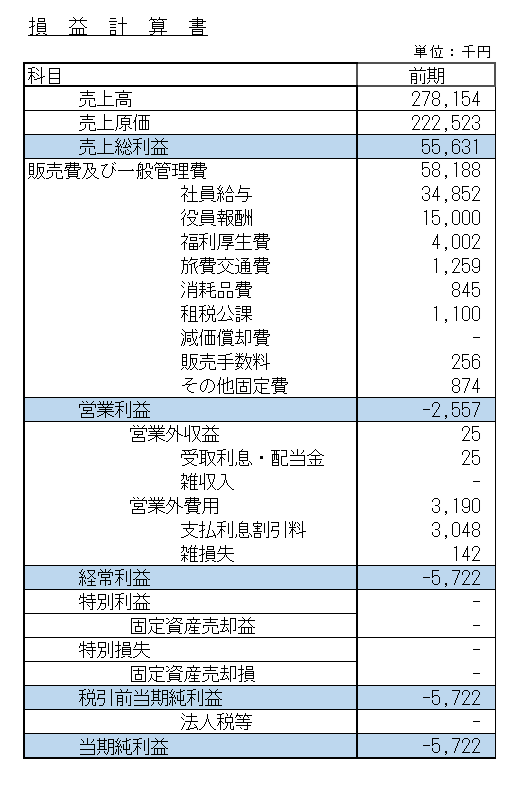
上の図は、赤字となっている損益計算書の例です。
損益計算書には、売上総利益、営業利益、経常利益、当期純利益など、複数の利益が記載されています。
この例では、最終的な当期純利益がマイナス5,722千円となっています。
つまり、この事業年度は572万2千円の当期純損失が発生したということです。
なお、「赤字」という言葉は、営業赤字、経常赤字、最終赤字など、どの利益がマイナスなのかによって意味が異なる場合があります。
この記事では、主に当期純利益がマイナスである状態を赤字として説明します。
赤字とは、一定期間の利益がマイナスになっている状態です。
銀行は営業赤字・経常赤字・最終赤字を区別する
銀行の融資審査では、単に赤字か黒字かを見るだけではなく、どの段階の利益が赤字になっているかも確認します。
| 赤字の種類 | 銀行が確認する主な内容 |
|---|---|
| 営業赤字 | 本業で利益を確保できているか |
| 経常赤字 | 本業に加え、利息負担などを含めた通常の収益力 |
| 最終赤字 | 特別損益や税金なども反映した最終的な損益 |
例えば、本業では黒字であっても、固定資産の売却損など一時的な特別損失によって最終赤字になる場合があります。
一方、営業赤字が何年も続いている場合には、本業の収益力そのものに問題がある可能性があります。
銀行は、赤字の金額だけでなく、その原因と継続性を確認します。
赤字でも債務超過にならない会社がある
債務超過と赤字の違いを理解するうえで重要なのは、赤字でも債務超過にならない会社があるという点です。
例えば、次のような会社を考えてみましょう。
| 項目 | 金額 |
|---|---|
| 期首の純資産 | 3,000万円 |
| 当期純損失 | マイナス500万円 |
| 期末の純資産 | 2,500万円 |
※増資や配当など、その他の純資産の増減がない場合の例です。
この会社は500万円の赤字ですが、期末の純資産は2,500万円あります。
したがって、赤字ではあるものの債務超過ではありません。
過去に蓄積してきた利益や出資された資本が十分にあれば、一時的に赤字になっても債務超過にならないことがあります。
ただし、赤字が続けば純資産が減少し、将来的に債務超過になる可能性があります。
赤字が続くと債務超過になる理由
例えば、純資産が1,000万円ある会社が、毎年400万円の当期純損失を計上したとします。
増資や配当など、その他の純資産の増減がないと仮定すると、純資産は次のように変化します。
| 時点 | 純資産 |
|---|---|
| 現在 | 1,000万円 |
| 1年後 | 600万円 |
| 2年後 | 200万円 |
| 3年後 | マイナス200万円 |
この例では、3年間赤字が続くと債務超過になります。
つまり、赤字と債務超過は別の概念ですが、赤字が継続すると債務超過の原因になるのです。
債務超過でも黒字の会社がある
反対に、債務超過であっても現在は黒字という会社もあります。
例えば、次のような会社です。
| 項目 | 金額 |
|---|---|
| 期首の純資産 | マイナス2,000万円 |
| 当期純利益 | 500万円 |
| 期末の純資産 | マイナス1,500万円 |
※増資や配当など、その他の純資産の増減がない場合の例です。
この会社は当期に500万円の黒字を計上しています。
しかし、過去の損失などによって純資産が大きくマイナスになっていたため、黒字を計上しても債務超過は解消していません。
このように、債務超過であることと、現在の業績が赤字であることは同じではありません。
過去に赤字が続いて債務超過になった会社でも、その後の経営改善によって黒字に転換することがあります。
黒字転換は債務超過解消の第一歩になる
銀行の融資審査では、債務超過の会社が黒字に転換しているかどうかは重要な確認事項です。
例えば、過去3年間は赤字が続いていたものの、直近の決算では黒字となり、試算表でも利益を確保できている場合には、収益力が改善している可能性があります。
ただし、黒字になったという事実だけで十分ではありません。
銀行は、その黒字が一時的な利益ではないか、今後も継続できるか、借入金の返済原資を確保できるかなどを確認します。
債務超過の会社では、黒字転換したことに加え、黒字を継続できる根拠を説明することが重要です。
債務超過は赤字の累積によって生じることが多い
債務超過になる代表的な原因は、過去の赤字の累積です。
会社の貸借対照表の純資産には、資本金や利益剰余金などが含まれます。
利益剰余金は、会社が過去に計上した利益の蓄積などを反映する項目です。
赤字が続くと利益剰余金が減少し、マイナスになる場合があります。
その結果、純資産全体がマイナスになれば債務超過です。
ただし、債務超過の原因は赤字の累積だけとは限りません。
多額の配当や自己株式の取得など、純資産が減少する取引によって債務超過になる場合もあります。
したがって、債務超過だから必ず現在も赤字体質であると断定することはできません。
債務超過と赤字はどちらが銀行融資に不利?
銀行融資の審査では、赤字も債務超過も重要な確認事項です。
一般的には、債務超過は会社の財務基盤が弱いことを示すため、融資審査で厳しく評価される要因になります。
ただし、赤字と債務超過のどちらが深刻かは、金額、発生原因、継続期間、資金繰り、今後の改善見通しなどによって異なります。
例えば、債務超過であっても黒字転換し、返済原資を安定して確保できている会社があります。
一方、純資産がプラスでも、赤字が急拡大して資金繰りが悪化している会社では、銀行融資が難しくなる場合があります。
銀行は現在の収益力と財務基盤の両方を見る
赤字と債務超過に対する銀行の見方を整理すると、次のようになります。
| 会社の状態 | 銀行が特に確認すること |
|---|---|
| 黒字・純資産プラス | 利益の安定性と借入金の返済能力 |
| 赤字・純資産プラス | 赤字の原因と黒字回復の見通し |
| 黒字・債務超過 | 債務超過の解消見通しと返済原資 |
| 赤字・債務超過 | 事業継続の見通し、資金繰り、経営改善の実現可能性 |
特に赤字と債務超過が同時に発生している場合には、利益による財務改善が進まず、債務超過がさらに拡大する可能性があります。
そのため、銀行の融資審査は慎重になりやすいと考えられます。
ただし、この表は一般的な見方であり、融資の可否を一律に決めるものではありません。
銀行が赤字企業の融資審査で確認すること
赤字企業について、銀行は主に次の点を確認します。
- 赤字の原因が一時的なものか、継続的なものか
- 営業利益や経常利益の状況
- 今後の黒字化の見通し
- 資金繰りの状況
- 借入金の返済原資
赤字であっても、その原因や改善見通しを具体的に説明できれば、銀行が融資を検討する余地はあります。
赤字企業への銀行融資については、赤字でも銀行融資を受けるための交渉方法で詳しく解説しています。
銀行が債務超過企業の融資審査で確認すること
債務超過企業について、銀行は赤字の原因だけでなく、純資産がマイナスになった経緯や今後の財務改善の可能性も確認します。
特に重要なのは次の点です。
- 債務超過になった原因
- 債務超過の金額と財務内容
- 直近の利益やキャッシュフロー
- 資金繰りと借入金の返済状況
- 今後の利益計画と債務超過解消の見通し
また、銀行は貸借対照表に記載された数字だけでなく、資産の実態や負債の内容なども確認します。
例えば、帳簿上の資産価値と実際の価値に大きな差がある場合には、実態を踏まえた財務評価が必要になることがあります。
債務超過であっても、返済能力や改善計画などによって融資を検討できる場合があります。
銀行は実質債務超過かどうかも確認する
銀行の融資審査では、決算書に記載されている純資産だけでなく、資産や負債の実態を踏まえて財務内容を評価する場合があります。
例えば、次のような資産については注意が必要です。
- 長期間回収されていない売掛金
- 販売できる見込みが乏しい滞留在庫
- 回収可能性に問題がある貸付金
- 帳簿価額と実際の価値に大きな差がある資産
仮に貸借対照表の純資産がプラス500万円であっても、回収が困難な売掛金が1,000万円あるとします。
この売掛金の回収可能額をゼロと評価し、他の調整がないと仮定すれば、実態を踏まえた純資産はマイナス500万円になります。
| 項目 | 金額 |
|---|---|
| 帳簿上の純資産 | 500万円 |
| 回収不能と評価した売掛金 | マイナス1,000万円 |
| 調整後の純資産 | マイナス500万円 |
このように、帳簿上は債務超過ではなくても、資産の実態を踏まえると債務超過と評価される場合があります。
これを一般に実質債務超過と呼びます。
なお、実際の銀行の財務評価では、個別の資産の回収可能性や評価額、負債の内容などを総合的に確認します。
銀行は決算書の純資産だけでなく、実態を踏まえた財務内容も確認します。
実質債務超過では銀行への説明資料が重要
例えば、長期間回収されていない売掛金があっても、その後に一部の入金が確認できたり、具体的な回収予定が示されたりする場合があります。
また、在庫の中に長期間動いていない商品があっても、販売契約や処分予定によって回収可能性を説明できることがあります。
銀行は個別の事情を踏まえて判断するため、資産の内容について質問された場合には、回収予定表や在庫明細などの資料を準備することが重要です。
ただし、資料を提出しただけで銀行が帳簿価額をそのまま認めるわけではありません。
債務超過はどうすれば解消できる?
債務超過を解消する代表的な方法は、利益を積み重ねて純資産を増やすことです。
また、株主からの増資によって資本を増やす方法もあります。
1.黒字を継続して利益を積み重ねる
例えば、債務超過額が1,500万円の会社が、毎年500万円の当期純利益を計上できるとします。
| 時点 | 純資産 |
|---|---|
| 現在 | マイナス1,500万円 |
| 1年後 | マイナス1,000万円 |
| 2年後 | マイナス500万円 |
| 3年後 | 0円 |
※毎年500万円の当期純利益を計上し、増資・配当などその他の純資産の増減がない場合の単純計算です。
この場合、3年間で債務超過を解消できる計算になります。
ただし、銀行が重視するのは、単純な計算だけではありません。
毎年500万円の利益を継続して確保できる根拠があるかどうかが重要です。
売上計画、利益率の改善、経費削減などの具体的な裏付けが求められます。
2.増資によって純資産を改善する
株主からの増資によって純資産を増やし、債務超過を解消する方法もあります。
例えば、純資産がマイナス1,000万円の会社が、株主から1,500万円の現金出資を受けた場合、他の変動がなければ純資産はプラス500万円になります。
ただし、増資によって債務超過が解消しても、事業そのものの収益力が改善するとは限りません。
銀行は増資後の財務内容に加え、今後の収益力や返済能力も確認します。
3.経営改善計画を作成する
債務超過が大きい会社では、単年度の黒字だけで短期間に債務超過を解消することが難しい場合があります。
そのような場合には、複数年度の経営改善計画を作成することが重要です。
例えば、次の内容を整理します。
- 債務超過になった原因
- 売上と利益の改善策
- 今後の損益計画
- 資金繰り計画
- 借入金の返済計画
- 債務超過の解消見通し
銀行にとっては、債務超過を解消するまでの道筋が具体的に示されていることが重要な判断材料になります。
なお、経営改善計画を作成すれば必ず融資を受けられるというものではありません。
4.債務超過解消年数を確認する
債務超過の改善計画を考える際には、現在の債務超過額に対して、毎年どの程度の利益を確保できるかを確認します。
単純化すると、次の計算で解消までの年数を試算できます。
債務超過解消年数=債務超過額÷年間当期純利益
例えば、債務超過額が2,000万円で、毎年400万円の当期純利益を安定して計上できる場合、他の純資産の増減がなければ5年間で解消する計算です。
ただし、この計算は将来の利益が計画どおりに実現することを前提としています。
実際には利益が変動する可能性があり、増資や配当などによっても純資産は変化します。
また、債務超過を何年で解消できるかという問題と、毎年の借入金返済を継続できるかという問題は別です。
銀行は、債務超過の改善見通しだけでなく、毎期のキャッシュフローや資金繰りも確認します。
債務超過でも銀行融資を受けるには
債務超過の会社が銀行融資を申し込む際には、単に資金が必要だと説明するだけでは不十分です。
銀行が特に知りたいのは、融資後に会社がどのように資金繰りを維持し、返済を行うのかという点です。
そのため、次のような資料や説明を準備しておくことが重要です。
- 直近の決算書と試算表
- 債務超過になった原因の説明
- 資金繰り表
- 今後の利益改善計画
- 借入金の返済計画
- 必要な融資金額と具体的な資金使途
例えば、過去の赤字によって債務超過になっているものの、直近では黒字に転換している場合には、その改善状況を数字で説明することが重要です。
また、今後の利益によって債務超過をどの程度解消できる見込みなのかを示すことも、銀行の判断材料になります。
銀行への説明は「原因・現在・今後」の順番で行う
債務超過の会社が銀行に融資を相談する場合には、次の順番で説明すると分かりやすくなります。
1.債務超過になった原因
過去の赤字や一時的な損失など、債務超過に至った経緯を説明します。
2.現在の業績と資金繰り
直近の売上、利益、現預金、借入金の返済状況を説明します。
3.今後の改善見通し
どのように利益を確保し、資金繰りを維持し、債務超過を改善していくのかを説明します。
銀行は過去の決算内容を重視しますが、それと同時に今後の返済可能性も確認します。
したがって、過去の債務超過の説明だけで終わらず、現在の業績と今後の改善計画を具体的に示すことが重要です。
融資金額と返済原資を明確にする
債務超過の会社が融資を申し込む場合、必要な金額の根拠も重要です。
例えば、仕入資金として1,000万円が必要であれば、仕入代金の支払時期、商品の販売予定、売上代金の回収時期を整理します。
設備資金であれば、設備導入後の売上や利益の改善見込みを説明します。
銀行が確認したいのは、なぜ資金が必要なのかだけでなく、借りた資金をどのように返済するのかという点です。
もちろん、こうした説明を行えば必ず融資を受けられるというわけではありません。
しかし、債務超過の原因と今後の改善見通しを整理することは、銀行との融資相談を進めるうえで重要です。
債務超過でも銀行が融資を検討できるケース
債務超過の会社でも、銀行が融資を検討する余地があるケースとして、次のような状況が考えられます。
- 過去の赤字によって債務超過になったものの、直近では黒字に転換している
- 債務超過の原因が一時的な損失であり、現在の事業収益は安定している
- 資金繰りが維持され、既存借入金の返済が継続できている
- 具体的な経営改善計画があり、計画の実績も確認できる
- 融資の資金使途と返済原資が明確になっている
ただし、これらに該当すれば必ず融資を受けられるわけではありません。
銀行は、財務内容、事業の将来性、返済能力、既存取引の状況、担保や保証の条件などを総合的に判断します。
債務超過と赤字についてよくある質問
赤字になると必ず債務超過になりますか?
いいえ。赤字であっても、純資産がプラスであれば債務超過にはなりません。
ただし、赤字が続けば純資産が減少し、将来的に債務超過になる可能性があります。
債務超過でも黒字になることはありますか?
はい。過去の損失によって債務超過になっていても、現在の事業で黒字を計上することはあります。
黒字が継続すれば、利益の蓄積によって債務超過が改善する可能性があります。
債務超過になると銀行融資は受けられませんか?
必ず受けられないわけではありません。
銀行は債務超過の原因、返済能力、資金繰り、改善見通しなどを総合的に判断します。
ただし、債務超過は融資審査で慎重に評価される要因になるため、改善計画や返済原資の説明が重要です。
債務超過はどうすれば解消できますか?
代表的な方法として、利益を計上して純資産を増やすことや、増資によって資本を増やすことなどがあります。
実際の対応は会社の財務状況によって異なります。
債務超過になると会社は倒産しますか?
債務超過になっただけで、直ちに会社が倒産するわけではありません。
債務超過であっても、必要な支払いを続けられる資金繰りが維持されていれば、事業を継続している会社もあります。
ただし、債務超過と赤字が続き、資金繰りも悪化している場合には、経営上のリスクが高まります。
銀行は債務超過を何年で解消できるかを確認しますか?
銀行は、債務超過の解消見通しを確認する場合があります。
例えば、債務超過額が1,500万円で、毎年500万円の利益を継続して確保できる計画であれば、単純計算では3年間で解消できる見通しです。
ただし、すべての銀行が一律に同じ年数を基準としているわけではありません。
重要なのは、利益計画に実現可能性があり、融資の返済も継続できることです。
債務超過と赤字ではどちらが深刻ですか?
一律には判断できません。
債務超過は財務基盤の弱さを示し、赤字は一定期間の収益力の問題を示します。
銀行は、赤字や債務超過の金額、継続期間、現在の資金繰り、今後の改善見通しなどを総合的に確認します。
帳簿上は債務超過でなくても銀行に債務超過と判断されますか?
その可能性はあります。
例えば、回収が難しい売掛金や販売が難しい在庫などがあり、銀行が資産価値を帳簿価額より低く評価する場合です。
資産や負債の実態を踏まえた結果、純資産がマイナスと評価されることがあります。
債務超過と赤字の違いのまとめ
債務超過と赤字は、会社の経営状態を示す言葉ですが、判断する内容が異なります。
債務超過は貸借対照表の純資産がマイナスの状態であり、赤字は損益計算書の一定期間の利益がマイナスになっている状態です。
銀行融資の審査では、いずれも重要な確認事項ですが、赤字や債務超過という事実だけで融資の可否が決まるわけではありません。
この記事のまとめ
- 債務超過とは貸借対照表の純資産がマイナスの状態
- 赤字とは一定期間の利益がマイナスの状態
- 赤字でも債務超過ではない会社がある
- 債務超過でも現在は黒字の会社がある
- 銀行は帳簿上の純資産だけでなく実態も確認する
- 債務超過の解消には利益の蓄積や増資などが考えられる
- 銀行融資では赤字や債務超過の原因と返済能力が重要
債務超過や赤字で銀行融資を相談する場合には、過去の決算内容だけでなく、現在の業績と今後の改善見通しを整理することが重要です。
銀行が融資を検討できるように、資金繰り表や利益計画などの具体的な資料を準備しましょう。
関連記事
債務超過や赤字が銀行融資にどのような影響を与えるのか、さらに詳しく知りたい方は、次の記事も参考にしてください。
赤字でも銀行融資を受けるための交渉方法
赤字決算の場合に、銀行の融資担当者へどのように説明し、交渉すればよいのかを解説しています。
銀行は決算書のどこを審査するのか
銀行が融資審査で確認する業績、返済能力、資金使途、保全などの具体的な審査項目を説明しています。
銀行融資の審査が通らない場合の対処方法
銀行融資の審査が難しい場合の対応や、融資を再相談する際の考え方を解説しています。
債務超過・赤字で銀行融資にお悩みの方へ
債務超過や赤字の場合、銀行への説明には工夫が必要です。
特に、債務超過になった原因、現在の収益力、今後の改善見通しを整理し、銀行が返済能力を判断できる材料を準備することが重要です。
銀行がどのような点を重視するのか、融資相談に向けて何を整理すればよいのかお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
債務超過や赤字の原因整理、銀行への説明方法、資金繰りや融資相談の進め方についてご相談を受け付けています。
※融資の可否を保証するものではありません。
※現在はメールによるご相談を受け付けています。