「運送業を営んでいるが、銀行から運転資金を借りるにはどうすればよいのか?」
「燃料費や人件費の支払いが先行して、運賃が入金されるまでの資金繰りが苦しい」
「すでに銀行から運転資金を借りているが、追加融資を受けることはできるのか?」
運送業を営む経営者にとって、運転資金の確保は重要な経営課題の1つです。
運送業では、荷物を運んだ時点ですぐに運賃が入金されるとは限りません。
一方で、燃料費や従業員の給与、外注費、車両の維持費などの支払いは日々発生します。
そのため、運賃の入金までに必要となる資金を、どのように確保するかが運送業の資金繰りでは重要です。
銀行も運送業に運転資金が必要になることは理解しています。
ただし、運送業だからという理由だけで運転資金の融資が認められるわけではありません。
銀行は、運転資金が必要な理由、必要額、現在の借入状況、業績、返済能力などを確認して融資を判断します。
この記事では、長年にわたり法人融資や融資審査に携わってきた銀行員の立場から、運送業の運転資金融資の受け方、必要額の計算方法、銀行審査のポイント、申し込み前に準備したい資料を具体的に解説します。
この記事のポイント
- 運送業では運賃の入金より先に燃料費や人件費などの支払いが発生するため、運転資金が必要になります。
- 銀行は売掛金などから所要運転資金を計算し、融資希望額の妥当性を確認します。
- 既存の運転資金借入額だけでなく、資金繰りや返済能力も審査されます。
- 燃料費や人件費の増加、運送取扱量の増加などは追加運転資金が必要になる原因です。
- トラック購入資金は、原則として運転資金と区別して検討することが大切です。
運送業はなぜ運転資金が必要になるのか?
運送業は、運転資金が必要になりやすい事業の1つです。
その大きな理由は、運賃の入金時期と、運送業務に必要な費用の支払時期が異なることにあります。
運賃の入金までに時間がかかる
運送業では、荷物の運送が完了した後、荷主や元請事業者に運賃を請求し、後日入金される取引が多く見られます。
例えば、4月に行った運送業務の運賃が5月末に入金される取引を考えてみましょう。
この場合、4月中に運送業務を完了して売上が発生していても、運賃が実際に入金されるのは5月末です。
ところが、運送業務を行うための燃料費や従業員の給与などは、それまでに支払わなければならない場合があります。
そのため、運賃が入金されるまでの間に資金を立て替える必要があります。
これが運送業で運転資金が必要になる基本的な仕組みです。
運送業で必要になる運転資金の具体例
運送業では、主に次のような費用が発生します。
| 費用 | 具体的な内容 |
|---|---|
| 燃料費 | 軽油、ガソリンなどの購入代金 |
| 人件費 | 運転手や事務員などの給与・賞与 |
| 外注費 | 協力運送会社などへの支払い |
| 車両維持費 | 修理費、整備費、タイヤ交換費など |
| その他の経費 | 高速道路料金、保険料、事務所経費など |
これらの支払いに対して運賃の入金が遅れる場合には、資金繰りを維持するための運転資金が必要になります。
また、運送取扱量が増加すると、燃料費や人件費、外注費などが先行して増えることもあります。
そのため、売上が増加している運送会社でも、追加の運転資金が必要になる場合があります。
銀行は運送業の運転資金融資をどう考えているのか?
銀行は、運送業の運転資金融資を審査する際に、まず資金が必要になる理由を確認します。
運送業では運賃の入金待ちによる運転資金需要が発生するため、その仕組み自体は銀行にとって理解しやすいものです。
しかし、運転資金が必要であることと、融資を受けられることは別です。
銀行は、次のような点を確認します。
- 運送業務の内容や主要取引先
- 運賃の回収条件と入金状況
- 燃料費、人件費、外注費などの支払条件
- 必要な運転資金の金額
- 現在の運転資金借入残高
- 売上高や利益の推移
- 借入金の返済負担と今後の資金繰り
銀行が知りたいのは、なぜ資金が必要なのか、その金額は妥当なのか、融資後に返済できるのかという3点です。
運送業の所要運転資金の計算方法
運送業が銀行に運転資金の融資を申し込む際には、まず必要な運転資金の金額を把握することが重要です。
銀行は、貸借対照表などを使って所要運転資金を計算します。
所要運転資金とは、売上代金の回収待ちや在庫の保有などによって必要となる運転資金を、一定の計算式で求めたものです。
所要運転資金の基本的な計算式
所要運転資金=売上債権+棚卸資産-仕入債務
売上債権には売掛金や受取手形などが含まれます。
棚卸資産は、商品や材料などの在庫です。
仕入債務には買掛金や支払手形などが含まれます。
運送業の場合、製造業や卸売業と比べて棚卸資産が少ない会社もあります。
そのため、運送業では特に運賃の未回収額である売掛金と、外注費などの未払額が重要になる場合があります。
なお、未払外注費などは会計処理によって買掛金ではなく未払金などに計上されることもあります。
そのため、運送業の資金需要を正確に把握するには、基本の計算式だけでなく、実際の入金・支払予定も確認する必要があります。
既存画像で運転資金の仕組みを確認する
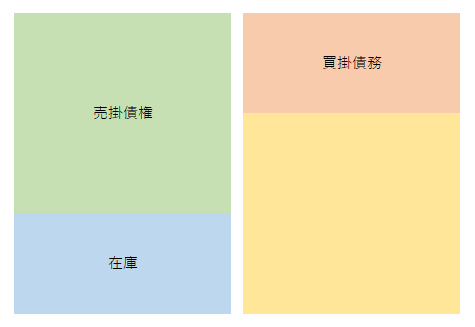
この図は、売掛金などの資金が滞留している項目から、買掛金などの支払いが猶予されている項目を差し引く考え方を示したものです。
運送業では、この基本的な考え方に加えて、燃料費や人件費、外注費などの実際の支払時期も確認することが重要です。
運送業の所要運転資金の計算例
次のような運送会社を例に考えてみましょう。
| 項目 | 金額 |
|---|---|
| 売掛金 | 4,000万円 |
| 棚卸資産 | 200万円 |
| 買掛金 | 1,200万円 |
この会社の所要運転資金は、次のようになります。
4,000万円+200万円-1,200万円=3,000万円
つまり、貸借対照表のこれらの項目から計算すると、3,000万円の所要運転資金が発生していることになります。
ただし、この3,000万円がそのまま銀行から借りられる金額になるわけではありません。
実際の融資額は、手元預金、既存借入金、今後の資金繰り、業績、返済能力などを踏まえて判断されます。
既存の運転資金借入額と所要運転資金の関係
運送業が追加の運転資金融資を申し込む場合、銀行は所要運転資金と現在の運転資金借入残高を比較することがあります。
これは、すでにどの程度の運転資金を銀行借入れで調達しているのかを把握するためです。
既存借入額が所要運転資金より少ない場合
例えば、所要運転資金が5,000万円の運送会社を考えます。
現在の運転資金借入残高が3,000万円であれば、所要運転資金との差額は2,000万円です。
| 項目 | 金額 |
|---|---|
| 所要運転資金 | 5,000万円 |
| 既存の運転資金借入残高 | 3,000万円 |
| 差額 | 2,000万円 |
この場合、銀行は、所要運転資金のうち既存借入れで賄われていない部分があることを確認できます。
追加融資の必要性を説明するうえでは、1つの判断材料になります。
ただし、差額の2,000万円を必ず追加融資してもらえるわけではありません。
所要運転資金の一部を自己資金で賄っている場合もありますし、銀行は利益や返済能力、既存借入金の状況なども確認するからです。
したがって、差額があることだけではなく、今後いつ、いくら資金が不足するのかを資金繰り表で説明することが大切です。
既存借入額が所要運転資金を上回っている場合
次に、所要運転資金が5,000万円であるのに対し、既存の運転資金借入残高が6,000万円ある場合を考えます。
この場合、既存借入額が所要運転資金を1,000万円上回っています。
銀行は、追加の運転資金が必要な理由を慎重に確認することになります。
例えば、次のような理由が考えられます。
- 決算期以降に売上が増加し、必要な運転資金が増えている
- 燃料費や人件費などの支払いが増加している
- 荷主からの運賃入金が遅れている
- 赤字によって手元資金が減少している
- 既存借入金の返済負担が大きくなっている
- 車両の修理費など、一時的にまとまった支払いが発生している
所要運転資金を上回る借入れがあるからといって、追加融資が一律に不可能になるわけではありません。
ただし、追加資金の必要性を、より具体的に説明することが求められます。
運送業で追加運転資金が必要になる主なケース
運送業では、運賃の回収待ち以外にも、さまざまな理由で追加の運転資金が必要になることがあります。
1.運送取扱量や売上高が増加した場合
新たな荷主との取引開始や既存荷主からの受注増加によって、運送取扱量が増えることがあります。
売上が増えることは好ましいことですが、それに伴って燃料費や人件費、外注費なども増える場合があります。
運賃の入金より先にこれらの支払いが発生する場合には、追加運転資金が必要です。
このような場合には、受注内容や売上見込み、入金予定、支払予定などを整理して銀行に説明するとよいでしょう。
2.燃料費や人件費が増加した場合
運送業では、燃料費や人件費が経営に大きな影響を与えます。
燃料価格の上昇や賃金の引上げによって、以前よりも多くの資金が必要になることがあります。
ただし、これらの費用が増加しても、運賃に十分転嫁できていない場合には利益が減少します。
そのため銀行は、単に費用が増加したことだけでなく、今後の採算改善の見通しも確認します。
燃料費や人件費の増加による融資相談では、費用の増加額とともに、運賃改定や経費削減などの対応方針を説明することが重要です。
3.荷主からの運賃入金が遅れている場合
荷主からの運賃入金が予定より遅れると、運転資金が不足することがあります。
この場合には、入金が遅れている金額と回収見込みを確認する必要があります。
銀行は、入金遅延が一時的なものなのか、荷主の信用状態に問題があるのかを確認することがあります。
回収見込みが不透明な場合には、融資審査が慎重になる可能性があります。
4.車両修理費などの支払いが増加した場合
運送業では、トラックの故障や修理によって、予定外の支払いが発生することがあります。
特に、複数の車両で修理が重なると、まとまった資金が必要になる場合があります。
こうした費用については、修理見積書などを準備し、支払時期や必要額を銀行に説明することが重要です。
なお、修理の内容によっては会計上の取扱いが異なる場合があるため、通常の修繕費なのか、設備投資に該当する支出なのかを確認することも必要です。
運送業が銀行に運転資金融資を申し込む5つのポイント
運送業が銀行に運転資金の融資を申し込む場合には、次の5つを意識するとよいでしょう。
1.運転資金が必要な理由を明確にする
まず、なぜ運転資金が必要なのかを整理します。
例えば、運送取扱量の増加、燃料費の上昇、運賃の入金待ちなど、具体的な理由を説明します。
単に「資金繰りが苦しい」という説明だけでは、銀行は必要な融資額を判断しにくくなります。
2.必要な金額と時期を明確にする
次に、いつ、いくらの資金が必要なのかを確認します。
例えば、翌月末に燃料費や人件費などの支払いが集中し、運賃の入金が翌々月になる場合には、その間の資金不足額を把握します。
資金繰り表を作成すると、必要額と必要時期を説明しやすくなります。
3.売上や運送取扱量の推移を説明する
銀行は、運送会社の売上高や利益の推移を確認します。
売上が増加している場合には、その原因が新規荷主との取引開始なのか、既存荷主からの受注増加なのかなどを説明します。
売上が減少している場合には、減少原因と今後の対応方針を整理します。
4.既存借入金の返済負担を確認する
運送業では、運転資金の借入れに加えて、トラック購入などの設備資金借入れがあることも少なくありません。
そのため、毎月の借入金返済額が大きくなる場合があります。
銀行は、追加融資後も既存借入金を含めて返済を続けられるかを確認します。
融資を申し込む前に、借入金の残高と毎月の返済額を整理しておくことが重要です。
5.資金繰り表を作成する
運転資金の融資相談では、資金繰り表が重要な資料になります。
資金繰り表では、今後の運賃入金と燃料費、人件費、外注費、借入金返済などの支払予定を整理します。
これにより、いつ、いくら資金が不足するのかを把握できます。
資金繰り表を使って必要額を説明できれば、銀行も融資の必要性を判断しやすくなります。
運送業の運転資金融資で準備したい書類
銀行に運転資金の融資を申し込む場合には、一般的に次のような資料を準備するとよいでしょう。
- 直近の決算書
- 直近の試算表
- 資金繰り表
- 売掛金の明細や運賃の入金予定表
- 主要荷主との取引状況が分かる資料
- 燃料費、人件費、外注費などの支払予定表
- 既存借入金の残高と返済予定が分かる資料
- 必要に応じて受注書や契約書、修理見積書など
実際に必要となる書類は、銀行や融資制度、申込内容によって異なります。
まずは取引銀行に相談し、必要書類を確認してください。
赤字や借入金の返済負担が重い場合の相談方法
運送業では、燃料費や人件費の上昇などによって利益が圧迫される場合があります。
また、トラック購入資金の借入れが多い会社では、毎月の返済負担が資金繰りを圧迫することがあります。
このような状況で追加の運転資金融資を申し込む場合には、銀行は慎重に審査する傾向があります。
赤字の原因と改善見通しを説明する
赤字の場合には、なぜ赤字になっているのかを説明することが重要です。
例えば、燃料費の上昇、運賃への価格転嫁の遅れ、稼働率の低下、車両修理費の増加などが考えられます。
銀行は、赤字が一時的なものなのか、今後も継続する可能性があるのかを確認します。
そのため、運賃改定、取引条件の見直し、経費削減など、改善に向けた取り組みを説明することが大切です。
借入金返済が重い場合は返済条件も確認する
既存借入金の返済負担が重く、資金繰りが苦しくなっている場合には、追加融資だけで解決できるとは限りません。
新たな借入れを増やすと、その後の返済負担がさらに大きくなる可能性があるからです。
そのため、必要に応じて既存借入金の返済条件も含めて銀行に相談することが重要です。
返済条件の変更などを相談する場合には、今後の資金繰り見通しや経営改善の方針を整理しておく必要があります。
取引のある銀行へ早めに相談する
資金繰りが苦しい場合には、日頃から取引のある銀行に早めに相談することが大切です。
既存の取引銀行であれば、これまでの業績や借入状況、取引経緯などを把握している場合があります。
ただし、取引銀行だから必ず追加融資に応じるわけではありません。
資金繰りが悪化した原因と今後の改善見通しを説明することが重要です。
運送業は運転資金とトラック購入資金を分けて考える
運送業の資金繰りを考えるうえで、もう1つ重要なのが運転資金と設備資金の区分です。
運送業では、トラックなどの車両を購入したり、買い替えたりするためにまとまった資金が必要になります。
しかし、トラックの購入資金は、通常は運転資金ではなく設備資金です。
トラック購入資金は設備資金
銀行では、トラックの購入資金を設備資金として検討するのが一般的です。
設備資金の融資では、車両の購入金額や使用目的、導入による効果、返済期間などを確認します。
そのため、トラック購入資金を申し込む際には、車両の見積書や購入計画などを準備することが重要です。
運転資金をトラック購入に使うと資金繰りが苦しくなる
例えば、運賃の入金待ちに備えて確保していた運転資金を、トラック購入の頭金に使ったとします。
その結果、手元の運転資金が減少し、燃料費や人件費などの支払いに必要な資金が不足する可能性があります。
また、銀行から運転資金として借りた資金を、銀行に相談せず別の目的に使用すると、資金使途の問題が生じるおそれがあります。
そのため、運転資金とトラック購入資金は、資金計画の段階から分けて考えることが大切です。
車両の購入と返済を長期的に計画する
運送業では、車両の購入や買い替えが継続的に発生することがあります。
そのため、車両購入時だけでなく、今後の買い替え時期や借入金返済の見通しも考える必要があります。
運転資金の管理と設備投資計画を合わせて検討することが、資金繰りの安定につながります。
運送業の運転資金融資に関するよくある質問
運送業は銀行から運転資金を借りられますか?
はい。運送業は銀行に運転資金の融資を申し込むことができます。
ただし、融資の可否や金額は、資金の必要性、業績、財務状況、返済能力などを踏まえて判断されます。
運送業の運転資金は何か月分必要ですか?
必要な運転資金は、運賃の回収条件や燃料費、人件費、外注費などの支払条件によって異なります。
一律に何か月分と決めるのではなく、実際の入金予定と支払予定から必要額を把握することが重要です。
すでに運転資金を借りていても追加融資は可能ですか?
追加融資を申し込むことは可能です。
ただし、銀行は既存借入金の残高や返済負担、追加資金の必要性などを確認します。
売上増加や取引条件の変更などによって追加運転資金が必要になった場合には、その理由と金額を具体的に説明することが大切です。
赤字の運送会社でも運転資金の融資を受けられますか?
赤字だからといって、必ず融資を受けられないわけではありません。
ただし、銀行は赤字の原因や今後の改善見通し、返済能力などを慎重に確認します。
赤字の原因と改善策を整理し、資金繰り表を使って相談することが重要です。
燃料費の上昇を理由に運転資金を借りられますか?
燃料費の上昇によって追加の運転資金が必要になった場合には、銀行へ融資を相談することができます。
ただし、費用増加によって利益が減少している場合には、今後の採算改善や返済可能性も確認されます。
まとめ:運送業の運転資金融資は必要額と返済能力の説明が重要
運送業は、運賃の入金より先に燃料費や人件費、外注費などの支払いが発生するため、運転資金が必要になりやすい事業です。
銀行も運送業の資金繰りの特徴を理解していますが、融資を受けるためには、資金の必要性と返済可能性を説明する必要があります。
今回のポイントをまとめると、次のとおりです。
- 運送業では運賃の入金待ちによる運転資金が必要になる
- 銀行は所要運転資金と既存借入金の状況を確認する
- 運送取扱量の増加や燃料費・人件費の上昇によって追加運転資金が必要になることがある
- 追加融資を申し込む際には、必要額と必要時期を明確にする
- 赤字や返済負担が重い場合には、改善見通しや資金繰り計画を説明する
- トラック購入資金は運転資金と区別して計画する
運送業の資金繰りを安定させるためには、運賃の入金予定と各種支払予定を継続的に管理することが重要です。
また、トラックの買い替えなどの設備投資も含めて、借入金の返済計画を考える必要があります。
日頃から資金繰り表を作成し、必要な運転資金を把握しておくことが、銀行との円滑な融資相談につながります。
関連記事
運転資金とは何か
運転資金の基本的な意味、必要になる仕組み、計算方法、銀行融資の考え方をわかりやすく解説しています。
運転資金とは?わかりやすく解説|計算方法・具体例・銀行融資の基本
運転資金が増加する4つの原因
売掛金の回収期間、在庫、支払条件、売上増加によって運転資金が増える理由を説明しています。
売上が増えると運転資金も増える理由
売上増加によって資金繰りが苦しくなる仕組みと、追加運転資金の考え方を解説しています。
売上が増えると運転資金も増える?資金繰りが苦しくなる理由と銀行融資の対策
資金繰りが苦しい場合の銀行への相談
資金繰りが悪化しそうな場合に、銀行へ早めに相談する重要性を解説しています。
借入金の返済と資金繰り
借入金の返済負担が資金繰りに与える影響を理解し、銀行との相談に役立てるための記事です。
銀行融資・資金繰りのメール相談
運送業の資金繰りでは、運賃の入金予定と燃料費、人件費、外注費などの支払予定を把握することが重要です。
また、銀行から運転資金の融資を受ける場合には、必要な資金の金額と返済可能性を説明する必要があります。
銀行融資・資金繰りのメール相談
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
運送業の運転資金、追加融資、借入金の返済、資金繰りなどでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や希望条件での借入れを保証するものではありません。