「銀行は法人融資の審査で、決算書のどこを見ているのでしょうか?」
「前期は赤字でしたが、今期は業績が改善しています。銀行は今期の実績も評価してくれますか?」
「今後の受注が増える見込みなのに、銀行から融資を断られました。なぜ将来の見通しを評価してくれないのでしょうか?」
法人融資の審査では、資金使途、返済能力、財務内容、経営者の考え方、取引状況など、さまざまな項目が確認されます。
そのなかでも、銀行が特に重視する資料が決算書です。
決算書には、会社がこれまでどの程度の売上や利益を確保してきたのか、借入金をどのくらい抱えているのか、財務内容に問題がないかなどが数字で示されています。
銀行が融資審査で最も確認したいことの一つは、貸したお金を約束どおり返済してもらえるかどうかです。
そして、その返済能力を判断するための重要な根拠が、決算書に示された過去の実績なのです。
ただし、銀行は過去の決算書だけで融資を判断するわけではありません。直近の試算表や資金繰り表、受注状況、今後の事業計画なども確認します。
この記事では、長年にわたり銀行の法人融資と融資審査に携わってきた経験を踏まえ、法人融資の審査基準として決算書が重視される理由、銀行が確認する7つのポイント、赤字決算や業績改善の評価、銀行への説明方法を解説します。
この記事のポイント
- 法人融資の審査では決算書の実績が重要な判断材料になる
- 銀行は利益だけでなく、財務内容や返済能力も確認する
- 将来の売上見込みだけでは融資審査の根拠として弱い場合がある
- 今期の業績改善は試算表や受注資料で具体的に示す
- 赤字決算や債務超過でも融資の可能性が一律になくなるわけではない
- 融資審査では資金使途と返済原資の説明が重要になる
法人融資の審査基準は決算書の実績が中心
法人融資の審査では、銀行はさまざまな項目を確認します。
まず、融資審査の基本的な流れを見てみましょう。
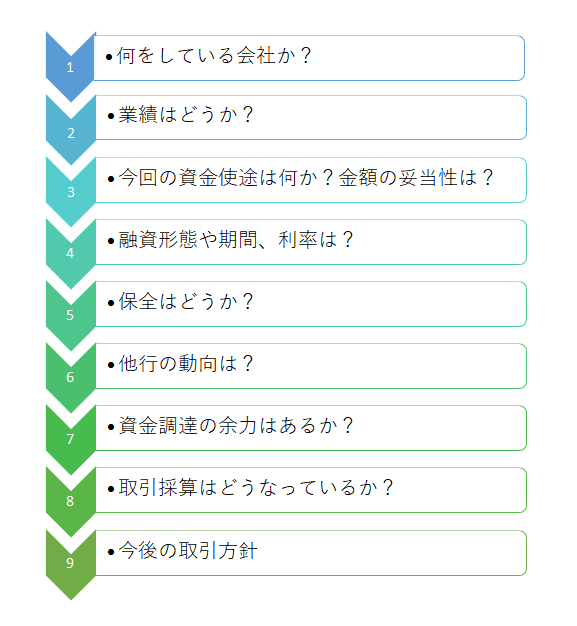
この図は、銀行が法人融資を審査する際の主な確認項目を示したものです。
銀行によって審査の順序や方法は異なりますが、資金使途、業績、返済能力、財務内容などを確認することは共通しています。
なかでも重要なのが、会社の業績と返済能力です。
銀行が最も避けたいのは融資の貸倒れ
銀行は融資によって利息収入を得ています。
しかし、融資先が返済できなくなれば、銀行には損失が発生する可能性があります。
例えば、3,000万円の融資を行い、年利2%の利息を受け取るとします。
融資残高が3,000万円のままであれば、年間の利息収入は単純計算で60万円です。
一方、その融資で大きな貸倒損失が発生すれば、それまでに得た利息収入を大きく上回る損失になる可能性があります。
そのため銀行は、融資によって得られる収益だけでなく、返済してもらえる可能性を慎重に確認します。
返済能力を判断する基本資料が決算書
銀行は、経営者から今後の売上や利益の見通しについて説明を受けます。
しかし、将来の見通しは必ず実現するとは限りません。
これに対して決算書には、すでに終了した事業年度の売上や利益、資産、負債などが示されています。
銀行は決算書を分析することで、会社の収益力や財務内容、借入金の返済能力を確認します。
法人融資の審査では、将来の見通しを評価する際にも、まず過去の決算実績との整合性が確認されることが多いのです。
銀行が法人融資の審査で決算書を見る7つのポイント
銀行は決算書を確認する際、単に黒字か赤字かだけで判断しているわけではありません。
損益計算書と貸借対照表を組み合わせ、複数の項目から会社の状態を分析します。
1.売上高の推移
まず確認するのは売上高の推移です。
売上高が増加しているのか、横ばいなのか、減少しているのかを確認します。
例えば、次のような会社を考えます。
| 決算期 | 売上高 |
|---|---|
| 3期前 | 2億円 |
| 2期前 | 1億8,000万円 |
| 前期 | 1億5,000万円 |
この場合、売上高は3期連続で減少しています。
銀行は、売上減少の原因と今後の見通しを確認します。
ただし、売上が減少していても、不採算取引を整理して利益率が改善している場合などは、必ずしも悪い評価になるとは限りません。
2.営業利益と本業の収益力
営業利益は、本業の営業活動によって得られた利益を示す指標です。
銀行は、会社が本業で継続的に利益を確保できているかを確認します。
例えば、売上高が増加していても、仕入価格や人件費の上昇によって営業赤字が続いている場合には注意が必要です。
反対に、売上高が横ばいでも営業利益が改善していれば、収益力の改善として評価される場合があります。
3.経常利益と最終利益
経常利益は、本業の利益に営業外収益や営業外費用を加減した利益です。
借入金の支払利息なども反映されるため、銀行は経常利益を確認します。
また、当期純利益によって、最終的に会社に利益が残っているかも確認します。
ただし、一時的な特別利益によって黒字になっている場合には、その利益が今後も継続するとは限りません。
銀行は利益の金額だけでなく、利益が発生した理由も確認します。
4.自己資本と債務超過の有無
貸借対照表では、会社の資産と負債、純資産の状況を確認します。
銀行が重視する項目の一つが自己資本です。
一般的に、自己資本が厚い会社ほど、損失が発生した場合にも財務的な余力があると考えられます。
一方、負債が資産を上回る債務超過の状態では、銀行は財務面のリスクを慎重に確認します。
ただし、債務超過だからといって、すべての法人融資が不可能になるわけではありません。
債務超過の原因や改善見通し、資金繰り、事業の継続可能性なども確認されます。
5.借入金残高と返済負担
銀行は、会社が現在どのくらい借入金を抱えているかを確認します。
同じ利益を確保している会社でも、借入金が多い会社と少ない会社では返済負担が異なります。
例えば、年間の借入金元金返済額が500万円の会社と、2,000万円の会社では、必要な返済原資に大きな差があります。
銀行は借入金残高だけでなく、毎月・年間の返済額も確認します。
6.キャッシュフローと返済能力
銀行融資の審査では、会社が借入金を返済するための資金を継続的に生み出せるかが重要です。
返済能力を簡便に確認する際には、次のような指標が使われることがあります。
簡易キャッシュフロー = 税引後当期純利益 + 減価償却費
※これは返済原資を概算するための簡便な指標です。実際の資金繰りや営業キャッシュフローとは一致しません。
例えば、次のような会社を考えます。
| 項目 | 金額 |
|---|---|
| 税引後当期純利益 | 500万円 |
| 減価償却費 | 300万円 |
| 簡易キャッシュフロー | 800万円 |
| 年間の借入金元金返済額 | 1,200万円 |
この会社では、簡易キャッシュフロー800万円に対して、年間の元金返済額は1,200万円です。
差額は400万円となり、簡易キャッシュフローだけでは年間の元金返済額を賄えていない計算になります。
銀行は、この不足をどのように補っているのか、今後も返済を継続できるのかを確認します。
ただし、実際の返済能力は、運転資金の増減、設備投資、現預金、既存融資の借換えなども考慮して判断されます。
7.売掛金・在庫・買掛金などの運転資金
銀行は決算書から、売掛金、棚卸資産、買掛金などの状況も確認します。
売掛金や在庫が大きく増えている場合には、資金繰りに負担が生じている可能性があります。
また、長期間回収できていない売掛金や、販売見込みの乏しい在庫がある場合には、資産の内容について確認されることがあります。
銀行は決算書の利益だけでなく、貸借対照表に計上されている資産の中身も確認しているのです。
法人融資の審査で過去の決算実績が重視される理由
決算書は、すでに終了した事業年度の実績を示す資料です。
一方、融資はこれからの事業活動に必要な資金を提供するものです。
将来の返済能力を判断するにもかかわらず、なぜ銀行は過去の決算実績を重視するのでしょうか。
将来の業績は確実には予測できない
経営者から銀行に対して、次のような説明が行われることがあります。
- 今期は新商品が好調なので売上が増える見込みです
- 新しい取引先との商談が進んでいます
- 設備投資によって生産能力が増える予定です
- 来期は黒字に転換する見込みです
これらの説明は、今後の事業を考えるうえで重要です。
しかし、銀行はその見通しが実際に実現するかどうかを確認する必要があります。
将来の売上や利益について、経営者の説明だけでは客観的な裏付けが不足する場合があります。
過去の実績は将来を判断する基礎になる
過去の決算書には、これまでの売上や利益、借入金、財務内容が示されています。
銀行は複数期の決算書を比較し、会社の収益力や財務体質を分析します。
例えば、過去3年間にわたって営業赤字が続いている会社が、今期は大幅な黒字になると説明した場合を考えます。
銀行は、その黒字化が実現する根拠を確認します。
これまで赤字が続いていた原因が解消していなければ、将来の黒字計画をそのまま評価することは難しくなります。
融資審査には客観的な根拠が求められる
銀行では、融資担当者が融資を提案し、所定の審査や決裁を経て融資が実行されます。
その過程では、融資を認める理由を説明できることが重要です。
決算書や試算表などの数字は、融資判断を説明するための重要な根拠になります。
銀行が決算書を重視するのは、将来の期待だけではなく、確認できる実績に基づいて返済可能性を判断する必要があるためです。
銀行は将来の業績見通しを評価しないのか
銀行は過去の決算実績を重視しますが、将来の業績見通しをまったく評価しないわけではありません。
重要なのは、その見通しにどの程度の根拠があるかという点です。
口頭の説明だけでは評価されにくい
例えば、前期が赤字だった会社の経営者が、銀行に次のように説明したとします。
「今期は新商品の売れ行きが良いので、必ず黒字になります」
この説明だけでは、銀行は黒字化の実現可能性を十分に確認できません。
新商品の売上実績や利益率、受注状況などの資料が必要になります。
受注実績や試算表があれば評価されやすくなる
一方、次のような資料を提示できれば、将来の業績見通しに客観的な根拠を持たせることができます。
- 直近の月次試算表
- 月別売上高の推移
- 受注残高一覧表
- 主要取引先との契約書や発注書
- 売上総利益率の改善実績
- 経費削減の実施状況
- 今後の資金繰り予定表
これらの資料を使って、すでに実現している改善と、これから実現を見込む部分を分けて説明することが重要です。
赤字決算でも今期の業績が改善していれば融資を受けられる?
赤字決算であっても、今期の業績改善が確認できる場合には、銀行が融資を検討することがあります。
ただし、赤字の原因や財務内容、資金使途、返済能力などによって判断は異なります。
前期赤字・今期黒字の具体例
例えば、次のような会社を考えます。
| 項目 | 前期決算 | 今期見通し |
|---|---|---|
| 売上高 | 1億5,000万円 | 1億8,000万円 |
| 営業利益 | ▲500万円 | 600万円 |
| 経常利益 | ▲700万円 | 400万円 |
※上記は説明のための仮定例です。
前期は赤字ですが、今期は黒字化が見込まれています。
この場合、銀行が確認するのは、黒字化の見通しに根拠があるかどうかです。
試算表で黒字化の実績を示す
例えば、今期が始まって6か月経過し、試算表で営業利益が300万円確保できている場合には、改善の実績を示すことができます。
また、前年同期間の営業利益が赤字だった場合には、前年同期との比較も有効です。
銀行は、単に黒字化する予定という説明よりも、すでに改善が進んでいる実績を重視する傾向があります。
赤字の原因が一時的か継続的かも重要
赤字決算でも、原因によって銀行の評価は異なります。
例えば、一時的な設備修繕費や特別な損失による赤字と、本業の収益不足が長期間続いている赤字では、意味が異なります。
銀行は、赤字の原因が解消されているか、今後の利益で借入金を返済できるかを確認します。
銀行融資で債務超過や累積赤字が重視される理由
赤字が長期間続くと、会社の純資産が減少し、債務超過になる場合があります。
債務超過は、貸借対照表上の負債が資産を上回っている状態です。
銀行は債務超過の会社に対して、財務面のリスクを慎重に確認します。
累積赤字は過去の収益力を示す
過去の赤字が積み重なっている場合には、銀行はその原因を確認します。
長期間にわたって本業の赤字が続いている場合には、事業の収益構造に問題がある可能性があります。
そのため、単年度の黒字化だけでなく、継続的に利益を確保できるかどうかが重要です。
債務超過でも融資の可能性がなくなるわけではない
債務超過の会社であっても、銀行が融資を検討する場合はあります。
例えば、事業の収益力が改善している場合や、具体的な経営改善計画がある場合などです。
ただし、融資の可否は会社の状況や利用する融資制度などによって異なります。
経営改善計画は実現可能性が重要
銀行に経営改善計画を提出する場合には、売上や利益の目標を示すだけでは不十分です。
どのような取引によって売上が増えるのか、どの経費を削減するのか、借入金返済をどのように進めるのかを具体的に示すことが重要です。
また、計画と実績を定期的に比較し、改善の進捗を説明できるようにしましょう。
支店長の判断だけで法人融資が決まるのか
以前は、銀行の支店長の判断によって融資が決まるというイメージを持たれることがありました。
しかし、現在の銀行融資では、融資金額や信用リスク、銀行の内部規程などに応じて、所定の審査・決裁手続きが行われます。
支店長決裁と本部決裁の違い
銀行によっては、一定の条件を満たす融資について支店で決裁できる場合があります。
一方、融資金額が大きい場合や信用リスクが高い場合などには、本部の審査・決裁が必要になることがあります。
具体的な決裁権限は銀行ごとに異なります。
銀行員の判断と財務データの両方が使われる
銀行では、決算書などの財務データをもとに信用格付やスコアリングなどを活用することがあります。
しかし、融資審査がすべてコンピューターだけで決まるわけではありません。
取引先の事業内容や経営者の考え方、取引先との関係、業績改善の見通しなども確認されます。
重要なのは、担当者や支店長に将来性を訴えるだけでなく、その説明を裏付ける数字と資料を示すことです。
決算書の内容が悪い場合に銀行へ説明する5つのポイント
決算書の内容が悪い場合でも、銀行に対して適切な説明を行うことが重要です。
1.業績悪化の原因を具体的に説明する
まず、売上減少や赤字の原因を整理します。
例えば、主要取引先の受注減少、原材料価格の上昇、人件費の増加、不採算取引などです。
銀行に対しては、原因を具体的な数字で説明しましょう。
2.改善済みの実績を示す
今期の業績が改善している場合には、月次試算表や売上推移表などを示します。
改善の見込みだけでなく、すでに実現している実績を説明することが重要です。
3.今後の受注や売上の根拠を示す
将来の売上増加を説明する場合には、受注残高や契約書、発注書などを準備します。
ただし、受注があることと利益が確保できることは別です。
売上増加によってどの程度の利益が生まれるのかも確認しましょう。
4.資金繰り予定表を作成する
銀行は、融資後に資金繰りがどのようになるかを確認します。
資金繰り予定表では、今後の入金、支払い、借入金返済、現預金残高の見通しを示します。
資金繰り予定表を作成することで、必要な融資金額や借入時期も説明しやすくなります。
5.返済原資を明確にする
銀行融資では、借入金をどのように返済するのかが重要です。
運転資金融資であれば、売掛金の回収や営業活動から生まれる資金などが返済原資となる場合があります。
設備資金融資であれば、設備投資によって生まれる利益やキャッシュフロー、会社全体の返済能力などが確認されます。
融資の目的に応じて、返済原資を具体的に説明しましょう。
法人融資の審査に備えて経営者が取り組みたい財務管理
法人融資の審査では決算書の実績が重視されます。
そのため、融資を申し込む直前だけでなく、日頃から財務管理に取り組むことが重要です。
毎月の試算表を確認する
決算書は通常、年に一度作成されます。
しかし、会社の業績は毎月変化しています。
月次試算表を確認することで、売上や利益の変化を早めに把握できます。
借入金の返済予定を把握する
銀行からの借入金について、残高、金利、返済期限、毎月返済額などを一覧表に整理しましょう。
借入金全体の返済負担を把握することで、将来の資金不足を予測しやすくなります。
資金繰り表を定期的に更新する
黒字であっても、売掛金の回収遅延や在庫の増加、借入金返済などによって資金不足になることがあります。
資金繰り表を定期的に更新し、今後の入金と支払いを確認しましょう。
銀行には業績の変化を早めに説明する
業績が悪化している場合だけでなく、改善している場合にも、銀行に実績を説明することは有効です。
銀行が会社の状況を理解していれば、融資相談の際にも必要な情報を共有しやすくなります。
日頃から決算書、試算表、資金繰り表を使って銀行と情報共有することが、継続的な資金調達の基盤になります。
法人融資の審査基準と決算書に関するよくある質問
法人融資の審査では決算書のどこを見ますか?
銀行は売上高、営業利益、経常利益、当期純利益、自己資本、借入金残高、売掛金、在庫などを確認します。
また、決算書の数字をもとに返済能力や財務内容を分析します。
銀行は決算書を何期分確認しますか?
銀行によって異なりますが、複数期の決算書を求められることが一般的です。
過去の業績推移を確認するため、直近3期分などを提出する場合があります。
赤字決算でも法人融資を受けられますか?
赤字決算であっても、融資が一律に不可能になるわけではありません。
赤字の原因や今後の改善見通し、資金使途、返済能力などによって銀行の判断は異なります。
今期の試算表が黒字なら融資審査で評価されますか?
今期の試算表で黒字化の実績が確認できれば、業績改善を示す資料になります。
ただし、銀行は過去の決算実績や財務内容も確認するため、試算表が黒字であることだけで融資が決まるわけではありません。
将来の売上見込みは融資審査で評価されませんか?
将来の売上見込みも評価される場合があります。
ただし、受注実績や契約書、試算表など、見通しを裏付ける資料があることが重要です。
債務超過でも法人融資を受けられますか?
債務超過でも融資の可能性が一律になくなるわけではありません。
ただし、銀行は財務内容や返済能力を慎重に確認します。
経営改善計画や業績改善の実績を示すことが重要です。
決算書が悪い場合、銀行には何を説明すればよいですか?
業績悪化の原因、現在の改善状況、今後の売上・利益の見通し、資金繰り、返済原資などを説明しましょう。
口頭だけでなく、試算表や資金繰り表などの資料を使って説明することが重要です。
まとめ:法人融資の審査基準は決算書の実績を中心に判断される
法人融資の審査では、銀行は資金使途、業績、財務内容、返済能力などを確認します。
そのなかでも、決算書の実績は重要な判断材料になります。
今回のポイントをまとめると、次のとおりです。
- 法人融資の審査では決算書の実績が重要視される
- 銀行は売上や利益だけでなく、財務内容と返済能力も確認する
- 過去の決算実績は将来の返済可能性を判断する基礎になる
- 将来の業績見込みは客観的な資料で裏付けることが重要
- 赤字決算や債務超過でも融資の可能性が一律になくなるわけではない
- 今期の業績改善は試算表や受注実績などで説明する
- 資金繰り表を使って必要資金額と返済原資を示す
- 日頃から財務管理を行い、銀行と情報共有することが重要
銀行が過去の決算実績を重視するのは、融資の返済可能性を客観的な根拠に基づいて判断する必要があるためです。
ただし、将来の業績改善がまったく評価されないわけではありません。
今期の業績が改善している場合には、試算表や受注資料などで実績を示し、過去の決算書だけでは伝わらない会社の変化を銀行に理解してもらうことが重要です。
関連記事
銀行融資審査の拠り所
銀行が融資の可否を判断する際、何を根拠に審査しているのかを解説しています。
銀行が業績のトレンドを重視する理由
売上や利益の増減傾向が融資審査にどのような影響を与えるのかを説明しています。
赤字決算でも銀行融資を受けられる?
赤字決算が融資審査に与える影響と、銀行に説明したいポイントを解説しています。
銀行融資に試算表は必要か
銀行が試算表を求める理由と、直近の業績をどのように評価するのかを説明しています。
資金繰り表の見方と分析方法
資金繰り表を使って将来の資金不足を把握し、銀行への説明に活用する方法を解説しています。
銀行融資・資金繰りのメール相談
「決算書の内容が悪く、銀行から融資を受けられるか不安です」
「前期は赤字でしたが、今期は業績が改善しています。銀行への説明方法を知りたいです」
「銀行から返済能力に問題があると言われましたが、何を改善すればよいかわかりません」
このような場合には、決算書や試算表の数字を整理し、銀行がどのような点を確認しているのかを把握することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
銀行融資や資金繰りでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の実行や審査結果を保証するものではありません。