銀行から証書貸付で融資を受ける場合、利息はどのように計算され、いつ支払うのでしょうか。
中小企業の経営者の方からは、「証書貸付の利息は毎月いくらになるのか」「元金を返済すると利息も減るのか」「融資実行時に利息が差し引かれるのはなぜか」といった質問を受けることがあります。
証書貸付は、手形貸付と並んで銀行の代表的な融資形態の一つです。
設備資金や長期運転資金などに利用されることが多く、毎月または一定期間ごとに元金を分割返済する契約が一般的です。
証書貸付の利息を理解するうえで重要なのは、利息は原則として借入元金の残高と金利、借入日数に応じて計算されるという点です。
また、利息を前払いするのか後払いするのか、元金均等返済なのか元利均等返済なのかによって、実際の支払方法は異なります。
この記事では、長年の銀行の法人融資実務を踏まえて、証書貸付の利息計算方法、利息の支払時期、元金返済に伴う利息の変化を具体例で解説します。
さらに、返済予定表の見方や利息負担を減らすためのポイントも説明します。
証書貸付とは?銀行の代表的な融資形態
証書貸付とは、銀行と借入人が金銭消費貸借契約を締結し、その契約に基づいて融資を受ける方法です。
中小企業向けの銀行融資では、設備資金や長期運転資金などに広く利用されています。
証書貸付では、融資金額、金利、返済期間、返済方法、利息の支払方法などを契約で定めます。
証書貸付は長期融資で利用されることが多い
証書貸付は、一般的に融資期間が1年を超える長期融資で利用されることが多い融資形態です。
例えば、次のような資金に利用されます。
- 工場や店舗などの設備資金
- 機械設備や車両の購入資金
- 長期運転資金
- 既存借入金の借換資金
ただし、証書貸付が必ず長期融資になるわけではなく、短期融資で利用される場合もあります。
証書貸付と手形貸付の違い
銀行の融資形態には、証書貸付のほかに手形貸付があります。
手形貸付は、一般的に短期運転資金などで利用される融資形態です。
一方、証書貸付は、長期間にわたって分割返済する融資で利用されることが多いという特徴があります。
| 比較項目 | 証書貸付 | 手形貸付 |
|---|---|---|
| 主な利用目的 | 設備資金・長期運転資金など | 短期運転資金など |
| 融資期間 | 長期が多い | 短期が多い |
| 返済方法 | 分割返済が多い | 期日一括返済が多い |
| 利息の支払方法 | 契約によって前払い・後払い | 契約によって前払い・後払い |
証書貸付の利息を理解するには、まず銀行融資の利息計算の基本を確認することが重要です。
証書貸付の利息計算方法
証書貸付の利息は、基本的に借入元金、金利、借入日数によって計算されます。
銀行融資の金利は、通常、年率で表示されます。
利息計算の基本は元金×金利
まず、1年間の利息を計算する基本的な考え方は次のとおりです。
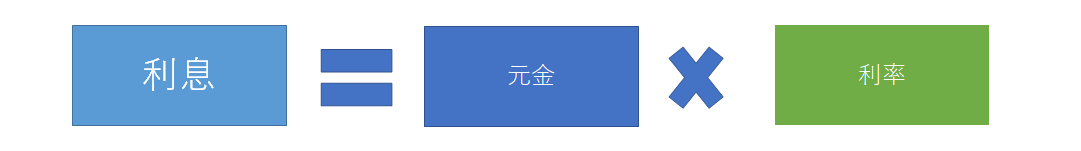
元金とは、銀行から借りている融資金額のことです。
例えば、銀行から1,000万円を金利年2%で借りた場合、1年間の利息は次のようになります。
年間利息の計算例
借入元金:1,000万円
年利率:2%
1,000万円×2%=20万円
つまり、元金1,000万円を1年間借り続けた場合の利息は20万円です。
ただし、途中で元金を返済する場合には、返済後の借入残高に応じて利息が変わります。
銀行融資の金利は通常「年利」で表示される
銀行から「融資金利は2%です」と説明された場合、通常は年利2%という意味です。
1か月あたり2%の利息が発生するという意味ではありません。
例えば、1,000万円を年利2%で借りた場合、1年間の利息は20万円ですが、1か月間だけ借りた場合には、その期間に対応する利息を計算します。
証書貸付の利息は日割り計算されることが多い
銀行融資では、実際の借入日数に応じて利息を計算する方法が一般的です。
基本的な計算式は次のとおりです。

利息の日割り計算式
利息=借入元金×年利率×借入日数÷365日
※ここでは1年を365日とする契約を前提としています。実際の計算方法、日数の数え方、端数処理は融資契約によって異なります。
1,000万円を31日間借りた場合の利息
例えば、次の条件で借り入れた場合を考えます。
- 借入元金:1,000万円
- 金利:年2%
- 借入日数:31日
利息は次のようになります。
31日間の利息計算
1,000万円×2%×31日÷365日
=16,986円
※円未満を切り捨てた場合です。
このように、利息は借入元金だけでなく、実際に借りている日数によっても変わります。
そのため、借入残高と金利が同じであっても、28日間の月と31日間の月では利息額が異なる場合があります。
証書貸付の利息は前払いと後払いのどちらなのか
証書貸付の利息を理解するうえで、もう一つ重要なのが利息の支払時期です。
銀行融資の利息には、前払いと後払いがあります。
証書貸付の利息が前払いになるか後払いになるかは、融資契約によって異なります。
利息の前払いとは
利息の前払いとは、これから借り入れる期間に対応する利息を、あらかじめ支払う方法です。
例えば、3月31日に融資を受け、4月30日までの利息を融資実行時に支払う契約であれば、3月31日にその期間の利息を支払います。
融資実行時に利息が差し引かれる契約もあります。
この場合、融資金額と実際に口座へ入金される金額が異なることがあります。
利息の後払いとは
利息の後払いとは、すでに借り入れた期間に対応する利息を、後から支払う方法です。
例えば、3月31日に融資を受け、4月30日にその期間の利息を支払う契約であれば、4月30日に利息を支払います。
住宅ローンなどでは、元金と利息を毎月合わせて支払う方法が一般的です。
事業資金の証書貸付でも、後払い方式が採用される場合があります。
利息の支払方法は融資契約書で確認する
私が経験してきた法人融資実務では、証書貸付の利息を前払いする契約もありました。
一方で、すべての銀行の証書貸付が前払い方式というわけではありません。
経営者の方は、融資を受ける際に次の点を確認しておくとよいでしょう。
- 利息は前払いか後払いか
- 利息の支払日はいつか
- 元金の返済日と利息の支払日は同じか
- 利息計算の日数の数え方はどうなっているか
- 融資実行時に差し引かれる利息や費用はあるか
これらは融資契約書や返済予定表などで確認できます。
【具体例】3,600万円の証書貸付の利息計算
ここからは、元記事で紹介していた証書貸付の具体例を使って、利息の計算方法を説明します。
今回は、毎月元金を100万円ずつ返済する元金均等返済で、利息は前払いする契約を想定します。
融資条件
| 項目 | 条件 |
|---|---|
| 融資金額 | 3,600万円 |
| 金利 | 年2% |
| 融資期間 | 3年間(36か月) |
| 返済方法 | 元金均等返済 |
| 毎月の元金返済額 | 100万円 |
| 融資実行日 | 3月31日 |
| 初回元金返済日 | 4月30日 |
| 利息の支払方法 | 前払い |
※説明を分かりやすくするため、1年365日、円未満切捨て、融資実行日を含む31日間を初回利息計算期間とする前提です。実際の日数計算や返済日の取扱いは契約によって異なります。
融資実行時に支払う利息
3月31日に3,600万円の融資を受け、次の元金返済日である4月30日までの31日間の利息を前払いするとします。
この場合、融資実行時に支払う利息は次のとおりです。
初回利息の計算
3,600万円×2%×31日÷365日
=61,150円
つまり、3月31日の融資実行時に61,150円の利息を支払います。
なお、融資実行時に利息が融資金から差し引かれる場合には、他の費用がなければ実際の入金額は次のようになります。
3,600万円-61,150円=3,593万8,850円
ただし、これは利息を融資金から差し引く契約を想定した例です。利息を別途支払う契約では入金額が異なります。
4月30日に100万円の元金を返済する
次に、4月30日に初回の元金返済を行います。
今回の融資は3,600万円を36回に分けて元金均等返済するため、毎月の元金返済額は100万円です。
初回元金返済後の借入残高
3,600万円-100万円
=3,500万円
4月30日の元金返済後、借入残高は3,500万円になります。
4月30日に支払う次回分の利息
今回の例は利息の前払い方式です。
そのため、4月30日には、次の返済日である5月31日までの期間に対応する利息を支払うものとします。
4月30日に100万円の元金返済を行っているため、利息計算の対象となる元金は3,500万円です。
31日間の利息は次のようになります。
2回目の利息計算
3,500万円×2%×31日÷365日
=59,452円
したがって、4月30日の支払額は、今回の前払い方式の例では次のようになります。
元金返済100万円+次回分の利息59,452円=105万9,452円
3月31日に支払った初回利息61,150円と比較すると、利息は減少しています。
これは、元金返済によって借入残高が3,600万円から3,500万円へ減ったためです。
証書貸付の利息は元金返済とともに減少する
元金均等返済では、毎月同じ金額の元金を返済するため、借入残高が段階的に減少します。
金利が変わらず、同じ日数で比較した場合には、借入残高が減るほど利息も減少します。
| 計算時点 | 利息計算の元金 | 31日間の利息 |
|---|---|---|
| 融資実行時 | 3,600万円 | 61,150円 |
| 元金100万円返済後 | 3,500万円 | 59,452円 |
| 元金200万円返済後 | 3,400万円 | 57,753円 |
| 元金300万円返済後 | 3,300万円 | 56,054円 |
※すべて金利年2%、31日間、1年365日、円未満切捨てで計算した比較例です。実際の各月の利息額は日数などによって異なります。
証書貸付の元金均等返済では、元金の返済が進むほど利息負担が軽くなるのが基本です。
ただし、実際の利息額は月の日数や金利の変更によっても変わります。
元金均等返済と元利均等返済で利息はどう違うのか
証書貸付の返済方法には、元金均等返済と元利均等返済があります。
返済方法によって、毎月の返済額や利息負担の推移が異なります。
元金均等返済とは
元金均等返済とは、毎回返済する元金の金額を一定にする方法です。
例えば、3,600万円を36回で返済する場合、毎回の元金返済額は100万円です。
これに別途計算した利息を加えて支払います。
元金が減少するため、金利や計算日数が同じであれば利息は徐々に減少します。
元金均等返済は、返済開始時の負担が大きくなりやすい一方、元金が比較的早く減少する特徴があります。
元利均等返済とは
元利均等返済とは、元金と利息を合わせた毎回の返済額を、原則として一定にする方法です。
返済開始当初は利息の割合が大きく、元金の返済が進むにつれて利息の割合が減少します。
一方、毎回の返済額に占める元金返済の割合は徐々に大きくなります。
ただし、変動金利の場合などには、返済額が見直されることがあります。
2つの返済方法の違い
| 比較項目 | 元金均等返済 | 元利均等返済 |
|---|---|---|
| 毎回の元金返済額 | 一定 | 徐々に増加 |
| 毎回の元利合計返済額 | 徐々に減少する傾向 | 原則一定 |
| 返済開始当初の負担 | 比較的大きい | 比較的小さい |
| 同じ条件での利息総額 | 一般的に少ない | 一般的に多い |
※同じ借入金額、金利、返済期間で比較した一般的な傾向です。実際の返済額や利息総額は契約条件によって異なります。
中小企業の資金繰りでは、利息総額だけでなく、毎月の返済負担も重要です。
返済方法を選ぶ際には、会社の資金繰りに無理がないかを確認する必要があります。
証書貸付の利息が増減する3つの要因
証書貸付の利息は、毎月必ず同じ金額になるわけではありません。
主に次の3つの要因によって変わります。
1. 借入元金の残高
利息は、基本的に借入元金の残高に応じて計算されます。
元金返済が進めば借入残高が減るため、金利や計算日数が同じであれば利息も減少します。
2. 金利の変更
変動金利の証書貸付では、契約に定められた条件に従って金利が変更される場合があります。
金利が上昇すれば利息負担が増え、金利が低下すれば利息負担が減ります。
固定金利の場合は、原則として契約で定められた期間中の金利が変わりません。
3. 利息計算の対象日数
日割り計算では、借入日数が長いほど利息が増えます。
例えば、同じ元金、同じ金利であっても、28日間と31日間では利息額が異なります。
そのため、返済予定表を見る際には、借入残高だけでなく、利息の計算期間も確認することが重要です。
証書貸付の返済予定表で確認すべきポイント
銀行から証書貸付を受けると、返済予定表が交付されることがあります。
返済予定表には、返済日、元金返済額、利息、返済後残高などが記載されています。
経営者や経理担当者は、返済予定表を確認して資金繰りを管理することが重要です。
毎月の元金返済額と利息を分けて確認する
銀行への毎月の支払額には、元金返済と利息が含まれます。
例えば、元金100万円と利息5万円を支払う場合、銀行への支払額は105万円です。
ただし、元金返済と利息では会計上の取扱いが異なります。
元金返済は借入金残高を減少させるものであり、利息は通常、支払利息として費用処理されます。
そのため、資金繰りと損益の両方を確認する必要があります。
元金返済は利益が出ていても資金繰りの負担になる
銀行融資の元金返済は、通常、損益計算書上の費用にはなりません。
しかし、元金返済を行えば、その分だけ預金が減少します。
例えば、毎月100万円の元金返済を行う場合、年間では1,200万円の資金が必要です。
利益が出ていても、元金返済に必要な資金が不足すれば、資金繰りが厳しくなることがあります。
証書貸付では、利息だけでなく元金返済を含めた毎月の支払額を管理することが重要です。
返済予定表と資金繰り表を連動させる
資金繰り表を作成する際には、返済予定表に記載された元金返済額と利息支払額を反映させましょう。
設備資金などで複数の証書貸付を利用している場合には、借入金ごとの返済予定を集計する必要があります。
今後の元金返済額や利息負担を把握しておくことで、追加融資や借換えを検討する際にも役立ちます。
証書貸付の利息や返済負担でお悩みの経営者の方へ
「証書貸付の利息が高い」「毎月の返済額が資金繰りを圧迫している」「借換えによって返済負担を減らせないか」といった悩みを抱えている経営者の方もいるでしょう。
銀行融資では、金利だけでなく、借入残高、返済期間、元金返済額、会社全体の資金繰りを整理することが重要です。
銀行融資・資金繰りのメール相談
証書貸付の金利、借入金返済、銀行との金利交渉、借換え、資金繰り改善などに関するご相談をメールで受け付けています。
※融資の承認・実行や希望する融資条件の実現を保証するものではありません。
証書貸付の利息負担を減らすための4つの方法
証書貸付の利息負担を減らすには、金利だけでなく、借入残高や返済条件を確認することが重要です。
1. 銀行に金利の引下げを相談する
現在の金利が高いと感じる場合には、取引銀行に金利の引下げを相談する方法があります。
ただし、銀行が必ず金利の引下げに応じるわけではありません。
銀行は、会社の業績や財務内容、借入金の返済状況、取引状況などを踏まえて判断します。
金利の引下げを相談する際には、会社の業績改善や財務内容の変化などを具体的に説明することが重要です。
2. 借換融資による金利負担の軽減を検討する
他の銀行から、現在より低い金利で借り換えられる場合には、利息負担が軽減される可能性があります。
ただし、借換えには新たな審査が必要です。
また、借換えに伴う手数料や保証料、既存融資の繰上返済に関する費用などが発生する場合があります。
金利だけでなく、借換えに伴う費用も含めて比較することが重要です。
3. 余裕資金がある場合には繰上返済を検討する
余裕資金がある場合には、証書貸付の一部を繰上返済することで、今後の利息負担を減らせる可能性があります。
ただし、繰上返済によって会社の手元資金が不足すると、かえって資金繰りが厳しくなることがあります。
また、繰上返済には銀行の承諾や所定の手数料などが必要になる場合があります。
繰上返済を検討する際には、今後の運転資金や設備投資に必要な資金を確保できるかどうかを確認しましょう。
4. 借入金全体の返済計画を見直す
複数の銀行から証書貸付を受けている場合には、借入金ごとの金利や返済期間、毎月の元金返済額を整理することが重要です。
金利が低い融資でも、毎月の元金返済額が大きければ、資金繰りを圧迫する場合があります。
逆に、返済期間を長くすると毎月の返済負担は軽くなる可能性がありますが、利息の支払総額が増えることもあります。
利息負担の軽減と資金繰りの安定を両立できるかどうかが、借入金管理の重要なポイントです。
証書貸付の利息に関するよくある質問
Q. 証書貸付の利息は毎月同じ金額ですか?
必ずしも同じ金額ではありません。
元金均等返済では、元金返済が進むにつれて借入残高が減少するため、金利や計算日数が同じであれば利息も減少します。
また、月の日数や金利の変更によっても利息額が変わる場合があります。
Q. 証書貸付の利息は必ず前払いですか?
いいえ。証書貸付の利息には前払いと後払いがあります。
どちらの方法になるかは融資契約によって異なります。
融資を受ける際には、利息の支払日や計算方法を確認しましょう。
Q. 証書貸付の利息は元金が減ると少なくなりますか?
基本的には少なくなります。
利息は借入元金の残高に応じて計算されるため、元金返済によって借入残高が減れば、金利や計算日数が同じ場合の利息も減少します。
Q. 証書貸付の利息はどのように計算しますか?
1年365日の日割り計算を前提とする場合、基本的な計算式は次のとおりです。
利息=借入元金×年利率×借入日数÷365日
ただし、実際の計算方法や端数処理は融資契約によって異なります。
Q. 証書貸付の元金均等返済と元利均等返済はどちらが有利ですか?
どちらが適しているかは、会社の資金繰りや借入条件によって異なります。
同じ借入金額、金利、返済期間で比較した場合、一般的には元金均等返済の方が利息総額を抑えやすい一方、返済開始当初の負担が大きくなります。
元利均等返済は毎月の元利合計返済額が原則一定となるため、返済計画を立てやすいという特徴があります。
Q. 証書貸付の利息が高い場合、銀行に金利引下げを相談できますか?
銀行に金利引下げを相談することは可能です。
ただし、銀行が応じるかどうかは、会社の業績や財務内容、返済状況、取引状況などによって異なります。
相談する際には、業績改善や財務内容の変化などを具体的に説明することが重要です。
Q. 証書貸付の利息は経費になりますか?
事業のための借入金に係る利息は、通常、会計上は支払利息として費用処理されます。
一方、借入金の元金返済は、通常、費用にはなりません。
税務上の取扱いは個別の事情によって異なる場合があるため、必要に応じて税理士に確認してください。
証書貸付の利息のまとめ
証書貸付は、中小企業の設備資金や長期運転資金などで利用される代表的な融資形態です。
証書貸付の利息は、基本的に借入元金の残高、金利、借入日数に応じて計算されます。
今回紹介した3,600万円、金利年2%、3年間の元金均等返済の例では、融資実行時の31日間の利息は61,150円でした。
その後、100万円の元金返済によって借入残高が3,500万円になると、同じ31日間の利息は59,452円となります。
このように、元金返済が進むと利息負担は基本的に減少していきます。
- 証書貸付は設備資金や長期運転資金などに利用されることが多い
- 利息は基本的に借入元金×年利率×借入日数で計算される
- 銀行融資の金利は通常、年利で表示される
- 利息には前払いと後払いがあり、支払方法は契約によって異なる
- 元金均等返済では元金返済が進むほど利息が減少する傾向がある
- 元金均等返済と元利均等返済では毎月の返済負担が異なる
- 借入金の管理では利息だけでなく元金返済額も確認することが重要
銀行の法人融資実務からお伝えしたいのは、証書貸付の利息を理解するだけでなく、元金返済を含めた毎月の支払額を把握し、会社の資金繰りを管理することが重要だということです。
特に複数の証書貸付を利用している中小企業では、借入金ごとの返済予定表を確認し、将来の返済負担を把握しておく必要があります。
金利や返済条件に疑問がある場合には、取引銀行に確認し、必要に応じて借換えや返済条件の見直しについて相談しましょう。
関連記事
銀行融資の返済や金利、借換えについては、次の記事も参考になります。
借入金残高がある場合の追加融資
既存の借入金が残っていても追加融資を受けられるのか、銀行の審査と保証協会付き融資の借換えについて解説しています。
借入金の残高があっても追加融資は可能?保証協会付き融資の借換えと審査を解説
信用保証協会付き融資の条件変更
借入金の返済が難しくなった場合の銀行への相談方法や、信用保証協会付き融資の返済条件変更について解説しています。
信用保証協会付き融資の条件変更はできる?銀行への相談方法と手続き・審査を解説
不動産融資の期間と法定耐用年数
築55年の賃貸ビルについて3億円の借換融資を見送った実務事例から、銀行の融資期間の考え方を解説しています。
銀行融資・資金繰りのメール相談
「証書貸付の金利が高い」「毎月の元金返済と利息負担が重い」「借換えによって返済額を減らしたい」といった悩みを抱えている経営者の方もいるでしょう。
銀行融資では、金利だけでなく、借入残高、返済期間、毎月の返済額、会社全体の資金繰りを整理することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
証書貸付の金利、借入金返済、銀行との金利交渉、借換え、資金繰り改善などに関するご相談をメールで受け付けています。
※融資の承認・実行や希望する融資条件の実現を保証するものではありません。