「資金繰りは何を基準に考えればよいのだろうか」
「売上や利益は出ているのに、なぜか預金が増えない」
「資金繰り表を作成しても、どこを見ればよいかわからない」
このような疑問を持つ中小企業の経営者は少なくありません。
資金繰りとは、会社に入ってくるお金と出ていくお金を管理し、必要な支払いができる状態を維持することです。
会社は、仕入代金、従業員の給与、家賃、税金、借入金の返済など、さまざまな支払いを行いながら事業を続けています。
そのため、利益が出ているかどうかだけでなく、支払期日に必要な資金があるかどうかを確認することが重要です。
資金繰りの基本的な考え方は、将来の入金と出金を予測し、手元資金が不足しないように事前に対策することです。
私は長年、銀行で法人融資や融資審査に携わってきましたが、資金繰りを管理する際には、特に「経常収支」と「手元資金残高」を確認することが重要だと考えています。
この記事では、資金繰りの基本的な考え方、資金繰り表の見方、経常収支と手元資金残高の確認方法、資金不足を予測した場合の銀行への相談方法を具体例で説明します。
資金繰りとは?基本的な考え方をわかりやすく説明
資金繰りとは、会社に入ってくる現金と出ていく現金を管理し、必要な支払いができるようにすることです。
資金繰りは難しく考える必要はありません。
基本は、次の3つです。
- いつ、いくらのお金が入ってくるのか
- いつ、いくらのお金が出ていくのか
- その結果、手元にいくらのお金が残るのか
この3つを把握することが、資金繰り管理の出発点です。
資金繰りは入金と出金の差で考える
例えば、ある会社の月初の預金残高が500万円だったとします。
その月の入金が1,000万円、出金が900万円であれば、月末の預金残高は600万円になります。
一方、入金が800万円、出金が1,000万円であれば、月末の預金残高は300万円になります。
月末資金残高=月初資金残高+入金-出金
例1:500万円+1,000万円-900万円=600万円
例2:500万円+800万円-1,000万円=300万円
このように、資金繰りは入金と出金の関係によって決まります。
ただし、月末に預金が残っていれば必ず安全というわけではありません。
月の途中に多額の支払いが集中する場合には、月末残高がプラスでも、一時的に資金が不足することがあります。
そのため、支払日と入金日を確認することも重要です。
利益と資金繰りは同じではない
資金繰りを理解するうえで、特に重要なのが利益と現金の違いです。
例えば、商品を販売して売上や利益を計上しても、その代金がまだ回収されていない場合があります。
この場合、損益計算書では利益が出ていても、現金はまだ入ってきていません。
また、銀行借入金の元金返済は現金の支出ですが、損益計算書の費用にはなりません。
そのため、会社が黒字であっても、資金繰りが苦しくなることがあります。
資金繰りを管理する際には、利益だけでなく、実際の現金の動きを確認する必要があります。
資金繰りが重要な理由
会社が事業を継続するためには、必要な支払いを決められた期日に行う必要があります。
例えば、仕入代金の支払いができなければ、仕入先との取引に支障が出る可能性があります。
従業員への給与の支払いが遅れれば、従業員の生活や会社への信頼に影響します。
また、銀行借入金の返済が遅れれば、今後の融資取引にも影響する可能性があります。
資金繰りが行き詰まると事業継続が難しくなる
資金繰りが行き詰まり、必要な支払いを継続できなくなると、取引先からの信用が低下することがあります。
その結果、商品の仕入や通常の営業活動が難しくなり、事業の継続に重大な影響が出る可能性があります。
ただし、一時的に資金不足が発生したからといって、必ず倒産するわけではありません。
資金調達や支払条件の見直しなどによって、資金不足を解消できる場合もあります。
重要なのは、資金不足が発生する前に、その時期と金額を把握して対策することです。
黒字でも資金繰りが破綻することがある
黒字倒産という言葉があります。
黒字倒産とは、会計上は利益が出ているにもかかわらず、資金繰りが行き詰まって倒産することです。
売掛金の回収遅延、過剰在庫、設備投資、借入金の返済負担などが原因になることがあります。
このように、利益が出ていることだけでは、資金繰りが安全であるとは判断できません。
資金繰りの考え方は資金繰り表で理解する
資金繰りを管理するために役立つのが資金繰り表です。
資金繰り表とは、会社の入金と出金を整理し、手元資金の増減を確認するための表です。
家庭の家計簿と似ていますが、会社の資金繰り表では、将来の入出金予定を予測することが特に重要です。
資金繰り表の基本的な構成
次の図は、資金繰り表のひな型です。
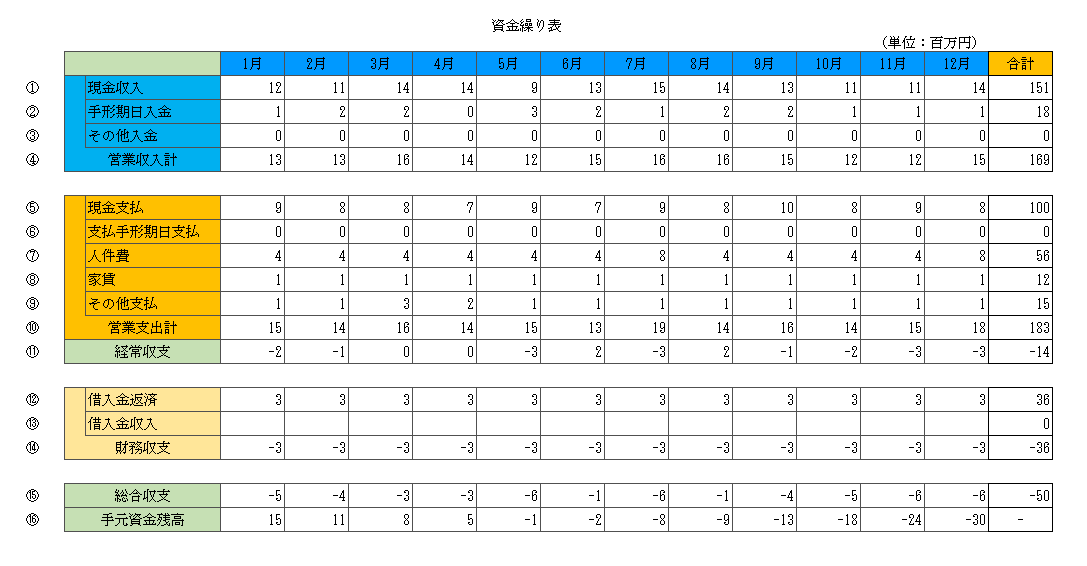
この資金繰り表には、営業収入、営業支出、経常収支、財務収支、総合収支、手元資金残高などの項目があります。
それぞれの意味を確認しましょう。
営業収入とは
営業収入とは、通常の事業活動によって会社に入ってくる現金のことです。
例えば、現金売上による入金や売掛金の回収などが該当します。
ここで重要なのは、売上を計上した金額ではなく、実際に入金される金額を記入することです。
営業支出とは
営業支出とは、通常の事業活動に必要な現金の支払いです。
例えば、仕入代金、従業員の給与、家賃、外注費などが該当します。
営業支出についても、費用を計上した時期ではなく、実際に支払う時期に記入します。
経常収支とは
経常収支とは、通常の事業活動による現金収入から現金支出を差し引いた資金収支です。
基本的な計算式は次のとおりです。
経常収支=営業収入-営業支出
なお、資金繰り表の様式によっては、税金などの扱いや項目の区分が異なる場合があります。
財務収支とは
財務収支とは、銀行からの借入金による入金と、借入金の元金返済による出金などの差額です。
例えば、銀行から1,000万円を借り入れ、同じ月に300万円を返済した場合、他の財務取引がなければ財務収支は700万円のプラスです。
ただし、銀行からの借入金は利益ではありません。
財務収支は、事業活動による資金収支とは分けて確認することが重要です。
総合収支とは
総合収支とは、経常収支、設備投資などの収支、財務収支などを合計した資金収支です。
その月に会社全体の資金がどれだけ増えたのか、減ったのかを確認できます。
手元資金残高とは
手元資金残高とは、会社が保有している現金や預金など、支払いに利用できる資金の残高です。
資金繰り表では、前月末の資金残高に当月の総合収支を加えることで、当月末の資金残高を計算します。
資金繰り表で特に重要なのは、事業活動による資金の増減を示す経常収支と、最終的にいくら資金が残るかを示す手元資金残高です。
資金繰り管理では経常収支を確認する
資金繰り表を確認する際には、まず経常収支を見てください。
経常収支を見ることで、通常の事業活動によって現金が増えているのか、減っているのかを把握できます。
経常収支がプラスの場合
経常収支がプラスであれば、通常の事業活動による現金収入が現金支出を上回っていることを示します。
例えば、営業収入が1,000万円、営業支出が800万円であれば、経常収支は200万円のプラスです。
この場合、通常の事業活動によって200万円の資金余剰が生じています。
この資金余剰は、借入金の返済や設備投資などに充てる資金の一部となります。
ただし、経常収支がプラスだからといって、会社全体の資金繰りが必ず安定しているとは限りません。
借入金の返済や設備投資による支出が大きければ、手元資金が減少することがあります。
経常収支がマイナスの場合
経常収支がマイナスであれば、通常の事業活動による現金支出が現金収入を上回っていることを示します。
例えば、営業収入が800万円、営業支出が1,000万円であれば、経常収支は200万円のマイナスです。
この場合、通常の事業活動によって200万円の資金不足が発生しています。
ただし、経常収支がマイナスだからといって、必ず会計上の赤字というわけではありません。
売掛金の回収遅延や売上増加に伴う仕入代金の支払い先行などによって、一時的に経常収支がマイナスになることもあります。
経常収支がマイナスの場合には、その原因が一時的なものなのか、継続的なものなのかを確認することが重要です。
経常収支がプラスでも手元資金が減る場合
例えば、毎月の経常収支が100万円のプラスでも、銀行借入金の元金返済が毎月150万円であれば、他の条件が同じ場合、毎月50万円の資金不足が発生します。
この場合、事業活動では現金を生み出していますが、借入金の返済負担によって手元資金が減少しています。
したがって、経常収支だけでなく、借入金返済などを含めた総合収支と手元資金残高も確認する必要があります。
資金繰り管理で最も注意したいのは手元資金残高
経常収支と並んで重要なのが、手元資金残高です。
手元資金残高は、会社が支払いに利用できる資金がどれだけ残っているかを示します。
手元資金残高がプラスでも安心とは限らない
例えば、月末の預金残高が100万円だったとしても、翌月初めに500万円の仕入代金を支払う予定があれば、資金不足が発生する可能性があります。
また、月末の資金残高がプラスでも、月の途中に大きな支払いが集中する場合には、一時的に資金が不足することがあります。
そのため、月末残高だけでなく、支払日と入金日の関係も確認する必要があります。
手元資金残高がマイナスになる予測は重要な警告
資金繰り表で将来の手元資金残高がマイナスになる場合には、その時期までに資金不足を解消する対策が必要です。
例えば、5月末の資金残高が100万円のマイナスになる予測であれば、5月末までに資金を確保する必要があります。
ただし、実際には5月の途中で資金不足が発生する可能性もあります。
そのため、資金不足が予想される場合には、月単位の資金繰り表に加えて、必要に応じて週単位や日単位で入出金を確認することが重要です。
最低限必要な手元資金を考える
資金繰り管理では、単に資金残高をゼロ以上に維持するだけでなく、一定の余裕資金を確保することが重要です。
例えば、仕入代金や給与の支払いが多い会社では、予想外の入金遅延が発生しても対応できるように、一定の手元資金を確保しておく必要があります。
必要な手元資金の水準は、業種、売上規模、支払条件、借入金返済額などによって異なります。
資金繰り管理では、手元資金残高がマイナスにならないことに加え、予想外の支払いにも対応できる余裕を持つことが重要です。
資金繰りの考え方を具体例で説明
ここからは、資金繰り表を使って具体的に考えてみましょう。
次の図は、今後1年間の資金繰りを予測した例です。
この資金繰り表では、経常収支と手元資金残高を中心に確認します。
1.まず経常収支の年間合計を確認する
この例では、経常収支がプラスの月もありますが、マイナスの月が多く、年間合計はマイナス1,400万円となっています。
これは、1年間の通常の事業活動による現金支出が、現金収入を1,400万円上回る見込みであることを示します。
ただし、経常収支がマイナス1,400万円だからといって、会計上の利益が1,400万円の赤字になるという意味ではありません。
経常収支と会計上の利益は異なるためです。
重要なのは、なぜ通常の事業活動によって資金が不足する見込みなのかを確認することです。
2.経常収支がマイナスになる原因を調べる
経常収支を改善するためには、営業収入と営業支出の内容を確認します。
例えば、次のような点を調べます。
- 売上代金の回収額が減少していないか
- 売掛金の回収が遅れていないか
- 仕入代金や外注費の支払いが増えていないか
- 人件費や固定経費が過大になっていないか
- 売上増加によって支払いが先行していないか
原因を把握したうえで、売上回復、売掛金回収、仕入条件の見直し、経費の適正化などの対策を検討します。
3.手元資金残高が不足する月を確認する
次に、手元資金残高を確認します。
この資金繰り表では、5月に手元資金残高がマイナスになる予測です。
これは、現在の入出金予定のままでは、5月に資金不足が発生する可能性があることを示しています。
そのため、5月までに資金不足を解消する対策を取る必要があります。
4.資金不足が発生する前に対策する
資金不足が5月に予想される場合には、5月になってから対策を考えるのでは遅くなる可能性があります。
例えば、売掛金の回収を早める、仕入代金の支払条件を見直す、経費を削減するなどの対策を検討します。
また、自社の改善努力だけでは資金不足を解消できない場合には、銀行への融資相談も検討します。
資金繰りの考え方で重要なのは、資金不足が発生してから対応するのではなく、事前に予測して対策することです。
銀行融資・資金繰りのメール相談
「資金繰り表の見方がわからない」「今後の資金不足が心配」「銀行に運転資金融資を相談したい」といったお悩みについて、メールでのご相談を受け付けています。
※融資の承認や返済条件変更の実現を保証するものではありません。
資金不足が予想される場合はいつ銀行に相談するのか
資金繰り表で将来の資金不足が予想される場合には、銀行への相談時期も重要です。
銀行融資には、申し込みから審査、契約、融資実行まで一定の時間がかかります。
そのため、資金不足が発生する直前になってから相談しても、必要な時期までに融資を受けられない可能性があります。
5月に資金不足が予想される場合
例えば、資金繰り表で5月に資金不足が発生する見込みだったとします。
この場合、5月になってから銀行に融資を申し込むのでは、資金が必要な時期に間に合わない可能性があります。
そのため、5月より前に銀行へ相談し、必要な資料を準備することが重要です。
具体的な相談時期は、銀行との取引状況、融資の種類、審査に必要な資料などによって異なります。
少なくとも、資金不足が予想される時点で、できるだけ早く銀行に相談することをおすすめします。
銀行への相談は早いほど選択肢が増える
資金不足が発生するまでに時間的な余裕があれば、銀行融資だけでなく、売掛金回収、経費削減、支払条件の見直しなど、複数の対策を検討できます。
反対に、支払期日が目前に迫っている場合には、対応できる方法が限られる可能性があります。
そのため、資金繰り表を作成して、早い段階で資金不足を予測することが重要です。
銀行にいくら融資を申し込めばよいのか
資金不足が予想される場合には、銀行にいくら融資を申し込むべきかを検討する必要があります。
このとき、最初に資金不足が発生する月の不足額だけを見て判断するのは適切ではありません。
最初の資金不足額だけでは足りない場合がある
例えば、5月に100万円の資金不足が予想される会社があるとします。
この場合、100万円の融資を受ければ5月の資金不足を解消できる可能性があります。
しかし、6月以降も資金不足が続く場合には、再び資金繰りが苦しくなる可能性があります。
そのため、資金繰り表を使って、今後の資金残高の推移を確認する必要があります。
必要融資額は将来の最低資金残高から考える
例えば、今後1年間の資金繰り予測で、最も資金が不足する時点の残高がマイナス3,000万円だったとします。
この場合、他の条件が変わらなければ、少なくとも3,000万円の資金不足を解消する必要があります。
ただし、必要融資額を必ず3,000万円とするわけではありません。
実際には、次の点も考慮する必要があります。
- 今後の売掛金回収の見通し
- 経費削減などによる資金繰り改善効果
- 最低限確保したい手元資金
- 新たな借入金の返済負担
- 融資以外の資金調達方法
例えば、最低限500万円の手元資金を確保したい場合には、単純計算では3,500万円の資金確保が必要になることがあります。
ただし、新たな融資の返済が予測期間中に始まる場合には、その返済額も資金繰り表に反映する必要があります。
また、銀行が希望額どおりの融資を認めるとは限りません。
必要融資額は、資金繰り表の最低資金残高と、今後の改善策や返済負担を踏まえて検討することが重要です。
銀行は資金繰り表のどこを確認するのか
銀行が法人融資を審査する際には、決算書だけでなく、必要に応じて資金繰り表も確認します。
特に、資金繰りが厳しい会社や、追加の運転資金融資を希望する会社では、今後の資金繰りの見通しが重要になります。
経常収支が改善する見込みはあるか
銀行は、通常の事業活動によって現金を生み出せているかどうかを確認します。
経常収支がマイナスの場合には、その原因と今後の改善見通しを確認します。
例えば、売上増加に伴って仕入代金の支払いが先行している場合と、売上減少によって経常収支が悪化している場合では、資金不足の性質が異なります。
必要な資金額は妥当か
銀行は、融資の申込金額が資金繰り上の必要額に見合っているかを確認します。
そのため、資金繰り表を使って、いつ、いくら資金が不足するのかを説明することが重要です。
融資後に返済できる見込みがあるか
銀行は、融資を実行した後に借入金を返済できるかどうかも確認します。
追加融資によって一時的な資金不足を解消できても、その後の返済負担によって再び資金繰りが悪化する場合があります。
そのため、融資後の返済予定を反映した資金繰り表を作成することが重要です。
資金繰りを安定させるために経営者が実行したい5つの管理方法
資金繰りを安定させるためには、日頃から継続的に管理することが重要です。
1.資金繰り表を毎月更新する
資金繰り表は一度作成して終わりではありません。
実際の入金額や支払額を反映し、毎月更新することが重要です。
また、今後の売上見込みや支払予定が変わった場合には、将来の資金繰り予測も修正してください。
2.少なくとも3か月先までの資金繰りを確認する
資金繰りを管理する際には、当月だけでなく、少なくとも3か月先までの入出金予定を確認することをおすすめします。
資金不足が予想される場合には、早めに対策を検討できます。
設備投資や大きな資金需要が予定されている場合には、半年から1年程度の資金繰り予測を作成することも有効です。
3.売掛金の回収予定を管理する
売掛金は、売上を計上しただけでは現金になりません。
販売先ごとの入金予定日を確認し、入金遅延が発生していないか管理することが重要です。
売掛金の回収遅延は、資金繰りを悪化させる原因になります。
4.借入金の返済予定を把握する
銀行借入金の元金返済は、会社から現金が出ていく支出です。
そのため、借入先ごとの毎月返済額を整理し、資金繰り表に反映する必要があります。
返済負担が大きい場合には、銀行への相談も検討します。
5.資金不足が予想される場合には早めに対策する
資金繰り表で将来の資金不足が予想される場合には、早めに対策を検討してください。
売掛金回収、在庫削減、経費見直し、銀行融資など、資金不足の原因に応じて対策を考えることが重要です。
資金繰りの考え方に関するよくある質問
Q.資金繰りとは簡単にいうと何ですか?
資金繰りとは、会社に入ってくるお金と出ていくお金を管理し、必要な支払いができる状態を維持することです。
Q.資金繰りで最も重要なことは何ですか?
将来の入金と出金を予測し、必要な支払日に資金が不足しないように管理することです。
特に、資金繰り表の経常収支と手元資金残高を確認することが重要です。
Q.資金繰り表ではどこを見ればよいですか?
まず、通常の事業活動による資金の増減を示す経常収支を確認してください。
そのうえで、借入金返済などを含めた総合収支と、最終的な手元資金残高を確認することが重要です。
Q.経常収支がマイナスだと倒産しますか?
経常収支が一時的にマイナスになっただけで、直ちに倒産するわけではありません。
ただし、マイナスが継続し、資金不足を補えなくなれば、事業の継続が難しくなる可能性があります。
Q.資金繰り表は何か月先まで作成すればよいですか?
少なくとも3か月先までの資金繰りを確認することをおすすめします。
設備投資や大きな資金需要が予定されている場合には、半年から1年程度の資金繰り予測を作成することも有効です。
Q.資金不足が予想される場合はいつ銀行に相談すればよいですか?
資金不足が予想された時点で、できるだけ早く銀行へ相談することが重要です。
融資には審査や契約などの時間が必要になるため、資金不足が発生する直前では間に合わない可能性があります。
Q.銀行に申し込む融資金額はどのように考えればよいですか?
資金繰り表で将来の最低資金残高を確認し、必要な余裕資金や今後の返済負担などを考慮して検討します。
最初に資金不足が発生する月の不足額だけでなく、その後の資金繰りも確認することが重要です。
まとめ|資金繰りの考え方は経常収支と手元資金残高の管理が基本
資金繰りとは、会社に入ってくるお金と出ていくお金を管理し、必要な支払いができる状態を維持することです。
資金繰りを管理する際には、資金繰り表を作成し、将来の入出金予定を確認することが重要です。
特に、経常収支と手元資金残高は重要な確認項目です。
今回のポイントを整理すると、次のとおりです。
- 資金繰りとは、必要な支払いができるように現金を管理すること。
- 利益と現金の動きは必ずしも一致しない。
- 資金繰り表を使って将来の入金と出金を予測する。
- 経常収支で通常の事業活動による資金の増減を確認する。
- 手元資金残高で将来の資金不足を予測する。
- 資金不足が予想される場合には、早めに対策を検討する。
- 銀行融資を相談する際には、必要な資金額と返済見通しを整理する。
私は長年、銀行で法人融資に携わってきましたが、資金繰りの管理で重要なのは、資金不足が発生してから対応するのではなく、事前に予測して対策することだと考えています。
資金繰りの基本は、経常収支と手元資金残高を継続的に確認し、資金不足が発生する前に対策することです。
関連記事
資金繰りの経常収支とは
経常収支の計算方法、経常利益との違い、経常収支がマイナスになる原因と改善方法を解説しています。
資金繰りの経常収支とは?計算方法・経常利益との違い・改善策を解説
資金繰りが悪化する原因
売上減少、売掛金の回収遅延、過剰在庫、借入金返済など、資金繰りが悪化する原因と改善方法を説明しています。
資金繰りが悪化する7つの原因とは?改善方法と銀行への相談ポイントを解説
黒字倒産とは?利益が出ているのに倒産する理由
利益が出ていても資金繰りが行き詰まる理由と、黒字倒産を防ぐための対策を解説しています。
黒字倒産とは?利益が出ているのに倒産する6つの原因と防止策を解説
運転資金とは?わかりやすく解説
運転資金の基本的な仕組み、所要運転資金の計算方法、銀行融資の審査ポイントを説明しています。
銀行融資・資金繰りのメール相談
「資金繰り表の見方がわからない」「将来の資金不足が心配」「銀行に運転資金や借入金返済について相談したい」といったお悩みについて、メールでのご相談を受け付けています。
※融資の承認や返済条件変更の実現を保証するものではありません。