「設備投資のために銀行から融資を受けたいが、返済計画はどのように作ればよいのか」
「銀行は設備資金融資の返済能力をどのように審査しているのか」
「新たな設備投資を行っても、会社の資金繰りは大丈夫だろうか」
設備投資を検討する中小企業の経営者にとって、これらは重要な問題です。
設備投資は、生産能力の増強や事業拡大、業務効率化などに役立つ一方で、多額の借入金を伴う場合には、その後の資金繰りに大きな影響を与えます。
銀行から設備資金融資を受ける際には、設備投資の必要性だけでなく、設備投資後に生み出される資金によって、既存借入金と新たな設備資金融資を無理なく返済できるかが重要な審査ポイントになります。
この記事では、設備資金融資の返済計画の立て方、銀行が重視する返済能力、借入金償還年数の考え方、実際に融資を見送った設備投資の事例について、法人融資の実務の視点から解説します。
この記事の結論
- 設備資金融資の返済計画は、投資後の売上・利益・資金繰りを基に作成する
- 銀行は売上計画の実現可能性と返済能力を確認する
- 新規融資だけでなく、既存借入金の返済も含めて検討する
- 返済原資は会計上の利益だけでなく、実際に返済へ充てられる資金で考える
- 借入金償還年数は重要な指標だが、10年以内なら必ず融資可能というものではない
- 売上が計画を下回る場合も想定し、保守的な返済計画を作成する
- 返済計画に無理があれば、投資規模や資金調達方法を見直す
設備資金融資とは?運転資金融資との違い
銀行融資には、代表的な資金使途として運転資金と設備資金があります。
運転資金は、仕入代金や人件費、外注費など、日々の事業活動に必要となる資金です。
一方、設備資金は、機械設備や工場、店舗、事務所など、事業に必要な設備を取得・整備するための資金です。
| 項目 | 運転資金融資 | 設備資金融資 |
|---|---|---|
| 主な使い道 | 仕入、人件費、外注費など | 機械、店舗、工場、事業用不動産など |
| 主な審査ポイント | 運転資金の必要性と資金繰り | 投資効果と中長期的な返済能力 |
| 返済原資 | 売掛金回収や事業活動から生み出される資金など | 投資後を含む事業活動から生み出される資金 |
運転資金融資にもさまざまな返済方法がありますが、設備資金融資では特に、長期間にわたる返済を継続できるかが重要です。
設備資金融資は将来の収益とキャッシュフローが返済の基礎になる
設備投資を行う目的は、一般に売上の増加、生産性の向上、コスト削減、事業の維持などです。
設備投資によって会社の収益力が向上すれば、借入金の返済に充てられる資金が増えることが期待できます。
ただし、設備資金融資を返済するのは会計上の利益そのものではなく、実際に会社が生み出す現金です。
利益が出ていても、売掛金の増加や在庫の積み増しなどによって現金が不足すれば、借入金の返済が難しくなる場合があります。
そのため、返済計画では損益計画と資金繰り計画の両方を確認することが重要です。
設備資金融資の申し込みに返済計画が必要な理由
銀行は設備資金融資の審査において、設備投資の目的や必要金額だけでなく、投資後の返済能力を確認します。
そのため、設備投資の規模や融資金額に応じて、売上・利益計画や資金繰り計画、借入金の返済予定などの説明を求めることがあります。
必要な資料や計画の詳しさは金融機関や案件によって異なりますが、返済の見通しを説明できることは重要です。
返済計画で説明する3つの内容
設備資金融資の返済計画では、主に次の3つを説明します。
- 設備投資後の売上計画
- 設備投資後の利益とキャッシュフローの計画
- 既存借入金と新規設備資金融資を合わせた返済計画
元記事で紹介していた返済計画の図は、収益計画と返済予定を合わせて確認するイメージとして参考になります。
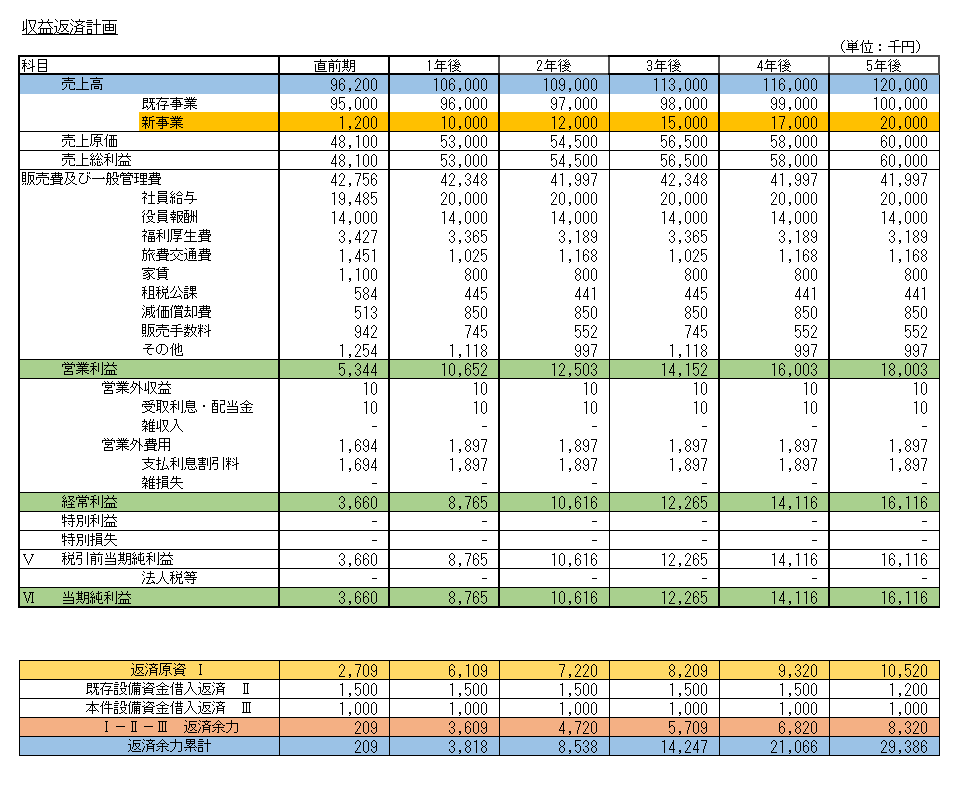
銀行が確認したいのは、設備投資によって期待される収益が、借入金の返済負担に見合っているかという点です。
設備資金融資の返済計画の立て方【5つの手順】
手順1. 設備投資に必要な資金を整理する
まず、設備投資に必要な資金を漏れなく把握します。
例えば、機械設備の導入であれば、設備本体の購入代金だけでなく、設置工事費や付帯工事費などが必要になることがあります。
また、設備導入後に追加の原材料や人員が必要となる場合には、運転資金の増加も考慮します。
設備投資に必要な総額を把握したうえで、自己資金と銀行融資の負担割合を検討してください。
手順2. 設備投資後の売上・利益計画を作成する
次に、設備投資後の売上高と利益を予測します。
例えば、新しい製造設備を導入する場合には、次のような点を確認します。
- 生産能力がどの程度増えるのか
- 増加した生産量に見合う受注が見込めるか
- 売上高はいくら増える見込みか
- 原材料費や人件費はどの程度増えるか
- 省力化によってどの程度のコスト削減が見込めるか
- 修繕費や保守費用などがどの程度発生するか
重要なのは、設備を導入すれば必ず売上が増えると考えないことです。
受注の見込みや既存の販売実績などを踏まえ、実現可能な計画を作成してください。
手順3. 返済に充てられるキャッシュフローを計算する
設備資金融資の返済計画では、借入金の返済に充てられる資金を確認する必要があります。
銀行実務で返済能力を簡便に把握する際には、次の計算式が使われることがあります。
簡易キャッシュフロー = 税引後当期利益 + 減価償却費
減価償却費は、会計上は費用になりますが、その費用計上自体によって当期に現金が支出されるものではありません。
そのため、税引後当期利益に減価償却費を加えることで、返済能力を把握するための簡易的な指標になります。
ただし、この計算式だけで実際の返済可能額が確定するわけではありません。
売掛金や在庫の増減、税金の支払い、維持更新のための設備投資などによって、実際に使える現金は変わります。
簡易キャッシュフローを参考にしながら、資金繰り表で実際の返済余力を確認することが重要です。
手順4. 既存借入金と新規融資の年間返済額を確認する
設備資金融資の返済計画で見落としやすいのが、既存借入金の返済負担です。
銀行は、新たに申し込まれた設備資金融資だけを見て返済能力を判断するわけではありません。
既存借入金の返済も含め、会社全体で返済を続けられるかを確認します。
例えば、既存借入金の年間元金返済額が600万円、新規設備資金融資の年間元金返済額が400万円であれば、合計の年間元金返済額は1,000万円になります。
さらに、利息の支払いも資金繰りに影響するため、実際の資金繰り表には利息も織り込んでください。
手順5. 売上が計画を下回った場合も確認する
返済計画は、計画どおりに売上が増加することを前提とするだけでは不十分です。
設備投資後に売上が伸び悩んだ場合や、原材料費が増加した場合なども想定する必要があります。
例えば、売上高が計画より10%少ない場合に、利益と資金繰りがどう変化するかを確認します。
売上が計画を下回った途端に借入金の返済が難しくなるのであれば、設備投資の規模や返済条件を再検討する必要があります。
設備資金融資の返済計画の具体的な計算例
ここでは、設備資金融資の返済計画を数値で確認してみます。
以下は説明のための仮定です。
設備投資後の返済計画
| 項目 | 金額 |
|---|---|
| 税引後当期利益 | 700万円 |
| 減価償却費 | 500万円 |
| 簡易キャッシュフロー | 1,200万円 |
| 既存借入金の年間元金返済額 | 600万円 |
| 新規設備資金融資の年間元金返済額 | 400万円 |
| 年間元金返済額合計 | 1,000万円 |
この例では、簡易キャッシュフローが年間1,200万円、年間元金返済額が1,000万円です。
単純に比較すると、年間200万円の余裕があります。
また、簡易キャッシュフローを年間元金返済額で割ると、1.2倍になります。
ただし、1.2倍という数字だけで、返済に問題がないと判断することはできません。
実際には、売掛金や在庫の増加、設備の維持更新費用などによって、手元に残る現金が減る場合があります。
さらに、利益計画が下振れすれば、返済余力は小さくなります。
利益が減少した場合の返済計画
先ほどの例で、税引後当期利益が700万円から300万円に減少したとします。
減価償却費が500万円で変わらない場合、簡易キャッシュフローは800万円になります。
年間元金返済額は1,000万円ですから、簡易キャッシュフローとの比較では年間200万円不足します。
このような状態では、手元資金の取り崩しなどが必要になる可能性があります。
したがって、設備資金融資の返済計画では、計画どおりの場合だけでなく、業績が悪化した場合も確認することが重要です。
設備資金融資の返済計画で銀行が重視すること
売上・利益計画の実現可能性
銀行は、融資申込時に提出された売上・利益計画を、そのまま採用するとは限りません。
過去の業績や受注状況、市場環境などを踏まえ、計画の妥当性を確認します。
例えば、過去数年間の売上高が横ばいである会社が、設備投資によって翌年度の売上高が倍増すると計画した場合、その根拠が必要です。
合理的な根拠が乏しければ、銀行は慎重な売上・利益水準で返済能力を検証することがあります。
設備投資の必要性と効果
銀行は、設備投資が会社の事業にどのような効果をもたらすのかを確認します。
設備投資の効果は、売上増加だけとは限りません。
- 生産能力の増強
- 人件費や外注費の削減
- 不良品の減少
- 老朽化した設備の更新
- 事業継続に必要な安全性の確保
例えば、老朽化した設備の更新では、直接的な売上増加がなくても、故障による操業停止を防ぐことが重要な投資効果になる場合があります。
したがって、売上が増えない設備投資が必ず融資対象にならないわけではありません。
ただし、投資効果に対して借入金の返済負担が過大であれば、銀行の審査は厳しくなります。
既存借入金を含めた返済能力
新規設備資金融資の返済額が小さくても、既存借入金の返済負担が大きければ、会社全体の返済は難しくなります。
そのため、銀行は既存借入金の残高や返済予定を確認します。
設備投資の融資を申し込む前に、借入金一覧表を作成し、年間の返済額を把握しておくことをおすすめします。
借入金償還年数とは?銀行が返済能力を判断する指標
銀行が会社の返済能力を確認する際に使う指標の一つが、借入金償還年数です。
借入金償還年数とは、現在の借入金を、会社が生み出すキャッシュフローによって理論上何年で返済できるかを示す指標です。
借入金償還年数の計算方法
簡便な計算方法の一例は次のとおりです。
借入金償還年数 = 借入金残高 ÷ 年間簡易キャッシュフロー
例えば、借入金残高が1億円、年間簡易キャッシュフローが500万円であれば、借入金償還年数は20年です。
ただし、銀行によっては現預金を控除した実質的な借入金残高を使用するなど、計算方法が異なる場合があります。
また、この計算は実際の融資返済期間を示すものではありません。
借入金償還年数の10年以内は絶対的な基準ではない
銀行融資の実務では、借入金償還年数が10年以内かどうかを、返済能力を確認する一つの目安として考えることがあります。
しかし、10年以内であれば必ず融資が受けられ、10年を超えれば必ず断られるというものではありません。
設備の種類、業種、事業の安定性、借入金の返済期間、担保の状況、今後の収益見通しなどによって判断は異なります。
特に、不動産取得など長期間にわたって使用する設備と、比較的短期間で更新する機械設備では、適切な返済期間も異なります。
重要なのは、借入金償還年数だけに頼らず、実際の年間返済額と資金繰りを確認することです。
銀行が設備資金融資を見送った実例
ここでは、設備投資の必要性は理解できるものの、返済能力に懸念があったため、銀行が融資を見送った事例を紹介します。
年商約3億円の会社が約2億円の設備資金融資を希望
あるマンション再販業の会社から、隣地の購入と新事務所の建築資金について融資相談がありました。
この会社の年商は約3億円で、リフォーム工事の多くを外注していました。
本社事務所は社長所有の物件を利用していましたが、隣地が売りに出されたため、その土地を購入し、新たな事務所と駐車場を整備したいという希望でした。
会社の借入金は、すでに年商の約6割に相当する水準でした。
そこへ、隣地購入と建物新築のために約2億円の追加融資を希望していました。
希望する借入期間は20年でした。
設備投資の目的は事務所環境の改善
銀行が設備投資の目的を確認したところ、社長からは次のような説明がありました。
- 現在の事務所は手狭である
- 外注先との打ち合わせ場所が不足している
- 駐車場がなく、関係者に不便をかけている
- 新事務所と駐車場を整備して、これらの問題を解決したい
これらの事情は、会社の事業運営上、理解できるものです。
しかし、銀行が融資を審査するうえでは、設備投資の必要性だけでは十分ではありません。
約2億円の借入金を追加した後も、返済を継続できるかが重要です。
銀行が融資を見送った理由
この会社は、既存借入金の返済負担がすでに重く、収益力も十分ではありませんでした。
その状態で約2億円の借入金を追加すると、会社全体の返済負担はさらに増加します。
一方、新事務所の取得によって、借入金の増加に見合う収益改善が見込めるかについては、十分な説明がありませんでした。
設備投資の必要性は理解できても、返済原資の裏付けが乏しい状態だったのです。
結果として、銀行は今回の設備資金融資を見送る判断をしました。
借入金償還年数は60年超だった
この会社について、借入金残高とキャッシュフローから返済能力を確認したところ、借入金償還年数は60年を超える水準でした。
これは、当時の収益力に対して借入金負担が相当に大きいことを示しています。
その状態でさらに多額の設備資金融資を実行すれば、資金繰りが悪化する懸念が強くなります。
この事例から分かるのは、設備投資の目的が妥当であっても、会社の返済能力に対して投資額が過大であれば、銀行は融資に慎重になるということです。
返済計画に無理がある場合の設備投資の見直し方
返済計画を作成した結果、借入金の返済に無理があると分かった場合には、設備投資の内容を見直すことが重要です。
設備投資の規模を縮小する
当初予定していた設備投資の一部を取りやめたり、仕様を変更したりすることで、必要資金を減らせる場合があります。
設備投資の効果を維持しながら、投資金額を抑えられないか検討してください。
設備投資の時期を分ける
複数の設備を一度に導入するのではなく、優先順位を付けて段階的に投資する方法もあります。
ただし、設備を分割して導入すると効率が悪くなる場合もあるため、投資効果との比較が必要です。
自己資金の投入を検討する
自己資金を一部投入することで、銀行からの借入金額を減らすことができます。
ただし、手元資金を使いすぎると、その後の運転資金が不足する可能性があります。
自己資金の投入額は、設備投資後の資金繰りを踏まえて判断してください。
返済期間を見直す
設備の耐用年数や資金繰りに見合った返済期間を検討することも重要です。
ただし、返済期間を長くすれば必ず問題が解決するわけではありません。
返済期間の長期化は、条件によっては利息総額の増加にもつながります。
また、設備の使用期間に比べて返済期間が長すぎると、設備を更新する時期に古い設備の借入金が残る可能性があります。
設備投資そのものを延期する
返済能力に十分な余裕がない場合には、設備投資を延期する判断も必要です。
設備投資は事業成長のための手段ですが、無理な投資によって会社全体の資金繰りが悪化しては本末転倒です。
銀行融資・資金繰りのメール相談
設備資金融資を申し込む際には、設備投資の必要性だけでなく、投資後の利益、キャッシュフロー、既存借入金の返済負担を整理することが重要です。
特に、設備投資額が大きい場合や既存借入金が多い場合には、返済計画に無理がないかを慎重に確認する必要があります。
銀行融資・資金繰りのメール相談
設備資金融資の返済計画をどのように作ればよいか分からない、設備投資の金額が過大ではないか心配、既存借入金の返済負担が重い、銀行に返済能力をどのように説明すればよいか分からないなどのお悩みがある経営者・個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の経験を踏まえ、銀行がどのような点を確認するのか、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。
設備投資後も返済計画と資金繰りを継続的に管理する
設備資金融資の返済計画は、銀行に提出して終わりではありません。
設備投資後も、実際の売上や利益、資金繰りが当初計画どおりに推移しているかを確認することが重要です。
毎月確認したい5つの項目
- 設備投資後の売上高と当初計画との差
- 設備投資後の利益と当初計画との差
- 営業活動から生み出される資金
- 既存借入金と新規設備資金融資の返済予定
- 月末の現預金残高と今後の資金繰り
これらを毎月確認することで、設備投資の効果が想定どおりに出ているか、返済負担に無理が生じていないかを早めに把握できます。
計画と実績に差が出た場合は原因を確認する
例えば、設備投資によって売上が増加する計画だったにもかかわらず、実際には売上が伸びていない場合、その原因を確認する必要があります。
受注不足なのか、設備の稼働率が低いのか、人員不足なのかによって、必要な対策は異なります。
計画と実績の差を確認し、改善策を実行することが重要です。
銀行にも設備投資後の状況を説明する
銀行は、融資によって導入した設備が、その後どのような効果を生み出しているかを確認したいと考えます。
設備投資後の業績や資金繰りを定期的に説明することは、銀行との情報共有にも役立ちます。
特に、当初計画を下回っている場合には、その原因と今後の改善策を説明することが重要です。
設備資金融資の返済計画は、融資審査のためだけでなく、設備投資後の経営管理にも活用することが重要です。
設備資金融資の返済計画に関するよくある質問
Q1. 設備資金融資の返済計画はどのように作ればよいですか?
設備投資後の売上・利益計画を作成し、そこから生み出されるキャッシュフローと、既存借入金・新規融資の返済額を比較します。
さらに、資金繰り表を作成し、売上が計画を下回った場合にも返済を継続できるか確認してください。
Q2. 設備資金融資の返済期間は何年が一般的ですか?
返済期間は、設備の種類や耐用年数、融資制度、金融機関の方針、会社の返済能力などによって異なります。
一律に何年が適切とはいえません。設備の使用期間と会社の資金繰りに合った返済期間を検討することが重要です。
Q3. 設備投資後に売上が増えない場合でも融資を受けられますか?
売上増加が見込めない設備投資でも、コスト削減や老朽化設備の更新、事業継続に必要な投資などであれば、銀行が融資を検討する場合があります。
ただし、投資後も借入金の返済を継続できることが重要です。
Q4. 借入金償還年数が10年を超えると融資は難しいですか?
借入金償還年数が長い場合には、返済能力に慎重な判断が必要になることがあります。
ただし、10年を超えれば必ず融資を断られるわけではありません。
業種や設備の種類、借入金の返済期間、収益見通しなどを含めて総合的に判断されます。
Q5. 既存借入金が多くても設備資金融資を受けられますか?
既存借入金が多くても、設備投資後の収益と資金繰りによって返済可能と判断されれば、融資を受けられる可能性があります。
ただし、既存借入金と新規融資を合わせた返済負担を確認する必要があります。
Q6. 返済計画に無理がある場合はどうすればよいですか?
設備投資の規模を縮小する、投資時期を分ける、自己資金の投入を検討する、返済期間を見直すなどの方法があります。
それでも返済が難しい場合には、設備投資そのものを延期することも検討してください。
設備資金融資の返済計画の立て方のまとめ
設備資金融資の返済計画では、設備投資後の収益とキャッシュフローを基に、借入金の返済を継続できるかを確認することが重要です。
銀行は、売上・利益計画の実現可能性を確認し、既存借入金を含めた返済能力を審査します。
無理のある返済計画は、その後の資金繰りを悪化させる原因になるため、設備投資を実行する前に十分な検討が必要です。
重要ポイントのまとめ
- 設備資金融資の返済計画は、投資後の売上・利益・資金繰りを基に作成する
- 返済原資は会計上の利益だけでなく、実際に返済へ充てられる資金で考える
- 銀行は提出された売上・利益計画の実現可能性を確認する
- 新規設備資金融資だけでなく、既存借入金の返済も含めて検討する
- 借入金償還年数は返済能力を確認する一つの指標である
- 返済計画は保守的に作成し、業績悪化時の資金繰りも確認する
- 返済計画に無理があれば、設備投資の規模や時期を見直す
- 設備投資後も計画と実績を比較し、資金繰りを継続的に管理する
設備投資は、銀行から融資を受けられるかどうかだけでなく、投資後も会社が安定して返済を続けられるかという視点で判断することが重要です。
関連記事
2店舗目の開業資金は融資を受けられる?
新たな店舗を出店する際の融資審査について、既存店舗の業績や会社全体の資金繰りとの関係を解説しています。
設備資金の資金トレース
設備資金融資を受けた後、銀行が資金使途をどのように確認するのかを解説しています。
銀行が融資先を見限る状態とは
業績悪化によって銀行の融資姿勢が厳しくなる理由と、銀行が重視する返済能力について解説しています。
銀行融資の使い道とは?
運転資金と設備資金など、銀行融資の代表的な資金使途と、資金使途違反の注意点を解説しています。
銀行融資・資金繰りのメール相談
設備投資は会社の成長に役立つ一方で、借入金の返済負担が大きくなれば、将来の資金繰りに影響します。
設備資金融資を検討する際には、投資後の収益計画だけでなく、既存借入金の返済負担と会社全体の資金繰りを整理することが重要です。
銀行融資・資金繰りのメール相談
設備資金融資の返済計画を作りたい、設備投資の金額が過大ではないか心配、借入金の返済負担が重い、設備投資後の資金繰りに不安がある、銀行への説明方法が分からないなどのお悩みがある経営者・個人事業主の方は、メール相談をご利用ください。
長年の法人融資・融資審査の経験を踏まえ、銀行がどのような点を確認するのか、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。