「他の銀行から借入金があると、新たな銀行融資の審査で不利になるのだろうか」
「メインバンクの融資残高が減っていることを、他の銀行はどう判断するのだろうか」
「他行借入について銀行から質問されたら、どのように説明すればよいのだろうか」
複数の銀行と取引している中小企業の経営者にとって、他行借入が融資審査にどのような影響を与えるのかは気になる問題です。
銀行の融資審査では、融資を申し込んだ会社の業績や財務内容だけでなく、他の銀行との取引状況も確認しています。
例えば、次のようなケースです。
- 他の銀行から多額の借入金がある
- メインバンクの融資残高が年々減少している
- 他の銀行は融資を減らしているのに、今回の銀行だけに追加融資を申し込んでいる
- 他の銀行が設備資金を融資している一方で、運転資金の融資には応じていない
銀行員は、こうした他行との取引状況から、会社の資金繰りや他行の融資姿勢を読み取ろうとします。
銀行の融資審査では、他行借入の金額だけでなく、他行の融資残高が増えているのか、減っているのか、その理由は何かという点も重要な判断材料になります。
今回は、銀行の法人融資業務に長年携わってきた立場から、他行借入が銀行融資の審査に与える影響、他行の融資残高が減少している場合の銀行の見方、メインバンクの支援姿勢、経営者が準備すべき対策について解説します。
他行借入は銀行融資の審査に影響するのか
結論から申し上げると、他行借入の状況は銀行融資の審査に影響します。
ただし、他の銀行から借入をしていること自体が、直ちに融資審査で不利になるわけではありません。
銀行は、融資先の会社が他の銀行からどの程度借入をしているのかを確認します。
これは、会社全体の借入金返済負担を把握するためです。
さらに、他の銀行がその会社に対してどのような融資姿勢を取っているのかも確認します。
例えば、他の銀行が融資残高を維持しているのか、それとも新規融資を行わず、返済によって残高を減らしているのかという点です。
銀行は他行の内部的な審査内容を直接知ることはできません。
しかし、他行借入の残高推移や返済状況を確認することで、他の銀行の支援姿勢について一定の推測をすることがあります。
重要なのは、他行借入の金額だけでなく、その借入金が必要になった理由と、会社全体の返済能力です。
銀行は他行借入のどこを見ているのか|5つの審査ポイント
銀行が他行借入について確認する主なポイントは、次の5つです。
- 他行借入を含めた会社全体の借入金残高
- 他行借入の毎月の返済負担
- 他行の融資残高が増加しているか減少しているか
- メインバンクの融資姿勢と銀行別の融資シェア
- 今回の融資資金が他行借入の返済に使われないか
これらは別々の項目ですが、銀行の融資審査では相互に関係しています。
例えば、借入金残高がそれほど増加していなくても、メインバンクの融資残高が大幅に減少している場合には、その理由を確認することがあります。
また、会社全体の借入金が増加している場合には、その増加が事業拡大によるものなのか、赤字による資金不足を補うためなのかを確認します。
審査ポイント1:他行借入を含めた借入金全体の水準
他行借入の状況を確認する際、銀行がまず注目するのは、会社全体の借入金がどの程度あるのかという点です。
そのため、貸借対照表に記載されている短期借入金と長期借入金の残高を確認します。
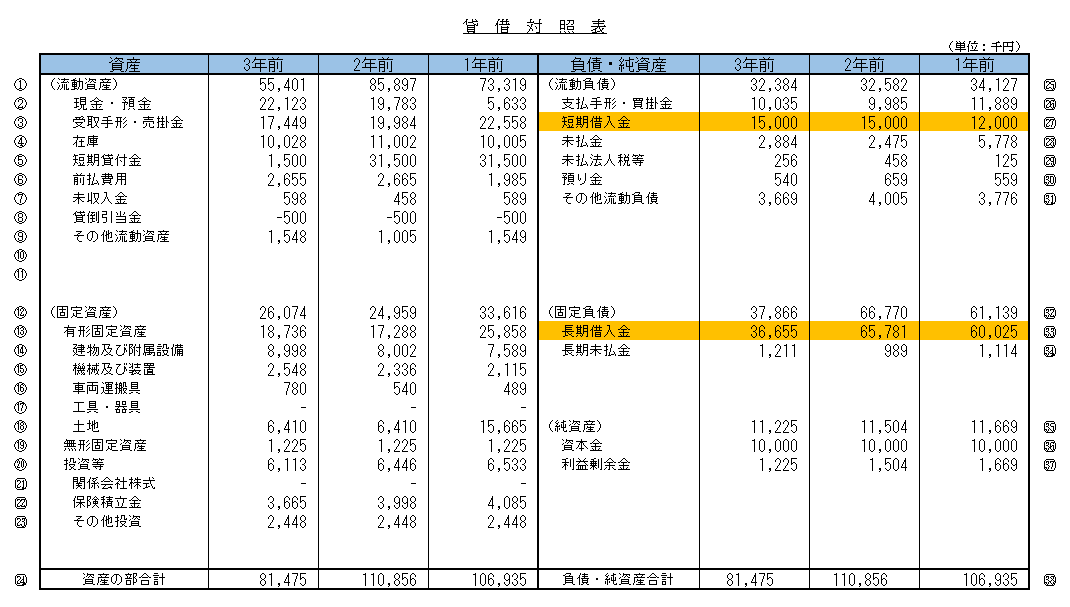
上記の貸借対照表の例では、1年前の短期借入金と長期借入金の合計額は72,025千円です。
つまり、7,202万5千円の借入金があることになります。
銀行は、この借入金額を会社の売上規模や利益、資産内容などと比較して評価します。
借入金の年商比率を確認する
借入金の水準を把握する際の参考指標として、借入金の年商比率があります。
計算式は次のとおりです。
借入金の年商比率=借入金残高÷年間売上高×100
例えば、借入金残高が7,202万5千円の会社について、年間売上高が異なる2つのケースを比較します。
| 項目 | ケースA | ケースB |
|---|---|---|
| 借入金残高 | 7,202万5千円 | 7,202万5千円 |
| 年間売上高 | 5億円 | 1億円 |
| 借入金の年商比率 | 約14.4% | 約72.0% |
同じ借入金残高でも、年商5億円の会社と年商1億円の会社では、借入金の年商比率が大きく異なります。
銀行は、このような売上規模との関係を参考に、借入金の水準を確認します。
借入金の年商比率が高いと融資審査に不利になるのか
借入金の年商比率が高い場合、銀行は借入金の返済負担が重くなっていないかを確認します。
ただし、借入金の年商比率だけで借入過多と判断することはできません。
例えば、不動産賃貸業などでは、多額の設備投資に伴って借入金残高が大きくなることがあります。
また、製造業や卸売業、小売業などでも、設備投資の状況や資金回収までの期間によって、適切な借入金の水準は異なります。
そのため、銀行は借入金の年商比率に加えて、営業利益、キャッシュフロー、年間返済額、資産内容などを確認します。
借入金が多いか少ないかは、年商比率だけでなく、会社が借入金を返済できるかどうかという視点で判断することが重要です。
審査ポイント2:他行借入を含めた毎月の返済負担
銀行が融資審査を行う際には、自行からの借入金だけでなく、他行借入を含めた返済負担を確認します。
例えば、自行への毎月の返済額が20万円であっても、他の銀行への返済額が毎月100万円あれば、会社全体の返済負担は毎月120万円です。
年間では1,440万円の返済負担になります。
銀行は、この返済負担を会社の収益力や資金繰りと比較して、追加融資が可能かどうかを判断します。
銀行が確認するのは借入金残高だけではない
同じ借入金残高でも、返済期間によって毎月の返済額は異なります。
返済期間が短い借入金が多ければ、毎月の返済負担が重くなる場合があります。
一方、返済期間が長い借入金であれば、毎月の返済額は比較的小さくなる場合があります。
そのため、銀行は借入金残高に加えて、返済期間や毎月の元金返済額も確認します。
経営者としては、借入金の総額だけでなく、毎月いくら返済しているのか、今後の返済予定がどうなっているのかを把握しておくことが重要です。
審査ポイント3:他行の融資残高が増えているか減っているか
他行借入の審査で特に注目されるのが、他の銀行の融資残高の推移です。
例えば、ある会社がA銀行、B銀行、C銀行の3行と取引しているとします。
この会社がA銀行に追加の運転資金融資を申し込んだ場合、A銀行はB銀行とC銀行の借入残高の推移も確認します。
他行の融資残高が減っていると銀行は何を考えるのか
例えば、B銀行の借入残高が次のように推移していたとします。
| 時期 | B銀行の融資残高 |
|---|---|
| 2年前 | 5,000万円 |
| 1年前 | 4,000万円 |
| 現在 | 3,000万円 |
この場合、B銀行の融資残高は2年間で2,000万円減少しています。
A銀行の融資担当者は、なぜB銀行の融資残高が減少しているのかを確認したいと考えます。
例えば、次のような可能性があります。
- B銀行が新規融資に慎重になっている
- 会社がB銀行からの借入を減らす方針を取っている
- 設備資金の返済が進んでいる
- 会社の資金需要が減少している
- B銀行の融資条件が会社の希望に合わなくなった
融資残高が減少している理由は一つではありません。
そのため、銀行は残高推移だけで結論を出すのではなく、会社に理由を確認することがあります。
他行の融資残高が増えている場合の銀行の見方
他の銀行が融資を増やしていることは、その銀行が会社の資金需要に対応していることを示す場合があります。
しかし、他行の融資残高が増えているからといって、会社の信用力が高いと直ちに判断できるわけではありません。
例えば、売上増加に伴う運転資金の融資であれば、事業拡大に対応する資金調達と考えられます。
一方、赤字による資金不足を補うために借入金が増加している場合には、資金繰り悪化の可能性も考えられます。
銀行は、他行の融資残高が増加している理由を確認したうえで、会社の返済能力を判断します。
審査ポイント4:メインバンクの融資姿勢と融資シェア
銀行が他行借入を確認する際には、特にメインバンクの動向に注目することがあります。
メインバンクは、一般的に会社との取引関係が深く、会社の経営状況を継続的に把握していることが多い銀行です。
そのメインバンクが融資残高を減らしている場合には、他の銀行がその理由を気にすることがあります。
例えば、会社の業績が悪化しているためにメインバンクが新規融資を控えているのではないかと考える場合です。
ただし、メインバンクの融資残高が減っていることが、必ずしも融資姿勢の悪化を意味するわけではありません。
会社が自己資金で借入金を返済している場合や、設備資金の約定返済が進んでいる場合もあります。
重要なのは、メインバンクの融資残高が減少している理由を合理的に説明できるかどうかです。
他行の融資残高が減る一方で自行の融資残高が増えるケース
銀行が特に注意するケースとして、他の銀行の融資残高が減少している一方で、自行の融資残高が増加している場合があります。
例えば、次のようなケースです。
| 取引銀行 | 1年前 | 現在 |
|---|---|---|
| A銀行 | 3,000万円 | 5,000万円 |
| B銀行 | 4,000万円 | 3,000万円 |
| C銀行 | 3,000万円 | 2,000万円 |
| 合計 | 1億円 | 1億円 |
この例では、会社全体の借入金残高は1億円で変わっていません。
しかし、A銀行の融資残高は2,000万円増加し、B銀行とC銀行の融資残高はそれぞれ減少しています。
A銀行の立場では、自行の融資によって他行借入の返済が進んでいるのではないかと考える可能性があります。
もし他の銀行が会社への融資に慎重になっているのであれば、A銀行だけが融資リスクを多く負担することになります。
そのため、A銀行は他行借入の減少理由や、追加融資が必要な理由を詳しく確認することがあります。
ただし、取引銀行の変更や借入条件の見直しなど、合理的な理由によって融資残高の構成が変わる場合もあります。
銀行別の融資残高が変化したこと自体が問題なのではなく、その背景を確認することが重要です。
銀行別の融資シェアは審査に影響するのか
銀行別の融資シェアとは、会社全体の借入金残高に占める各銀行の融資残高の割合です。
例えば、借入金残高が1億円の会社で、A銀行が5,000万円、B銀行が3,000万円、C銀行が2,000万円を融資している場合を考えます。
| 取引銀行 | 融資残高 | 融資シェア |
|---|---|---|
| A銀行 | 5,000万円 | 50% |
| B銀行 | 3,000万円 | 30% |
| C銀行 | 2,000万円 | 20% |
| 合計 | 1億円 | 100% |
銀行は、こうした融資シェアの推移も確認することがあります。
例えば、A銀行の融資シェアが急激に増加している場合には、他の銀行の融資残高が減少していないかを確認します。
反対に、A銀行の融資シェアが減少している場合には、会社が他の銀行との取引を増やしている可能性があります。
ただし、銀行別の融資シェアを毎年同じ水準に維持しなければならないわけではありません。
会社の資金需要や各銀行の融資条件などによって、適切な取引割合は変わります。
重要なのは、特定の銀行だけに過度な負担が集中していないか、銀行との取引関係が安定しているかという点です。
審査ポイント5:他行借入の返済に融資資金が使われないか
銀行の融資審査では、他の銀行への借入金返済が、今回の運転資金融資の必要性に影響していないかを確認することがあります。
例えば、B銀行が会社に設備資金を融資しているとします。
その設備資金の毎月の返済負担が重く、会社の資金繰りに余裕がない状態です。
そのような中で、会社がA銀行に運転資金の追加融資を申し込んだ場合を考えます。
A銀行は、申し込まれた運転資金が本当に事業活動に必要な資金なのか、それともB銀行の設備資金返済による資金不足を補う目的なのかを確認します。
なぜ銀行は他行借入の返済負担を気にするのか
銀行が融資を行う際には、融資資金の使い道を確認します。
運転資金であれば、仕入代金や外注費、売掛金回収までの資金など、事業活動に必要な資金が対象となります。
一方、他行借入の返済負担を補うために資金が必要になっている場合には、通常の運転資金とは異なる視点で検討する必要があります。
銀行は、追加融資によって会社の資金繰りが安定するのか、それとも借入金の返済負担がさらに増えるだけなのかを確認します。
このような場合、追加融資だけでは根本的な資金繰り改善につながらない可能性があります。
他行借入の返済が原因なら融資は必ず断られるのか
必ず断られるわけではありません。
例えば、複数の銀行からの借入金について、返済期間や返済方法を見直すことで、会社の資金繰りを改善できる場合があります。
ただし、借入金の借り換えや返済資金の融資については、銀行が資金使途や返済計画を確認したうえで判断します。
また、既存借入金の返済負担が重い場合には、追加融資だけでなく、既存の取引銀行に返済条件の見直しを相談することも選択肢となります。
他行借入の返済負担が資金繰りを圧迫している場合には、その事実を隠さず、会社全体の資金繰り改善策として銀行に相談することが重要です。
銀行別借入金一覧表で銀行が確認する内容
銀行が他行借入の状況を確認する際には、銀行別借入金一覧表が重要な資料になります。
銀行別借入金一覧表とは、会社が各銀行から借りている融資の内容をまとめた資料です。
一般的には、次のような項目を記載します。
- 借入先の銀行名
- 借入金残高
- 借入日
- 最終返済日
- 毎月の返済額
- 融資の資金使途
- 金利
- 担保や保証の状況
例えば、次のような一覧表です。
| 銀行名 | 借入残高 | 毎月返済額 | 資金使途 |
|---|---|---|---|
| A銀行 | 3,000万円 | 50万円 | 運転資金 |
| B銀行 | 2,000万円 | 40万円 | 設備資金 |
| C銀行 | 1,000万円 | 20万円 | 運転資金 |
| 合計 | 6,000万円 | 110万円 | ― |
この一覧表があれば、銀行は会社全体の借入金残高や毎月の返済負担を確認しやすくなります。
また、前回提出した一覧表と比較することで、銀行別の借入残高がどのように変化したのかを確認できます。
銀行別借入金一覧表を作成するときの注意点
一覧表を作成する際には、実際の借入金残高や返済額と一致していることが重要です。
借入金残高が古いままになっていたり、一部の銀行の借入金が記載されていなかったりすると、銀行が会社全体の返済負担を正確に把握できません。
また、決算書に記載されている借入金残高と一覧表の残高を比較する際には、基準日が異なっていないかを確認する必要があります。
銀行から他行借入の状況について質問された場合には、正確な情報を説明することが重要です。
他行借入について銀行から質問された場合の答え方
銀行は融資審査の際に、他行借入について質問することがあります。
例えば、次のような質問です。
- なぜメインバンクの融資残高が減っているのですか
- 他の銀行から追加融資を受ける予定はありますか
- なぜ今回の融資を当行に申し込んだのですか
- 他の銀行への毎月の返済額はいくらですか
- 他の銀行からの借入金が増えた理由は何ですか
このような質問に対しては、事実に基づいて説明することが重要です。
他行の融資残高が減少している場合
例えば、設備資金の約定返済が進んだために残高が減少しているのであれば、その内容を説明します。
また、会社の方針で借入金を減らしているのであれば、その理由を説明します。
他の銀行が新規融資に応じていない場合には、その事実と銀行から受けた説明を整理して伝えることが重要です。
他行借入が増加している場合
売上増加に伴う運転資金や設備投資など、借入金が増えた理由を説明します。
銀行は借入金が増加した理由だけでなく、追加借入によって会社の返済負担がどの程度増えるのかも確認します。
そのため、借入金の使い道と返済計画を説明できるようにしておきましょう。
他行が新規融資に応じていない場合
他の銀行から融資を断られた場合には、分かっている範囲で理由を整理しておくことが重要です。
例えば、返済能力の問題なのか、希望する融資金額や返済期間が合わなかったのかによって、対応方法は異なります。
他行が融資を断ったからといって、今回申し込む銀行でも必ず融資を断られるわけではありません。
ただし、会社の返済能力そのものに問題がある場合には、どの銀行でも慎重な審査になる可能性があります。
他行借入がある会社が融資審査に備えるための5つの対策
対策1:銀行別借入金一覧表を最新の状態にする
各銀行の借入金残高や返済額を整理し、会社全体の借入状況を把握しましょう。
銀行から質問された際にも、正確に説明しやすくなります。
対策2:他行借入の増減理由を整理する
他行借入が増えている場合も減っている場合も、その理由を説明できるようにします。
特にメインバンクの融資残高が大きく変化している場合には、銀行から質問される可能性があります。
対策3:会社全体の返済能力を確認する
自行と他行を合わせた借入金の返済負担を確認します。
追加融資を受けた後も返済を続けられるかどうかを、利益やキャッシュフロー、資金繰り表などで確認しましょう。
対策4:融資の資金使途を明確にする
今回申し込む融資が、どのような事業活動に必要なのかを明確にします。
他行借入の返済負担が資金不足の原因となっている場合には、その状況も含めて説明することが重要です。
対策5:メインバンクを含めた取引銀行との関係を大切にする
複数の銀行と取引している場合には、各銀行との取引状況を整理し、必要に応じて資金繰りや借入金の返済計画について相談することが重要です。
特に、会社の資金繰りが悪化している場合には、一部の銀行だけに相談するのではなく、会社全体の資金繰りを踏まえた対応を検討する必要があります。
他行借入と銀行融資の審査に関するよくある質問
他行借入が多いと銀行融資は断られますか?
他行借入が多いという理由だけで、必ず融資を断られるわけではありません。
銀行は借入金全体の返済負担や会社の収益力、資金繰りなどを確認して判断します。
他の銀行から借りていることは融資審査で不利になりますか?
複数の銀行から借入をしていること自体が、必ずしも不利になるわけではありません。
重要なのは、借入金の総額や返済負担、各銀行との取引状況です。
メインバンクの融資残高が減っていると審査に影響しますか?
銀行がその理由を確認することがあります。
ただし、融資残高の減少が設備資金の約定返済や会社の借入削減方針によるものであれば、必ずしも悪い兆候ではありません。
他の銀行が融資を断ったことは審査に影響しますか?
他の銀行が融資を断った理由によっては、今回の銀行の審査にも関係する可能性があります。
ただし、各銀行の融資方針や審査判断は同一ではありません。
他行が融資を断ったからといって、すべての銀行で融資を受けられないとは限りません。
他行借入を隠して融資を申し込んでもよいですか?
銀行に提出する資料や説明では、借入状況を正確に伝えることが重要です。
他行借入を隠したり、実際と異なる説明をしたりすると、銀行の信用判断に悪影響を与える可能性があります。
銀行別の融資シェアは毎年同じ水準にした方がよいですか?
必ずしも同じ水準に維持する必要はありません。
会社の資金需要や各銀行の融資条件によって、融資シェアは変化します。
ただし、特定の銀行だけに融資負担が集中している場合には、銀行がその理由を確認することがあります。
他行借入が銀行融資の審査に与える影響のまとめ
銀行の融資審査では、他行借入の状況も重要な判断材料になります。
今回のポイントをまとめると、次のとおりです。
- 銀行は自行だけでなく、他行借入を含めた会社全体の借入金を確認する
- 借入金の年商比率は参考指標になるが、それだけで借入過多とは判断できない
- 他行の融資残高が減少している場合には、その理由を確認することがある
- 特にメインバンクの融資残高が減っている場合には、銀行がその背景に注目することがある
- 他行の融資残高が減る一方で自行の融資残高が増える場合には、融資資金の使い道を慎重に確認することがある
- 他行借入の返済負担が資金繰りを圧迫している場合には、追加融資だけでなく返済計画全体の見直しが必要になることがある
- 銀行別借入金一覧表を作成し、他行借入の増減理由を説明できるようにすることが重要
銀行員として特に申し上げたいのは、銀行は他行借入の金額だけを見ているわけではないということです。
他の銀行が融資を増やしているのか、減らしているのか、その背景にどのような事情があるのかを確認しています。
特に、他の銀行が融資残高を減らしている一方で、自行だけが融資を増やしている場合には、銀行はその理由を慎重に確認することがあります。
他行借入がある会社が融資審査に備えるためには、借入金全体の返済負担を把握し、銀行ごとの融資残高の変化とその理由を正確に説明することが重要です。
関連記事
他行借入が融資審査に与える影響を理解するためには、銀行が重視する審査項目や、借入金の返済負担への対応についても確認しておきましょう。
銀行融資の審査で重視されるポイント
銀行が融資の可否を判断する際に確認する、会社の業績や財務内容などの考え方を解説しています。
銀行との取引状況が融資審査に与える影響
銀行が融資審査で、預金や振込などの取引状況をどのように評価するのかを解説しています。
銀行融資の返済条件を見直す場合
借入金の返済負担が重くなった場合に、銀行へ返済条件の変更を相談する際の考え方を解説しています。
資金繰りが苦しいときの銀行への相談
資金不足が予想される場合に、銀行へ早めに相談することの重要性と具体的な対応を解説しています。
銀行融資・資金繰りのメール相談
「他行借入が多く、新たな融資を受けられるか不安」「メインバンクの融資残高が減っていることを、他の銀行にどう説明すればよいか分からない」「複数の銀行からの返済負担が重く、資金繰りが厳しい」といった悩みを持つ経営者もいるでしょう。
他行借入がある場合には、銀行ごとの融資残高や返済額を整理し、会社全体の資金繰りと返済能力を把握することが重要です。
銀行融資・資金繰りのメール相談
他行借入が融資審査に与える影響、メインバンクとの取引、借入金の返済負担、銀行への説明方法などについてお悩みの場合は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。