「運転資金が足りない」「運転資金を銀行から借りたい」など、事業を経営していると運転資金という言葉をよく耳にします。
運転資金とは、事業を継続するために必要となる日常的な資金のことです。
例えば、商品を仕入れるためのお金、従業員に支払う給与、事務所の家賃などは、売上代金が入金される前でも支払わなければなりません。
売上が順調な会社でも、売上代金が入金されるまでに時間がかかれば、手元の資金が不足することがあります。
このような資金不足を防ぎ、事業を継続するために必要なのが運転資金です。
私は長年、銀行で法人融資や融資審査に携わってきましたが、運転資金の仕組みを理解することは、銀行融資を受けるうえでも資金繰りを管理するうえでも重要だと考えています。
この記事では、運転資金とは何かをお金の流れからわかりやすく説明し、必要な運転資金の計算方法、銀行融資の審査ポイント、資金繰りを改善する方法まで解説します。
運転資金とは?事業を続けるために必要なお金
運転資金とは、仕入代金、人件費、家賃など、会社が日常の事業活動を継続するために必要な資金のことです。
会社は商品を販売したり、サービスを提供したりすることで売上を得ています。
しかし、売上代金が入金される前に、仕入代金や給与などの支払いが発生することがあります。
例えば、次のような支払いです。
- 商品や原材料の仕入代金
- 従業員の給与
- 事務所や店舗の家賃
- 水道光熱費
- 外注費
- 運送費
- その他、事業を続けるための経費
これらの支払いを行うためには、手元に資金が必要です。
そのため、運転資金が不足すると、利益が出ている会社でも事業の継続が難しくなる場合があります。
運転資金とはお金の循環を支える資金
運転資金の仕組みを理解するには、会社のお金がどのように動いているのかを考えるとわかりやすくなります。
ここでは、原材料を仕入れて製品を製造し、販売する製造業を例に説明します。
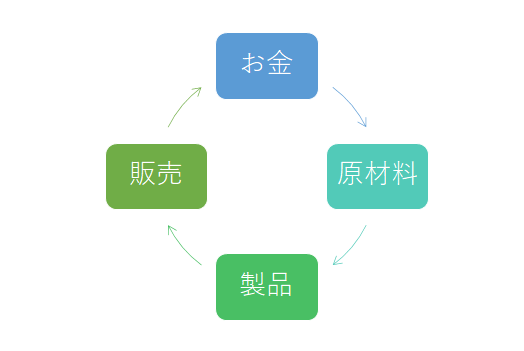
上の図は、製造業におけるお金の循環を示したものです。
会社のお金は、原材料の仕入から製品の製造、販売、売上代金の回収という流れの中で姿を変えていきます。
1.お金を使って原材料を購入する
製造業では、まず製品を作るための原材料が必要です。
例えば、手元に500万円の現金があり、そのうち300万円を使って原材料を購入したとします。
この時点で、会社の現金は300万円減少します。
しかし、購入した原材料は会社の資産として残っています。
つまり、現金300万円が原材料300万円に姿を変えたことになります。
ただし、原材料を持っているだけでは、従業員の給与や家賃を支払うことはできません。
2.原材料を使って製品を製造する
次に、購入した原材料を使って製品を製造します。
製造の過程では、従業員の給与や工場の光熱費なども必要です。
原材料は加工され、製品へと姿を変えます。
この段階では、まだ製品を販売していないため、売上代金は入金されていません。
会社は製品という資産を保有していますが、仕入や製造に使ったお金はまだ回収できていない状態です。
3.製品を販売して売掛金が発生する
完成した製品を取引先に販売します。
しかし、企業間取引では、製品を販売したその場で代金を受け取るとは限りません。
例えば、月末締め翌月末払いという取引条件であれば、今月販売した製品の代金は翌月末に入金されます。
このような販売方法を掛売りと呼びます。
掛売りによって発生する、まだ回収していない売上代金が売掛金です。
つまり、製品を販売すると、会社の資産は製品から売掛金へと姿を変えます。
ただし、売掛金は将来入金される予定のお金であり、現時点で支払いに使える現金ではありません。
4.売掛金を回収して現金が戻ってくる
売掛金の回収期日になると、取引先から売上代金が入金されます。
ここでようやく、原材料の仕入から始まったお金の循環が一巡します。
会社のお金は、次のように姿を変えてきました。
現金 → 原材料 → 製品(在庫) → 売掛金 → 現金
売上代金を回収すれば、会社はそのお金を使って次の原材料を仕入れたり、給与や家賃を支払ったりできます。
5.現金が戻るまでの間に運転資金が必要になる
ここで重要なのは、会社の事業活動が一度きりではなく、継続して行われることです。
最初に仕入れた原材料を製品にして販売し、その売上代金が入金されるまでの間にも、次の原材料を仕入れる必要があります。
従業員の給与や家賃なども毎月支払わなければなりません。
しかし、最初に使ったお金は、まだ原材料や製品、売掛金の状態にあります。
そのため、次の支払いに必要な現金が不足することがあります。
このように、仕入などの支払いから売上代金の回収までに生じる資金の不足を補うことが、運転資金の重要な役割です。
運転資金が必要になる理由を具体例で説明
運転資金が必要になる理由を、もう少し具体的な数字で考えてみましょう。
ある製造業の会社で、次のような資金の動きがあるとします。
- 1月10日:原材料代金300万円を支払う
- 1月25日:従業員の給与200万円を支払う
- 1月31日:製品を800万円で販売する
- 2月28日:売上代金800万円を回収する
この場合、会社は1月中に合計500万円を支払います。
しかし、売上代金800万円が入金されるのは2月28日です。
つまり、1月中に必要な500万円については、売上代金の入金を待たずに準備しなければなりません。
手元資金が不足していれば、銀行から運転資金を借りるなどして対応する必要があります。
なお、この例はお金の動きを説明するために単純化したものであり、必要な借入額が必ず500万円になるという意味ではありません。
実際には、手元預金、買掛金の支払時期、他の売掛金の入金、税金の支払いなども含めて資金繰りを確認します。
運転資金と設備資金の違い
銀行融資では、資金使途を大きく運転資金と設備資金に分けて考えます。
両者の違いを理解しておくことは、銀行に融資を申し込む際にも重要です。
| 比較項目 | 運転資金 | 設備資金 |
|---|---|---|
| 目的 | 日常の事業活動を継続する | 事業に必要な設備を取得する |
| 主な使い道 | 仕入、人件費、家賃、外注費など | 機械、車両、建物、店舗設備など |
| 資金需要の特徴 | 継続的・反復的に発生する | 設備取得時にまとまって発生する |
| 銀行が確認すること | 売掛金、在庫、買掛金、資金繰りなど | 設備の必要性、見積金額、投資効果など |
例えば、運送業の会社が新しいトラックを購入する資金は、一般的には設備資金です。
一方、燃料代や運転手の給与など、日常の運送業務を継続するための資金は運転資金です。
銀行に融資を申し込む際には、何のために借りるお金なのかを明確にする必要があります。
所要運転資金の計算方法
運転資金の必要額を考える際に、銀行の法人融資実務でよく使われるのが所要運転資金という考え方です。
所要運転資金とは、売掛金や在庫などに資金が固定される一方で、買掛金などの支払いを後払いにできることを考慮した資金需要のことです。
所要運転資金の基本的な計算式
所要運転資金は、一般的に次の式で計算します。
所要運転資金=売上債権+棚卸資産-仕入債務
それぞれの意味は次のとおりです。
- 売上債権:売掛金や受取手形など、まだ回収していない売上代金
- 棚卸資産:商品、製品、原材料などの在庫
- 仕入債務:買掛金や支払手形など、まだ支払っていない仕入代金
売掛金や在庫が増えると、その分だけ資金が必要になります。
一方、仕入代金を後払いにできる買掛金などがあれば、その分だけ資金負担を軽減できます。
そのため、売上債権と棚卸資産を合計し、仕入債務を差し引くことで所要運転資金を計算します。
所要運転資金の計算例
例えば、ある会社の決算書に次の金額が計上されているとします。
| 項目 | 金額 |
|---|---|
| 売掛金 | 2,000万円 |
| 棚卸資産 | 1,000万円 |
| 買掛金 | 1,200万円 |
この場合、所要運転資金は次のようになります。
2,000万円+1,000万円-1,200万円
=1,800万円
つまり、この会社では売掛金や在庫などに資金が固定されているため、仕入債務を差し引いても1,800万円の運転資金需要があると考えられます。
ただし、所要運転資金が1,800万円だからといって、銀行から必ず1,800万円を借りられるわけではありません。
すでに運転資金として借入をしている金額や、会社の手元資金、業績、返済能力なども確認されます。
所要運転資金と資金繰り上の不足額は同じではない
所要運転資金は、会社の売掛金、在庫、買掛金などから計算する資金需要です。
一方、実際に銀行からいくら借りる必要があるかは、今後の入出金予定を踏まえて判断する必要があります。
例えば、所要運転資金が1,800万円でも、会社に十分な預金があれば、直ちに同額の融資が必要とは限りません。
逆に、税金の支払いや借入金の返済が集中する時期には、所要運転資金とは別に一時的な資金不足が発生する場合もあります。
そのため、銀行融資を申し込む際には、所要運転資金の計算だけでなく、資金繰り表による確認も重要です。
銀行融資・資金繰りのメール相談
「運転資金がいくら必要なのかわからない」「銀行にどのように融資を申し込めばよいか悩んでいる」「売上はあるのに資金繰りが苦しい」といったお悩みについて、メールでのご相談を受け付けています。
※融資の承認を保証するものではありません。
運転資金にはどのような種類があるのか
運転資金は、必要になる理由によっていくつかの種類に分けられます。
銀行融資を申し込む際には、どのような運転資金が必要なのかを説明できることが重要です。
経常運転資金
経常運転資金とは、通常の事業活動を継続するために必要な運転資金です。
売掛金や在庫、買掛金などの関係から生じる、継続的な資金需要が中心となります。
例えば、売上代金を回収するまでに必要な仕入資金などです。
増加運転資金
増加運転資金とは、売上の増加などによって新たに必要になる運転資金です。
例えば、取引先からの受注が増えて、これまでより多くの商品を仕入れる必要が生じた場合です。
売上が増えることは会社にとって望ましいことですが、仕入や外注費などの支払いが先行すれば、資金繰りが厳しくなることがあります。
売上が増えているのに資金繰りが苦しくなる原因の一つが、増加運転資金の発生です。
季節運転資金
季節運転資金とは、季節的な売上や仕入の増減によって必要になる運転資金です。
例えば、年末に売上が集中する小売業や、繁忙期前に在庫を積み増す卸売業などで発生します。
繁忙期に向けて仕入代金が先行するため、売上代金を回収するまでの間の資金が必要になります。
賞与資金・納税資金
従業員の賞与支払いや法人税などの納付のために、一時的に資金が必要になることがあります。
これらも銀行融資の実務では、運転資金に関連する資金需要として取り扱われます。
ただし、融資の可否は会社の業績や資金繰り、返済能力などによって判断されます。
赤字補填のための運転資金
赤字が続いている会社では、営業活動による資金不足を補うために運転資金が必要になる場合があります。
しかし、赤字によって不足する資金は、売掛金や在庫の増加に伴う通常の運転資金とは性格が異なります。
銀行は、追加融資をしても赤字が続き、借入金が返済できなくなることを懸念します。
そのため、赤字補填のための運転資金を申し込む場合には、資金繰り対策だけでなく、収益改善の見通しを説明することが重要です。
銀行は運転資金の融資をどのように審査するのか
運転資金を銀行から借りる場合、銀行は融資先の会社が必要とする資金の内容と返済能力を確認します。
銀行の法人融資審査では、主に次のような点が重要になります。
1.運転資金が必要になった理由
銀行は、なぜ運転資金が必要になったのかを確認します。
例えば、売上が増えて仕入資金が必要になったのか、売掛金の回収までに時間がかかるためなのか、赤字によって資金不足が発生しているのかによって、銀行の見方は異なります。
運転資金が必要な理由を具体的に説明することが重要です。
2.必要な運転資金の金額
銀行は、融資希望額が妥当かどうかを確認します。
例えば、所要運転資金が1,000万円程度の会社が、特別な理由もなく3,000万円の運転資金を申し込んだ場合、銀行はその必要性を確認します。
融資希望額を決める際には、売掛金や在庫、買掛金、今後の入出金予定などを整理することが重要です。
3.借入金の返済能力
銀行は、融資をした運転資金を会社が返済できるかどうかを確認します。
そのため、売上や利益の状況、キャッシュフロー、既存借入金の返済負担などが審査の対象になります。
特に、毎月の返済額が大きい会社では、追加融資によって資金繰りがさらに厳しくならないかが重要になります。
4.売掛金や在庫の内容
所要運転資金を計算する際には、売掛金や在庫の金額を利用します。
しかし、銀行は金額だけでなく、その内容も確認します。
例えば、長期間回収できていない売掛金や、販売できる見込みの低い在庫が多い場合には注意が必要です。
帳簿上の金額が大きくても、実際に資金化できない資産が含まれている可能性があるからです。
5.資金繰りの見通し
銀行は、融資実行後の資金繰りがどのようになるかも確認します。
特に、資金繰りが厳しい会社では、資金繰り表の提出を求められることがあります。
銀行に運転資金融資を申し込む際には、今後の売上代金の回収予定や仕入代金の支払予定、借入金の返済予定などを整理しておくことが重要です。
運転資金はいくらまで銀行から借りられるのか
運転資金を銀行から借りたいと考える経営者にとって、いくらまで借りられるのかは大きな関心事でしょう。
しかし、運転資金の融資額は、年商や所要運転資金だけで機械的に決まるものではありません。
銀行は、会社の資金需要と返済能力を総合的に判断します。
所要運転資金が融資額を考える目安になる
例えば、売掛金2,000万円、在庫1,000万円、買掛金1,200万円の会社であれば、所要運転資金は1,800万円です。
銀行は、この金額を運転資金需要を判断する材料の一つとして利用します。
ただし、すでに同じ目的で運転資金を借りている場合には、その借入金額も考慮する必要があります。
年商が多ければ必ず多額の運転資金を借りられるわけではない
年商が大きい会社ほど、一般的には仕入や売掛金の規模も大きくなる傾向があります。
しかし、同じ年商でも、売掛金の回収条件や在庫の保有期間、仕入代金の支払条件によって必要な運転資金は異なります。
例えば、現金販売が中心の小売業と、売上代金を数か月後に回収する卸売業では、必要な運転資金の規模が異なる場合があります。
そのため、年商だけで借入可能額を判断することはできません。
運転資金の借入期間と返済方法も重要
銀行から運転資金を借りる場合には、借入金額だけでなく、返済期間や返済方法も重要です。
短期の運転資金であれば、手形貸付などを利用する場合があります。
一方、長期の運転資金融資では、証書貸付による分割返済が利用されることがあります。
ただし、返済期間が短すぎると毎月の返済負担が重くなり、資金繰りが厳しくなる場合があります。
銀行融資を申し込む際には、資金需要に合った返済方法を検討することが重要です。
運転資金が不足した場合の5つの対処方法
運転資金が不足する場合には、銀行融資を検討するだけでなく、会社のお金の流れを見直すことも重要です。
1.売掛金の回収を早める
売掛金の回収期間が長い会社では、売上代金が入金されるまで多くの運転資金が必要になります。
取引先との関係を考慮しながら、回収条件の短縮を交渉することが考えられます。
また、入金遅延が発生している売掛金については、早期の回収に取り組むことが重要です。
2.在庫を適正な水準にする
在庫が増えると、仕入に使ったお金が商品や原材料の形で固定されます。
そのため、過剰在庫が発生すると運転資金の負担が増加します。
売れ行きの悪い商品や長期間保管している在庫を確認し、適正な在庫水準を維持することが重要です。
3.仕入代金の支払条件を見直す
仕入代金の支払時期が早い会社では、売上代金を回収する前に多くの資金が必要になります。
仕入先との関係を考慮しながら、支払条件の見直しを相談することも考えられます。
ただし、一方的な支払遅延は取引先からの信用を損なうため、避けなければなりません。
4.資金繰り表を作成する
運転資金の不足を防ぐためには、今後の入金予定と支払予定を把握することが重要です。
資金繰り表を作成すれば、いつ、いくら資金が不足する可能性があるのかを事前に確認できます。
また、銀行に運転資金融資を申し込む際にも、資金繰り表は重要な説明資料になります。
5.早めに銀行へ運転資金融資を相談する
運転資金が不足する見込みがある場合には、早めに取引銀行へ相談してください。
銀行融資には審査が必要であり、申し込んだ当日に必ず融資が実行されるわけではありません。
資金不足が発生してから慌てて相談するのではなく、資金繰り表などで必要な時期と金額を確認し、余裕を持って相談することが重要です。
運転資金に関するよくある質問
Q.運転資金とは簡単にいうと何ですか?
運転資金とは、会社が日常の事業活動を続けるために必要なお金です。
商品や原材料の仕入、従業員の給与、家賃などの支払いに使われます。
Q.運転資金と設備資金の違いは何ですか?
運転資金は、仕入や人件費など日常の事業活動を継続するためのお金です。
設備資金は、機械、車両、建物などの設備を取得するためのお金です。
Q.運転資金はどのように計算しますか?
所要運転資金の基本的な計算式は「売上債権+棚卸資産-仕入債務」です。
ただし、実際に必要な借入額は、手元資金や今後の入出金予定なども踏まえて判断します。
Q.黒字の会社でも運転資金が不足することはありますか?
あります。
売上が増えて仕入代金が先行した場合や、売掛金の回収期間が長い場合などには、黒字でも資金繰りが厳しくなることがあります。
Q.赤字の会社でも運転資金を銀行から借りられますか?
赤字であっても、銀行が融資を検討する場合はあります。
ただし、赤字の原因、今後の収益改善の見通し、資金繰り、返済能力などが重要になります。
赤字であれば必ず借りられないというわけではありませんが、審査は慎重になる傾向があります。
Q.運転資金はいくらまで銀行から借りられますか?
借入可能額は、会社の所要運転資金、業績、財務内容、既存借入金、返済能力などによって異なります。
年商や所要運転資金だけで一律に決まるものではありません。
Q.運転資金が不足した場合はどうすればよいですか?
まず、資金繰り表を作成して、いつ、いくら不足するのかを確認してください。
そのうえで、売掛金の回収促進、在庫の見直し、支払条件の調整、銀行融資の相談などを検討することが重要です。
まとめ|運転資金とは事業のお金の循環を支える資金
運転資金とは、会社が日常の事業活動を継続するために必要なお金です。
製造業を例にすると、会社のお金は原材料、製品、売掛金へと姿を変え、売上代金の回収によって再び現金に戻ってきます。
しかし、その間にも次の仕入や従業員の給与、家賃などの支払いが必要です。
このような資金需要を支えるのが運転資金です。
今回のポイントを整理すると、次のとおりです。
- 運転資金とは、事業を継続するために必要な日常的な資金である。
- 売上代金を回収するまでの間にも、仕入や給与などの支払いが発生する。
- 所要運転資金は「売上債権+棚卸資産-仕入債務」で計算する。
- 所要運転資金と実際に銀行から借りる必要額は必ずしも同じではない。
- 銀行は資金使途、必要額、返済能力、資金繰りなどを審査する。
- 運転資金が不足する場合には、資金繰り表を作成して早めに対策する。
私は長年、銀行で法人融資に携わってきましたが、運転資金を考える際には、売上や利益だけでなく、実際にお金がいつ入ってきて、いつ出ていくのかを把握することが重要だと考えています。
運転資金を正しく理解し、必要な金額と時期を把握することが、安定した資金繰りと適切な銀行融資につながります。
関連記事
銀行から運転資金を借りるための考え方
銀行が運転資金の必要性をどのように判断するのか、融資審査のポイントを解説しています。
資金繰りが苦しいときの銀行への相談
資金繰りが厳しくなった場合に、銀行へ早めに相談することの重要性と相談方法を説明しています。
手形貸付による運転資金の借入
短期の運転資金を銀行から借りる際に利用される、手形貸付の仕組みや注意点を解説しています。
銀行融資・資金繰りのメール相談
「運転資金が不足している」「銀行からいくら借りられるのかわからない」「売上はあるのに資金繰りが厳しい」といったお悩みについて、メールでのご相談を受け付けています。
※融資の承認を保証するものではありません。