「銀行に融資を申し込んでから、審査結果が出るまで何日かかるのか」
「信用保証協会付き融資は、実際にお金が入るまでどのくらいの期間が必要なのか」
「銀行から融資の内諾をもらったら、すぐに融資を実行してもらえるのか」
銀行融資を申し込む中小企業の経営者や個人事業主の方にとって、融資の審査期間は非常に気になる問題だと思います。
特に、仕入代金や人件費、税金などの支払日が迫っている場合には、融資がいつ実行されるのかによって資金繰りが大きく変わります。
結論から申し上げると、銀行融資の審査期間は一律ではなく、融資の種類、初回取引かどうか、信用保証協会の利用状況、提出書類や審査内容によって異なります。
また、銀行の融資審査が承認された日と、実際に融資金が預金口座に入金される日は同じとは限りません。
今回は、長年の法人融資・融資審査の実務経験を踏まえ、融資申込みから審査、契約、融資実行までの流れと期間について解説します。
銀行融資の審査期間は何日かかる?
銀行融資の審査期間について、すべての銀行や融資制度に共通する日数はありません。
ただし、申込みから融資実行までの期間について、実務上の目安を整理すると次のようになります。
| 融資の種類・状況 | 申込みから融資実行までの期間の目安 |
|---|---|
| 信用保証協会付き融資(初回利用) | 1か月半~2か月程度を見込むケースがある |
| 信用保証協会付き融資(利用実績あり) | 3週間~1か月程度で進むケースがある |
| プロパー融資 | 数週間程度から、案件によっては1か月以上 |
※上記は実務上見られる期間の例であり、全国共通の標準処理日数や融資実行期限を示すものではありません。銀行、保証制度、案件の内容によって前後します。
信用保証協会付き融資であっても、初回利用で比較的短期間に進むこともあれば、利用実績があっても審査に時間がかかることがあります。
また、プロパー融資は信用保証協会の保証審査が不要ですが、銀行独自の審査に時間がかかる場合があります。
融資の申込みをする際には、必要な支払日から逆算して、余裕を持って銀行に相談することが重要です。
審査期間と融資実行までの期間は違う
ここで、経営者の方に理解していただきたいのが、審査期間と融資実行までの期間の違いです。
審査期間とは、銀行や信用保証協会が融資の可否を判断するために必要な期間です。
一方、融資実行までの期間には、審査に加えて契約書類の準備や契約締結、銀行内部の事務手続きなども含まれます。
例えば、銀行の融資審査が承認されても、契約手続きが完了していなければ、すぐに融資金が入金されるとは限りません。
したがって、銀行に融資の進捗を確認する際には、審査結果が出る見込みだけでなく、実際の融資実行予定日も確認する必要があります。
銀行融資の申込みから融資実行までの8つの流れ
銀行融資は、申込みをしたその場で融資が実行されるわけではありません。
銀行による審査や必要な契約手続きを経て、融資が実行されます。
特に、中小企業や個人事業主が利用することの多い信用保証協会付き融資では、銀行の審査に加えて信用保証協会の保証審査があります。
次の図は、信用保証協会付き融資の基本的な流れを示したものです。
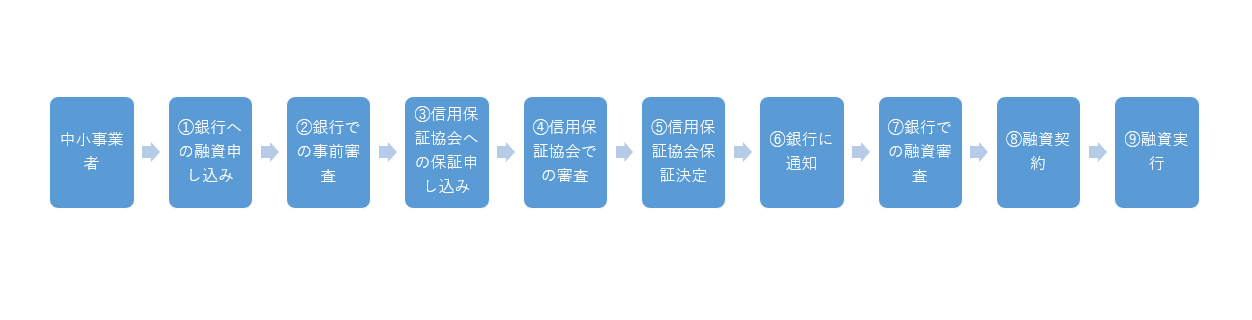
信用保証協会付き融資の一般的な流れは、次のとおりです。
- 銀行への融資相談・申込み
- 銀行による事前確認・審査
- 信用保証協会への保証申込み
- 信用保証協会による保証審査
- 信用保証協会の保証承諾
- 銀行による融資の最終判断
- 融資契約の締結
- 融資実行・預金口座への入金
銀行や融資制度によっては、手続きの順序や審査の進め方が異なる場合があります。
また、銀行内部の審査と信用保証協会の保証審査が、一定程度並行して進められることもあります。
それぞれの段階について説明します。
ステップ1:銀行への融資相談・申込み
最初は、銀行への融資相談です。
銀行では、融資を希望する会社や個人事業主の事業内容、業績、資金使途、希望金額などを確認します。
融資相談で準備したい資料
融資の相談時には、例えば次のような資料を準備しておくとよいでしょう。
- 事業内容がわかる会社案内や事業概要資料
- 法人の場合は履歴事項全部証明書
- 代表者や個人事業主の本人確認資料
- 決算書または確定申告書
- 最新の試算表
- 資金繰り表
- 融資資金の使い道がわかる資料
- 既存借入金の一覧表
決算書や確定申告書は、直近3期分を求められることがあります。
ただし、設立から3年未満の会社では、提出可能な期間の資料で対応することになります。
また、実際に必要となる書類は銀行や融資制度、融資の内容によって異なります。
初めて融資を申し込む場合は事業内容の説明が重要
銀行との取引が初めての場合、銀行員はその会社がどのような事業を行っているのかを理解するところから始めます。
例えば、次のような点です。
- どのような商品やサービスを提供しているのか
- 主な販売先や仕入先はどこか
- 売上代金はどのように回収しているのか
- どのような支払いが発生するのか
- 融資資金を何に使用するのか
これらを資料とともに説明できれば、銀行員が事業内容を把握しやすくなります。
ステップ2:銀行による事前確認・審査
融資相談を受けた銀行では、融資の必要性や返済可能性などを確認します。
銀行によっては、正式な申込みや信用保証協会への保証申込みに進む前に、事前の審査や確認を行います。
銀行の事前審査で確認される主な項目
- 融資資金の使い道は明確か
- 希望する融資金額は妥当か
- 決算書の内容に問題はないか
- 既存借入金の返済状況はどうか
- 今後の返済原資を確保できるか
- 信用保証協会の保証制度を利用できるか
これらの確認に必要な時間は、会社の財務内容や融資金額、銀行の審査体制などによって異なります。
例えば、初めて取引する会社では、事業内容や業績の確認に時間がかかる場合があります。
一方、長年取引している会社では、銀行が事業内容や業績を把握しているため、比較的円滑に審査が進むこともあります。
事前審査の結果は融資承認ではない
銀行の事前確認で融資の検討を進められると判断されても、その段階で融資が正式に承認されたとは限りません。
特に信用保証協会付き融資では、信用保証協会の保証審査が必要です。
銀行から「保証協会に申し込みましょう」と案内されても、融資実行が確定したわけではないことに注意してください。
ステップ3:信用保証協会への保証申込み
銀行が信用保証協会付き融資の検討を進める場合、信用保証協会への保証申込みを行います。
銀行経由で申し込む方式では、銀行が必要書類や手続きについて案内します。
ただし、信用保証協会の利用方法には、金融機関経由の申込み以外の方式が設けられている場合もあります。
利用する保証制度や地域によって手続きが異なるため、銀行や信用保証協会に確認してください。
保証申込みで追加書類が必要になる場合がある
信用保証協会への保証申込みでは、決算書や申込書類などに加え、必要に応じて追加資料を求められる場合があります。
例えば、設備資金であれば見積書、資金繰りが厳しい場合には資金繰り表や事業改善計画などです。
追加資料の準備に時間がかかると、その分だけ融資実行までの期間が延びることがあります。
ステップ4:信用保証協会による保証審査
信用保証協会に保証申込みが行われると、保証審査が進められます。
信用保証協会では、会社の事業内容や業績、資金使途、返済能力などを確認します。
初めて信用保証協会を利用する場合
信用保証協会の利用が初めての場合には、事業内容の確認や面談などが行われることがあります。
ただし、初回利用であれば必ず面談が実施されるというわけではありません。
保証制度や審査内容、信用保証協会の運用によって異なります。
初回利用では、会社や事業の実態を確認する必要があるため、利用実績がある場合よりも時間がかかることがあります。
信用保証協会の利用実績がある場合
信用保証協会を過去に利用している場合には、事業内容や保証利用状況などが把握されているため、比較的円滑に審査が進むケースがあります。
ただし、追加融資であっても、業績悪化や借入金の増加などによって慎重な審査が必要になる場合があります。
また、追加資料の提出や確認事項が発生すれば、審査期間が長くなることがあります。
ステップ5:信用保証協会の保証承諾
信用保証協会の審査が終了し、保証が認められた場合には、保証承諾の手続きが進みます。
銀行経由で申し込んだ場合には、通常、銀行を通じて審査結果の連絡を受けます。
ただし、信用保証協会の保証承諾は、銀行融資の実行そのものを意味するわけではありません。
信用保証協会が保証を承諾した後も、銀行による融資の最終判断や契約手続きが必要です。
ステップ6:銀行による融資の最終判断
信用保証協会から保証承諾を受けた後、銀行では必要な確認や融資の決裁手続きを行います。
銀行の審査状況によっては、保証申込みと並行して銀行内部の審査を進めている場合もあります。
そのため、保証承諾後に必要となる時間は案件によって異なります。
保証承諾があっても銀行融資が必ず実行されるわけではない
信用保証協会の保証承諾は、銀行が融資を検討するうえで重要な要素です。
しかし、銀行は最終的に自行の判断で融資の可否を決定します。
例えば、保証承諾後に重大な事情変更が発生した場合などには、融資の条件や実行の可否について改めて確認が必要になることがあります。
信用保証協会の保証承諾と銀行の融資承認は別の手続きであることを理解しておきましょう。
ステップ7:融資契約の締結
銀行の融資審査が承認されると、融資契約の手続きに進みます。
契約では、主に次のような事項を確認します。
- 融資金額
- 融資利率
- 返済期間
- 返済方法
- 融資実行日
- 保証や担保に関する条件
- その他の契約条件
融資契約の締結方法や必要書類は、銀行や融資の種類によって異なります。
電子契約に対応している銀行もありますが、書面での契約が必要な場合もあります。
また、契約手続きに不備があると、予定していた日に融資を実行できない可能性があります。
ステップ8:融資実行・預金口座への入金
融資契約が完了し、融資実行に必要な条件が整うと、銀行は融資を実行します。
通常は、指定された預金口座に融資金が入金されます。
ただし、融資金の交付方法や資金使途によっては、取扱いが異なる場合があります。
設備資金などでは、支払先への送金方法や必要な確認について、銀行から案内されることがあります。
信用保証協会付き融資とプロパー融資の審査期間の違い
銀行融資には、大きく分けて信用保証協会付き融資とプロパー融資があります。
信用保証協会付き融資
信用保証協会付き融資では、銀行の審査に加えて信用保証協会の保証審査があります。
そのため、保証申込みや保証審査に必要な時間を考慮する必要があります。
初回利用の場合には、事業内容の確認などによって審査に時間がかかることがあります。
プロパー融資
プロパー融資は、信用保証協会の保証を利用せず、銀行が自ら信用リスクを負担する融資です。
信用保証協会の保証審査は不要ですが、銀行自身による信用判断が重要になります。
そのため、プロパー融資だから必ず短期間で審査が終わるとは限りません。
融資金額が大きい場合や、財務内容に確認すべき点がある場合などには、審査に時間がかかることがあります。
銀行融資の審査が長引く6つの理由
銀行融資の審査期間が長くなる理由には、さまざまなものがあります。
1. 提出書類が不足している
決算書や試算表、資金繰り表などの必要資料がそろっていない場合、審査を進めることが難しくなります。
また、提出資料の内容に不明点がある場合には、銀行から追加説明を求められることがあります。
2. 資金使途が明確でない
銀行は、融資資金を何に使うのかを確認します。
例えば、「お金が足りないので借りたい」という説明だけでは、必要金額の妥当性を判断できない場合があります。
資金使途や必要金額の根拠を明確にしておくことが重要です。
3. 業績や財務内容に確認事項がある
赤字が続いている場合や、借入金が増加している場合などには、返済能力を慎重に確認する必要があります。
このような場合には、今後の業績見通しや資金繰り計画などの追加資料が必要になることがあります。
4. 初めての融資取引である
銀行との取引が初めての場合には、事業内容や経営状況などを確認する必要があります。
信用保証協会の初回利用であれば、保証審査でも追加の確認が行われる場合があります。
5. 融資金額が大きい
融資金額が大きい場合には、銀行内部で必要となる決裁手続きや審査の範囲が変わることがあります。
その結果、比較的小口の融資よりも審査に時間がかかる場合があります。
6. 銀行や信用保証協会で申込みが集中している
申込みが集中している時期には、通常より手続きに時間がかかる場合があります。
また、休日や年末年始などを挟む場合にも、融資実行までの日数が延びることがあります。
銀行融資の審査を円滑に進めるための5つのコツ
融資審査にかかる期間を必ず短縮できる方法はありません。
しかし、銀行が必要とする情報を整理しておくことで、審査を円滑に進めやすくなります。
1. 必要資金の金額と時期を明確にする
融資を申し込む際には、いつまでに、いくら必要なのかを明確にしましょう。
例えば、月末の仕入代金の支払いに500万円が必要であれば、その金額と支払日を具体的に説明します。
2. 資金使途を説明できる資料を準備する
運転資金であれば資金繰り表、設備資金であれば見積書など、融資資金の使い道を確認できる資料を準備しましょう。
3. 決算書や試算表を早めに準備する
銀行から必要資料の提出を求められた際に、すぐに対応できるよう準備しておくことが重要です。
4. 銀行からの追加確認に速やかに対応する
融資審査の途中で、銀行から追加資料や説明を求められることがあります。
その際に回答が遅れると、審査期間が長くなる可能性があります。
5. 支払日より十分に前に相談する
融資が必要となる日が決まっている場合には、早めに銀行へ相談しましょう。
特に信用保証協会付き融資では、銀行と信用保証協会の双方の手続きが必要になるため、余裕を持ったスケジュールが重要です。
支払日から逆算して融資を申し込む方法
融資が必要となる日が決まっている場合には、資金繰り表を使って申込み時期を検討することが重要です。
例えば、2か月後の月末に1,000万円の支払いが予定されている会社を考えます。
この場合、月末になってから融資を申し込んでも、審査や契約手続きが間に合わない可能性があります。
そこで、次のような順序で準備を進めます。
- 資金繰り表で支払日と必要金額を確認する
- 自己資金で対応できる金額を確認する
- 銀行融資が必要な金額を計算する
- 融資担当者に希望する融資実行日を伝える
- 銀行から必要書類と審査の見通しを確認する
- 融資実行が遅れる場合の資金繰りも検討する
特に重要なのは、銀行に対して「いつまでに融資が必要なのか」を明確に伝えることです。
銀行が希望日に対応できるかどうかは別として、支払日がわかっていれば、銀行も手続きの見通しを説明しやすくなります。
銀行融資の審査が支払日に間に合わない場合の対応
銀行に融資を申し込んでいるものの、支払日までに融資が実行されるか不安な場合もあると思います。
その場合には、まず銀行の融資担当者に状況を確認しましょう。
確認したい事項は次のとおりです。
- 現在、融資審査のどの段階にあるのか
- 追加資料や確認事項は残っているのか
- 融資実行の見通しはいつ頃なのか
- 予定している支払日までに実行できる可能性があるのか
ただし、銀行が審査中の段階では、融資実行日を確約できない場合があります。
融資実行が遅れる場合は資金繰りを見直す
支払日までに融資が間に合わない可能性がある場合には、資金繰り表を見直し、支払い予定や入金予定を確認する必要があります。
例えば、次のような対応を検討します。
- 売掛金の入金予定日を確認する
- 取引先に支払条件の変更を相談する
- 予定している支出の時期を見直す
- 他の取引銀行にも資金調達の相談をする
- 既存借入金の返済負担が大きい場合には、早めに銀行へ相談する
支払条件の変更は取引先との合意を前提とし、税金や社会保険料などについては必要に応じて所管窓口へ早めに相談することが重要です。
また、別の銀行へ融資を申し込んでも、審査が必要であることに変わりはありません。
融資の審査中であっても、融資実行が確定するまでは、その資金が予定どおり入金されることを前提に支払いを約束しないよう注意してください。
銀行融資は実行日の何時に入金されるのか
銀行融資の審査が承認され、融資契約が完了すると、融資実行日に預金口座へ資金が入金されます。
では、融資実行日の何時頃に入金されるのでしょうか。
融資の入金時間に一律の決まりはない
融資実行日の入金時間は、銀行の事務処理や融資の種類、契約内容などによって異なります。
午前中に入金される場合もありますが、午後になる場合もあります。
したがって、すべての銀行融資が午前中に入金されると考えることはできません。
融資実行日に振込予定がある場合は事前に伝える
例えば、融資実行日に仕入先へ代金を振り込む予定がある場合には、銀行の融資担当者にそのことを事前に伝えておきましょう。
融資実行の予定時刻や振込手続きについて、銀行と確認しておくことが重要です。
ただし、銀行に希望を伝えたからといって、必ず希望時刻までに融資が入金されるわけではありません。
特に、当日中に大きな金額の支払いを予定している場合には、融資実行日や送金方法について余裕を持って調整することをおすすめします。
銀行融資の審査期間についてのよくある質問
銀行融資の審査は通常何日かかりますか?
銀行融資の審査期間は、融資の種類や申込状況によって異なります。
数週間程度で進む場合もありますが、信用保証協会付き融資の初回利用などでは、融資実行まで1か月以上かかるケースもあります。
信用保証協会付き融資は何日で実行されますか?
初回利用かどうか、利用する保証制度、審査内容などによって異なります。
初回利用では1か月半~2か月程度、利用実績がある場合には3週間~1か月程度で進むケースがありますが、必ずその期間で実行されるわけではありません。
銀行融資は1週間で実行されることがありますか?
銀行との取引状況や融資の種類、必要な審査・契約手続きによっては、短期間で融資が実行される場合もあります。
ただし、初めての融資や信用保証協会の保証審査が必要な場合には、1週間での実行が難しいこともあります。
銀行から融資の内諾をもらったら審査は終了ですか?
内諾の意味や段階は銀行によって異なります。
正式な融資承認前であれば、追加審査や必要な手続きが残っている場合があります。
融資実行が確定しているかどうかは、銀行の融資担当者に確認してください。
信用保証協会の保証が承認されれば銀行融資も必ず実行されますか?
信用保証協会の保証承諾があっても、銀行による融資の最終判断や契約手続きが必要です。
保証承諾だけで融資実行が確定するわけではありません。
初めて銀行融資を申し込むと審査に時間がかかりますか?
初めての融資取引では、銀行が事業内容や業績などを確認する必要があるため、利用実績がある場合より時間がかかることがあります。
融資の審査が長いのは否決される可能性が高いからですか?
審査期間が長いという理由だけで、融資が否決されるとは限りません。
追加資料の確認や決裁手続きなど、さまざまな理由で時間がかかる場合があります。
銀行融資の審査状況を担当者に確認してもよいですか?
審査状況について銀行の融資担当者に確認することは問題ありません。
ただし、審査中の場合には、具体的な融資実行日を回答できないこともあります。
銀行融資は実行日の午前中に入金されますか?
午前中に入金される場合もありますが、銀行の事務処理などによって午後になる場合もあります。
当日中に振込予定がある場合には、事前に銀行と確認しておくことが重要です。
銀行融資の審査期間と融資実行までの流れのまとめ
銀行融資は、申込みをしたその場で融資が実行されるわけではありません。
銀行の審査や必要な契約手続きを経て、融資が実行されます。
特に信用保証協会付き融資では、銀行の審査に加えて信用保証協会の保証審査があるため、融資実行までに一定の期間が必要です。
今回のポイントをまとめると、次のとおりです。
- 銀行融資の審査期間は一律ではない
- 信用保証協会付き融資では銀行と保証協会の審査が必要になる
- 初回利用では事業内容の確認などで時間がかかることがある
- プロパー融資も銀行の審査内容によって期間が変わる
- 事前審査や内諾は正式な融資承認と同じではない
- 信用保証協会の保証承諾だけで融資実行が確定するわけではない
- 提出書類の不足や追加確認によって審査が長引く場合がある
- 融資実行日の入金時間に一律の決まりはない
- 支払日から逆算して融資の準備を進めることが重要である
銀行員として特に申し上げたいのは、融資が必要になってから慌てて申し込むのではなく、資金繰りの予定を確認して早めに相談することです。
融資の審査期間は案件によって異なるため、支払日までに融資が間に合うとは限りません。
銀行融資を申し込む際には、必要な資金の金額と時期を明確にし、融資実行までの期間に余裕を持って準備することが重要です。
関連記事
銀行融資の審査期間を理解する際には、銀行の審査内容や資金繰りへの対応についても確認しておくと役立ちます。
銀行融資の審査内容と9つの審査項目
銀行が融資審査で確認する主な項目を解説しています。審査に必要な情報を理解し、融資申込みの準備に役立てることができます。
銀行融資の審査の拠り所
銀行が融資の可否を判断する際に、何を根拠として審査を進めるのかを解説しています。
資金繰りが苦しいときの銀行相談
融資実行までの期間に資金不足が発生しそうな場合、銀行へ早めに相談するためのポイントを解説しています。
銀行融資・資金繰りのメール相談
銀行融資では、審査期間や融資実行日の見通しがわからず、資金繰りの判断に迷うことがあります。
特に、仕入代金や人件費などの支払日が迫っている場合には、銀行への確認と並行して資金繰りを整理することが重要です。
銀行融資・資金繰りのメール相談
銀行融資の審査、信用保証協会付き融資、融資実行までの資金繰り、借入金の返済負担、銀行との交渉などについてお悩みの場合は、メール相談をご利用ください。
※融資の承認や希望日までの融資実行を保証するものではありません。相談条件については相談ページをご確認ください。