「信用保証協会とは、どのような機関なのか?」
「銀行から融資を受ける際に、信用保証協会を利用するように言われた」
「信用保証協会の保証があれば、銀行融資は必ず受けられるのか?」
中小企業や個人事業主が銀行に融資を申し込むと、信用保証協会という名前を耳にすることがあります。
信用保証協会は、中小企業や個人事業主が銀行などの金融機関から事業資金を借りやすくするために設けられた公的な機関です。
銀行融資において、信用保証協会は重要な役割を担っています。
ただし、信用保証協会が保証してくれれば、銀行から必ず融資を受けられるというわけではありません。
信用保証協会にも審査があり、銀行も独自に融資審査を行います。
また、信用保証協会を利用する場合には、原則として信用保証料が必要になります。
私は長年、銀行の法人営業と融資審査に携わってきました。
この記事では、信用保証協会の役割、保証付き融資の仕組み、申し込み方法、審査、保証料、保証限度額、融資を返済できなくなった場合の対応まで、銀行融資の実務を踏まえて解説します。
信用保証協会とは?銀行融資の保証を行う公的機関
信用保証協会とは、信用保証協会法に基づいて設立された公的な機関です。
主な役割は、中小企業や個人事業主が銀行などの金融機関から融資を受ける際に、信用保証を行うことです。
簡単に言えば、中小企業や個人事業主が銀行から融資を受けやすくなるように、信用力を補完する機関です。
信用保証協会は全国に設置されており、各地域の中小企業や個人事業主の資金調達を支援しています。
信用保証協会の仕組み
信用保証協会付き融資の仕組みは、次の図のとおりです。
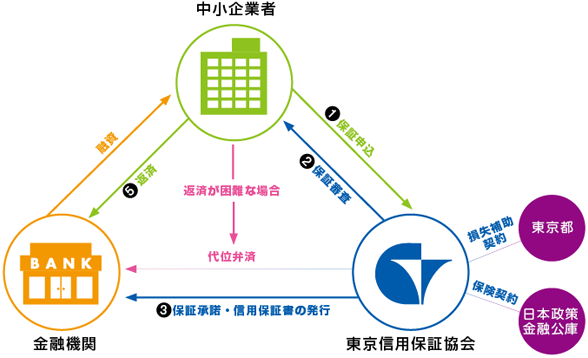
信用保証協会付き融資では、主に次の3者が関係します。
- 融資を受ける中小企業・個人事業主
- 融資を実行する銀行などの金融機関
- 融資の保証を行う信用保証協会
中小企業が銀行から融資を受ける際に、信用保証協会が保証を行います。
銀行は信用保証協会の保証を利用することで、融資に伴う信用リスクの一部または全部を軽減できます。
その結果、中小企業や個人事業主に融資を行いやすくなる場合があります。
信用保証協会が直接お金を貸すわけではない
ここで注意したいのは、信用保証協会は原則として直接融資を行う機関ではないという点です。
実際に融資を実行するのは、銀行や信用金庫などの金融機関です。
信用保証協会は、その融資に対して保証を行います。
したがって、信用保証協会付き融資を利用する場合には、金融機関と信用保証協会の両方が関係することになります。
なぜ中小企業や個人事業主に信用保証協会が必要なのか
中小企業や個人事業主は、大企業と比べて財務基盤が小さい場合があります。
また、特定の取引先への依存度が高い、経営者個人への依存度が高いなど、事業上のリスクを抱えている場合もあります。
銀行は融資を行う際に、借入金が返済されるかどうかを審査します。
返済能力に不安がある場合には、銀行は融資に慎重になります。
そこで信用保証協会が保証を行うことで、銀行が負担する信用リスクを軽減し、中小企業の資金調達を支援します。
銀行が融資しやすくなる理由
例えば、銀行が中小企業に1,000万円の融資を検討しているとします。
その会社の財務内容だけでは、銀行が融資に慎重になる場合があります。
しかし、信用保証協会の保証を利用できれば、銀行の信用リスクが軽減されるため、融資を検討しやすくなることがあります。
ただし、信用保証協会が保証を行うからといって、銀行が審査を省略するわけではありません。
銀行は、会社の業績や返済能力などを確認したうえで、融資の可否を判断します。
信用保証協会付き融資とプロパー融資の違い
銀行融資には、大きく分けて信用保証協会付き融資とプロパー融資があります。
両者の違いを理解しておくことは、銀行との融資取引を考えるうえで重要です。
| 比較項目 | 信用保証協会付き融資 | プロパー融資 |
|---|---|---|
| 信用保証協会の保証 | あり | なし |
| 融資を実行する機関 | 銀行などの金融機関 | 銀行などの金融機関 |
| 審査 | 金融機関と信用保証協会 | 金融機関 |
| 信用保証料 | 原則として必要 | 不要 |
| 銀行が負担する信用リスク | 保証割合に応じて軽減される | 原則として銀行が負担する |
信用保証協会付き融資のメリット
信用保証協会付き融資の大きなメリットは、信用保証協会による信用補完を受けられることです。
銀行が融資に慎重な場合でも、信用保証協会の保証によって融資を検討できる場合があります。
特に、創業間もない会社や財務基盤が十分ではない中小企業にとって、重要な資金調達手段になることがあります。
信用保証協会付き融資の注意点
一方、信用保証協会付き融資には次のような注意点があります。
- 信用保証協会の保証審査が必要になる
- 原則として信用保証料が必要になる
- 保証制度ごとに利用条件がある
- 保証限度額がある
- 銀行の融資審査にも通過する必要がある
信用保証協会付き融資が必ずプロパー融資より有利というわけではありません。
銀行との取引状況や会社の財務内容に応じて、利用する融資方法を検討することが重要です。
信用保証協会を利用できる中小企業・個人事業主
信用保証協会の保証制度は、主に中小企業や個人事業主を対象としています。
ただし、すべての事業者が利用できるわけではありません。
利用するためには、原則として企業規模、業種、所在地、事業内容などについて所定の条件を満たす必要があります。
企業規模による条件
信用保証協会の利用対象となる中小企業の範囲は、業種によって異なります。
例えば、一般的な中小企業者の基準には、次のようなものがあります。
| 業種 | 資本金 | 従業員数 |
|---|---|---|
| 製造業など | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
※原則として資本金または従業員数のいずれかの基準を満たすことが必要です。業種によっては特例があります。
実際の利用可否は、事業内容や利用する保証制度などによって異なります。
個人事業主でも利用できる
信用保証協会は、法人だけでなく個人事業主も利用できます。
ただし、個人事業主であっても事業の実態や返済能力などについて審査が行われます。
個人事業主だから必ず保証を受けられるというわけではありません。
創業間もない会社でも利用できる
信用保証協会には、創業者向けの保証制度もあります。
そのため、創業間もない会社やこれから創業する人でも、条件を満たせば利用できる場合があります。
ただし、創業計画や必要資金、事業の見通しなどが確認されます。
信用保証協会の保証限度額はいくら?
信用保証協会には、保証できる金額の限度があります。
一般的な保証限度額は、次のとおりです。
一般的な保証限度額
- 普通保証:2億円
- 無担保保証:8,000万円
- 合計:2億8,000万円
※組合等は別の限度額が設けられています。また、保証制度によって別枠などが設けられる場合があります。
ただし、保証限度額が2億8,000万円だからといって、すべての中小企業が2億8,000万円まで保証を受けられるわけではありません。
実際に保証が受けられる金額は、会社の業績、財務内容、資金使途、返済能力などによって判断されます。
例えば、年商3,000万円の会社が2億円の運転資金を申し込んだ場合、制度上の保証限度額だけを理由に承諾されるわけではありません。
銀行や信用保証協会は、事業規模に対して融資金額が妥当かどうかを確認します。
信用保証協会の保証割合は100%?80%?
信用保証協会付き融資では、信用保証協会が融資金額の全額を保証する場合と、一部を保証する場合があります。
代表的な仕組みとして、責任共有制度があります。
責任共有制度とは
責任共有制度は、信用保証協会と金融機関が適切に責任を分担しながら、中小企業への融資を支援する仕組みです。
一般的には、信用保証協会が80%相当を保証し、金融機関が20%相当の信用リスクを負担する方式などがあります。
ただし、制度によっては100%保証となる場合もあります。
したがって、信用保証協会付き融資だから銀行がまったくリスクを負担しないというわけではありません。
保証割合が100%でも銀行の審査は必要
信用保証協会が100%保証する制度であっても、銀行は融資審査を行います。
融資した資金の使途や返済能力などを確認し、銀行として融資できるかどうかを判断します。
信用保証協会の信用保証料とは?
信用保証協会の保証制度を利用する場合には、原則として信用保証料が必要です。
信用保証料は、信用保証協会による保証を利用するための費用です。
銀行に支払う融資の利息とは別のものです。
信用保証料はどのように決まる?
信用保証料は、主に次のような要素によって決まります。
- 保証金額
- 保証期間
- 信用保証料率
- 返済方法
- 利用する保証制度
信用保証料率は、会社の財務内容などによって異なる場合があります。
また、地方自治体などによる信用保証料の補助が設けられている制度もあります。
信用保証料の計算例
例えば、融資金額1,000万円、保証期間5年、信用保証料率年1.0%という条件を考えます。
仮に5年間を通じて保証対象残高が1,000万円のままであると単純化すると、計算上は次のようになります。
1,000万円 × 1.0% × 5年 = 50万円
ただし、これは信用保証料の考え方を示すための単純な例です。
実際には、分割返済による残高の減少、所定の計算方法、制度ごとの取扱いなどによって信用保証料が異なります。
正確な信用保証料は、銀行や信用保証協会に確認してください。
信用保証料はいつ支払う?
信用保証料は、融資実行時に一括して支払う取扱いが一般的です。
ただし、保証制度や条件によって取扱いが異なる場合があります。
融資を申し込む際には、融資金額だけでなく、信用保証料の負担も確認しておくことが重要です。
信用保証協会付き融資の申し込み方法
信用保証協会付き融資を利用する場合には、信用保証協会への保証申込が必要です。
一般的には、融資を受ける予定の銀行などの金融機関を通じて申し込みます。
まず取引銀行に融資を相談する
信用保証協会付き融資を希望する場合には、まず取引銀行に相談することをおすすめします。
銀行に相談する際には、次の内容を整理しておくとよいでしょう。
- 融資を希望する金額
- 融資資金の使い道
- 資金が必要になる時期
- 借入金の返済方法
- 会社の業績や資金繰りの状況
銀行は、これらの内容を確認したうえで、信用保証協会付き融資を利用できるかどうかを検討します。
信用保証協会に直接相談できる場合もある
信用保証協会に直接相談することも可能です。
ただし、実際の融資実行には金融機関が関係するため、融資を受ける予定の銀行にも相談する必要があります。
信用保証協会付き融資の申し込みから実行までの流れ
信用保証協会付き融資の一般的な流れは、次の図のとおりです。
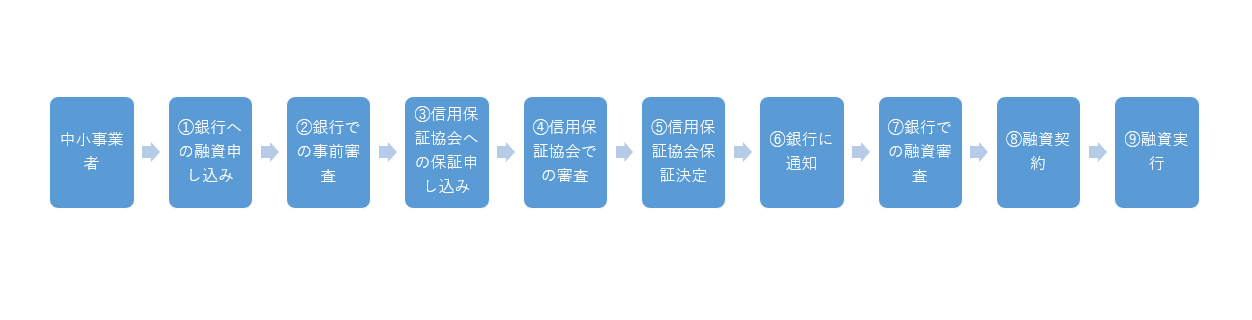
1. 銀行に融資を相談する
中小企業や個人事業主が、銀行に融資を相談します。
銀行は、資金使途や希望金額、業績、返済能力などを確認します。
2. 銀行が融資を検討する
銀行は、会社の財務内容や資金繰りなどを確認し、融資の可否を検討します。
信用保証協会付き融資を利用する場合には、保証制度の利用条件なども確認します。
3. 信用保証協会に保証を申し込む
銀行を通じて、信用保証協会に保証を申し込みます。
必要な書類は、保証制度や会社の状況などによって異なります。
4. 信用保証協会が保証審査を行う
信用保証協会は、申込内容や会社の財務内容、資金使途、返済能力などを確認します。
必要に応じて、追加資料の提出や面談などが求められる場合があります。
5. 保証承諾後に銀行が融資を実行する
信用保証協会が保証を承諾し、銀行も融資を承認すれば、所定の契約手続きを経て融資が実行されます。
なお、信用保証協会の保証承諾だけで、銀行の融資実行が確定するわけではありません。
信用保証協会付き融資は何日で実行される?
信用保証協会付き融資では、銀行と信用保証協会の審査が必要になるため、融資実行まで一定の時間がかかります。
ただし、融資実行までの日数は一律ではありません。
会社の状況、初回利用かどうか、必要書類の準備状況、保証制度、銀行や信用保証協会の審査状況などによって異なります。
初めて信用保証協会を利用する場合
初めて利用する場合には、事業内容や財務内容などについて詳しい確認が必要になることがあります。
そのため、既に利用実績がある場合より時間がかかることがあります。
ただし、必ず1か月半から2か月かかるというわけではありません。
2回目以降の利用の場合
既に信用保証協会の利用実績がある場合には、過去の審査資料などが参考になることがあります。
そのため、初回より手続きが進みやすい場合があります。
ただし、追加融資の内容や会社の業績によっては、審査に時間がかかることもあります。
信用保証協会付き融資を希望する場合には、資金が必要になる時期から逆算して、早めに銀行へ相談することが重要です。
信用保証協会の審査では何を見られる?
信用保証協会の保証制度を利用するには、保証審査に通過する必要があります。
信用保証協会は、中小企業の資金調達を支援する機関ですが、申し込めば必ず保証してくれるわけではありません。
1. 会社の業績
信用保証協会は、会社の売上や利益などを確認します。
赤字の場合には、赤字の原因や今後の改善見通しなどが重要になります。
2. 財務内容
貸借対照表などから、会社の財務内容を確認します。
例えば、自己資本、借入金残高、売掛金、棚卸資産などです。
財務内容に問題がある場合には、その原因や改善見通しが確認されることがあります。
3. 資金使途
信用保証協会は、融資資金が何に使われるのかを確認します。
例えば、運転資金であれば、仕入代金や人件費などの支払いに必要な資金かどうかを確認します。
設備資金であれば、設備の内容や取得金額などを確認します。
4. 返済能力
銀行融資では、借入金を返済できるかどうかが重要です。
信用保証協会も、会社の利益や資金繰りなどを確認し、返済能力を判断します。
5. 既存借入金の返済状況
既に銀行融資を利用している場合には、借入金の残高や返済状況なども確認されます。
借入金の返済負担が重い場合には、追加融資によって資金繰りがどう変化するのかを確認することがあります。
銀行の融資審査より信用保証協会の審査は甘い?
信用保証協会は中小企業の資金調達を支援する機関ですが、審査が必ず銀行より甘いというわけではありません。
銀行と信用保証協会では、それぞれ審査の目的や判断が異なります。
そのため、銀行が融資を検討していても、信用保証協会が保証を承諾しない場合があります。
反対に、信用保証協会が保証を承諾しても、銀行が融資を実行しない場合もあります。
信用保証協会の審査に必要な主な書類
信用保証協会付き融資を申し込む場合には、一般的に次のような書類が必要になります。
- 決算書・確定申告書
- 最近の試算表
- 資金使途を確認できる資料
- 借入金の状況が分かる資料
- 必要に応じて資金繰り表
- 設備資金の場合には見積書など
- その他、銀行や信用保証協会が求める書類
必要書類は、利用する保証制度や会社の状況などによって異なります。
実際に申し込む際には、取引銀行に確認してください。
銀行融資・資金繰りのメール相談
「信用保証協会付き融資を利用したいが、銀行への相談方法が分からない」「信用保証協会の審査が不安」「保証枠や追加融資について確認したい」といったお悩みはありませんか。
銀行融資・資金繰りのメール相談
信用保証協会付き融資、銀行への申し込み方法、融資審査、追加融資、資金繰りなどについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
信用保証協会は赤字の会社でも利用できる?
信用保証協会付き融資は、赤字の会社でも利用できる場合があります。
ただし、赤字だから必ず利用できないというわけでも、赤字でも必ず利用できるというわけでもありません。
信用保証協会は、赤字の原因や返済能力などを確認します。
一時的な赤字の場合
例えば、一時的な費用の増加によって赤字になった場合です。
今後の売上や利益の改善が見込まれる場合には、その内容が審査上の判断材料になることがあります。
赤字が続いている場合
一方、赤字が長期間続き、資金繰りが悪化している場合には、慎重な審査になることがあります。
銀行や信用保証協会は、追加融資によって資金繰りが改善するのか、借入金の返済を続けられるのかを確認します。
赤字の会社が融資を申し込む場合には、赤字の原因と改善見通しを説明することが重要です。
信用保証協会付き融資は追加で借りられる?
信用保証協会付き融資は、一度利用したら次に利用できなくなる制度ではありません。
既に信用保証協会付き融資を返済中であっても、追加保証を申し込むことは可能です。
ただし、追加保証の審査では、既存借入金の残高や返済状況、追加資金の必要性、返済能力などが確認されます。
保証枠が残っていれば追加融資は可能?
保証限度額に余裕があっても、追加融資が必ず受けられるわけではありません。
会社の業績や資金使途、返済能力などを踏まえて判断されます。
前回融資から6か月経たないと追加申込できない?
信用保証協会付き融資には、前回融資から必ず6か月以上の間隔を空けなければならないという全国一律のルールはありません。
前回融資から短期間でも追加保証を申し込むことは可能です。
ただし、短期間で追加資金が必要になった理由について、銀行や信用保証協会が慎重に確認することがあります。
追加融資の申し込み間隔については、次の記事で詳しく解説しています。
信用保証協会の申し込み間隔は何か月?追加融資の審査と再申込のポイント
信用保証協会付き融資を返済できなくなったらどうなる?
信用保証協会付き融資を利用している会社が、銀行への返済を続けられなくなる場合があります。
この場合、所定の要件や手続きを経て、信用保証協会が銀行に対して代位弁済を行うことがあります。
代位弁済とは
代位弁済とは、信用保証協会が保証契約に基づき、融資を受けた事業者に代わって銀行に返済することです。
例えば、信用保証協会付き融資の返済ができなくなり、所定の手続きを経て信用保証協会が銀行に代位弁済を行う場合があります。
銀行は、保証の範囲内で信用保証協会から支払いを受けます。
代位弁済後も借入金の返済義務はなくならない
ここで重要なのは、信用保証協会が代位弁済を行っても、融資を受けた事業者の返済義務がなくなるわけではないという点です。
代位弁済後は、原則として信用保証協会に対して返済することになります。
信用保証協会は、代位弁済によって取得した求償権に基づいて返済を求めます。
したがって、信用保証協会付き融資は返済しなくてもよい融資ではありません。
返済が苦しくなったら早めに銀行へ相談する
銀行融資の返済が難しくなりそうな場合には、返済が滞る前に銀行へ相談することが重要です。
資金繰りの状況によっては、返済条件の見直しなどを相談できる場合があります。
ただし、返済条件の変更が認められるかどうかは、銀行や信用保証協会の判断によります。
信用保証協会付き融資を上手に利用するためのポイント
信用保証協会付き融資は、中小企業や個人事業主にとって重要な資金調達手段です。
ただし、信用保証協会の保証を利用できるからといって、必要以上に借り入れることはおすすめできません。
1. 必要な資金額を明確にする
銀行に融資を申し込む際には、必要な資金額を具体的に計算することが重要です。
運転資金であれば、売上代金の回収予定や支払予定を確認します。
設備資金であれば、見積書などによって必要額を確認します。
2. 借入金の返済計画を確認する
融資を受けると、原則として借入金の返済が始まります。
そのため、融資実行後の資金繰りを確認する必要があります。
既存借入金がある場合には、すべての借入金を合わせた返済負担を確認することが重要です。
3. 銀行との取引関係を大切にする
信用保証協会付き融資を利用する場合でも、実際に融資を行うのは銀行です。
銀行は、会社の業績や資金繰り、借入金の返済状況などを継続的に確認します。
そのため、決算内容や資金繰りの変化などについて、銀行に適切に説明することが重要です。
4. 将来的にはプロパー融資も検討する
信用保証協会付き融資は、中小企業の資金調達を支える重要な制度です。
一方、会社の業績や財務内容が改善し、銀行との取引実績が積み重なれば、プロパー融資を検討できる場合もあります。
信用保証協会付き融資だけに依存するのではなく、会社の成長に合わせて資金調達方法を見直すことも重要です。
信用保証協会に関するよくある質問
Q1. 信用保証協会とは何をする機関ですか?
信用保証協会は、中小企業や個人事業主が銀行などの金融機関から事業資金を借りる際に、信用保証を行う公的な機関です。
銀行融資に伴う信用リスクを軽減し、中小企業の資金調達を支援する役割があります。
Q2. 信用保証協会から直接お金を借りられますか?
信用保証協会は、原則として直接融資を行う機関ではありません。
実際の融資は、銀行などの金融機関が行います。
Q3. 信用保証協会が保証すれば銀行融資は必ず受けられますか?
いいえ。信用保証協会が保証を承諾しても、銀行が必ず融資を実行するわけではありません。
銀行も独自に融資審査を行います。
Q4. 信用保証協会の利用には保証料が必要ですか?
原則として信用保証料が必要です。
ただし、地方自治体などの制度によって信用保証料の補助が設けられている場合があります。
Q5. 信用保証協会の審査は厳しいですか?
信用保証協会は、会社の業績、財務内容、資金使途、返済能力などを確認します。
審査の結果によっては保証を受けられない場合があります。
Q6. 赤字の会社でも信用保証協会を利用できますか?
赤字であっても利用できる場合があります。
ただし、赤字の原因や今後の改善見通し、返済能力などが確認されます。
Q7. 個人事業主でも信用保証協会を利用できますか?
利用条件を満たす個人事業主は、信用保証協会の保証制度を利用できます。
ただし、事業の実態や返済能力などについて審査が行われます。
Q8. 信用保証協会付き融資は何回でも利用できますか?
既存の保証付き融資を返済中でも、追加保証を申し込むことは可能です。
ただし、保証限度額や会社の返済能力などを踏まえて審査されます。
Q9. 信用保証協会の保証限度額はいくらですか?
一般的な保証限度額は、普通保証2億円と無担保保証8,000万円を合わせた2億8,000万円です。
ただし、実際に利用できる金額は個別の審査によって判断されます。
Q10. 信用保証協会が代位弁済したら返済しなくてもよいですか?
いいえ。信用保証協会が代位弁済を行っても、事業者の返済義務がなくなるわけではありません。
代位弁済後は、原則として信用保証協会に対して返済することになります。
信用保証協会とは?まとめ
信用保証協会は、中小企業や個人事業主が銀行などの金融機関から事業資金を借りやすくするために、信用保証を行う公的な機関です。
信用保証協会の保証を利用することで、銀行が融資を検討しやすくなる場合があります。
ただし、信用保証協会付き融資を利用するには、銀行と信用保証協会の審査が必要です。
この記事の重要ポイント
- 信用保証協会は銀行融資の保証を行う公的機関
- 信用保証協会は原則として直接融資を行わない
- 中小企業や個人事業主の資金調達を支援する役割がある
- 銀行と信用保証協会の両方で審査が行われる
- 信用保証協会付き融資には原則として信用保証料が必要
- 一般的な保証限度額は2億8,000万円
- 保証限度額まで必ず借りられるわけではない
- 保証割合には80%保証や100%保証などがある
- 既存の保証付き融資を返済中でも追加保証を申し込める
- 代位弁済後も事業者の返済義務はなくならない
- 融資を申し込む際には資金使途と返済計画を明確にすることが重要
信用保証協会付き融資は、中小企業や個人事業主にとって重要な資金調達手段です。
ただし、信用保証協会の保証があれば必ず融資を受けられるわけではありません。
銀行融資を受けるためには、必要な資金額と資金使途を明確にし、借入金の返済が可能であることを説明することが重要です。
また、信用保証協会付き融資を利用する場合でも、会社の業績や資金繰りを継続的に管理し、銀行との取引関係を大切にすることが重要です。
関連記事
信用保証協会の申し込み間隔は何か月?
信用保証協会付き融資を利用した後、追加融資を申し込むまでにどの程度の間隔が必要なのかを解説しています。
信用保証協会の申し込み間隔は何か月?追加融資の審査と再申込のポイント
小口零細企業保証で追加融資は受けられる?
小口零細企業保証を利用している場合の追加融資について解説しています。
信用保証協会との面談で求められる資料
信用保証協会の審査で面談が行われる場合に、どのような資料を準備すればよいのかを解説しています。
銀行融資の審査では何を確認される?
銀行が融資審査で確認する会社の業績、資金使途、返済能力などのポイントを解説しています。
銀行融資・資金繰りのメール相談
「信用保証協会付き融資を利用したいが、銀行への相談方法が分からない」「信用保証協会の審査が不安」「保証枠や追加融資について確認したい」といったお悩みはありませんか。
信用保証協会付き融資では、保証制度の仕組みを理解したうえで、資金使途や返済計画を整理することが重要です。
銀行融資・資金繰りのメール相談
信用保証協会付き融資、銀行への申し込み方法、融資審査、追加融資、資金繰りなどについてのご相談を受け付けています。
※融資の承認・実行を保証するものではありません。