銀行から手形貸付で融資を受けている場合、返済期日に返済できなければどうなるのでしょうか。
「手形貸付を延滞すると不渡りになるのか」「銀行から一括返済を求められるのか」「会社が倒産してしまうのではないか」と心配される経営者もいると思います。
結論から申し上げますと、手形貸付を返済期日に返済できなくても、それだけで直ちに手形交換制度上の不渡りになるとは限りません。
手形貸付の延滞と、約束手形の不渡りは区別して考える必要があります。
手形貸付の返済が遅れた場合、銀行は返済できない理由や今後の資金繰りを確認し、必要に応じて返済方法について協議します。
ただし、銀行が必ず返済猶予や借り換えに応じてくれるわけではありません。
また、契約内容や約束手形の取扱いによっては、不渡りに関する問題や遅延損害金、担保・保証人への請求などが生じる可能性もあります。
この記事では、手形貸付を延滞するとどうなるのか、不渡りとの違い、銀行の対応、返済できない場合の対処法について、融資担当銀行員の立場から説明します。
手形貸付を延滞すると不渡りになるのか
融資担当銀行員の回答
- 手形貸付の延滞と手形の不渡りは同じではない
- 返済期日に返済できなければ、原則として融資の延滞となる
- 銀行は返済できない理由や今後の返済見通しを確認する
- 契約や手形の取扱いによっては、不渡りに関する問題が生じる可能性がある
- 返済が難しい場合には、期日前に銀行へ相談することが重要
手形貸付には、契約で定められた返済期日があります。
その返済期日までに借入金を返済できなければ、原則として融資の延滞となります。
しかし、融資の延滞が発生したことと、約束手形が不渡りになることは別の問題です。
手形の不渡りは、支払呈示された手形が決済されない場合などに問題となります。
したがって、手形貸付の返済が遅れたという事実だけで、自動的に手形交換制度上の不渡り処分が発生するわけではありません。
ただし、銀行が保有する手形の内容や取扱方法、融資契約などによって対応が異なるため、絶対に不渡りにならないという意味ではありません。
手形貸付を返済できない場合の具体例
次のような相談を考えてみましょう。
経営者からの質問
銀行から1,000万円を手形貸付で借りています。
来月が返済期日なのですが、資金繰りが厳しく、1,000万円を返済できないかもしれません。
返済できなかった場合、銀行は約束手形を不渡りにして会社を倒産させるのでしょうか。
それとも、別の対応を取るのでしょうか。
この場合、まず確認したいのは、返済期日までにどのくらいの資金を用意できるかということです。
例えば、1,000万円のうち300万円は返済できるものの、残り700万円の返済が難しいというケースもあるでしょう。
また、売掛金の入金が1か月遅れているだけなのか、赤字が続いて返済資金そのものが不足しているのかによっても、銀行の判断は変わります。
銀行は、このような事情を確認したうえで、返済方法の変更や借り換えなどを検討する場合があります。
ただし、返済方法を変更するには銀行の承認が必要であり、相談しただけで返済期日が延長されるわけではありません。
そのため、返済が難しいとわかった時点で、早めに銀行へ相談することが重要です。
手形貸付とは?約束手形を利用する銀行融資
手形貸付とは、銀行に約束手形を差し入れる方法で融資を受ける融資形態です。
証書貸付とともに、銀行融資の代表的な融資形態の一つとして利用されてきました。
次の画像は、従来の手形貸付で使用される約束手形の一例です。
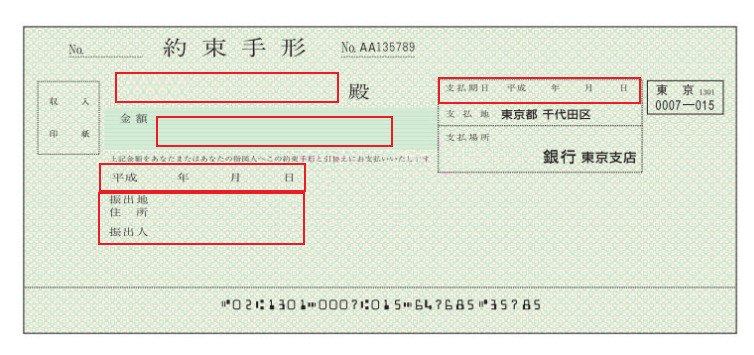
約束手形には、一般に次のような事項が記載されます。
- 受取人:融資を行う銀行
- 金額:融資金額
- 振出日:手形を振り出す日
- 振出人:融資を受ける債務者
- 支払期日:融資の返済期日に対応する日
例えば、銀行から1,000万円を6か月の手形貸付で借りた場合、契約上は6か月後の返済期日に1,000万円を返済することになります。
手形貸付は、短期の運転資金融資などで利用されることがあります。
ただし、現在は紙の手形・小切手の電子化が進んでおり、銀行によって融資契約の方法や使用する書類が異なります。
手形貸付と証書貸付の違い
手形貸付と証書貸付は、いずれも銀行から資金を借りる融資ですが、契約方法などに違いがあります。
| 項目 | 手形貸付 | 証書貸付 |
|---|---|---|
| 主な契約方法 | 約束手形を利用する方法 | 金銭消費貸借契約書などを利用する方法 |
| 主な利用場面 | 短期運転資金など | 設備資金や長期運転資金など |
| 返済方法 | 期日一括返済など | 分割返済や期日一括返済など |
| 延滞した場合 | 契約上の延滞となり、手形の取扱いにも注意が必要 | 契約上の延滞となる |
なお、証書貸付でも短期融資や期日一括返済は可能です。
また、手形貸付でも返済方法や融資期間は案件によって異なります。
手形貸付を延滞した場合の銀行の対応
手形貸付を返済期日に返済できなかった場合、銀行はどのような対応を取るのでしょうか。
一般的には、返済できない理由や今後の返済見通しを確認し、必要に応じて返済方法について協議します。
ただし、対応の順序や内容は、銀行の内部規定、契約内容、融資先の状況によって異なります。
1.返済状況の確認や督促を受ける
返済期日に返済が行われなければ、銀行は返済できない理由を確認します。
例えば、次のような点です。
- 売掛金の入金が遅れているのか
- 売上減少によって資金が不足しているのか
- 借入金の返済負担が重くなっているのか
- いつ、いくら返済できる見込みがあるのか
- 今後の事業継続に必要な資金を確保できるのか
銀行から電話や面談などで説明を求められる場合もあります。
ここで重要なのは、返済できない理由を正確に説明することです。
銀行からの連絡を無視したり、実現できない返済予定を伝えたりすると、今後の協議が難しくなる可能性があります。
2.遅延損害金が発生する場合がある
手形貸付を延滞すると、融資契約に従って遅延損害金が発生する場合があります。
遅延損害金は、通常の借入利息とは別に、返済が遅れたことに対して発生するものです。
例えば、次の条件を仮定します。
- 延滞した借入元金:1,000万円
- 遅延損害金の年率:14%
- 延滞日数:10日間
- 計算上の1年:365日
この場合、単純計算では次のようになります。
1,000万円×14%×10日÷365日=約38,356円
10日間の延滞で、約3万8,000円の遅延損害金が発生する計算です。
ただし、これは計算方法を理解するための仮定の例です。
実際の遅延損害金の利率、対象金額、日数計算などは契約内容によって異なります。
すべての銀行が一律に年14%としているわけではありません。
3.今後の返済方法について協議する
返済期日に全額返済できない場合、銀行と今後の返済方法について協議することがあります。
検討される対応には、例えば次のようなものがあります。
- 返済期日の変更や返済猶予
- 新たな融資による借り換え
- 返済可能な金額を一部返済し、残額の返済方法を見直す
- 期日一括返済から分割返済への変更
ただし、いずれも銀行の審査や合意が必要です。
銀行が返済条件の変更を正式に認めた場合と、銀行の承認がないまま延滞している場合は異なります。
銀行に相談している途中であっても、契約上の返済期日が変更されていなければ、返済義務がなくなるわけではありません。
4.返済の見通しが立たなければ回収対応が進むことがある
銀行との協議がまとまらず、返済の見通しも立たない場合には、銀行が債権回収を進める可能性があります。
契約内容や延滞の状況によっては、次のような対応が検討されます。
- 書面などによる返済請求
- 保証人への請求
- 担保権の実行
- 訴訟などの法的手続き
また、契約で定められた事由に該当する場合には、期限の利益を失い、ほかの借入金を含めた返済を求められる可能性もあります。
ただし、延滞が発生しただけで、直ちにすべての回収手続きが行われるわけではありません。
実際の対応は、融資先の状況、契約内容、銀行との協議状況などによって異なります。
手形貸付の延滞と手形の不渡りの違い
手形貸付の返済ができない場合に、最も理解しておきたいのが「融資の延滞」と「手形の不渡り」の違いです。
| 項目 | 手形貸付の延滞 | 手形の不渡り |
|---|---|---|
| 意味 | 融資の返済期日に契約どおり返済できないこと | 支払呈示された手形が決済されないことなど |
| 問題となる場面 | 銀行融資の返済 | 約束手形の決済 |
| 主な影響 | 督促、遅延損害金、返済条件の協議、回収対応など | 信用への影響や、制度上の要件に該当する場合の取引停止処分など |
| 両者の関係 | 融資の延滞が発生しても、必ず手形交換制度上の不渡りになるとは限らない | |
融資の延滞とは
融資の延滞とは、契約で定められた返済期日までに借入金を返済できないことです。
例えば、手形貸付1,000万円の返済期日が10月31日であるにもかかわらず、契約どおり返済できなかった場合には、原則として融資の延滞となります。
これは銀行と借入人との間の融資契約に関する問題です。
手形の不渡りとは
手形の不渡りとは、支払呈示された手形が決済されない場合などに問題となるものです。
従来の手形交換制度では、不渡りの理由や手続きに応じた取扱いが定められています。
一方、銀行が融資のために受け取った約束手形については、実際の取扱いが融資契約や決済方法などによって異なります。
したがって、手形貸付を返済期日に返済できなかったという事実だけで、直ちに手形交換制度上の不渡り処分が発生すると考えるのは正確ではありません。
ただし、手形がどのように取り扱われるかによっては、不渡りに関する問題が生じる可能性があります。
具体的な取扱いについては、取引銀行に確認する必要があります。
銀行は手形貸付を不渡りにして会社を倒産させるのか
「銀行は手形貸付を返済できなかった会社を、不渡りにして倒産させるのではないか」と心配される経営者もいるでしょう。
銀行は融資金を回収する立場にありますが、返済が遅れたからといって、直ちに取引先を倒産させることを目的に対応するわけではありません。
会社が事業を継続することで返済できる見込みがある場合には、銀行が今後の返済方法について協議することがあります。
例えば、売掛金の入金が一時的に遅れているだけであれば、入金予定を確認したうえで、対応を検討する余地があります。
一方、赤字が長期間続き、事業を継続しても借入金の返済が見込めない場合には、銀行の対応が厳しくなる可能性があります。
つまり、銀行が重視するのは、なぜ返済できないのか、今後どのように返済できるのかという点です。
ただし、返済の協議に応じてもらえることと、銀行が返済猶予を承認することは別です。
手形が不渡りになった場合のリスク
実際に手形の不渡りが発生した場合には、銀行取引や取引先との信用関係に影響が生じる可能性があります。
取引先や金融機関からの信用への影響
不渡りが発生した場合、状況によっては金融機関や取引先からの信用に影響することがあります。
例えば、取引先から支払条件の変更を求められたり、新たな取引に慎重な対応を取られたりする可能性があります。
ただし、不渡りが発生した事実が直ちにすべての取引先へ知られるわけではありません。
不渡りと銀行取引停止処分
従来の手形交換制度では、一定期間内に不渡りを繰り返した場合に、銀行取引停止処分の対象となる仕組みがあります。
電子交換所の制度では、原則として6か月間に2回の不渡りを起こした場合に取引停止処分の対象となり、参加銀行との当座預金取引や貸出取引が原則2年間制限される仕組みです。
ただし、不渡りの理由によって取扱いが異なるため、すべての不払いが同じように扱われるわけではありません。
また、紙の手形・小切手の交換制度については廃止に向けた移行が進んでいるため、今後の取扱いにも注意が必要です。
不渡りが発生すると必ず倒産するのか
不渡りが発生したからといって、それだけで必ず会社が倒産するわけではありません。
ただし、銀行取引停止処分などによって資金調達が難しくなれば、会社の資金繰りや事業継続に重大な影響が生じる可能性があります。
そのため、手形貸付の返済が難しい場合には、問題が深刻化する前に銀行へ相談することが重要です。
手形貸付を返済できない場合は「ころがし」を相談できる?
手形貸付には「ころがし」と呼ばれる融資方法があります。
ころがしとは、従来の手形貸付の返済期日に新たな手形貸付を行い、実質的に借入を継続することです。
「手形貸付の書き換え」や「更新」と呼ばれることもあります。
手形貸付のころがしの具体例
例えば、次のようなケースです。
| 項目 | 内容 |
|---|---|
| 当初の手形貸付 | 1,000万円 |
| 当初の融資期間 | 6か月 |
| 返済期日の対応 | 新たな手形貸付1,000万円で借り換え |
| 新たな融資期間 | 6か月 |
| 借り換え後の借入残高 | 1,000万円 |
この場合、従来の手形貸付は返済されますが、新たに同額の融資を受けるため、実質的には借入金1,000万円が継続します。
正常運転資金として常時必要な借入金であれば、このような継続融資が行われる場合があります。
しかし、銀行が次回も必ずころがしに応じるとは限りません。
更新の際には、会社の業績、資金繰り、返済能力などが確認されます。
したがって、返済できないからといって、当然にころがしを認めてもらえるわけではありません。
ころがしと返済猶予の違い
ころがしと返済猶予は、いずれも当面の資金繰りに関係するものですが、仕組みは異なります。
| 項目 | 内容 |
|---|---|
| ころがし・借り換え | 新たな融資によって従来の借入を返済し、実質的に借入を継続する |
| 返済猶予・条件変更 | 銀行との合意により、既存借入の返済期日や返済方法などを変更する |
| 無断での延滞 | 銀行の承認がないまま、契約上の返済期日までに返済しない |
重要なのは、いずれの方法でも銀行の承認が必要になるということです。
返済期日までに手続きが完了しない場合には、延滞となる可能性があります。
手形貸付を返済できない場合の4つの対処法
手形貸付の返済期日に返済できない可能性がある場合には、早めに対策を立てることが重要です。
1.返済期日より前に銀行へ相談する
最も大切なのは、返済期日が到来する前に銀行へ相談することです。
例えば、来月が返済期日であり、現時点で返済資金が不足する見込みであれば、今の段階で担当者に相談しましょう。
銀行が返済条件の変更や借り換えを検討するには、会社の業績や資金繰りを確認する時間が必要です。
返済期日の直前では、必要な審査や手続きを終えられない可能性があります。
返済できない見込みがある場合には、銀行から連絡が来るのを待つのではなく、自分から相談することが重要です。
2.返済できない理由を明確にする
銀行に相談する際には、返済できない理由を具体的に説明する必要があります。
例えば、次のような事情です。
- 売掛金の入金が予定より遅れている
- 売上が減少して資金繰りが悪化している
- 仕入代金や外注費の支払いが先行している
- 借入金の返済負担が重くなっている
- 予想外の大口支払いが発生した
銀行は、資金不足が一時的なものなのか、会社の収益力の低下によるものなのかを確認します。
例えば、1か月後に売掛金が入金される見込みがある場合と、赤字が続いて返済原資が見込めない場合とでは、検討する対応が異なります。
3.資金繰り表を作成して返済可能額を示す
銀行に返済方法を相談する際には、資金繰り表を用意することをおすすめします。
資金繰り表を作成すると、今後の入金予定や支払予定を整理できます。
例えば、1,000万円の手形貸付について、次のような状況だとします。
| 項目 | 金額 |
|---|---|
| 手形貸付の返済予定額 | 1,000万円 |
| 返済期日に用意できる資金 | 300万円 |
| 不足する返済資金 | 700万円 |
この場合、単に「1,000万円を返済できない」と伝えるのではなく、300万円は返済可能であり、残り700万円について相談したいと説明できます。
ただし、300万円を返済することで仕入代金や給与などの支払いに支障が出ないかも確認する必要があります。
また、銀行に対しては、残り700万円を今後どのように返済するのかという見通しも説明することが重要です。
4.返済条件の変更や借り換えを相談する
返済期日に全額返済することが難しい場合には、返済条件の変更や借り換えなどについて銀行と協議する方法があります。
例えば、次のような対応が考えられます。
- 返済期日を変更する
- 新たな手形貸付で借り換える
- 一部返済し、残額について返済方法を見直す
- 証書貸付などによる分割返済への変更を相談する
ただし、どの方法が適切かは、借入金の使い道や会社の返済能力によって異なります。
また、銀行が必ず条件変更に応じるわけではありません。
返済方法について銀行と正式に合意することが重要であり、口頭で相談しただけでは契約上の返済義務が変更されるとは限りません。
銀行に手形貸付の返済猶予を相談する際に必要な資料
手形貸付の返済が難しい場合には、銀行から追加資料の提出を求められることがあります。
主に次のような資料が考えられます。
| 資料 | 銀行が確認する内容 |
|---|---|
| 直近の決算書 | 会社の業績や財務内容 |
| 直近の試算表 | 決算後の業績の変化 |
| 資金繰り表 | 今後の入出金と資金不足の時期 |
| 借入金一覧表 | 銀行ごとの借入残高と返済予定 |
| 売掛金の入金予定資料 | 返済原資となる入金の見通し |
| 経営改善計画など | 業績や資金繰りを改善する方法 |
これらの資料がすべての案件で必ず必要になるわけではありません。
ただし、銀行は返済できない理由だけでなく、今後の返済可能性を確認するため、資料に基づいた説明を求めることがあります。
特に、資金繰り表によって、いつ資金が不足し、今後いつ返済できる見込みなのかを説明することが重要です。
銀行への相談が遅れた場合の注意点
手形貸付の返済が難しいとわかっていても、銀行に相談しないまま返済期日を迎えてしまうケースがあります。
しかし、この対応には注意が必要です。
返済期日までに審査が間に合わない可能性がある
銀行が返済条件の変更や借り換えを認める場合でも、内部審査や決裁が必要になることがあります。
そのため、返済期日の直前に相談しても、必要な手続きが間に合わない可能性があります。
特に、業績が悪化している場合や、銀行本部の決裁が必要な場合には、審査に時間がかかることがあります。
銀行からの信用に影響する可能性がある
銀行は、融資先が資金繰りの状況を適切に把握しているかどうかも確認します。
返済が難しいことを事前に説明せず、返済期日を過ぎてから初めて相談した場合には、銀行が資金管理や情報提供の姿勢に懸念を持つ可能性があります。
反対に、早めに状況を説明し、具体的な資金繰り表や改善策を示すことは、銀行が対応を検討するうえで重要な材料になります。
ただし、事前に相談したからといって、必ず返済猶予が認められるわけではありません。
2027年3月末の手形交換廃止と手形貸付への影響
手形貸付を理解するうえでは、紙の手形・小切手の電子化についても知っておく必要があります。
全国銀行協会は、2027年3月31日をもって電子交換所における手形・小切手の交換を廃止する方針を公表しています。
これは、紙の手形・小切手を金融機関間で交換する仕組みの変更に関するものです。
ただし、手形交換制度の廃止と、銀行から借りている手形貸付の返済義務がなくなることは、まったく別の問題です。
手形交換制度が変更されても、借入金は融資契約に従って返済する必要があります。
また、2027年4月1日から紙の手形そのものが一律に使用できなくなるという意味でもありません。
銀行によっては、すでに紙の手形の取扱いを縮小したり、融資契約の方法を変更したりしている場合があります。
現在、手形貸付を利用している場合には、今後の借り換えや返済手続きについて取引銀行に確認しておくとよいでしょう。
なお、電子交換所における不渡りや取引停止処分の仕組みについても、制度変更後の取扱いは最新の銀行案内などで確認する必要があります。
手形貸付の延滞についてよくある質問
手形貸付を1日でも延滞すると不渡りになりますか?
1日延滞したという理由だけで、必ず手形交換制度上の不渡りになるわけではありません。
ただし、返済期日に返済できなければ、原則として融資契約上の延滞となります。
契約内容によっては遅延損害金が発生する場合もあります。
手形の不渡りに関する取扱いは、手形の内容や決済方法などによって異なります。
手形貸付を返済できないと銀行から一括返済を求められますか?
手形貸付が期日一括返済の契約であれば、原則として返済期日に借入金の全額を返済する必要があります。
銀行が返済条件の変更や借り換えを認めない場合には、契約どおりの返済が求められます。
また、契約内容や延滞の状況によっては、ほかの借入金についても期限の利益の喪失が問題になる可能性があります。
手形貸付を延滞すると銀行はすぐに差押えをしますか?
延滞が発生したからといって、直ちに差押えが行われるとは限りません。
一般的には、返済状況の確認や督促が行われ、今後の返済方法について協議する場合があります。
ただし、返済の見通しが立たない場合には、契約や法令に基づく回収手続きが進む可能性があります。
手形貸付の返済期日を延長してもらうことはできますか?
銀行が認めれば、返済期日の変更や借り換えなどによって対応できる場合があります。
ただし、銀行の審査と合意が必要であり、必ず認められるわけではありません。
返済期日より前に銀行へ相談することが重要です。
手形貸付のころがしを断られたらどうなりますか?
銀行がころがしを認めず、返済条件の変更なども認められない場合には、契約どおり返済期日までに借入金を返済する必要があります。
返済できなければ延滞となるため、銀行の更新判断を当然の前提として資金繰りを組むことには注意が必要です。
手形貸付を延滞するとほかの銀行にも影響しますか?
延滞の内容や契約条件、信用情報の取扱いなどによっては、ほかの金融機関との取引にも影響が生じる可能性があります。
ただし、ある銀行で延滞した事実が、直ちにすべての金融機関へ自動的に伝わるわけではありません。
また、ほかの借入契約に期限の利益喪失などに関する条項がある場合には、その内容も確認する必要があります。
手形貸付が不渡りになったら会社は必ず倒産しますか?
不渡りが発生したからといって、必ず会社が倒産するわけではありません。
ただし、銀行取引や取引先との信用関係に重大な影響が生じる可能性があります。
返済が難しいとわかった時点で、銀行と対応を協議することが重要です。
手形貸付と証書貸付では延滞時の対応が違いますか?
どちらも銀行融資であるため、契約どおり返済できなければ延滞となります。
ただし、手形貸付では約束手形を使用するため、契約内容や手形の取扱いによっては、手形特有の問題が生じる場合があります。
手形貸付を延滞した場合のまとめ
手形貸付の返済期日に返済できなければ、原則として銀行融資の延滞となります。
しかし、融資の延滞と手形の不渡りは同じではありません。
手形貸付を延滞したからといって、必ず手形交換制度上の不渡りになるわけではなく、銀行との間で今後の返済方法を協議する場合もあります。
一方、契約内容や手形の取扱いによっては、不渡りに関する問題や遅延損害金、債権回収などのリスクが生じる可能性があります。
この記事のまとめ
- 手形貸付を期日に返済できなければ、原則として融資の延滞となる
- 融資の延滞と手形の不渡りは別の問題
- 延滞すると督促や遅延損害金が発生する場合がある
- 銀行は返済できない理由や今後の返済見通しを確認する
- ころがしや返済猶予には銀行の承認が必要
- 返済が難しい場合には期日前に銀行へ相談する
- 資金繰り表などを用意し、返済可能額と返済見通しを説明する
手形貸付の返済が難しいときに最も避けたいのは、銀行に何も相談しないまま返済期日を迎えることです。返済できない見込みがある場合には、早めに銀行へ相談し、今後の返済方法について協議することをおすすめします。
関連記事
手形貸付の仕組みや銀行融資の審査については、次の記事も参考にしてください。
手形貸付とは?証書貸付との違いと返済方法
手形貸付の基本的な仕組み、証書貸付との違い、返済方法や借り換えについて説明しています。
手形貸付とは?証書貸付との違い・返済方法・借換えを銀行員が解説
手形貸付の特徴と2つの返済方法
手形貸付の期日一括返済と分割返済の違いや、資金繰りへの影響を説明しています。
銀行融資の審査内容とは?
銀行が融資の可否を判断する際に確認する業績、返済能力、資金使途などを解説しています。
手形貸付の返済や銀行融資でお悩みの経営者の方へ
「手形貸付の返済期日が近いが資金が足りない」「銀行から借り換えを断られそう」「返済条件の変更をどのように相談すればよいかわからない」といった悩みを抱える経営者の方もいるでしょう。
銀行へ相談する際には、返済できない理由、今後の資金繰り、返済可能額などを整理して説明することが重要です。
銀行融資の審査、返済条件の変更、資金繰り、銀行との交渉方法などについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
銀行融資の審査、手形貸付の返済、追加融資、資金繰り、銀行との交渉方法などについてご相談を受け付けています。
※融資の承認、返済猶予、借り換えの実現を保証するものではありません。