信用保証協会の保証付き融資を利用すると、銀行に支払う利息とは別に「信用保証料」が必要になります。
しかし、中小企業経営者や個人事業主の方からすると、「信用保証料はいくらかかるのか」「どのような計算で決まるのか」「途中で返済したら戻ってくるのか」など、わかりにくい点も多いと思います。
信用保証料は、借入金額だけで決まるわけではありません。保証料率、保証期間、返済方法などによって金額が変わります。
また、制度融資を利用することで信用保証料の補助を受けられる場合もあります。
この記事では、長年にわたり法人融資と融資審査に携わってきた銀行員の視点から、信用保証料の仕組み、具体的な計算方法、支払時期、分割払い、繰上返済時の返戻について説明します。
信用保証料とは?銀行融資の利息とは別に必要な費用
信用保証料とは、信用保証協会の保証を利用する対価として、中小企業や個人事業主が信用保証協会に支払う費用です。
信用保証協会は、中小企業や個人事業主が金融機関から融資を受ける際に、その借入金について信用保証を行う公的機関です。
信用保証協会の保証が付くことで、金融機関は融資を行いやすくなります。
その信用保証の対価として支払うのが信用保証料です。
信用保証料と銀行の利息の違い
信用保証料と銀行の利息は、支払先も目的も異なります。
| 項目 | 銀行の利息 | 信用保証料 |
|---|---|---|
| 支払先 | 金融機関 | 信用保証協会 |
| 目的 | 借入金の利用に対する対価 | 信用保証を受ける対価 |
| 支払方法 | 通常は借入期間中に支払う | 原則として融資実行時に一括払い |
例えば、銀行から1,000万円を借りる場合、銀行への利息に加えて信用保証料が必要になることがあります。
融資の金利だけを見て借入条件を判断するのではなく、信用保証料を含めた資金調達コストを確認することが重要です。
信用保証料は何に使われるのか
信用保証料は、信用保証制度を運営するための費用に充てられます。
具体的には、信用保険料、代位弁済に伴う損失の補填、信用保証協会の業務運営費用などです。
なお、信用保証協会の収入は信用保証料だけではありません。そのため、信用保証料が唯一の収入源という説明は正確ではありません。
信用保証料率はいくら?9区分の仕組み
信用保証料の金額を決める重要な要素が「信用保証料率」です。
信用保証料率は、利用する保証制度や事業者の経営状況などによって異なります。
信用保証料率の基本は9区分
東京信用保証協会では、基本となる信用保証料率について、経営状況などに応じた9区分の料率体系を採用しています。
責任共有制度の対象となる一般保証の基本料率は、年0.45%から1.90%です。
一方、責任共有制度の対象外となる一般保証では、異なる料率体系が適用されます。
また、保証制度によっては一律の保証料率が定められている場合があります。
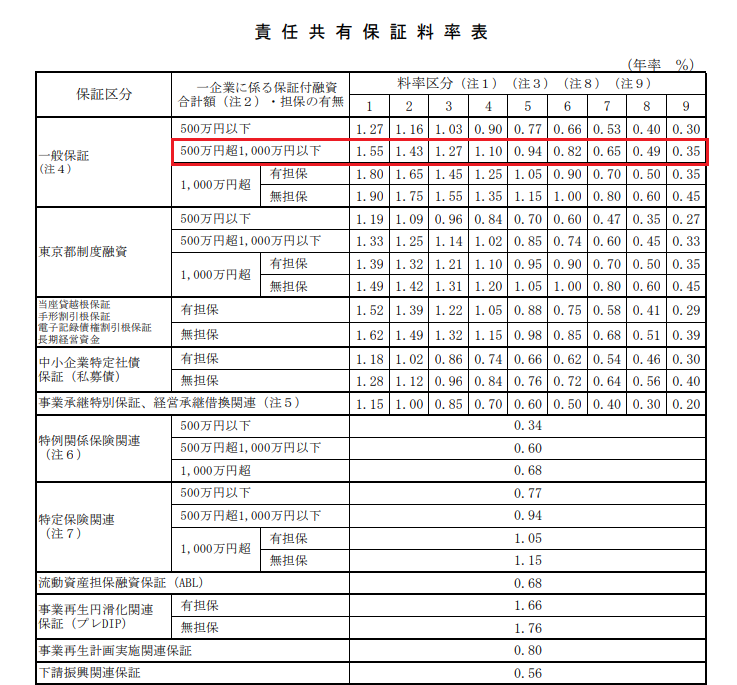
※上の画像は過去の信用保証料率表です。現在の料率体系とは異なる可能性があるため、最新の料率は信用保証協会の公式案内をご確認ください。
最新の料率体系は、東京信用保証協会の公式ページで確認できます。
業績が良い会社ほど保証料率は低くなる傾向
一般保証では、決算内容などを基に信用保証料率の区分が決まります。
経営状況が良好な会社では比較的低い料率が適用され、経営状況に問題がある会社では高い料率となる傾向があります。
ただし、単純に黒字か赤字かだけで決まるわけではありません。
東京信用保証協会では、中小企業信用リスク情報データベース(CRD)による評価などを基に料率区分を決定しています。
したがって、銀行の担当者が自由に信用保証料率を決めているわけではありません。
借入金額や保証制度によっても料率は変わる
信用保証料率は、経営状況だけでなく、保証制度や利用金額によっても異なります。
東京信用保証協会では、小口の利用者の負担を軽減するため、1,000万円以下や500万円以下の利用について保証料率の上限を引き下げる取扱いがあります。
また、東京都の制度融資では、一般保証よりも優遇された料率が適用される場合があります。
そのため、同じ会社が同じ金額を借りる場合でも、利用する制度によって信用保証料が異なることがあります。
信用保証料の計算方法|4つの要素で決まる
信用保証料は、基本的に次の4つの要素によって計算されます。
- 貸付金額
- 信用保証料率
- 保証期間
- 返済方法に応じた分割係数
ただし、据置期間がある場合や返済方法が特殊な場合には、計算方法が異なります。
満期一括返済の場合の計算式
満期一括返済とは、借入期間中は元金を返済せず、最終返済日に元金をまとめて返済する方法です。
この場合、基本的な計算式は次のとおりです。
信用保証料=貸付金額×信用保証料率×保証期間(月数)÷12
例えば、次の条件で計算します。
- 貸付金額:1,200万円
- 信用保証料率:年1.15%
- 保証期間:24か月
- 返済方法:満期一括返済
計算は次のとおりです。
1,200万円×1.15%×24÷12=276,000円
この条件では、信用保証料は27万6,000円となります。
分割返済の場合の計算式
分割返済とは、借入期間中に元金を少しずつ返済していく方法です。
分割返済では、返済が進むにつれて借入残高が減少します。
そのため、信用保証料の計算では、借入残高が減少することを考慮した分割係数を使用します。
信用保証料=貸付金額×信用保証料率×保証期間(月数)÷12×分割係数
例えば、次の条件で計算します。
- 貸付金額:1,200万円
- 信用保証料率:年1.15%
- 保証期間:24か月
- 返済方法:均等分割返済
- 分割係数:0.60
計算は次のとおりです。
1,200万円×1.15%×24÷12×0.60=165,600円
この条件では、信用保証料は16万5,600円となります。
一括返済と分割返済の保証料を比較
先ほどの計算例を比較すると、次のようになります。
| 返済方法 | 信用保証料 |
|---|---|
| 満期一括返済 | 276,000円 |
| 均等分割返済 | 165,600円 |
| 差額 | 110,400円 |
同じ借入金額、保証料率、保証期間でも、返済方法によって信用保証料が異なることがわかります。
ただし、分割返済の方が保証料が安いからといって、必ず分割返済を選ぶべきということではありません。
分割返済では借入期間中に元金を返済する必要があるため、毎月の資金繰りに負担が生じます。
信用保証料の金額だけでなく、元金返済を含めた資金繰りで返済方法を選ぶことが重要です。
信用保証料の分割係数とは
分割係数とは、分割返済によって借入残高が減少することを信用保証料の計算に反映させるための係数です。
東京信用保証協会が公表している均等分割返済の基本的な係数は次のとおりです。
| 分割返済回数 | 均等分割係数 |
|---|---|
| 2~6回 | 0.70 |
| 7~12回 | 0.65 |
| 13~24回 | 0.60 |
| 25回以上 | 0.55 |
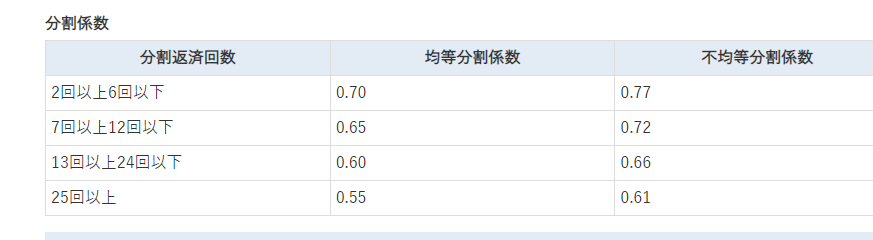
なお、不均等分割返済の場合には異なる係数が適用されます。
また、元金据置期間がある場合や最終返済額が大きい場合などには、単純に上記の計算式だけでは算出できないことがあります。
実際の信用保証料は、金融機関または信用保証協会に確認してください。
信用保証料はいくらになる?1,000万円の借入例
ここでは、経営者の方がイメージしやすいように、1,000万円を借りる場合の信用保証料を試算します。
次の条件を仮定します。
- 貸付金額:1,000万円
- 保証期間:60か月
- 返済方法:毎月均等分割返済
- 元金据置期間:なし
- 分割係数:0.55
信用保証料率によって、保証料は次のように変わります。
| 仮定した保証料率 | 信用保証料の試算額 |
|---|---|
| 年0.50% | 137,500円 |
| 年1.00% | 275,000円 |
| 年1.50% | 412,500円 |
※上記の料率は計算の違いを説明するための仮定です。実際に適用される保証料率を示すものではありません。
同じ1,000万円の借入れでも、保証料率が違えば信用保証料には大きな差が生じます。
また、借入金額や保証期間によっても金額は変わります。
信用保証料はいつ、どのように支払うのか
信用保証料は、原則として融資実行時に一括で支払います。
通常は金融機関を通じて支払う
実務上は、融資を実行する金融機関が信用保証料を受け取り、信用保証協会に送金する取扱いが一般的です。
例えば、1,000万円の融資を受け、信用保証料が20万円の場合には、融資実行時に20万円が差し引かれ、手元に入る資金は980万円となることがあります。
この場合でも、借入金の元金は1,000万円です。
信用保証料を差し引いた後の入金額と、借入金の返済義務がある金額は異なるため注意してください。
信用保証料を差し引いた後の資金不足に注意
例えば、仕入代金として1,000万円の支払いが必要な会社が、1,000万円の保証付き融資を受ける場合です。
信用保証料が20万円差し引かれると、手元に入る資金は980万円となります。
他に利用できる資金がなければ、仕入代金の支払いに20万円不足します。
このような事態を避けるため、融資を申し込む前に信用保証料の概算を確認しておくことが重要です。
信用保証料は分割払いもできるのか
信用保証料は一括払いが原則ですが、一定の条件を満たす場合には分割払いが認められることがあります。
東京信用保証協会では、保証申込時などに所定の承認依頼書を提出し、信用保証協会の承認を得ることで分割払いが可能となる場合があります。
ただし、すべての保証制度で分割払いができるわけではありません。
例えば、東京都制度融資で信用保証料の補助を受ける場合には、分割払いの取扱いができないとされています。
信用保証料を分割払いにしたい場合には、保証申込み前に金融機関の担当者に相談してください。
銀行融資・資金繰りのメール相談
信用保証協会の保証付き融資を検討しているものの、保証料の負担や借入れ後の資金繰りについて悩んでいませんか。
銀行融資では、金利だけでなく、信用保証料や元金返済を含めて資金繰りを確認することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、中小企業経営者や個人事業主の方から、銀行対応や資金繰りに関するメール相談を受け付けています。
※ご相談はメールのみで受け付けています。融資の実行や審査通過を保証するものではありません。
信用保証料は繰上返済すると戻ってくるのか
信用保証協会の保証付き融資を予定より早く完済した場合、支払済みの信用保証料の一部が返戻されることがあります。
これを「信用保証料の返戻」といいます。
繰上完済によって保証料が返戻される場合がある
信用保証料は、保証期間などを基に計算されています。
予定より早く借入金を完済すると、当初の保証期間よりも実際の利用期間が短くなります。
そのため、信用保証協会の規定に従って保証料の一部が返戻される場合があります。
ただし、繰上完済したからといって、未経過期間に相当する保証料が必ず全額戻るわけではありません。
信用保証料が返戻されない場合もある
東京信用保証協会では、返戻額が1,000円以下の場合は返戻の対象となりません。
また、金融機関からの完済報告が著しく遅れた場合や、借入金の返済状況などによっては返戻されないことがあります。
返戻金額は信用保証協会の規定に基づいて計算されるため、繰上返済前に金融機関に確認することをおすすめします。
返戻の手続き
東京信用保証協会では、自己資金によって保証付き融資を繰上完済した場合、一般的に次の流れで返戻手続きが行われます。
- 金融機関が信用保証協会に完済報告を行う
- 信用保証協会が返戻保証料の有無を確認する
- 返戻対象の場合、事業者に必要な書類が送付される
- 事業者が振込先口座などを記入して返送する
- 信用保証協会から返戻保証料が振り込まれる
返戻手続きの詳細は、次の公式ページで確認できます。
信用保証協会の保証付き融資を借り換えた場合の保証料
既存の保証付き融資を新しい保証付き融資で借り換える場合には、信用保証料の取扱いにも注意が必要です。
新しい保証料が発生する場合がある
保証付き融資を借り換える場合、新たな保証に対して信用保証料が発生することがあります。
既存の借入金を完済することで返戻保証料が発生する場合もありますが、新しい保証料と返戻保証料が同額になるとは限りません。
返戻保証料を差し引いて支払える場合がある
東京信用保証協会では、一定の条件を満たす借換保証について、新たに発生する信用保証料から既存保証の返戻保証料を差し引いて支払える場合があります。
ただし、対象外となる保証制度や取扱条件があります。
借換えを検討する場合には、既存融資の返戻保証料、新しい保証料、借換え後の返済額を合わせて確認してください。
信用保証料を抑える方法はあるのか
信用保証料は金融機関の担当者との交渉だけで自由に引き下げられるものではありません。
しかし、制度によっては保証料負担を軽減できる場合があります。
自治体の制度融資を確認する
都道府県や市区町村の制度融資には、信用保証料の一部を補助する制度があります。
補助内容や対象者要件は自治体によって異なります。
制度融資を利用できる場合には、通常の保証付き融資と比較することをおすすめします。
保証料率の割引制度を確認する
信用保証協会には、一定の条件を満たす場合に保証料率の割引が適用される制度があります。
ただし、割引の対象や条件は保証制度によって異なります。
自社が利用できる制度があるか、金融機関または信用保証協会に確認してください。
借入金額と保証期間を適切に設定する
信用保証料は、借入金額や保証期間によっても変わります。
必要以上に大きな金額を借りたり、実際の資金需要に比べて過度に長い保証期間を設定したりすると、保証料負担が増える場合があります。
ただし、保証料を減らすためだけに返済期間を短くすると、毎月の元金返済額が増加します。
信用保証料の節約と、毎月の資金繰りの安定を両立させることが重要です。
信用保証料を含めた資金繰り管理で確認したいこと
銀行員の立場から特にお伝えしたいのは、信用保証料を単なる融資手数料として考えるのではなく、借入れに伴う資金流出の一つとして管理することです。
例えば、保証付き融資を受ける際には、次の項目を確認してください。
- 融資実行時に実際に入金される金額
- 信用保証料の支払額
- 銀行に支払う利息
- 毎月の元金返済額
- 借入れ後の預金残高の推移
- 将来の借換えや繰上返済の予定
これらを整理することで、融資を受けた後に資金繰りが不足するリスクを減らすことができます。
信用保証料の確認チェックリスト
信用保証協会の保証付き融資を利用する前に、次の8項目を確認してください。
信用保証料・借入条件の8項目
チェック数:0 / 8
確認できていない項目がある場合には、融資実行前に金融機関の担当者へ確認してください。
特に信用保証料を差し引いた後の入金額と、毎月の元金返済額は資金繰りに直接影響するため、重要です。
信用保証料の計算方法・支払時期・返戻のまとめ
信用保証料について、重要なポイントを整理します。
- 信用保証料は信用保証協会の保証を利用する対価として支払う費用
- 銀行に支払う利息とは別に発生する
- 信用保証料率は保証制度や経営状況などによって異なる
- 基本的には借入金額、保証料率、保証期間、返済方法を基に計算する
- 分割返済では分割係数を使う場合がある
- 信用保証料は原則として融資実行時に一括で支払う
- 一定の条件を満たす場合には分割払いが認められることがある
- 繰上完済すると信用保証料の一部が返戻される場合がある
- 制度融資によっては信用保証料の補助を受けられる場合がある
信用保証協会の保証付き融資は、中小企業や個人事業主にとって重要な資金調達手段です。
しかし、融資を受ける際には銀行の金利だけでなく、信用保証料も含めて資金調達コストを考える必要があります。
信用保証料の金額を確認し、借入れ後の返済負担と資金繰りを十分に検討したうえで融資を利用してください。
関連記事
信用保証協会の保証付き融資とプロパー融資の違い
信用保証料が必要な保証付き融資と、信用保証料が不要なプロパー融資の違いを説明しています。金利だけでなく、保証料を含めた資金調達コストを比較する際に参考になります。
制度融資を利用して借入負担を軽減する方法
自治体の制度融資の仕組みや申込方法、銀行・信用保証協会の審査について説明しています。利子補給や信用保証料補助の対象となる制度を検討する際に役立ちます。
信用保証協会の一般枠とは
信用保証協会の保証制度を利用する際に知っておきたい一般枠の仕組みと保証限度額を説明しています。保証料だけでなく、自社がどのような保証制度を利用できるかを確認する際に参考になります。
信用保証協会の保証枠がいっぱいの場合
信用保証協会の一般枠を利用している会社が、別枠の保証制度を利用できるかを説明しています。新たな保証付き融資を検討する際には、保証料だけでなく、保証枠の残高と返済能力も重要になります。
プロパー融資の審査と信用保証協会の関係
信用保証協会の保証を利用しないプロパー融資では、銀行がどのような点を重視して審査するのかを説明しています。保証料負担のない融資を検討する際に、銀行の審査の考え方を理解できます。
銀行融資・資金繰りのメール相談
信用保証協会の保証付き融資を利用するにあたり、保証料の負担、借換え、返済期間、今後の資金繰りについて悩んでいませんか。
銀行融資を検討する際には、金利や信用保証料だけでなく、借入金全体の返済負担を把握することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、中小企業経営者や個人事業主の方から、銀行対応や資金繰りに関するメール相談を受け付けています。
※ご相談はメールのみで受け付けています。融資の実行や審査通過を保証するものではありません。