「制度融資という言葉を聞いたが、普通の銀行融資とは何が違うのだろうか」
「自治体が紹介してくれる融資なら、銀行の審査も通りやすいのだろうか」
このような疑問を持つ中小企業経営者や個人事業主は少なくありません。
制度融資は、都道府県や市区町村などの自治体が、中小企業の資金調達を支援するために設けている融資制度です。
利子補給や信用保証料の補助を受けられる場合があり、通常の銀行融資よりも資金調達の負担を軽減できることがあります。
しかし、制度融資は自治体から直接お金を借りる制度ではありません。実際に融資を行うのは銀行や信用金庫などの金融機関であり、融資審査も必要です。
この記事では、長年にわたり法人融資と融資審査に携わってきた銀行員の視点から、制度融資の仕組み、利用条件、申込手順、審査のポイント、利用する際の注意点を説明します。
制度融資とは?自治体が中小企業の資金調達を支援する仕組み
制度融資とは、自治体が金融機関や信用保証協会などと連携し、中小企業や個人事業主が事業資金を調達しやすくするために設けている融資制度です。
自治体が融資条件を定めたり、利子や信用保証料の一部を補助したりすることで、事業者の負担を軽減する仕組みです。
制度の名称、融資対象者、金利、融資限度額、返済期間、補助内容などは自治体や制度によって異なります。
制度融資を利用する3つの主な関係者
制度融資には、主に次の3者が関係します。
| 関係者 | 主な役割 |
|---|---|
| 自治体 | 融資制度の設計、あっせん、利子補給や保証料補助など |
| 金融機関 | 融資審査、融資実行、融資金の回収 |
| 信用保証協会 | 保証付き融資の場合の保証審査と信用保証 |
多くの制度融資では信用保証協会の保証が利用されます。ただし、保証の要否や仕組みは個別の制度によって確認する必要があります。
自治体が融資を実行するわけではない
制度融資でよくある誤解が、自治体から融資を受けるというものです。
自治体は制度を設けたり、融資をあっせんしたりしますが、実際に資金を貸し出すのは取扱金融機関です。
したがって、自治体から融資のあっせんを受けたとしても、金融機関の融資審査に通らなければ借入れはできません。
信用保証協会の保証が必要な制度では、信用保証協会の保証審査にも通る必要があります。
制度融資のメリットは金利と保証料の負担軽減
制度融資の大きなメリットは、事業資金の調達に伴う負担を軽減できる可能性があることです。
自治体の利子補給を受けられる場合がある
利子補給とは、事業者が負担する借入金利息の一部または全部を自治体が補助する仕組みです。
例えば、融資の金利が年1.7%で、そのうち年0.5%相当を自治体が負担する制度であれば、事業者の実質的な金利負担は年1.2%となります。
ただし、補助の方法や適用条件は制度によって異なります。
信用保証料の補助を受けられる場合がある
信用保証協会の保証付き融資では、通常、信用保証料が発生します。
制度融資の中には、この信用保証料の一部を自治体などが補助する制度があります。
そのため、金利だけでなく、信用保証料を含めた資金調達コスト全体で比較することが重要です。
創業や小規模事業者向けの制度もある
制度融資には、通常の運転資金や設備資金だけでなく、創業者向け、小規模事業者向け、事業承継向けなどの制度があります。
自治体によっては、物価高騰などの経営環境の変化に対応する特別な制度が設けられることもあります。
自社がどの制度を利用できるかを確認することが大切です。
制度融資の具体例|東京都渋谷区の融資あっせん制度
制度融資の仕組みを理解するために、東京都渋谷区の制度を例に説明します。
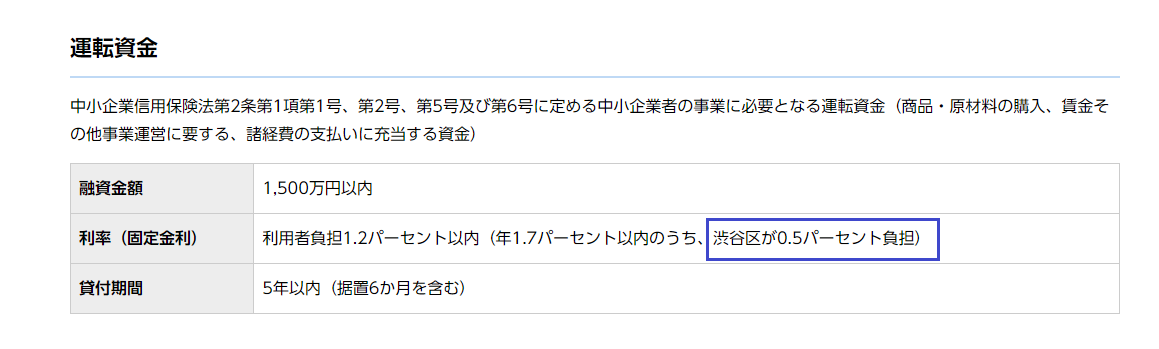
※上の画像は過去の制度案内を示す参考資料です。最新の融資条件は渋谷区の公式案内で確認してください。
2026年度の渋谷区の運転資金制度
2026年度の渋谷区の中小企業事業資金融資あっせん制度では、一般的な運転資金について次の条件が案内されています。
- 融資金額:1,500万円以内
- 融資利率:年1.7%以内の固定金利
- 渋谷区の利子負担:年0.5%相当
- 事業者の負担利率:年1.2%以内
- 貸付期間:5年以内(据置期間6か月を含む)
これは2026年度の渋谷区の一制度の例であり、全国共通の条件ではありません。
また、実際の利用には対象者要件や金融機関・信用保証協会の審査があります。
最新情報は次の公式ページで確認できます。
利子補給によってどれくらい負担が変わるのか
例えば、1,000万円を借り入れ、年0.5%相当の利子補給を受ける場合を考えます。
借入残高が1,000万円のまま1年間続くと仮定すれば、単純計算で年間5万円の利息負担軽減に相当します。
実際には元金返済によって借入残高が減少するため、補助額は返済条件などによって異なります。
制度融資のメリットは、融資を受けられることだけでなく、借入れ後の利息負担を抑えられる点にもあります。
制度融資を利用するための主な条件
制度融資を利用するには、自治体が定める要件を満たす必要があります。
ここでは一般的に確認される事項を説明します。
事業所の所在地
多くの自治体では、事業所や本店所在地などについて地域要件を定めています。
例えば、法人の場合には自治体内に本店登記と主たる事業所があることなどが条件になる場合があります。
ただし、住所や事業所に関する要件は自治体ごとに異なります。
事業歴
一定期間以上、同じ地域で事業を営んでいることが条件となる制度があります。
例えば、渋谷区の一般的な融資あっせん制度では、区内で同一事業を引き続き1年以上営んでいることなどが対象者要件とされています。
一方、創業者向けの制度では、事業開始前や創業後間もない事業者も対象となる場合があります。
したがって、事業歴が1年未満だからといって、すべての制度融資を利用できないわけではありません。
税金の納付状況
制度融資では、税金の納付状況が確認されることがあります。
税金を滞納している場合、制度の利用要件を満たさなかったり、金融機関や信用保証協会の審査で問題となったりする可能性があります。
ただし、滞納がある場合の取扱いは制度によって異なります。
例えば、渋谷区の2026年度の一般的な対象者要件では、所定の税金を完納していることを原則としつつ、完納の見通しが立つ場合の取扱いも定められています。
税金の滞納がある場合には、申込み前に自治体と金融機関に相談してください。
対象業種と必要な許認可
信用保証協会の保証付き融資では、保証対象となる業種であることが必要です。
また、許認可が必要な事業では、必要な許認可を取得していることが求められます。
自社の業種や事業形態が対象となるか、事前に確認してください。
制度融資の申込みから融資実行までの流れ
制度融資の申込方法は自治体によって異なります。
自治体への相談やあっせんが必要な制度もあれば、取扱金融機関を通じて申し込む制度もあります。
ここでは、渋谷区の融資あっせん制度を例に説明します。
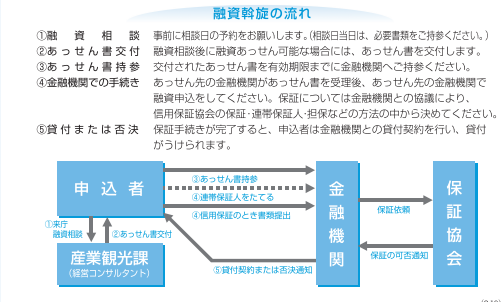
※上の図は過去の案内資料です。現在の申込方法や手続きは自治体の公式案内を優先してください。
手順1.自治体の制度内容を確認する
最初に、自治体の公式ホームページなどで利用できる制度融資を確認します。
運転資金、設備資金、創業資金など、資金使途に合った制度を選ぶことが重要です。
また、融資限度額、返済期間、金利、信用保証料、対象者要件も確認してください。
手順2.自治体の融資相談を受ける
渋谷区の融資あっせん制度では、事前予約のうえ、経営相談員による融資相談を受ける必要があります。
相談時には、事業内容や必要資金、経営状況などを説明します。
自治体によっては、申込みの窓口や手順が異なります。
手順3.融資あっせん書の交付を受ける
自治体があっせん可能と判断した場合、融資あっせん書が交付されます。
渋谷区では、あっせん書の有効期限はあっせん日から30日間とされています。
ただし、あっせん書の交付は融資の承認ではありません。
この後、金融機関などの審査が必要です。
手順4.取扱金融機関に融資を申し込む
融資あっせん書などの必要書類を提出し、取扱金融機関に融資を申し込みます。
金融機関では、決算内容、資金使途、既存借入金、返済能力などを確認します。
制度融資であっても、通常の融資審査と同様に返済能力が重要です。
手順5.信用保証協会の保証審査を受ける
信用保証協会の保証が必要な制度では、保証審査も行われます。
信用保証協会は、事業内容、財務状況、資金使途、返済能力などを確認します。
金融機関が融資に前向きであっても、信用保証協会の保証承諾が得られなければ、その保証付き融資を利用することはできません。
手順6.融資が実行される
必要な審査を通過し、契約手続きが完了すると、金融機関から融資が実行されます。
ただし、審査の結果によっては、希望金額より減額されたり、融資を断られたりする場合があります。
制度融資でも銀行の審査が必要な理由
制度融資は自治体が中小企業を支援するための仕組みですが、審査なしで融資を受けられる制度ではありません。
自治体のあっせんと銀行の融資判断は別
自治体があっせんを行うのは、制度の対象となる事業者が、定められた条件で金融機関に融資を申し込めるようにするためです。
一方、金融機関は貸した資金が返済されるかどうかを判断する必要があります。
そのため、自治体のあっせんを受けても融資を断られる場合があります。
信用保証協会の保証があっても返済能力は重要
信用保証協会は、金融機関が中小企業に融資する際の信用を補完する役割を担っています。
しかし、信用保証協会の保証があるからといって、事業者の返済義務がなくなるわけではありません。
仮に信用保証協会が金融機関に代位弁済した場合でも、原則として事業者は信用保証協会に対して返済義務を負います。
そのため、信用保証協会も事業者の返済能力を確認します。
制度融資の審査で確認されるポイント
- 今回の借入金の資金使途が明確か
- 必要な資金額に合理的な根拠があるか
- 売上や利益の状況に問題がないか
- 既存借入金の返済負担が過大ではないか
- 借入れ後の資金繰りが維持できるか
- 制度の対象者要件を満たしているか
制度融資を利用する場合でも、借入金を返済できることを数字で説明する必要があります。
銀行融資・資金繰りのメール相談
制度融資を利用したいものの、どの制度を選ぶべきか、銀行の審査に通るか不安を感じていませんか。
制度融資の申込みでは、資金使途、必要資金額、返済能力を整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、中小企業経営者や個人事業主の方から、銀行対応や資金繰りに関するメール相談を受け付けています。
※ご相談はメールのみで受け付けています。融資の実行や審査通過を保証するものではありません。
制度融資の申込み前に準備したい資料
必要書類は自治体や金融機関によって異なりますが、一般的には次のような資料を準備します。
- 決算書または確定申告書
- 最新の試算表
- 資金繰り表
- 借入金の残高と返済予定がわかる資料
- 資金使途を確認できる資料
- 納税状況を確認できる資料
- 必要な許認可を確認できる資料
設備資金の場合には、見積書なども必要になることがあります。
資金繰り表が重要な理由
制度融資の審査では、借入れによって資金繰りがどのように変わるのかを説明することが重要です。
例えば、仕入代金の支払いに300万円が必要で、2か月後に売掛金500万円の入金が予定されている場合です。
売掛金の入金予定があるだけでは、返済能力の説明として十分ではありません。
その間に給与、家賃、外注費、既存借入金の返済などが発生するためです。
資金繰り表を作成し、今回の借入金が必要な理由と、借入れ後の返済見通しを示してください。
制度融資を利用する際の注意点
利子補給があっても借入金は返済しなければならない
制度融資では利子補給によって金利負担が軽減される場合があります。
しかし、借入金の元金は返済しなければなりません。
例えば、1,000万円を5年間で返済する場合、据置期間がなければ元金返済だけで年間200万円、月平均約16万7,000円の負担になります。
実際の返済額は返済方式などによって異なりますが、低金利であっても毎月の返済負担は重要です。
信用保証料を含めた総負担を確認する
信用保証協会の保証付き融資では、信用保証料が必要となる場合があります。
自治体などによる補助があっても、すべての負担がなくなるとは限りません。
金利、保証料、返済期間を合わせて比較することが重要です。
申込みから融資実行まで時間がかかる場合がある
制度融資では、自治体の相談やあっせん、金融機関の審査、信用保証協会の審査など、複数の手続きが必要になる場合があります。
そのため、急な支払いに間に合わない可能性があります。
資金が必要になる時期から逆算して、余裕を持って相談してください。
利子補給が終了する条件を確認する
自治体の利子補給には、一定の条件が設けられている場合があります。
例えば、事業所の所在地が自治体の区域外に移った場合や、事業を廃止した場合などには、補助が終了することがあります。
融資を受ける前に、補助を継続して受けられる条件も確認してください。
制度融資を利用する前の自己点検チェックリスト
制度融資の申込みを検討している場合には、次の8項目を確認してください。
制度融資申込み前の8項目
チェック数:0 / 8
チェックできなかった項目がある場合には、その内容を優先して確認してください。
特に、借入金の返済額や資金繰り表が整理できていない場合には、融資を申し込む前に返済計画を見直すことが重要です。
すべての項目を確認できても、融資審査の通過を保証するものではありません。
制度融資とは?仕組みと申込方法のまとめ
制度融資について、重要なポイントを整理します。
- 制度融資は自治体が中小企業の資金調達を支援するために設ける融資制度
- 実際に融資を行うのは銀行や信用金庫などの取扱金融機関
- 利子補給や信用保証料の補助を受けられる制度がある
- 融資条件や対象者要件は自治体や制度によって異なる
- 自治体からあっせんを受けても、融資が承認されたことにはならない
- 金融機関と、必要に応じて信用保証協会の審査が行われる
- 低金利であっても、借入れ後の返済負担と資金繰りを確認する必要がある
制度融資は、中小企業や個人事業主にとって有力な資金調達手段の一つです。
しかし、条件が有利だからという理由だけで借入れを増やすことはおすすめできません。
制度融資を利用する際には、必要な資金額を把握し、借入れ後の返済負担を含めて資金繰りを確認することが大切です。
関連記事
銀行融資・資金繰りのメール相談
制度融資の利用を検討しているものの、申込みの進め方や銀行の審査、借入れ後の返済負担について悩んでいませんか。
制度融資を利用する際には、資金使途、必要金額、借入金の返済計画を整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、中小企業経営者や個人事業主の方から、銀行対応や資金繰りに関するメール相談を受け付けています。
※ご相談はメールのみで受け付けています。融資の実行や審査通過を保証するものではありません。