「銀行から借りた運転資金は、何に使ってもよいのだろうか」
「運転資金の融資で設備を購入しても問題ないのか」
「借りた運転資金を別の借入金の返済に使ったら、銀行に問題視されるのか」
運転資金は、銀行が中小企業に行う代表的な融資の一つです。
仕入代金や外注費、従業員の給与、家賃など、事業を継続するために必要な資金として利用されます。
しかし、運転資金は事業に関係する支払いであれば、何にでも使ってよいというわけではありません。
銀行は融資の審査において、借入金の使い道である「資金使途」を重視しています。
そして、銀行に説明した資金使途と実際の使い道が異なる場合には、資金使途違反として問題になることがあります。
資金使途違反の内容によっては、今後の融資審査に悪影響が生じるほか、融資契約の内容や違反の程度によっては、一括返済を求められる可能性もあります。
私は長年、銀行の法人融資と融資審査に携わってきました。
この記事では、運転資金として認められる主な用途、注意が必要な使い道、資金使途違反が銀行取引に与える影響について、実務的な視点から説明します。
この記事の重要ポイント
- 運転資金は、仕入代金や人件費など日常の事業活動に必要な資金
- 給与、家賃、外注費、水道光熱費などは一般的な運転資金の用途
- 設備投資や不動産購入は通常、運転資金とは区別される
- 税金、保証金、他の借入金返済などは融資制度や申込内容によって取扱いが異なる
- 銀行に説明した用途と異なる使い方をすると資金使途違反になる場合がある
- 資金使途違反が発覚すると、今後の融資審査に影響する可能性がある
- 判断に迷う支払いは、融資金を使う前に銀行に確認する
運転資金とは?銀行が融資する目的
運転資金とは、企業が日常の事業活動を継続するために必要となる資金のことです。
銀行融資では、売上代金の回収までに必要となる資金や、仕入代金・人件費などの支払いに必要な資金を運転資金として取り扱います。
運転資金が必要になる仕組み
次の図は、運転資金が必要になる仕組みを示したものです。
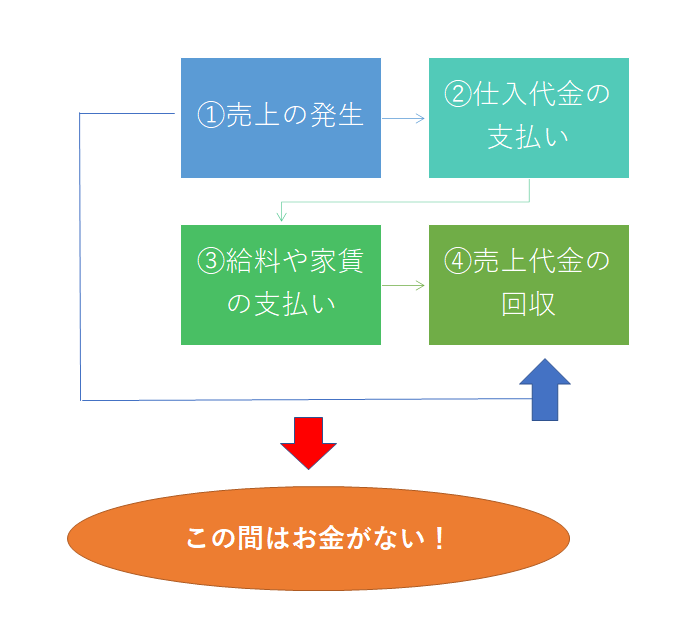
例えば、卸売業や製造業などでは、商品を販売しても、その売上代金をすぐに回収できるとは限りません。
取引先との契約によっては、売上が発生してから1か月後や2か月後に代金が入金されることがあります。
一方で、売上代金が入金されるまでの間にも、次のような支払いが必要です。
- 商品の仕入代金
- 外注先への支払い
- 従業員の給与
- 事務所や店舗の家賃
- 水道光熱費などの経費
このように、売上代金を回収するまでの間に必要となる資金が、運転資金の代表的なものです。
運転資金にはさまざまな種類がある
銀行融資でいう運転資金には、さまざまな種類があります。
- 経常運転資金:通常の営業活動を続けるために必要な資金
- 増加運転資金:売上や取引量の増加に伴って追加で必要になる資金
- 季節資金:季節的な仕入や支払いの増加に対応する資金
- 決算資金:決算期の納税などに対応する資金
- 賞与資金:従業員への賞与支払いに必要な資金
ただし、これらの名称や取扱いは銀行や融資制度によって異なる場合があります。
運転資金の融資で認められる主な用途
運転資金の融資は、一般的に日常の事業活動に必要な支払いに利用されます。
主な用途を一覧表で整理します。
運転資金として認められやすい支払い一覧
| 支払い項目 | 一般的な取扱い |
|---|---|
| 商品・原材料の仕入代金 | 代表的な運転資金の用途 |
| 外注費・業務委託費 | 通常の事業活動に必要なものは対象になりやすい |
| 従業員の給与・賞与 | 人件費として対象になりやすい |
| 店舗・事務所の家賃 | 通常の営業経費として対象になりやすい |
| 水道光熱費・通信費 | 通常の営業経費として対象になりやすい |
| 事業用の保険料 | 保険の内容や融資目的による |
| 旅費交通費・広告宣伝費 | 事業活動に必要な支出は対象になりやすい |
| 税金・社会保険料 | 税目・納付状況・融資制度などによるため事前確認が必要 |
これらは一般的な目安です。
実際に融資金を使用できるかどうかは、銀行に申し込んだ資金使途、融資契約、利用する融資制度などによって決まります。
仕入代金・外注費への支払い
仕入代金や外注費は、運転資金の代表的な用途です。
例えば、卸売業が販売する商品を仕入れるための資金や、建設業が工事の外注先に支払う資金などが該当します。
売上代金の回収より先に支払いが必要となるため、銀行が運転資金として融資を検討する典型的なケースです。
給与・賞与などの人件費
従業員の給与や賞与も、事業を継続するために必要な支払いです。
そのため、運転資金の用途として認められる場合があります。
ただし、賞与資金などは一般の運転資金と区別して、資金の必要額や支払時期を確認する場合もあります。
家賃・水道光熱費などの経費
店舗や事務所の家賃、水道光熱費、通信費なども、通常の事業活動に必要な経費です。
これらの支払いは、一般的に運転資金の対象になりやすいものです。
ただし、融資申込時に特定の支払い目的を説明している場合には、その目的に沿って資金を使用する必要があります。
運転資金の用途として注意が必要な支払い
事業に関係する支払いであっても、運転資金の融資で自由に支払ってよいとは限りません。
特に注意したい用途を整理します。
設備代金・機械購入費
機械設備や車両、店舗設備などを購入する資金は、通常、設備資金として取り扱われます。
例えば、運転資金として1,000万円を借り、そのうち500万円を新しい機械の購入に使用した場合です。
銀行に運転資金として説明していたにもかかわらず、設備購入に流用すれば、資金使途違反として問題になる可能性があります。
設備投資を予定している場合には、原則として設備資金として銀行に相談することが適切です。
事業用不動産の購入資金
工場、倉庫、事務所、店舗などの不動産購入資金も、通常は設備資金として検討されます。
運転資金の融資を受け、その資金を不動産購入に充てることは、銀行に説明した資金使途と異なる可能性があります。
取引先や関連会社への貸付金
銀行から借りた運転資金を、取引先や関連会社などに貸し付ける場合も注意が必要です。
例えば、自社の仕入代金に使うと説明して融資を受けたにもかかわらず、その資金を関連会社に貸し付けるケースです。
銀行は、自社の事業活動に必要な資金として融資したのであって、第三者への貸付けを目的としていない場合があります。
このような使い方は、資金使途違反として問題になる可能性があります。
有価証券などへの投資資金
株式や投資信託などの購入を目的とする資金は、通常の運転資金とは区別されます。
運転資金として借りた資金を、銀行に説明せず有価証券投資に使用することは避けるべきです。
定期預金の作成資金
運転資金として借りた資金を、そのまま定期預金の作成に使用する場合も注意が必要です。
本来の事業資金として使われていないため、銀行から資金使途を確認される可能性があります。
また、融資と預金の取引条件については別の問題も生じ得るため、銀行との合意内容を確認する必要があります。
敷金・保証金
敷金や保証金は、運転資金に該当するかどうかが分かれやすい支払いです。
例えば、新店舗の賃借に伴う多額の保証金は、設備投資や開業資金と一体で検討される場合があります。
一方、通常の営業活動に伴う支払いとして取り扱われる場合もあります。
保証金は一律に運転資金の対象外と決めつけず、資金の性質や融資制度を銀行に確認することが重要です。
税金や社会保険料は運転資金の融資で支払える?
税金や社会保険料は、運転資金の使い道として判断に迷いやすい項目です。
通常の納税資金として融資を受けられる場合がある
法人税や消費税などの納税資金については、銀行が決算資金や納税資金として融資を検討する場合があります。
したがって、税金の支払いがすべて運転資金の対象外というわけではありません。
ただし、融資制度によっては利用できる税目や資金使途に制限がある場合があります。
滞納している税金や社会保険料の支払いは別途確認が必要
すでに滞納している税金や社会保険料の支払いについては、通常の納税資金と同じように扱われるとは限りません。
銀行は、滞納の理由や資金繰りの状況、今後の納付見通しなどを確認します。
また、利用する融資制度によっては滞納が利用要件に影響する場合があります。
そのため、滞納税金や社会保険料の支払いに融資金を使用したい場合には、事前に銀行へ相談してください。
運転資金を他の借入金の返済に使ってもよい?
運転資金の融資を受けた後、その資金を既存の借入金返済に充てたいと考える経営者もいるかもしれません。
しかし、この使い方には注意が必要です。
通常の運転資金を借入金返済に流用することは問題になりやすい
例えば、仕入代金や人件費に使うと説明して銀行から運転資金を借り、その資金を別の銀行の借入金返済に充てた場合です。
これは、当初説明した資金使途と異なるため、資金使途違反として問題になる可能性があります。
銀行は、融資金がどのような目的に使用されるのかを確認して審査しています。
そのため、説明していない借入金返済への流用は慎重に考える必要があります。
借換資金として銀行が認める場合は別
一方で、銀行が最初から既存借入金の借換えを目的として融資する場合があります。
この場合は、銀行が借換資金として審査し、認めた資金使途に従って利用することになります。
つまり、借入金の返済に融資を利用することがすべて禁止されているのではなく、銀行に説明した資金使途と一致しているかどうかが重要です。
運転資金を用途外に流用するとどうなる?
銀行から運転資金として融資を受けたにもかかわらず、説明した目的と異なる用途に使用した場合、どのような問題が生じるのでしょうか。
銀行との信頼関係が損なわれる
銀行は融資審査において、資金使途を重要な判断材料としています。
そのため、融資先が説明と異なる使い方をした場合には、銀行との信頼関係が損なわれる可能性があります。
特に、資金使途を偽って融資を受けた場合には、銀行の評価が厳しくなることがあります。
今後の新規融資に悪影響が出る場合がある
資金使途違反が確認された場合、銀行は今後の融資審査において、その融資先の資金管理や説明内容を慎重に確認するようになります。
場合によっては、新規融資が難しくなる可能性があります。
ただし、資金使途違反があった場合に、すべての銀行が一律に今後の融資を拒否するというわけではありません。
違反の内容や経緯、融資先の説明、是正状況などによって判断は異なります。
融資契約によっては一括返済を求められる可能性がある
資金使途違反の内容が重大で、融資契約上の期限の利益喪失事由などに該当する場合には、銀行から一括返済を求められる可能性があります。
ただし、運転資金を説明と異なる用途に使ったからといって、必ず直ちに一括返済になるわけではありません。
実際の対応は、融資契約の内容、違反の程度、銀行の判断などによって異なります。
資金使途違反は、今後の銀行取引に大きな影響を与える可能性があるため、軽く考えるべきではありません。
銀行は運転資金の使い道をどのように確認する?
「運転資金を別の用途に使っても、銀行には分からないのではないか」と考える方もいるかもしれません。
しかし、銀行は融資実行前後にさまざまな方法で資金使途を確認することがあります。
融資申込時に資金使途を確認する
銀行は融資申込時に、資金が必要な理由や金額の根拠を確認します。
必要に応じて、資金繰り表、試算表、見積書、請求書などの提出を求める場合があります。
融資実行後に支払いの内容を確認する
融資実行後に、支払先や支払金額などを確認する場合があります。
例えば、特定の仕入代金や設備代金を目的とする融資では、振込記録や領収書などの確認が行われることがあります。
ただし、すべての運転資金融資について、銀行が個々の支払いを逐一確認するわけではありません。
決算書や資金繰りの変化から確認される場合もある
銀行は、融資後の決算書や試算表、資金繰りの状況なども確認します。
例えば、運転資金を借りた後に関連会社への貸付金が大きく増加している場合、銀行がその理由を確認することがあります。
また、融資金の使い道と事業の資金需要が一致しているかどうかを確認することもあります。
銀行が必ずすべての資金使途違反を発見するわけではありませんが、後から問題が明らかになる可能性はあります。
運転資金の間接的な流用も資金使途違反になる?
資金使途違反は、融資金を直接別の用途に使った場合だけが問題になるわけではありません。
資金を入れ替えて使用した場合も注意が必要
例えば、銀行から運転資金1,000万円を借り、その資金を仕入代金に使用したとします。
しかし、もともと仕入代金に充てる予定だった自己資金1,000万円を、銀行に説明していない設備購入に使用した場合です。
このような場合、形式的には融資金を仕入代金に使用していても、実質的に設備購入のために融資を利用したのではないかという問題が生じる可能性があります。
ただし、資金の流れだけで直ちに資金使途違反と断定できるわけではありません。
融資申込時の説明内容、実際の資金需要、契約条件などを踏まえて判断する必要があります。
資金使途は形式だけでなく実態が重要
銀行は、融資金が実際にどのような資金需要に対応しているのかを確認します。
そのため、融資金の入出金だけを形式的に合わせればよいというものではありません。
融資申込時には、資金が必要な本当の理由を銀行に説明することが重要です。
銀行融資・資金繰りのメール相談
運転資金の使い道について判断に迷う場合には、融資金を使用する前に確認することが重要です。
また、銀行から借りた資金を当初の予定と異なる用途に使用する必要が生じた場合には、早めに銀行へ相談することをおすすめします。
銀行融資・資金繰りのメール相談
運転資金の使い道、銀行融資の資金使途、借入金の返済負担、資金繰りなどについてお悩みの経営者の方は、メール相談をご利用ください。
長年の法人融資実務の経験を踏まえ、銀行が資金使途をどのように判断するのか、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。
運転資金の用途で迷った場合の対応方法
運転資金の使い道について迷った場合には、銀行に事前確認することが最も確実です。
融資申込時に用途を具体的に説明する
融資を申し込む際には、必要な資金の使い道を具体的に説明します。
例えば、仕入代金500万円、人件費300万円、家賃などの経費200万円といった形で整理します。
銀行が資金使途を確認しやすくなり、融資審査も進めやすくなります。
設備資金と運転資金を区別する
設備投資と日常の運転資金が同時に必要になる場合には、それぞれの金額と用途を区別して銀行に相談します。
例えば、機械購入費500万円と仕入代金300万円が必要であれば、設備資金500万円と運転資金300万円として相談する方法が考えられます。
銀行や融資制度によって取扱いは異なりますが、資金使途を明確にすることが重要です。
融資後に用途を変更したい場合は事前に相談する
融資実行後、当初の予定と異なる支払いが必要になる場合もあります。
例えば、予定していた仕入が延期され、代わりに設備の修理費用が必要になるケースです。
このような場合には、融資金を使用する前に銀行へ相談してください。
銀行の了承が必要かどうか、融資条件の変更が必要かどうかなどを確認することが重要です。
支払いに関する資料を保管する
融資金の使い道を説明できるように、請求書、領収書、振込記録などを保管しておくことも重要です。
銀行から資金使途について確認された場合に、実際の支払い内容を説明しやすくなります。
運転資金の使い道に関するよくある質問
Q1. 運転資金の融資は何に使ってもよいですか?
いいえ。運転資金は一般的に仕入代金、人件費、家賃など日常の事業活動に必要な資金に使用します。
実際に使用できる用途は、銀行に説明した資金使途や融資契約、融資制度によって異なります。
Q2. 運転資金で従業員の給与を支払えますか?
給与は通常の事業活動に必要な人件費であり、一般的に運転資金の対象になりやすい支払いです。
Q3. 運転資金で法人税や消費税を支払えますか?
納税資金として融資を検討できる場合があります。
ただし、税目や融資制度、滞納の有無などによって取扱いが異なるため、銀行への確認が必要です。
Q4. 運転資金で設備を購入してもよいですか?
設備購入資金は通常、設備資金として区別されます。
運転資金として借りた融資を設備購入に使用したい場合には、事前に銀行へ相談してください。
Q5. 運転資金で他の銀行の借入金を返済してもよいですか?
仕入代金などを目的として借りた運転資金を、説明なく他の借入金返済に流用すると、資金使途違反として問題になる可能性があります。
借換えが必要な場合には、最初から借換資金として銀行に相談することが重要です。
Q6. 運転資金で敷金や保証金を支払えますか?
敷金や保証金の性質、融資制度、銀行に説明した資金使途などによって異なります。
一律に判断せず、事前に銀行へ確認してください。
Q7. 運転資金を別の用途に使ったら必ず一括返済になりますか?
必ず一括返済になるわけではありません。
ただし、融資契約の内容や違反の程度によっては、一括返済を求められる可能性があります。
Q8. 銀行は運転資金の使い道を確認しますか?
銀行は融資申込時に資金使途を確認し、融資実行後も必要に応じて支払い内容や決算書などを確認する場合があります。
Q9. 運転資金の使い道を変更したい場合はどうすればよいですか?
当初の説明と異なる用途に使用する必要が生じた場合には、融資金を使用する前に銀行へ相談してください。
Q10. 運転資金の使い道が不明確だと融資審査に影響しますか?
銀行は資金使途を重要な審査項目として確認します。
資金が必要な理由や金額の根拠が不明確な場合には、融資審査が慎重になる可能性があります。
運転資金の融資の使い道についてのまとめ
運転資金は、企業が日常の事業活動を継続するために必要な資金です。
仕入代金、外注費、従業員の給与、家賃、水道光熱費などは、一般的な運転資金の用途です。
一方で、設備購入、不動産購入、有価証券投資、関連会社への貸付けなどは、通常の運転資金とは区別されるため注意が必要です。
また、税金や社会保険料、敷金・保証金、既存借入金の返済などは、融資制度や申込内容によって取扱いが異なります。
重要ポイントのまとめ
- 運転資金は日常の事業活動に必要な資金
- 仕入代金、人件費、家賃などは代表的な用途
- 設備投資や不動産購入は通常、設備資金として区別される
- 税金や保証金などは融資制度や申込内容によって判断が異なる
- 他の借入金返済に使う場合は借換資金としての相談が重要
- 資金使途違反は今後の融資審査に影響する可能性がある
- 重大な資金使途違反では一括返済を求められる場合もある
- 用途に迷った場合は銀行に事前確認する
運転資金の融資で最も重要なのは、銀行に説明した資金使途と実際の使い道を一致させることです。
資金使途を正確に説明し、融資金を適切に使用することは、銀行との信頼関係を維持するうえでも重要です。
もし運転資金の使い道について判断に迷う場合には、使用する前に銀行へ相談してください。
関連記事
運転資金とは何か
運転資金が必要になる仕組みや、銀行が運転資金として融資する基本的な考え方を説明しています。
運転資金はいくら必要か
売掛金、棚卸資産、買掛金などから、事業に必要な運転資金の金額を考える方法を解説しています。
銀行融資の審査内容
銀行が融資審査で確認する資金使途、返済能力、財務内容などのポイントを説明しています。
設備資金の資金トレース
銀行が設備資金の融資実行後に資金の使い道を確認する理由や、資金トレースの考え方を解説しています。
銀行融資・資金繰りのメール相談
運転資金の使い道や資金使途違反は、今後の銀行取引にも関係する重要な問題です。
融資を申し込む際には、資金の必要額と使い道を整理し、銀行に正確に説明することが重要です。
銀行融資・資金繰りのメール相談
運転資金の使い道、銀行融資の資金使途、借入金の返済負担、資金繰りなどについてお悩みの経営者の方は、メール相談をご利用ください。
長年の法人融資実務の経験を踏まえ、銀行が資金使途をどのように判断するのか、実務的な視点からご相談をお受けします。
※融資の承認・実行や返済条件の変更を保証するものではありません。