運転資金とは、会社が日々の事業を継続するために必要となる資金のことです。
商品や原材料の仕入代金、従業員の給料、外注費など、会社を経営するためにはさまざまな支払いが発生します。
売上が順調でも、売上代金が入金される前にこれらの支払いが発生すると、手元の資金が不足することがあります。
運転資金は、売上代金を回収するまでの間、事業を継続するために欠かせない資金です。
会社が黒字でも、支払期日に必要な現金がなければ、資金繰りが行き詰まる可能性があります。
そのため、経営者は自社にどの程度の運転資金が必要なのかを把握しておくことが重要です。
私は長年、銀行の法人営業と融資審査に携わってきました。
この記事では、運転資金の基本的な仕組み、必要額の計算方法、運転資金の種類、銀行融資の審査ポイント、資金繰りが不足した場合の対策について、具体例を交えて解説します。
運転資金とは?わかりやすく解説
運転資金とは、会社が事業活動を続けるために必要となる資金です。
例えば、製造業では製品を販売して売上代金を回収するまでに、原材料の購入費用や人件費などが発生します。
卸売業では商品を仕入れてから販売代金を回収するまで、小売業では商品を仕入れて販売するまでの間に資金が必要です。
建設業では、工事代金を受け取る前に材料費や外注費、人件費などを支払うことがあります。
このように、事業に必要な支払いと売上代金の入金には時間差があり、その時間差を埋めるために運転資金が必要になります。
運転資金の基本的な考え方
運転資金とは、仕入代金や人件費などの支払いから売上代金の回収までの間、事業を継続するために必要となる資金です。
銀行融資では、売上債権・棚卸資産・仕入債務の関係から計算する「所要運転資金」が重要な指標になります。
運転資金が必要になる仕組み
運転資金がなぜ必要になるのかを、製造業を例に説明します。
まず、次の図をご覧ください。
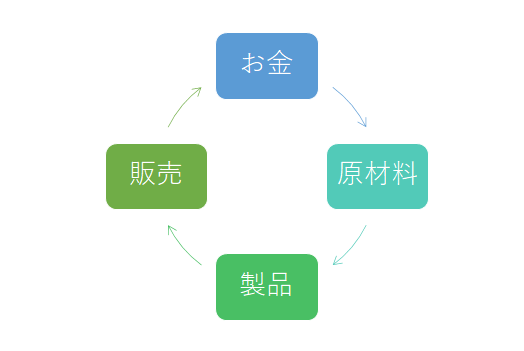
1. 原材料を仕入れる
製造業では、製品を作るために原材料を購入します。
原材料を購入する際には、仕入先に代金を支払う必要があります。
ただし、掛仕入れの場合には、購入時点ではなく後日支払うことになります。
2. 原材料を使って製品を製造する
仕入れた原材料を使って製品を製造します。
製造途中のものは仕掛品、完成したものは製品などとして管理されます。
原材料や仕掛品、製品は棚卸資産に該当します。
棚卸資産として保有している間は、そこに投下された資金が現金として回収されていない状態です。
3. 製品を販売する
完成した製品を販売すると売上が発生します。
ただし、すべての売上代金が販売と同時に現金で入金されるわけではありません。
企業間取引では、月末締め翌月末払いなどの掛売りが行われることがあります。
掛売りによって発生した代金は、入金されるまで売掛金として管理されます。
4. 売上代金を回収する
販売先から売上代金が入金されると、売掛金が現金に変わります。
その現金を使って、次の仕入代金や人件費などを支払うことができます。
この流れを整理すると、次のようになります。
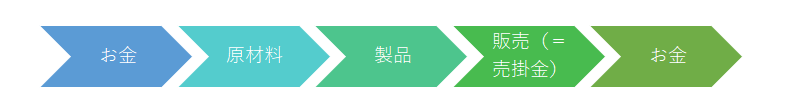
ここで重要なのは、原材料や製品、売掛金として保有している間は、その分の資金を現金として利用できないということです。
しかし、会社は売上代金が入金されるまで、すべての支払いを待つことはできません。
次の原材料の仕入れや従業員への給与支払いなどが必要になります。
この資金の回収と支払いの時間差によって、運転資金が必要になるのです。
必要な運転資金を減らす買掛金の仕組み
ここまで、売掛金や棚卸資産に資金が投下されることを説明しました。
一方、必要な運転資金を減らす働きをするものがあります。
それが買掛金や支払手形などの仕入債務です。
買掛金とは
買掛金とは、商品や原材料などを掛けで購入した場合に発生する未払代金です。
例えば、100万円の原材料を購入しても、支払条件が翌月末払いであれば、購入した時点で100万円の現金が出ていくわけではありません。
支払期日までは、仕入先から代金の支払いを待ってもらっている状態です。
そのため、買掛金は運転資金の必要額を減らす働きをします。
買掛金が多いと所要運転資金は少なくなる
例えば、売掛金と棚卸資産の合計が1,000万円ある会社を考えます。
買掛金が300万円ある場合、所要運転資金は次のようになります。
売掛金・棚卸資産1,000万円-買掛金300万円
所要運転資金:700万円
買掛金の300万円は、支払期日まで現金を支払わずに済むため、その分だけ必要な運転資金が少なくなります。
ただし、買掛金は支払わなくてよいお金ではありません。
支払期日が到来すれば、仕入先に代金を支払う必要があります。
また、支払期日を過ぎても代金を支払わないことは、資金繰り改善策とはいえません。
仕入先との信用関係を損なう可能性があるため、契約上の支払条件を守ることが基本です。
所要運転資金の計算方法
銀行が運転資金の必要額を考える際によく使うのが、所要運転資金という考え方です。
所要運転資金は、売上債権と棚卸資産の合計から、仕入債務を差し引いて計算します。
所要運転資金の計算式
所要運転資金=売上債権+棚卸資産-仕入債務
それぞれの項目は、次のように考えます。
| 項目 | 主な内容 | 所要運転資金への影響 |
|---|---|---|
| 売上債権 | 売掛金・受取手形など | 増加要因 |
| 棚卸資産 | 原材料・仕掛品・製品・商品など | 増加要因 |
| 仕入債務 | 買掛金・支払手形など | 減少要因 |
売上債権や棚卸資産が増えると、一般に所要運転資金は増加します。
一方、仕入債務が増えると、計算上の所要運転資金は減少します。

貸借対照表から運転資金の必要額を計算する具体例
それでは、実際の貸借対照表の数値を使って、所要運転資金を計算してみましょう。
次の図は、製造業の貸借対照表の例です。
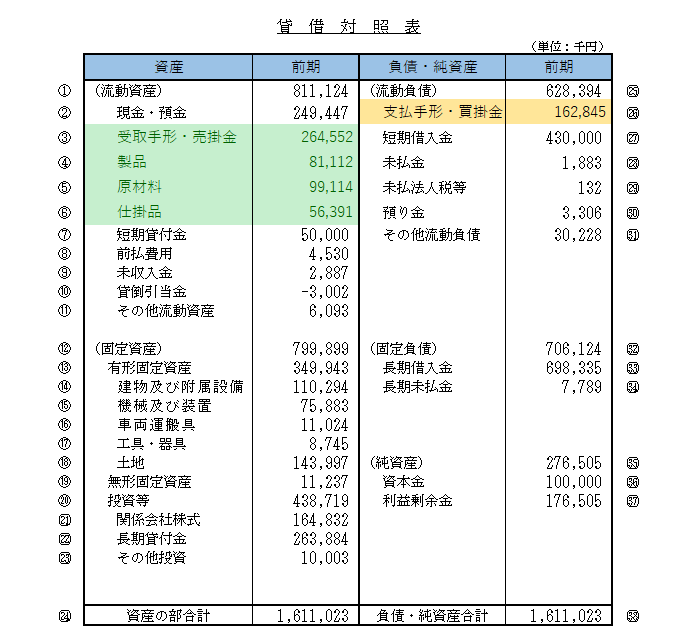
売上債権と棚卸資産を合計する
元記事の計算例にある数値を使います。
| 項目 | 金額 |
|---|---|
| 原材料 | 99,114千円 |
| 仕掛品 | 56,391千円 |
| 製品 | 81,112千円 |
| 売掛金 | 264,552千円 |
| 合計 | 501,169千円 |
原材料・仕掛品・製品は棚卸資産です。
売掛金は売上債権です。
したがって、売上債権と棚卸資産の合計は501,169千円となります。
買掛金を差し引く
この会社の買掛金が162,845千円だったとします。
所要運転資金は次のように計算できます。
売上債権・棚卸資産501,169千円-買掛金162,845千円
所要運転資金:338,324千円
つまり、約3億3,832万円の所要運転資金が計算されます。
ただし、ここでは元記事に記載された原材料・仕掛品・製品・売掛金・買掛金だけを使って計算しています。
実際の貸借対照表に受取手形や支払手形、電子記録債権・債務などがある場合には、営業取引に関係するものを適切に含めて計算する必要があります。
したがって、この338,324千円は、上記5項目に基づく計算結果です。
実際の所要運転資金を把握する際には、貸借対照表のすべての関連項目を確認してください。
受取手形と支払手形の取扱い
受取手形は、販売先から売上代金の決済手段として受け取るものです。
支払期日までは通常、現金化されていないため、売掛金と同じく売上債権として考えます。
一方、支払手形は、仕入代金などの決済のために振り出すものです。
支払期日までは現金の支払いを猶予されているため、買掛金と同じく仕入債務として考えます。
なお、受取手形や支払手形には、取引の内容によって営業取引以外のものが含まれる場合もあるため、実態に応じた確認が必要です。
所要運転資金と実際に必要な借入金額は同じではない
ここで注意していただきたいことがあります。
貸借対照表から計算した所要運転資金と、実際に銀行から借りる必要がある金額は、必ずしも同じではありません。
例えば、所要運転資金が3,000万円ある会社でも、十分な手元資金があれば、追加融資が必要ない場合があります。
一方、所要運転資金が1,000万円でも、税金や人件費、借入金返済などの支払いが集中すれば、資金不足が発生することがあります。
所要運転資金は資金需要を考えるための指標
所要運転資金は、売上債権・棚卸資産・仕入債務から計算する営業上の資金需要です。
一方、実際の資金不足額は、預金残高や入出金予定などを考慮して判断する必要があります。
銀行に融資を申し込む際には、所要運転資金の計算だけでなく、資金繰り表を使って実際の不足額を説明することが重要です。
運転資金の必要額を考える具体例
例えば、所要運転資金が2,000万円の会社を考えます。
この会社に十分な現預金があり、今後の支払いにも対応できるのであれば、直ちに2,000万円の追加融資が必要とは限りません。
一方、売掛金の回収が遅れ、翌月の支払いに500万円不足する見通しであれば、必要な資金調達額を検討する必要があります。
銀行への融資希望額は、所要運転資金の計算結果だけで決めるのではなく、資金繰り表で実際の不足額を確認して決めることが重要です。
運転資金の主な種類
銀行融資では、運転資金を発生原因や資金使途によって区分して考えることがあります。
代表的なものは、正常運転資金、増加運転資金、季節資金、赤字補填資金などです。
正常運転資金
正常運転資金とは、通常の営業活動を継続するために恒常的に必要となる運転資金です。
売掛金や棚卸資産などの営業資産から、買掛金などの仕入債務を差し引いて計算する所要運転資金が、その水準を考える際の目安になります。
例えば、売上債権と棚卸資産の合計が3,000万円、仕入債務が1,000万円の場合、所要運転資金は2,000万円です。
通常の営業活動でこの水準が継続する場合には、恒常的な資金需要があると考えられます。
増加運転資金
増加運転資金とは、売上増加などによって追加で必要になる運転資金です。
例えば、売上が増えると売掛金や棚卸資産も増加することがあります。
その結果、所要運転資金が増え、追加の資金調達が必要になる場合があります。
売上が増えているのに資金繰りが苦しくなる原因の一つが、この増加運転資金です。
季節資金
季節資金とは、季節によって発生する一時的な運転資金です。
例えば、年末商戦に向けた商品の仕入れや、繁忙期に向けた原材料の購入などが考えられます。
季節資金では、資金が必要になる時期と、売上代金を回収できる時期を確認することが重要です。
赤字補填資金
赤字補填資金とは、営業活動などで発生した資金不足を補うための資金です。
例えば、売上が減少して経費を賄えず、手元資金が不足している場合です。
赤字補填を目的とする融資では、銀行は赤字の原因や今後の収益改善、返済原資の確保などを慎重に確認します。
正常運転資金や増加運転資金と比べて、融資の検討にあたり改善計画が重要になる場合があります。
運転資金と設備資金の違い
銀行融資では、運転資金と設備資金を区別します。
運転資金は、事業活動を継続するために必要な資金です。
設備資金は、機械設備や建物、車両などの取得に必要な資金です。
| 項目 | 運転資金 | 設備資金 |
|---|---|---|
| 主な目的 | 日常の営業活動の継続 | 設備の取得や更新 |
| 主な資金使途 | 仕入代金、外注費、人件費など | 機械、建物、車両など |
| 銀行が確認すること | 営業上の資金需要と返済能力 | 設備投資の必要性、投資効果、返済能力 |
銀行は融資した資金が申し込み時の目的に沿って使われることを重視します。
そのため、運転資金として借り入れた資金を、銀行に説明していない設備投資などに利用することは避ける必要があります。
業種によって運転資金の必要額は異なる
運転資金の必要額は、業種や取引条件によって異なります。
製造業の運転資金
製造業では、原材料を仕入れてから製品を完成させ、販売代金を回収するまでに時間がかかります。
そのため、原材料、仕掛品、製品などの棚卸資産が運転資金に大きく影響します。
また、販売先への売掛金が多い場合には、売上代金の回収までに必要な資金も増えます。
卸売業の運転資金
卸売業では、商品の仕入れと販売代金の回収との時間差が重要です。
売掛金の回収サイトが長く、仕入代金の支払サイトが短い場合には、所要運転資金が増加する傾向があります。
建設業の運転資金
建設業では、工事代金が入金される前に材料費や外注費、人件費などの支払いが発生することがあります。
特に下請会社では、元請会社からの工事代金の支払条件が資金繰りに大きく影響します。
工事代金の入金が遅くなると、その分だけ運転資金が必要になる場合があります。
小売業の運転資金
小売業では、現金やキャッシュレス決済による販売が多く、売掛金が比較的少ない業態もあります。
一方、商品在庫を多く保有する場合には、棚卸資産に資金が投下されます。
そのため、小売業では在庫管理が運転資金の重要なポイントになることがあります。
銀行は運転資金の融資審査で何を確認する?
銀行に運転資金の融資を申し込む際には、単に「資金が足りない」と説明するだけでは不十分です。
銀行は、なぜ運転資金が必要なのか、いくら必要なのか、どのように返済するのかを確認します。
1. 運転資金が必要になった理由
銀行は、運転資金が必要になった理由を確認します。
例えば、次のような理由が考えられます。
- 売上増加によって売掛金が増えた
- 原材料や商品の仕入れが増えた
- 売上代金の回収サイトが長くなった
- 季節的な仕入れが必要になった
- 赤字によって資金不足が発生している
これらの理由によって、銀行の融資判断は異なります。
特に赤字補填のための資金では、収益改善の見通しを説明することが重要です。
2. 必要な運転資金の金額
銀行は、融資希望額が妥当かどうかを確認します。
例えば、所要運転資金が1,000万円増加している場合には、その増加原因を確認します。
ただし、実際の融資希望額は、手元資金や入出金予定を踏まえて決める必要があります。
3. 借入金の返済能力
銀行融資では、借入金を返済できるかどうかが重要です。
そのため、銀行は会社の利益や資金繰り、既存借入金の返済状況などを確認します。
特に長期の運転資金融資では、毎月の元金返済が会社の資金繰りに無理を生じさせないかを確認する必要があります。
4. 売掛金や棚卸資産の内容
売掛金が多い場合には、正常に回収できるものかどうかが重要です。
棚卸資産が多い場合には、販売できる商品や製品なのか、長期間滞留している在庫がないかなどを確認することがあります。
売掛金や棚卸資産が多いという理由だけで、必ず正常な運転資金として評価されるわけではありません。
銀行は所要運転資金の金額だけでなく、その中身が正常な営業活動によるものかどうかを確認します。
銀行融資・資金繰りのメール相談
「自社に必要な運転資金がいくらなのか分からない」「銀行に運転資金の融資を申し込みたいが、希望額の決め方が分からない」「売上はあるのに資金繰りが苦しい」といったお悩みはありませんか。
銀行融資・資金繰りのメール相談
運転資金の必要額、所要運転資金の計算、銀行への融資相談、借入金の返済負担、資金繰り改善などについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
運転資金の融資期間と返済方法
運転資金の融資には、短期融資と長期融資があります。
また、返済方法には期日一括返済や分割返済などがあります。
短期運転資金の融資
短期運転資金の融資は、一般に返済期間が1年以内の融資です。
例えば、売掛金の回収までのつなぎ資金や、季節的な仕入資金などに利用されることがあります。
短期融資では、売上代金の回収時期と返済期日との関係が重要です。
長期運転資金の融資
長期運転資金の融資は、一般に返済期間が1年を超える融資です。
毎月の元金返済を行う場合には、会社の収益や資金繰りから返済できるかどうかを確認する必要があります。
特に恒常的に必要な運転資金を長期借入で調達する場合には、元金返済によって手元資金が不足しないかに注意が必要です。
正常運転資金と短期継続融資
正常運転資金は、会社が通常の営業活動を続ける限り、一定の水準で必要となることがあります。
そのため、銀行では正常運転資金の性質に応じて、短期融資を継続する方法を検討する場合があります。
ただし、短期融資であれば必ず継続できるというわけではありません。
銀行は会社の業績や財務内容、資金繰り、融資の必要性などを確認して判断します。
運転資金が不足した場合の対策
運転資金が不足した場合には、銀行融資だけでなく、資金繰りそのものを改善することが重要です。
1. 売掛金の回収を早める
売掛金の回収が遅い場合には、取引先との支払条件の見直しや請求事務の改善などを検討します。
売上代金の回収が早くなれば、売掛金に投下される資金が減少し、所要運転資金を減らせる可能性があります。
2. 棚卸資産を適正な水準にする
必要以上に商品や原材料を保有している場合には、在庫を見直すことが重要です。
売れ残り商品や長期間使用していない原材料などが増えると、資金が棚卸資産として固定されます。
在庫管理を改善することで、資金繰りを改善できる場合があります。
3. 仕入代金の支払条件を確認する
仕入先との契約上の支払条件を確認し、必要に応じて適切な条件変更を相談することも考えられます。
ただし、仕入先への支払いを一方的に遅らせることは避ける必要があります。
取引先との信用関係を維持しながら、無理のない支払条件を検討することが重要です。
4. 資金繰り表を作成する
運転資金が不足している場合には、資金繰り表を作成することが重要です。
資金繰り表には、売上代金の入金予定、仕入代金や人件費の支払予定、借入金の返済予定などを整理します。
これにより、いつ、いくらの資金が不足するのかを把握できます。
5. 早めに銀行へ相談する
運転資金が不足する見通しがある場合には、早めに銀行へ相談することが重要です。
資金が不足してから慌てて融資を申し込んでも、審査や手続きに時間がかかることがあります。
銀行には、資金不足の原因、必要額、資金使途、返済見通しを説明できるようにしておきましょう。
銀行に運転資金の融資を申し込む際の説明方法
銀行に運転資金の融資を申し込む際には、資金が必要な理由を具体的に説明することが重要です。
例えば、次のような説明が考えられます。
銀行への説明例
当社は製造業を営んでいます。
最近、受注が増加したことに伴い、原材料の仕入れと売掛金が増加しています。
その結果、所要運転資金が従来より約1,000万円増加しています。
一方、資金繰り表で今後の入出金を確認したところ、手元資金を考慮しても約700万円の資金不足が見込まれています。
そのため、増加運転資金として700万円の融資をお願いしたいと考えています。
受注状況、売掛金の回収予定、資金繰り表を準備していますので、ご確認をお願いします。
この説明例では、所要運転資金の増加額と実際の資金不足額を区別しています。
銀行にとっては、単に「資金が足りない」と説明されるよりも、融資の必要性を確認しやすくなります。
なお、これは説明のための仮定事例であり、実際の融資可否を示すものではありません。
運転資金に関するよくある質問
Q1. 運転資金とは何ですか?
運転資金とは、会社が日々の事業活動を継続するために必要となる資金です。
仕入代金、人件費、外注費などの支払いから売上代金の回収までの間に必要となる資金が代表的です。
Q2. 運転資金の計算方法を教えてください
銀行融資で使われる所要運転資金の基本的な計算式は、次のとおりです。
所要運転資金=売上債権+棚卸資産-仕入債務
売掛金や受取手形などの売上債権と、商品や原材料などの棚卸資産を合計し、買掛金や支払手形などの仕入債務を差し引きます。
Q3. 運転資金はいくら必要ですか?
必要な運転資金は、業種、売上高、売掛金の回収条件、棚卸資産の水準、仕入代金の支払条件などによって異なります。
まずは貸借対照表から所要運転資金を計算し、資金繰り表で実際の資金不足額を確認することが重要です。
Q4. 運転資金と設備資金の違いは何ですか?
運転資金は日常の営業活動を継続するための資金です。
設備資金は、機械設備や建物、車両などの取得に必要な資金です。
Q5. 売上が増えると運転資金も増えますか?
売上が増えることで売掛金や棚卸資産が増加すると、所要運転資金も増加する場合があります。
ただし、仕入債務や売上代金の回収条件などによって、必要額は異なります。
Q6. 運転資金は銀行から借りられますか?
銀行は、会社の事業内容や資金使途、財務内容、返済能力などを確認したうえで、運転資金の融資を検討します。
ただし、融資の可否や金額は個別の審査によって判断されます。
Q7. 赤字でも運転資金を借りられますか?
赤字であっても、銀行が融資を検討する余地はあります。
ただし、赤字の原因や今後の収益改善、返済原資の確保などが重要になります。
赤字補填のための融資では、正常運転資金とは異なる観点から慎重に審査される場合があります。
Q8. 運転資金が不足すると会社はどうなりますか?
運転資金が不足すると、仕入代金や人件費などの支払いが難しくなる可能性があります。
資金不足が解消できず、支払期日に必要な資金を確保できない状態が続くと、事業継続が困難になることがあります。
そのため、早めに資金繰りを確認し、必要な対策を取ることが重要です。
運転資金とは?まとめ
運転資金とは、会社が日々の事業活動を継続するために必要となる資金です。
売上代金が入金されるまでの間にも、仕入代金や人件費などの支払いが発生するため、会社には運転資金が必要になります。
銀行融資では、売上債権と棚卸資産の合計から仕入債務を差し引いた所要運転資金が重要な指標になります。
この記事の重要ポイント
- 運転資金とは事業活動を継続するために必要な資金
- 仕入代金などの支払いと売上代金の回収には時間差がある
- 売掛金や棚卸資産が増えると所要運転資金は増加する
- 買掛金などの仕入債務は所要運転資金を減らす働きをする
- 所要運転資金=売上債権+棚卸資産-仕入債務
- 所要運転資金と実際に銀行から借りる必要がある金額は同じとは限らない
- 銀行は運転資金が必要になった理由と返済能力を確認する
- 資金繰り表で実際の不足額を把握することが重要
- 売掛金の回収管理や在庫管理も資金繰り改善につながる
- 運転資金が不足する見通しがある場合には早めに銀行へ相談する
運転資金は、会社を継続するために欠かせない資金です。
しかし、運転資金の必要額は売上高だけで決まるわけではありません。
売掛金の回収条件、棚卸資産の水準、仕入代金の支払条件などによって変化します。
経営者は貸借対照表から所要運転資金を把握するとともに、資金繰り表によって今後の資金不足を予測し、早めに対策を取ることが重要です。
また、銀行融資を受ける際には、資金不足の原因、必要な金額、返済見通しを具体的に説明できるようにしておきましょう。
関連記事
運転資金はいくら必要?銀行が確認するポイント
会社に必要な運転資金の金額をどのように考え、銀行に説明すればよいのかを解説しています。
売上債権回転期間が長期化すると資金繰りが苦しい理由
売掛金の回収が遅くなると必要運転資金が増える仕組みと、銀行への融資相談方法を解説しています。
銀行融資の希望額の決め方
銀行に融資を申し込む際、必要な借入金額をどのように計算し、説明すればよいのかを解説しています。
資金繰りが苦しいときは早めに銀行へ相談する
資金繰りが厳しくなった場合に、銀行へ早めに相談する重要性と具体的な対応方法を解説しています。
銀行融資・資金繰りのメール相談
「運転資金がいくら必要なのか分からない」「売上は増えているのに資金繰りが苦しい」「銀行に運転資金の融資をどう説明すればよいか分からない」といったお悩みはありませんか。
運転資金の不足では、所要運転資金の水準と実際の資金不足額を整理することが重要です。
銀行融資・資金繰りのメール相談
運転資金の必要額、所要運転資金の計算、銀行への融資相談、借入金の返済負担、資金繰り改善などについてのご相談を受け付けています。
※融資の承認・実行を保証するものではありません。