「銀行は何を基準に融資を決めているのだろうか」
「決算書が黒字なら融資を受けられるのか」
「赤字や債務超過でも融資を受けられる可能性はあるのか」
銀行融資の審査基準について、このような疑問を持つ中小企業経営者は少なくありません。
銀行では事業内容、業績、資金使途、担保、他の銀行の融資状況など、さまざまな項目を審査しています。
しかし、数多くの審査項目の中心にあるのは、非常にシンプルな判断です。
それは「今回貸したお金を、約束どおり返済してもらえるかどうか」ということです。
この記事では、長年の法人融資・融資審査の実務経験をもとに、銀行が返済能力をどのように判断しているのか、審査で弱点がある会社でも融資を検討できるのはどのような場合か、経営者が準備すべきことを解説します。
銀行融資の審査基準で最も重要なのは返済能力
銀行融資の審査では、さまざまな項目を確認します。
しかし、融資審査の中心となるのは、融資したお金が最後まで返済される見込みがあるかという点です。
銀行は融資によって利息収入を得ますが、融資先が返済できなくなれば貸倒による損失が発生する可能性があります。
例えば、銀行がある会社に1,000万円を融資し、年利2%で1年間貸したとします。
単純計算による年間利息は20万円です。
一方で、仮に元金のうち500万円が回収できなくなれば、利息収入を大きく上回る損失が発生します。
※この例は利息と貸倒損失の関係を示すための単純計算であり、返済による残高減少、担保回収、保証による回収、引当金などは考慮していません。
銀行にとって、融資の実行額を増やすことだけでなく、融資した資金を回収することが重要なのはこのためです。
銀行の融資審査は、返済能力をさまざまな角度から確認するために行われていると理解してください。
銀行の融資審査で確認する9つの項目
銀行の融資審査では、事業内容や財務内容だけでなく、融資条件や今後の取引方針なども検討します。
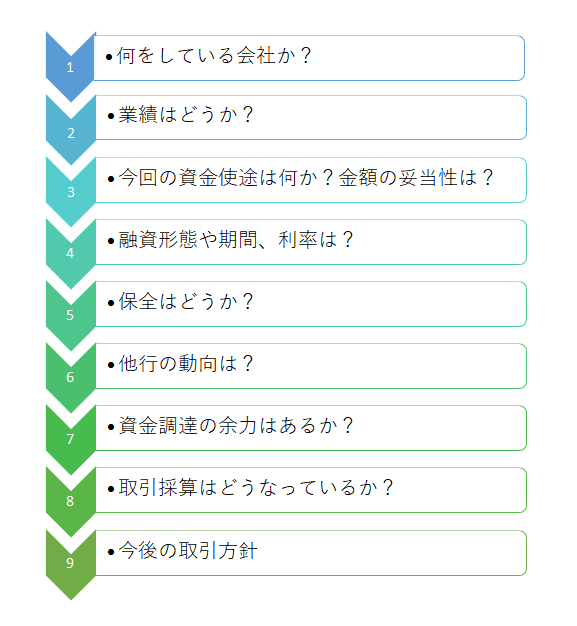
上の図は、銀行融資の審査項目を整理したものです。
代表的な審査項目は次の9つです。
| 項目 | 審査内容 | 主な確認事項 |
|---|---|---|
| 1 | 事業内容 | どのような事業で収益を得ているか |
| 2 | 業績・返済能力 | 利益や資金繰りから返済できるか |
| 3 | 資金使途 | 何に使い、なぜ必要なのか |
| 4 | 融資条件 | 金額・期間・返済方法は適切か |
| 5 | 担保・保証 | 必要な保全を確保できるか |
| 6 | 他行の動向 | 他の銀行の融資状況はどうか |
| 7 | 資金調達余力 | 借入負担や調達余力に問題はないか |
| 8 | 取引採算 | 銀行にとって採算が見込めるか |
| 9 | 今後の取引方針 | 今後どのような取引を行うか |
これらは融資審査を理解するための代表的な項目です。実際の審査項目や順序、重視する内容は金融機関や融資案件によって異なります。
このうち、特に1から7の項目は、融資先の信用力や返済の確実性を確認するうえで重要です。
8の取引採算と9の今後の取引方針は、銀行として融資取引を行う意義や条件を検討する項目です。
ただし、銀行にとって取引採算が良いからといって、返済能力に重大な問題がある融資が認められるわけではありません。
9つの審査項目の詳しい内容については、次の記事で解説しています。
銀行融資の審査内容とは?銀行員が解説する9つの審査項目と審査の流れ
銀行は返済能力をどのように判断するのか
銀行の融資審査で最も重要なのは返済能力ですが、返済能力は単に決算書の利益だけで決まるものではありません。
銀行は、主に次の点を確認します。
1.利益を継続して確保できるか
銀行は、過去の決算書から会社の収益力を確認します。
例えば、過去3年間の利益が次のようになっている会社を考えてみます。
| 決算期 | 当期純利益 |
|---|---|
| 3年前 | 300万円 |
| 2年前 | 400万円 |
| 前期 | 500万円 |
この会社は継続して黒字を確保し、利益も増加しています。
銀行から見ると、収益力が安定していると評価できる材料になります。
一方で、黒字が続いていても、借入金の返済負担が大きければ融資審査に通るとは限りません。
2.借入金を返済するための資金があるか
融資を返済するには、利益だけでなく実際の資金が必要です。
銀行では、返済原資を確認する際に、利益に減価償却費などを加えた簡便的なキャッシュフローを参考にすることがあります。
例えば、次の会社を考えてみましょう。
当期純利益:500万円
減価償却費:300万円
簡便的なキャッシュフロー:800万円
年間の借入金元金返済額:600万円
差額:200万円
この例では、簡便的なキャッシュフロー800万円に対して、年間元金返済額は600万円です。
数字だけを見れば、一定の返済余力があると考えられます。
ただし、実際には売掛金や棚卸資産の増減、税金、設備投資、借入利息などによって手元資金は変動します。
そのため、簡便的なキャッシュフローが年間返済額を上回っているだけで、返済に問題がないと判断できるわけではありません。
銀行は利益と返済額の比較に加え、資金繰りの実態を確認して返済能力を判断します。
3.資金繰りが安定しているか
決算書が黒字でも、売掛金の回収が遅れたり、在庫が増加したりすると資金繰りが悪化することがあります。
例えば、売上が増加している会社でも、売上代金の入金より先に仕入代金や人件費を支払う必要があれば、手元資金が不足する場合があります。
銀行は、決算書だけでなく、試算表や資金繰り表などを使って、今後も安定して返済できるかを確認します。
4.借入金が過大になっていないか
利益が出ている会社でも、すでに多額の借入金を抱えていれば、新たな融資によって返済負担が過大になる可能性があります。
銀行は、現在の借入金残高、毎月の返済額、借入金の使途などを確認します。
特に、新規融資の返済が既存借入金の返済と重なった場合に、資金繰りが維持できるかが重要です。
赤字や債務超過でも融資審査に通ることはあるのか
銀行融資の審査は、決算書の数字だけで機械的に決まるわけではありません。
例えば、前期が赤字であっても、今期の業績が回復し、今後の返済能力を合理的に説明できれば、融資を検討できる場合があります。
反対に、前期が黒字でも、今期に大きな赤字が発生しており、資金繰りが急速に悪化していれば、融資審査は慎重になります。
赤字でも業績改善の見込みがある場合
次のような会社を考えてみましょう。
- 前期は一時的な要因で赤字となった
- 今期は売上が回復している
- 直近の試算表では黒字化している
- 資金繰り表でも借入金の返済が可能と見込まれる
このような会社であれば、前期が赤字だったという事実だけで融資が不可能になるとは限りません。
ただし、黒字化の見込みに具体的な根拠が必要です。
「今後は売上が増える予定です」という説明だけでは、銀行が返済能力を判断する材料として不十分です。
債務超過でも改善が進んでいる場合
債務超過は銀行の融資審査で大きなマイナス要因です。
しかし、すでに黒字化して債務超過額が減少している会社と、赤字が続いて債務超過額が拡大している会社では、銀行の評価は異なります。
銀行が確認するのは、現在の財務内容に加えて、今後の改善見通しです。
もっとも、業績改善が見込まれても、必ず融資を受けられるわけではありません。資金使途や借入負担、金融機関の方針なども含めて判断されます。
担保や信用保証協会の保証があれば融資は受けられる?
担保や信用保証協会の保証は、銀行の融資審査で重要な役割を持ちます。
担保や保証によって銀行の貸倒リスクが軽減されれば、融資を検討しやすくなる場合があります。
しかし、担保や保証があることと、融資先に返済能力があることは別の問題です。
銀行が基本的に期待しているのは、融資先が事業活動から得た資金で借入金を返済することです。
担保処分や保証による回収は、返済が予定どおり行われない場合の保全策という位置づけです。
したがって、担保が十分にあっても、返済能力や資金使途に問題があれば融資が難しくなることがあります。
銀行融資の審査は複数項目による総合判断
ここまで説明したように、銀行ではさまざまな項目を審査しています。
では、すべての項目が良好でなければ融資は受けられないのでしょうか。
必ずしもそうではありません。
融資先によって、財務内容が良好な会社もあれば、業績はやや弱いものの、資金繰りが安定している会社もあります。
銀行は、個々の審査項目を確認しながら、総合的に融資の可否を判断します。
一部に弱点があっても融資を検討できる例
例えば、次のような会社を考えてみます。
- 前期は赤字だった
- 今期の受注は回復している
- 直近の試算表では利益が改善している
- 借入金の返済遅延はない
- 資金繰り表から今後の返済見通しを説明できる
この場合、前期赤字という弱点はありますが、業績改善や資金繰りの見通しが確認できれば、融資を検討できる可能性があります。
ただし、弱点が他の項目で必ず補えるわけではありません。
重大な返済能力の不足や資金使途の問題がある場合には、他の項目が良好でも融資が難しくなることがあります。
融資審査で重要なのは、弱点が一切ないことではなく、銀行が返済の見通しを合理的に判断できることです。
銀行融資の審査に備えて経営者が準備すべきこと
銀行の融資審査を有利に進めるためには、決算書の提出だけでなく、融資の必要性と返済見通しを具体的に説明することが重要です。
決算書だけでなく直近の試算表を準備する
決算書は過去の一定期間の業績を示す資料です。
銀行が現在の業績を把握するには、直近の試算表が役立ちます。
特に前期の業績が悪かった会社では、今期の改善状況を数字で示すことが重要です。
融資の資金使途と必要金額を説明する
銀行は、融資した資金が何に使われるのかを確認します。
例えば運転資金であれば、売掛金の回収と仕入代金の支払いのタイミングなどを踏まえて、必要金額を説明します。
設備資金であれば、見積書や設備投資計画などを準備します。
単に「資金繰りが厳しいから1,000万円借りたい」という説明よりも、具体的な資金不足の原因と必要額を示す方が、銀行は融資の妥当性を判断しやすくなります。
資金繰り表で返済見通しを示す
銀行が最も確認したいのは、融資実行後に借入金を返済できるかどうかです。
そのため、資金繰り表を使って今後の入金と支出を示すことが有効です。
特に追加融資を申し込む場合には、既存借入金の返済額に新規融資の返済額を加えても資金繰りが維持できるかを確認してください。
銀行融資の審査基準・自己点検チェックリスト
銀行に融資を申し込む前に、返済能力や必要資金について説明する準備ができているか確認しましょう。
次の8項目のうち、確認できている項目にチェックを入れてください。
銀行融資の審査に備える8つの確認項目
チェック数:0 / 8
チェックが付かなかった項目は、銀行との融資相談前に確認しておきたい事項です。
特に重要なのは、融資を必要とする理由、必要金額の根拠、融資後の返済見通しの3点です。
これらを具体的に説明できるようにしておくことで、銀行は融資の必要性と返済能力を判断しやすくなります。
なお、チェックリストは準備状況を整理するためのものであり、チェック数によって融資の可否が決まるものではありません。
銀行融資・資金繰りのメール相談
「銀行の融資審査で自社のどこが問題になるのかわからない」「決算書に弱点があるが融資を相談したい」「返済能力を銀行にどう説明すればよいかわからない」といったお悩みはありませんか。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明方法や資金繰りの考え方についてメールでご相談いただけます。
※現在はメールによるご相談を受け付けています。融資の承認や希望条件での借入れを保証するものではありません。
銀行融資の審査基準に関するよくある質問
銀行融資の審査基準で最も重要なものは何ですか?
最も重要なのは、融資したお金を返済できるかどうかという返済能力です。
銀行は決算書、試算表、資金繰り表、借入金の返済状況などを確認し、総合的に判断します。
黒字なら銀行融資の審査に通りますか?
黒字は融資審査でプラスに評価される材料ですが、黒字であれば必ず融資を受けられるわけではありません。
借入金が過大である場合や、資金繰りに問題がある場合には、融資が難しくなることがあります。
赤字の会社は融資を受けられませんか?
赤字だからといって、必ず融資を受けられないわけではありません。
赤字の原因や今後の業績改善の見通し、資金繰り、返済能力などによって判断されます。
担保があれば銀行融資の審査に通りますか?
担保は銀行の融資リスクを軽減する材料ですが、担保があるだけで融資が認められるわけではありません。
銀行は、原則として事業活動から得られる資金によって借入金を返済できるかを重視します。
融資審査で弱い項目が1つでもあると否決されますか?
必ずしもそうではありません。
銀行は複数の審査項目を総合的に判断します。
ただし、返済能力に重大な問題がある場合などには、他の項目が良好でも融資が難しくなることがあります。
銀行融資の審査基準のまとめ
銀行融資の審査では、事業内容、業績、資金使途、融資条件、担保など、さまざまな項目を確認します。
しかし、その中心にあるのは、融資したお金を返済してもらえるかどうかという判断です。
今回のポイントを整理すると、次のようになります。
- 銀行融資の審査基準で最も重要なのは返済能力
- 銀行は複数の審査項目から返済能力を確認する
- 決算書の利益だけでなく資金繰りや借入金の返済負担も重要
- 黒字でも融資を受けられない場合がある
- 赤字や債務超過でも融資を検討できる場合がある
- 担保や保証があっても返済能力の確認は必要
- 融資審査は複数の項目による総合判断
- 経営者は融資の必要性と返済見通しを具体的に説明することが重要
銀行融資の審査で重要なのは、単に決算書を良く見せることではありません。会社が今後どのように利益と資金を確保し、借入金を返済していくのかを説明できることです。
融資を申し込む際には、資金使途と必要金額を整理し、返済見通しを示す資料を準備しましょう。
関連記事
銀行融資の9つの審査項目と審査の流れ
銀行が融資審査で確認する9つの項目と、それぞれの審査内容を詳しく解説しています。
銀行融資の審査内容とは?銀行員が解説する9つの審査項目と審査の流れ
銀行から融資を受けられない会社の特徴
赤字、債務超過、税金の滞納など、融資審査で問題になりやすい事項を解説しています。
銀行に融資を断られた場合の対応
融資を断られた理由の確認方法や、他の銀行へ相談する際の対策を説明しています。
銀行融資・資金繰りのメール相談
「融資審査で銀行が重視するポイントを知りたい」「赤字や債務超過の状態で融資を相談したい」「資金繰りや借入金の返済能力を整理したい」といったお悩みはありませんか。
長年の法人融資・融資審査の実務経験を踏まえ、銀行への説明方法や資金繰りの考え方についてメールでご相談いただけます。
※現在はメールによるご相談を受け付けています。融資の承認や希望条件での借入れを保証するものではありません。