「売上は順調に増えているのに、なぜか資金繰りが苦しい」
「売掛金が増えているが、銀行から運転資金を借りた方がよいのだろうか」
このような悩みを抱える中小企業の経営者は少なくありません。
売掛金とは、商品やサービスを販売したものの、まだ代金を回収していない売上債権のことです。
売掛金が増えることは、売上が増えている結果である場合もあります。しかし、売掛金は実際に回収するまで支払いに使えるお金ではないため、増えすぎると資金繰りを圧迫する原因になります。
私は長年、銀行で法人融資や融資審査に携わってきましたが、会社の資金繰りを考えるうえで、売掛金の管理は非常に重要だと考えています。
この記事では、売掛金と資金繰りの関係、売掛金が増えると資金不足になる理由、回収期間と必要運転資金の関係、銀行融資への影響、具体的な改善方法を説明します。
売掛金と資金繰りの関係とは
売掛金と資金繰りの関係を理解するには、まず売上と現金の違いを押さえる必要があります。
会社は商品を販売した時点で売上を計上しても、その代金をすぐに回収できるとは限りません。
売上が発生した時期と、実際に現金が入金される時期に差があることが、資金繰りに大きく影響します。
売掛金とは代金をまだ回収していない売上
例えば、ラーメン店でラーメンを食べる場合を考えてみましょう。
一般的なラーメン店では、食券を購入する際や食事が終わった際に代金を支払います。
店側から見ると、売上が発生する時期と代金を回収する時期がほぼ同じです。
このような取引は、現金商売と呼ばれることがあります。
一方、企業間取引では、商品やサービスを提供した後、一定期間を置いて代金を回収する掛売りが広く行われています。
例えば、取引条件が「月末締め・翌月末払い」であれば、1月に販売した商品の代金は2月末に入金されます。
この場合、1月に売上が発生しても、2月末までは代金を回収していません。
この未回収の売上代金が売掛金です。
売上が発生しても現金が増えるとは限らない
例えば、会社が1月に500万円の商品を販売したとします。
販売先との取引条件が翌月末払いであれば、売上500万円は1月に計上されますが、現金が入金されるのは2月末です。
そのため、1月の損益計算書には売上500万円が計上されても、1月中の現金収入は発生しません。
一方で、商品を仕入れるための支払い、従業員の給与、家賃などは発生します。
このように、売上と現金収入の時期が異なることが、資金繰りを難しくする原因の一つです。
資金繰りは会社の事業継続に欠かせない
資金繰りとは、会社に入ってくるお金と出ていくお金を管理し、必要な支払いを行えるようにすることです。
会社は、商品や原材料の仕入代金、従業員の給与、家賃、税金、借入金の返済など、さまざまな支払いを行っています。
これらの支払いを続けるためには、必要な時期に現金を確保しなければなりません。
黒字でも資金繰りが悪化すると倒産することがある
会社が利益を計上していても、現金が不足すれば支払いができなくなることがあります。
いわゆる黒字倒産です。
例えば、売上が大きく増えて利益も出ている会社があるとします。
しかし、売上の多くが売掛金として残っており、まだ現金として回収できていなければ、仕入代金や給与などの支払いに必要な資金が不足する可能性があります。
支払期日に資金を確保できなければ、取引先からの信用が低下したり、商品の仕入が難しくなったりすることがあります。
ただし、一時的な資金不足が直ちに倒産を意味するわけではありません。早期の資金調達や支払条件の調整などによって対応できる場合もあります。
重要なのは、利益が出ているかどうかだけでなく、支払期日に必要な現金を確保できるかどうかを管理することです。
売掛金の増加は黒字倒産の原因になることがある
売掛金が増えると、帳簿上の売上や利益が増えていても、現金が十分に入ってこない場合があります。
特に、売上が急増している会社では、仕入代金や外注費などの支払いが先行することがあります。
その結果、業績が好調であるにもかかわらず、資金繰りが厳しくなることがあります。
銀行が運転資金融資を審査する際にも、売上の増減だけでなく、売掛金の回収状況を確認する理由はここにあります。
売掛金が増えると資金繰りが悪化する理由
売掛金は、将来現金として回収できる予定の資産です。
そのため、売掛金が増えること自体が必ずしも悪いわけではありません。
売上の増加に伴って売掛金が増えることもあります。
しかし、売掛金が増えると、会社のお金が売掛金という形で固定されるため、手元の現金が不足しやすくなります。
売掛金が増えると現金化されていない資金が増える
例えば、ある会社の売掛金が次のように増えたとします。
| 項目 | 前年 | 当年 |
|---|---|---|
| 売掛金残高 | 1,000万円 | 1,500万円 |
| 増加額 | ― | 500万円 |
この会社では、前年と比べて売掛金が500万円増えています。
他の条件が同じであれば、売掛金の増加によって、現金として回収できていない資金が500万円増えたことになります。
そのため、資金繰りを維持するために、追加の運転資金が必要になる場合があります。
売上が増えるほど運転資金が必要になることがある
売上が増えると、通常は商品や原材料の仕入も増加します。
また、従業員の増員や外注費の増加などによって、支払いが増えることもあります。
一方、売上代金の回収が翌月末や翌々月末であれば、現金が入金されるまでに時間がかかります。
そのため、売上の増加に伴って必要な運転資金が増えることがあります。
これを増加運転資金と呼びます。
売上が増えることは会社にとって望ましいことですが、売掛金の増加に対応する資金を確保していなければ、資金繰りが苦しくなる場合があります。
売掛金の回収期間が長いほど運転資金が必要になる
売掛金と資金繰りの関係を考える際には、売掛金の金額だけでなく、回収期間も重要です。
売掛金の回収期間とは、売上が発生してから代金を回収するまでの期間のことです。
翌月末回収と翌々月末回収の違い
例えば、1月に商品を販売した場合を考えてみます。
販売先との取引条件が「月末締め・翌月末払い」であれば、1月の売上代金は2月末に回収します。
一方、「月末締め・翌々月末払い」であれば、1月の売上代金を回収するのは3月末です。
両者を比較すると、次のようになります。
| 取引条件 | 1月売上の回収時期 | 資金繰りへの影響 |
|---|---|---|
| 翌月末回収 | 2月末 | 比較的早く現金化できる |
| 翌々月末回収 | 3月末 | 現金化までの期間が長い |
同じ売上金額であっても、翌月末回収の方が早く現金を確保できます。
したがって、他の条件が同じであれば、売掛金の回収期間が短いほど、資金繰りには有利です。
回収期間が1か月延びると必要運転資金はいくら増えるのか
例えば、毎月の売上が1,000万円の会社を考えてみましょう。
売上が毎月一定で、すべて掛売りであると仮定します。
売掛金の平均回収期間が約1か月長くなると、他の条件が同じ場合、売掛金残高はおおむね1,000万円増加します。
つまり、売掛金として現金化されていない資金が約1,000万円増えることになります。
月商1,000万円の会社の場合
売掛金の回収期間が約1か月長期化
→ 売掛金残高が約1,000万円増加
※売上が一定で、他の条件が変わらない場合の概算例です。
この増加分を手元資金や買掛金などで吸収できなければ、追加の運転資金が必要になる場合があります。
銀行が運転資金の融資額を検討する際にも、売掛金の回収期間は重要な判断材料です。
売掛金の回収期間を計算する方法
売掛金の回収期間は、決算書などの数字から概算することができます。
一般的には、売掛金の残高を平均月商で割る方法が使われます。
売掛金回収期間の計算式
売掛金回収期間(月)=売掛金残高÷平均月商
例えば、年商1億2,000万円の会社で、売掛金残高が3,000万円だったとします。
平均月商は次のとおりです。
1億2,000万円÷12か月=1,000万円
したがって、売掛金回収期間は次のようになります。
3,000万円÷1,000万円=3か月
この会社では、売掛金残高が平均月商の約3か月分あることになります。
ただし、実際の回収条件がすべて3か月という意味ではありません。
売上の季節変動や、回収遅延のある売掛金などによっても計算結果は変わります。
回収期間が長くなっていないか確認する
売掛金回収期間は、前年や前月と比較することが重要です。
例えば、前年は2か月だった回収期間が、当年は3か月になっている場合には、売掛金の回収が遅くなっている可能性があります。
その原因として、取引条件の変更、特定の販売先の入金遅延、請求漏れなどが考えられます。
売掛金回収期間が長期化している場合には、原因を確認し、必要な対策を検討してください。
売掛金と所要運転資金の関係
銀行の法人融資では、売掛金は所要運転資金を計算する際の重要な項目です。
所要運転資金とは、会社が通常の事業活動を継続するために必要となる資金需要を、売上債権、在庫、仕入債務などから計算したものです。
所要運転資金の計算式
所要運転資金は、一般的に次の式で計算します。
所要運転資金=売上債権+棚卸資産-仕入債務
売上債権には、売掛金や受取手形などが含まれます。
棚卸資産は商品や製品、原材料などの在庫です。
仕入債務には、買掛金や支払手形などが含まれます。
売掛金が増えると所要運転資金も増える
例えば、ある会社の所要運転資金を次のように計算したとします。
| 項目 | 金額 |
|---|---|
| 売掛金 | 2,000万円 |
| 棚卸資産 | 1,000万円 |
| 買掛金 | 1,200万円 |
この場合、所要運転資金は次のとおりです。
2,000万円+1,000万円-1,200万円=1,800万円
ここで、売掛金が500万円増えて2,500万円になったとします。
在庫と買掛金が変わらなければ、所要運転資金は次のようになります。
2,500万円+1,000万円-1,200万円=2,300万円
つまり、売掛金が500万円増えたことで、所要運転資金も500万円増加します。
売掛金の増加は、会社が必要とする運転資金の増加につながることがあります。
ただし、所要運転資金が増えた金額を、そのまま銀行から借りられるわけではありません。
銀行は、会社の手元資金や既存借入金、業績、返済能力なども確認します。
資金繰り表で売掛金の回収予定を管理する
売掛金が資金繰りに与える影響を把握するには、資金繰り表を作成することが重要です。
資金繰り表とは、会社に入ってくるお金と出ていくお金を整理し、将来の資金残高を予測するための表です。
資金繰り表とは
資金繰り表は、家庭の家計簿に似ています。
ただし、会社の資金繰り表では、過去の入出金だけでなく、今後の入金予定と支払予定を予測することが重要です。
次の図は、資金繰り表の一例です。
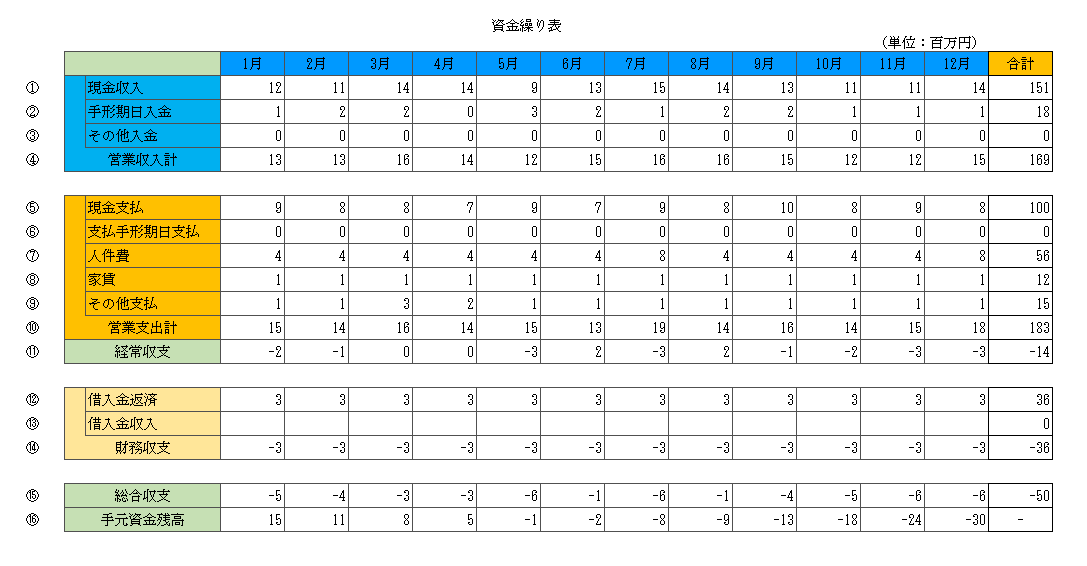
この例では、3月までが資金繰りの実績で、4月以降は今後の資金繰り予想です。
予想どおりに入出金が進むと、5月に手元資金残高がマイナスになる見込みです。
これは、何も対策をしなければ5月に資金不足が発生する可能性があることを示しています。
資金繰り表を作成することで、資金不足が発生する時期と金額を事前に把握できます。
売掛金は入金予定月に計上する
資金繰り表を作成する際に注意したいのは、売上が発生した月と、売掛金を回収する月を区別することです。
例えば、1月に500万円の商品を販売し、2月末に代金を回収する場合、資金繰り表では原則として2月の入金予定に500万円を計上します。
1月に売上が発生したからといって、1月の現金収入に計上してはいけません。
資金繰り表では、売上の発生時期ではなく、実際にお金が入ってくる時期を基準に管理することが重要です。
入金遅延が発生した場合は資金繰り表を修正する
売掛金の回収が予定より遅れる場合には、資金繰り表も修正する必要があります。
例えば、2月末に入金予定だった500万円が3月末に延期された場合、2月の資金繰りは当初予想より500万円悪化します。
この500万円の入金遅延によって、給与や仕入代金の支払いに支障が出ないか確認する必要があります。
資金繰り表を更新し、必要に応じて早めに対策を検討してください。
銀行融資・資金繰りのメール相談
「売掛金が増えて資金繰りが苦しい」「売上は増えているのに手元資金が不足している」「銀行に運転資金を相談したい」といったお悩みについて、メールでのご相談を受け付けています。
※融資の承認を保証するものではありません。
売掛金の回収が遅れると銀行融資にどのような影響があるのか
銀行が運転資金の融資を審査する際には、売掛金の残高だけでなく、回収状況も確認します。
売掛金が増えている理由によって、銀行の判断は異なります。
売上増加による売掛金の増加
売上が増えたことによって売掛金が増加している場合には、増加運転資金が必要になっている可能性があります。
例えば、受注が増えて売掛金が増加し、それに伴って仕入代金の支払いも増えている場合です。
銀行は、売上増加の内容、売掛金の回収見込み、必要な資金額などを確認します。
売掛金の増加理由が明確で、回収見込みや返済能力に問題がなければ、運転資金融資を検討する材料になります。
回収遅延による売掛金の増加
一方、販売先からの入金が遅れているために売掛金が増えている場合には、銀行は慎重に判断します。
特に、長期間回収できていない売掛金がある場合には、その売掛金が本当に回収できるのかが重要になります。
回収できない可能性が高い売掛金が多ければ、会社の資産内容や資金繰りに問題があると判断されることがあります。
銀行は売掛金の回収期間も確認する
銀行は、決算書の売掛金残高と売上高を比較し、売掛金の回収期間を確認することがあります。
例えば、売上がほとんど変わっていないにもかかわらず、売掛金が大幅に増加している場合には、その理由を確認します。
回収条件が長くなったのか、特定の取引先の入金が遅れているのか、請求や入金管理に問題があるのかなどが確認事項になります。
銀行融資を受ける際には、売掛金の金額だけでなく、回収できる見込みを説明することが重要です。
売掛金が原因で資金繰りが悪化した場合の改善方法
売掛金による資金繰りの悪化を防ぐには、売掛金の回収期間を短くし、回収遅延を減らすことが重要です。
ここでは、具体的な改善方法を説明します。
1.売掛金の回収予定表を作成する
まず、販売先ごとに売掛金の残高と入金予定日を管理してください。
例えば、次のような項目を整理します。
- 販売先の名称
- 売掛金の残高
- 請求金額
- 入金予定日
- 実際の入金日
- 入金遅延の有無
これらを管理することで、入金遅延を早期に把握しやすくなります。
2.売掛金の回収期間を短くする
販売先との取引条件を見直し、可能であれば回収期間を短くすることが考えられます。
例えば、翌々月末回収を翌月末回収に変更できれば、売掛金として資金が固定される期間を短縮できます。
ただし、取引条件の変更には販売先との合意が必要です。
一方的な変更ではなく、取引関係を維持しながら交渉することが重要です。
3.請求漏れを防ぐ
売掛金の回収遅延は、販売先の資金繰り悪化だけでなく、自社の請求漏れによって発生することもあります。
例えば、納品は完了しているのに請求書を発行していなかった場合、入金が遅れる原因になります。
請求書の発行状況を確認し、請求漏れや請求金額の誤りを防ぐことが重要です。
4.入金遅延が発生したら早めに確認する
入金予定日に売掛金が回収できなかった場合には、早めに販売先へ確認してください。
単なる事務処理の遅れなのか、請求内容に問題があるのか、販売先の資金繰りが悪化しているのかによって、対応は異なります。
入金遅延を長期間放置すると、回収がさらに難しくなる可能性があります。
また、入金が遅れた場合には、自社の資金繰り表も修正し、支払いへの影響を確認してください。
5.販売先ごとの信用管理を行う
売掛金を確実に回収するためには、販売先の信用状況を確認することも重要です。
特定の販売先に売掛金が集中している場合、その販売先の資金繰りが悪化すると、自社の資金繰りにも大きな影響が生じる可能性があります。
そのため、販売先ごとの売掛金残高や入金状況を確認し、必要に応じて取引条件や与信限度額を見直すことが考えられます。
6.必要に応じて銀行へ運転資金融資を相談する
売掛金の増加によって資金繰りが不足する場合には、銀行から運転資金を借りることも選択肢になります。
特に、売上増加に伴って売掛金が増えた場合には、増加運転資金として銀行融資を相談することが考えられます。
ただし、銀行は売掛金の回収見込みや会社の返済能力などを審査します。
そのため、融資を申し込む際には、売掛金の増加理由、回収予定、必要な資金額、返済見通しを整理しておくことが重要です。
売掛金と資金繰りに関するよくある質問
Q.売掛金が増えると資金繰りは悪くなりますか?
他の条件が同じであれば、売掛金が増えると現金として回収できていない資金が増えるため、資金繰りを圧迫する要因になります。
ただし、売上増加によって売掛金が増えている場合もあるため、増加した理由を確認することが重要です。
Q.売上が増えているのに資金繰りが苦しくなるのはなぜですか?
売上代金の回収より先に、仕入代金や人件費などの支払いが発生するためです。
売上増加に伴って売掛金が増えると、追加の運転資金が必要になることがあります。
Q.売掛金の回収期間は短い方がよいですか?
一般的には、回収期間が短いほど現金化が早くなり、資金繰りには有利です。
ただし、取引条件の変更には販売先との合意が必要であり、取引関係にも配慮する必要があります。
Q.売掛金の回収期間はどのように計算しますか?
一般的には「売掛金残高÷平均月商」で概算します。
例えば、売掛金残高が3,000万円、平均月商が1,000万円であれば、回収期間は約3か月です。
Q.売掛金が増えた場合、銀行から運転資金を借りられますか?
売掛金の増加理由や回収見込み、会社の返済能力などによっては、銀行が運転資金融資を検討する場合があります。
ただし、売掛金が増えたからといって必ず融資を受けられるわけではありません。
Q.売掛金の入金が遅れた場合はどうすればよいですか?
まず販売先へ入金状況を確認してください。
そのうえで、入金予定を把握し、自社の資金繰り表を修正して、必要な支払いに影響がないか確認することが重要です。
Q.売掛金が回収できない場合、銀行融資に影響しますか?
影響する可能性があります。
長期間回収できない売掛金がある場合、銀行は資産内容や資金繰り、返済能力を慎重に確認することがあります。
まとめ|売掛金の回収管理が資金繰りを安定させる
売掛金は、会社が商品やサービスを販売した結果として発生するものです。
しかし、売掛金は実際に回収するまで現金として利用できません。
そのため、売掛金が増えたり、回収期間が長くなったりすると、資金繰りを圧迫する原因になります。
今回のポイントを整理すると、次のとおりです。
- 売掛金とは、売上は発生したものの、まだ代金を回収していないもの。
- 売掛金が増えると、現金として回収できていない資金が増える。
- 売掛金の回収期間が長いほど、必要な運転資金が増えることがある。
- 売掛金の回収予定は資金繰り表で管理する。
- 回収遅延が発生した場合には、早めに原因を確認する。
- 銀行は売掛金の残高だけでなく、回収状況や返済能力も確認する。
- 売掛金の増加で資金不足が見込まれる場合には、早めに銀行へ相談する。
私は長年、銀行で法人融資に携わってきましたが、会社の資金繰りを考える際には、売上や利益だけでなく、売掛金がいつ現金として回収されるのかを把握することが重要だと考えています。
売掛金の回収管理を徹底し、資金繰り表で将来の資金不足を予測することが、安定した事業経営につながります。
関連記事
運転資金とは?わかりやすく解説
運転資金の基本的な仕組み、所要運転資金の計算方法、銀行融資の審査ポイントを解説しています。
運転資金とは?わかりやすく解説|計算方法・具体例・銀行融資のポイント
資金繰りが苦しいときの銀行への相談
資金繰りが厳しくなった場合に、銀行へ早めに相談することの重要性と相談方法を説明しています。
運転資金の折り返し融資とは
短期の運転資金を銀行から借りる際に利用される折り返し融資の仕組みと注意点を解説しています。
銀行融資・資金繰りのメール相談
「売掛金が増えて資金繰りが苦しい」「売上は増えているのに現金が不足している」「銀行から運転資金を借りたい」といったお悩みについて、メールでのご相談を受け付けています。
※融資の承認を保証するものではありません。