「毎月の資金繰りが苦しく、銀行から借入をしたほうがよいのだろうか」
「今後、資金が不足する見込みだが、いつ銀行に相談すればよいのか」
「銀行からいくら借りれば、資金繰りが安定するのか」
このような悩みを抱える中小企業の経営者は少なくありません。
会社の資金繰りを維持するために、銀行借入は重要な手段の一つです。しかし、資金が不足する直前になって融資を申し込んでも、希望する時期に融資を受けられるとは限りません。
また、資金が足りないからといって、借入金を増やせば必ず資金繰りが改善するわけでもありません。借入金には返済が伴うため、借入後の資金繰りまで考える必要があります。
資金繰りのための銀行借入で重要なのは、「いつ資金が不足するのか」「いくら不足するのか」「借入後に返済できるのか」を資金繰り表で確認することです。
この記事では、資金繰り表を使った借入時期と借入金額の判断方法、銀行への相談準備、借入後の財務管理について、法人融資の実務経験を踏まえて解説します。
資金繰りのための銀行借入で最初に確認する3つのこと
銀行から資金繰りのための借入を検討する場合、最初に確認したいのは次の3つです。
- 資金不足が発生する時期
- 資金不足を解消するために必要な金額
- 借入後の元金返済と利息を支払える見通し
例えば、3か月後に資金が不足する見込みであれば、資金が不足する月まで待つのではなく、早い段階で銀行に相談することが重要です。
また、資金不足額が100万円であっても、100万円の融資だけで十分とは限りません。
その翌月以降も資金不足が続く場合には、さらに資金が必要になる可能性があるためです。
一方、今後1年間の資金収支が大幅なマイナスだからといって、その金額をそのまま借りればよいわけでもありません。
借入金額は、資金不足の最大額、資金の使い道、今後の入出金、既存借入金の返済予定などを総合して判断する必要があります。
資金繰りがショートする前に銀行へ相談する
資金繰りがショートするとは、支払期日に必要な資金を用意できなくなることです。
例えば、仕入代金、従業員の給与、税金、借入金の返済などについて、期日までに必要な資金を確保できない状態です。
資金不足が発生すると、取引先への支払遅延や借入金の返済遅延につながるおそれがあります。
ただし、一時的に資金が不足したからといって、その時点で法律上直ちに倒産が確定するわけではありません。
重要なのは、支払不能に陥る前に対策を講じることです。
資金不足が発生してからでは融資が間に合わない場合がある
銀行融資には審査があります。
融資の種類や会社の財務状況によっては、決算書や試算表、資金繰り表などの資料を提出し、銀行が融資の可否を判断するまでに時間がかかります。
信用保証協会の保証付き融資では、銀行の審査に加えて信用保証協会の審査が必要になる場合があります。
したがって、資金が不足する直前に銀行へ相談しても、融資実行が必要な支払日に間に合うとは限りません。
資金繰りが苦しくなってから銀行へ相談するのではなく、資金不足が予測された段階で相談することが基本です。
銀行への相談が遅れるほど選択肢が少なくなる
資金不足まで十分な時間があれば、銀行借入だけでなく、売掛金の回収促進、在庫の削減、支払条件の見直しなど、複数の対策を検討できます。
しかし、資金不足まで数日しかない場合には、実行できる対策が限られてしまいます。
銀行にとっても、資金不足の原因や今後の改善見通しを確認する時間が必要です。
そのため、日頃から資金繰りの見通しを把握しておくことが重要になります。
資金繰りの管理には資金繰り表を活用する
資金繰りを管理する方法には、預金残高と今後の支払予定をノートに記録する方法などがあります。
このような方法で長年資金繰りを管理している会社もあるでしょう。
しかし、今後の資金不足を早めに把握し、銀行借入の必要性を判断するためには、資金繰り表の活用をおすすめします。
資金繰り表とは
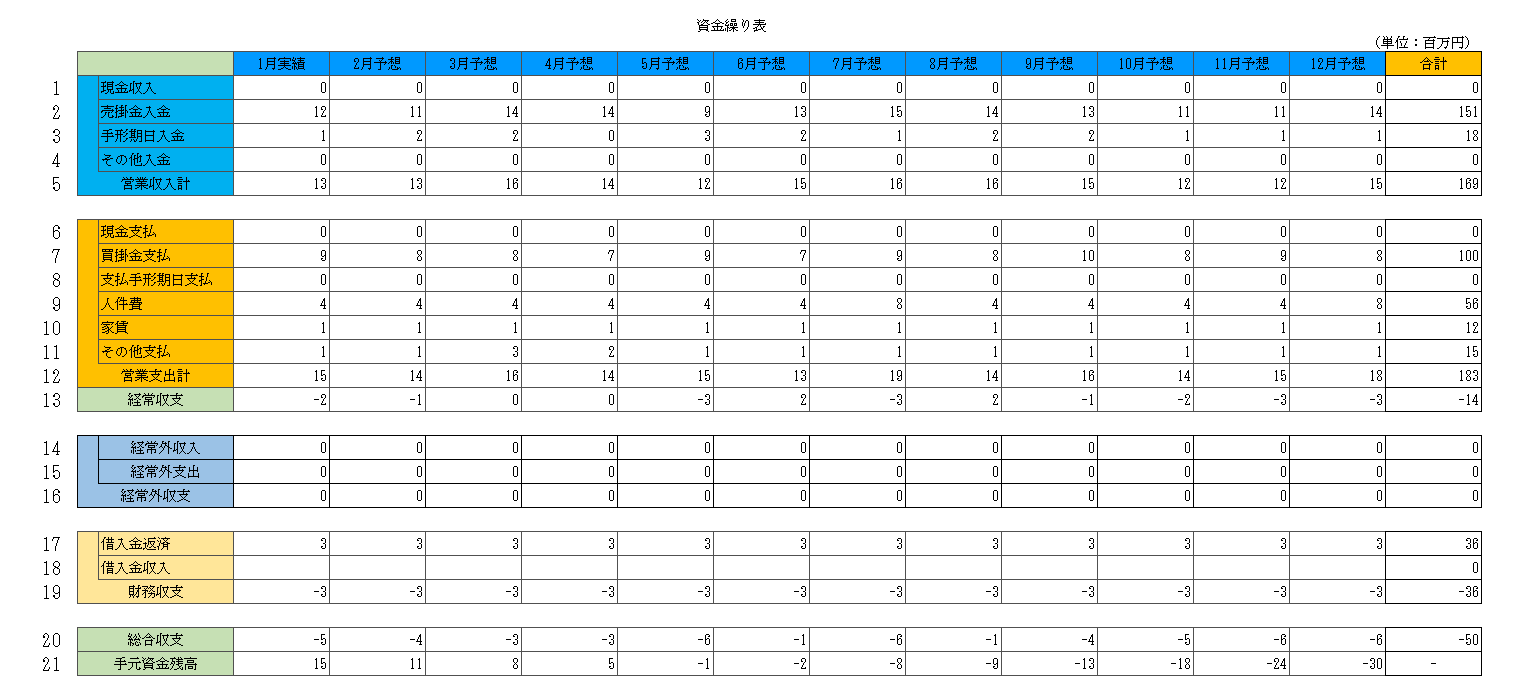
上の画像は、今後1年間の資金繰りを予測した資金繰り表の例です。
資金繰り表は、一定期間に入金されるお金と支払うお金を整理し、将来の手元資金残高を予測する資料です。
難しく感じるかもしれませんが、基本的な考え方は家計簿と同じです。
入金予定額から支払予定額を差し引き、月末にいくら資金が残るかを確認します。
ただし、会社の場合には、売上の発生時期と売掛金の回収時期が異なることや、借入金の返済があることなどに注意が必要です。
資金繰り表の主な項目
掲載した資金繰り表では、主に次の項目を確認します。
| 項目 | 内容 |
|---|---|
| 営業収入 | 売掛金の回収など、営業活動による入金 |
| 営業支出 | 仕入代金、給与、経費などの支払 |
| 経常外収支 | 設備投資や資産売却などによる入出金 |
| 借入金収支 | 銀行からの借入金入金、元金返済など |
| 総合収支 | その月の入金と出金の差額 |
| 手元資金残高 | 前月末残高に当月の総合収支を加えた月末資金残高 |
資金繰り表では、特に「総合収支」と「手元資金残高」が重要です。
総合収支と手元資金残高の違い
総合収支は、その月の資金の増減を示します。
例えば、入金が1,000万円、出金が1,200万円であれば、その月の総合収支はマイナス200万円です。
しかし、月初に500万円の資金があれば、月末には300万円が残ります。
つまり、総合収支がマイナスであっても、直ちに資金ショートするとは限りません。
一方、月初の資金残高が100万円しかなければ、同じマイナス200万円の収支によって、月末資金残高はマイナス100万円になります。
資金不足の時期を判断する際には、毎月の総合収支だけでなく、月末の手元資金残高を確認する必要があります。
月末残高だけでなく月中の支払日も確認する
資金繰り表で月末の手元資金残高がプラスであっても、月中に資金不足が発生する場合があります。
例えば、月末に売掛金が入金される予定でも、その前に給与や仕入代金の支払日が到来することがあります。
そのため、資金繰りが厳しい会社では、月次の資金繰り表だけでなく、必要に応じて週次・日次の入出金予定も確認してください。
資金繰り表から銀行借入のタイミングを判断する
それでは、掲載した資金繰り表をもとに、銀行借入のタイミングを考えてみましょう。
この資金繰り表では、毎月の資金収支が厳しく、5月の手元資金残高がマイナス100万円になる見通しです。
何も対策をしなければ、5月に資金不足が発生する可能性があります。
5月に資金不足が発生するなら、5月の融資相談では遅い
5月に資金不足が発生すると予測できているのであれば、5月になってから銀行へ融資を申し込むのでは遅い可能性があります。
銀行の審査期間や必要資料の準備期間を考えると、遅くとも4月、できれば3月頃には銀行に相談を始めたいところです。
ただし、これは一つの目安です。
銀行との取引状況、融資の種類、審査内容、資金が必要な日によって、必要な準備期間は異なります。
重要なのは、資金不足が発生する日から逆算して銀行に相談することです。
銀行への相談前に確認しておきたいこと
銀行に融資を相談する前には、次の内容を整理しておきましょう。
- いつ資金不足が発生する見込みなのか
- 何の支払によって資金が不足するのか
- 資金不足の最大額はいくらなのか
- 今後の売掛金回収などで資金が回復する見込みはあるか
- 既存借入金の返済予定はどうなっているか
- 借入金以外に改善できる資金繰り対策はあるか
これらを説明できると、銀行も融資の必要性や返済可能性を検討しやすくなります。
資金繰りのために銀行からいくら借りるべきか
銀行借入を検討する際には、借入時期だけでなく、借入金額も重要です。
例えば、5月の手元資金残高がマイナス100万円になるからといって、100万円だけ借りれば十分とは限りません。
5月以降も資金収支が悪化する場合には、再び資金不足が発生する可能性があるためです。
必要額は資金不足の最大額から考える
借入金額を検討する際には、今後の資金繰り表を確認し、手元資金残高が最も少なくなる時期と金額を把握します。
例えば、借入を行わない場合の資金繰り予測が次のようになっているとします。
| 月 | 借入前の予測月末資金残高 |
|---|---|
| 4月 | 300万円 |
| 5月 | ▲100万円 |
| 6月 | ▲400万円 |
| 7月 | ▲600万円 |
| 8月 | ▲300万円 |
※上記は計算方法を説明するための仮定例であり、掲載画像の数値とは別のものです。
この場合、資金不足の最大額は7月の600万円です。
仮に、最低限確保しておきたい手元資金を300万円とすると、必要資金の検討額は次のようになります。
資金不足の最大額600万円+確保したい手元資金300万円=900万円
ただし、900万円をそのまま借りればよいという意味ではありません。
売掛金の回収促進、在庫の圧縮、設備投資時期の見直しなどで資金不足額を減らせる場合があります。
また、新たな借入金の元金返済や利息を反映すると、資金繰り予測は変わります。
そのため、必要資金を試算した後に、借入以外の対策と借入後の返済予定を反映し、資金繰り表を作り直すことが重要です。
年間の資金収支が5,000万円のマイナスなら5,000万円借りるべきか
元の資金繰り表では、年間の総合収支の合計が約5,000万円のマイナスとなる見通しが示されています。
このような場合、銀行への相談にあたって5,000万円という数字は重要な検討材料になります。
しかし、年間の資金収支が5,000万円のマイナスだからといって、必ず5,000万円の借入が必要、あるいは適切とは限りません。
まず、次の点を確認する必要があります。
- 年間の資金不足がいつ発生するのか
- 年間収支のマイナスに既存借入金の元金返済がどの程度含まれているか
- 一時的な資金不足なのか、毎月継続して資金が減少する構造なのか
- 借入以外の改善策によって資金不足を減らせるか
- 新たな借入金を返済する原資があるか
例えば、年間5,000万円の資金不足の大部分が一時的な売掛金の回収遅れによるものであれば、回収後に返済できる可能性があります。
一方、毎月の営業活動で資金が流出し続けている場合には、借入金を増やしても、いずれ再び資金不足になるおそれがあります。
年間の資金不足額だけで借入金額を決めず、資金不足の原因と返済の見通しを確認することが重要です。
銀行は資金繰りのための借入をどのように審査するのか
銀行は、会社が資金不足になるという理由だけで融資を判断するわけではありません。
融資の必要性に加え、資金の使い道や返済可能性を確認します。
1. 資金不足の原因は何か
銀行が最初に確認するのは、なぜ資金が不足するのかという点です。
例えば、次のような原因が考えられます。
- 売上増加に伴って売掛金や在庫が増えている
- 売掛金の回収までの期間が長くなっている
- 一時的に大きな仕入代金の支払が発生する
- 設備投資によって手元資金が減少する
- 借入金の元金返済負担が大きい
- 営業赤字が続いて資金が流出している
同じ資金不足であっても、その原因によって銀行の判断は異なります。
2. 借入金の使い道は明確か
銀行は融資金が何に使われるのかを確認します。
例えば、仕入代金や外注費などの支払に必要な運転資金なのか、設備購入のための資金なのかによって、適切な融資方法は異なります。
資金繰り表を使って必要額と必要時期を説明できれば、融資の必要性を伝えやすくなります。
3. 借入後の返済能力はあるか
銀行が特に重視するのは、借入金を返済できるかどうかです。
資金不足を解消するために融資を受けても、その後の返済によって資金繰りが再び悪化するのであれば、問題の解決になりません。
銀行は決算書や試算表、資金繰り表などを使い、利益やキャッシュフロー、既存借入金の返済状況を確認します。
一時的な運転資金であれば、売掛金の回収などによって返済できるかを確認することもあります。
銀行に融資を申し込む際には、資金不足の説明だけでなく、借入後にどのように返済するのかまで説明することが重要です。
資金繰りの借入を検討している経営者のメール相談
資金繰り表を作成しても、必要な借入金額や銀行への相談時期を判断するのは簡単ではありません。
特に、既存借入金の返済が重い会社では、新たな融資を受けることが適切なのか、返済計画の見直しが必要なのかを整理することが重要です。
銀行融資・資金繰りのメール相談
資金繰りのための借入金額、銀行への相談時期、既存借入金の返済負担などについてお悩みの場合は、メール相談をご利用ください。
※現在はメールによる相談です。融資の承認・実行を保証するものではありません。相談条件については相談ページをご確認ください。
資金繰りのための借入が必要になる主な3つのケース
ケース1:売上増加によって運転資金が不足する
売上が増えている会社でも、資金繰りが苦しくなることがあります。
例えば、売上が増えると売掛金や在庫が増加し、売上代金が入金される前に仕入代金や人件費の支払が必要になる場合があります。
このような場合には、売上増加に伴う運転資金の増加額を把握し、必要な銀行借入を検討します。
ただし、売掛金の回収条件や在庫水準を見直すことで、必要な借入金額を減らせる可能性もあります。
ケース2:借入金の元金返済が重く、資金繰りが苦しい
毎月の営業活動では一定の資金を生み出しているものの、既存借入金の元金返済が大きいために手元資金が減少する会社があります。
この場合、新たな借入金を増やすだけでは、返済負担がさらに大きくなる可能性があります。
銀行借入を検討する際には、既存借入金の返済予定を整理し、借換えや返済期間の見直しなどを含めて検討することが重要です。
返済条件の変更を希望する場合には、銀行による審査や同意が必要です。
ケース3:赤字が続き、毎月資金が減少している
営業赤字が続いている会社では、借入金によって一時的に資金繰りを維持できても、赤字が続けば再び資金不足になる可能性があります。
例えば、毎月300万円の資金が流出する会社が3,000万円を借りたとしても、他の条件が変わらなければ、単純計算では約10か月分の資金流出を補うにとどまります。
実際には借入金の返済や利息なども考慮する必要があります。
このような場合には、融資による資金確保と同時に、赤字の原因を分析し、売上総利益の改善、固定費の見直しなどを進める必要があります。
資金不足の原因が継続的な赤字にある場合には、借入金の増加だけでは根本的な解決になりません。
銀行借入以外にも検討したい資金繰り改善策
資金繰りが苦しい場合には、銀行借入だけでなく、会社の資金の流れを改善する方法も検討することが重要です。
売掛金の回収を早める
売掛金の回収期間が長い会社では、売上が増えても現金が増えにくくなります。
取引先との契約条件を確認し、可能な範囲で回収条件の見直しを検討します。
また、入金予定日を過ぎている売掛金がないかを確認することも重要です。
在庫を適正な水準にする
在庫が増えると、仕入代金として支払った資金が在庫に固定されます。
売れ残りや過剰在庫がないかを確認し、必要に応じて仕入数量や在庫管理方法を見直します。
設備投資の時期と金額を見直す
設備投資が必要な場合でも、その時期や金額が適切かを確認します。
運転資金に余裕がない状態で多額の設備投資を行うと、資金繰りがさらに厳しくなる可能性があります。
設備投資の必要性、投資効果、借入金の返済期間などを検討することが重要です。
固定費や支払条件を見直す
人件費、賃借料、外注費などの固定的な支出が収益力に見合っているかを確認します。
支払条件の見直しを検討する場合には、取引先との合意や取引関係への影響に配慮する必要があります。
税金や社会保険料の納付が難しい場合には、放置せず、早めに所管の窓口へ相談してください。
銀行借入後も資金繰りが苦しくなる会社の共通点
銀行から融資を受け、一時的に資金繰りが改善しても、数か月後に再び資金不足になる会社があります。
このような会社には、次のような特徴が見られます。
- 借入時に必要額だけを確認し、その後の返済予定を十分に検討していない
- 資金繰り表を作成したまま更新していない
- 売掛金や在庫の増加を把握していない
- 借入金の返済負担が利益やキャッシュフローに見合っていない
- 赤字の原因を改善しないまま借入金を増やしている
- 複数銀行の借入金を一覧で管理していない
このような状態では、新たな融資を受けても、同じ資金繰り問題を繰り返す可能性があります。
銀行借入によって一時的に資金を確保した後は、毎月の財務管理を継続することが重要です。
資金繰りを安定させるために社長が毎月確認したい5つの数字
資金繰りのための借入を適切に利用するには、融資を受けた後も継続的に財務状況を確認する必要があります。
特に、中小企業の経営者が毎月確認しておきたいのは次の5項目です。
1. 現金預金残高
現在、会社にどれだけの現金預金があるのかを確認します。
ただし、現金預金残高が多くても、近い将来に大きな支払があれば資金不足になる可能性があります。
現在の残高だけでなく、今後の入出金予定と合わせて確認します。
2. 今後3か月の資金繰り予測
少なくとも今後3か月程度の資金繰りを予測し、資金不足が発生する可能性を確認します。
資金繰りが不安定な会社では、より短い期間で入出金を確認することも必要です。
また、設備投資や季節的な資金需要がある会社では、半年から1年程度の見通しも作成するとよいでしょう。
3. 売掛金と棚卸資産
売掛金や在庫が増加すると、利益が出ていても資金繰りが苦しくなる場合があります。
売上高との比較や回収状況、在庫の増減を確認することが重要です。
4. 借入金残高と毎月の元金返済額
銀行別の借入金残高と、毎月の元金返済額を確認します。
特に、今後1年間にどれだけ元金返済が発生するのかを把握しておくことが重要です。
借入金一覧表を作成すると、返済負担の集中する時期を確認しやすくなります。
5. 営業利益と営業活動による資金収支
会社の収益力を確認するためには、営業利益を把握することが重要です。
ただし、営業利益が黒字であっても、売掛金や在庫の増加などによって現金が減少する場合があります。
そのため、利益だけでなく、営業活動によって実際にどれだけ資金が増減しているかを確認します。
資金繰りを安定させるには、資金不足が発生したときだけ銀行借入を考えるのではなく、毎月の財務数字を確認し、早めに対策を検討することが重要です。
事例:銀行借入で資金不足を解消しても返済負担が残る会社
ここで、資金繰りのための借入を検討する際の典型的なケースを考えてみます。
※以下は説明のために設定した仮定事例です。
ある中小企業では、毎月の営業活動による資金収支はおおむねプラス100万円でした。
しかし、既存借入金の元金返済が毎月250万円あり、結果として毎月150万円ずつ手元資金が減少していました。
毎月の資金収支の例
営業活動による資金収支:+100万円
既存借入金の元金返済:▲250万円
差引資金収支:▲150万円
※設備投資などその他の資金収支がないものとした単純化した例です。
この会社が銀行から1,500万円を新たに借り入れれば、一時的に手元資金は増加します。
しかし、毎月150万円の資金流出が続けば、新たな借入金を返済する前でも、単純計算で約10か月分の資金流出を補うにとどまります。
さらに、新たな借入金の返済が始まれば、資金繰りが悪化する可能性もあります。
この会社が検討すべきこと
このような場合には、新たな借入金を申し込むだけでなく、次の点を確認する必要があります。
- 既存借入金の返済負担が現在の収益力に見合っているか
- 借入金の返済予定が特定の時期に集中していないか
- 売掛金の回収や在庫削減で資金を確保できないか
- 利益や営業活動による資金収支を改善できるか
- 銀行と返済計画について相談する必要があるか
この会社に必要なのは、単に資金不足額を埋めることではなく、毎月の資金収支を改善することです。
銀行借入は資金繰りを支える重要な手段ですが、資金不足の原因を改善することと組み合わせて考える必要があります。
銀行に資金繰りの融資を相談するときに準備したい資料
資金繰りのための借入を銀行に相談する際には、会社の状況を説明できる資料を準備しておくことが重要です。
- 直近の決算書
- 直近の試算表
- 今後の資金繰り表
- 銀行別の借入金一覧表と返済予定表
- 資金不足の原因を説明する資料
- 今後の売上・利益の見通し
- 必要に応じて受注資料や売掛金の回収予定表
銀行によって必要資料は異なりますが、資金繰り表と借入金の返済予定を整理しておくと、資金不足の原因や借入金額の妥当性を説明しやすくなります。
銀行への相談では何を説明するべきか
銀行に相談する際には、例えば次のような順番で説明するとよいでしょう。
- 現在の業績と資金繰り状況
- 資金不足が発生する原因
- 資金不足が発生する時期と最大額
- 希望する借入金額と使い道
- 借入後の資金繰りと返済見通し
- 借入以外に取り組む改善策
銀行は、融資の必要性と返済可能性を確認します。
そのため、「資金が足りないので融資をお願いしたい」という説明だけでなく、数字を使って必要性を説明することが重要です。
自社の資金繰りと銀行借入を確認するチェックリスト
銀行から資金繰りのための借入を検討している場合には、次の8項目を確認してみてください。
資金繰り・借入金管理チェックリスト
チェック数:0 / 8
チェックできなかった項目がある場合には、資金繰り表や借入金一覧表を作成し、数字を整理するところから始めてみてください。
資金不足の原因や必要な借入金額を判断できない場合には、銀行や税理士などの専門家に相談することも一つの方法です。
資金繰りのための銀行借入に関するよくある質問
資金繰りが苦しい場合、銀行から借入をしたほうがよいですか?
資金不足の原因や返済見通しによって判断が異なります。一時的な資金不足であれば、銀行借入が有効な場合があります。一方、継続的な赤字や過大な返済負担が原因の場合には、借入以外の改善策も必要です。
資金不足の何か月前に銀行へ相談すべきですか?
融資の種類や会社の状況によって異なりますが、資金不足が予測された段階で早めに相談することをおすすめします。資金が必要になる日から逆算して、資料準備や審査に必要な期間を確保することが重要です。
資金繰り表がなくても銀行から借入できますか?
融資の種類や審査内容によっては、資金繰り表の提出を求められない場合もあります。しかし、資金不足の時期や必要額を説明するためには、資金繰り表を作成しておくことが望ましいでしょう。
銀行から借入をする金額はどのように決めますか?
資金繰り表から資金不足の最大額を確認し、必要な手元資金、借入以外の改善策、借入後の返済予定などを踏まえて検討します。年間の資金収支のマイナス額だけで判断しないことが重要です。
赤字でも資金繰りのための借入はできますか?
赤字であるという理由だけで、すべての融資が不可能になるわけではありません。ただし、銀行は赤字の原因や改善見通し、借入金の返済可能性などを確認します。継続的な赤字による資金不足の場合には、経営改善策も重要になります。
借入金の返済が重い場合、追加融資を受ければ改善しますか?
追加融資によって一時的に手元資金が増える場合はありますが、返済負担がさらに増える可能性もあります。既存借入金の返済予定や会社の収益力を確認し、必要に応じて銀行と返済計画を相談することが重要です。
資金繰り表は毎月作り直す必要がありますか?
資金繰り表は一度作成して終わりにせず、実際の入出金結果を反映して定期的に更新することをおすすめします。売上や仕入、売掛金回収、借入金返済などの予定は変わるため、継続的な確認が必要です。
まとめ:資金繰りの銀行借入は時期・金額・返済見通しで判断する
資金繰りのための銀行借入は、会社の事業を維持するための重要な資金調達手段です。
しかし、資金不足が発生する直前に融資を申し込んでも、必要な時期に融資を受けられるとは限りません。
そのため、資金繰り表を作成し、資金不足が発生する時期と金額を早めに把握することが重要です。
今回のポイントを整理すると、次のとおりです。
- 資金繰りの管理には資金繰り表を活用する
- 資金不足が発生する時期を事前に把握する
- 銀行には資金不足が発生する前に相談する
- 借入金額は資金不足の最大額と返済見通しから検討する
- 年間の資金収支のマイナス額だけで借入金額を決めない
- 銀行借入以外の資金繰り改善策も検討する
- 借入後の元金返済と利息を資金繰り表に反映する
- 毎月の財務数字を確認し、資金繰り表を継続的に更新する
銀行員として特にお伝えしたいのは、銀行から融資を受けること自体を目的にするのではなく、借入金を活用して会社の資金繰りを安定させることが重要であるという点です。
借入によって一時的に資金不足を解消できても、資金不足の原因が改善されなければ、同じ問題を繰り返す可能性があります。
そのため、資金繰り表、借入金一覧表、試算表などを使い、毎月の財務状況を継続して確認することが重要です。
このような財務管理を習慣化することで、銀行への融資相談を早めに行えるだけでなく、会社の資金繰り悪化を未然に防ぎやすくなります。
関連記事
資金繰りのための借入を検討する際には、運転資金の考え方や借入金の返済方法についても理解しておくことが重要です。
運転資金とは
会社が事業を続けるために必要な運転資金の基本的な考え方を解説しています。
所要運転資金と売上高の関係
売上高の増減によって必要な運転資金がどのように変化するのかを解説しています。
運転資金の折り返し融資とは
既存借入金の返済が進んだ際に検討される折り返し融資の仕組みや注意点を解説しています。
資金繰りが苦しいときの銀行への相談
資金繰りが厳しくなった場合に、銀行へどのように相談するべきかを解説しています。
銀行融資・資金繰りのメール相談
資金繰りのための借入を検討している場合には、資金不足が発生する時期や必要額だけでなく、借入後の返済負担や今後の財務改善についても整理することが重要です。
特に、毎月の資金繰りが苦しい状態が続いている会社では、一度の融資だけでなく、継続的な資金繰り管理や借入金返済計画の見直しが必要になる場合があります。
銀行融資・資金繰りのメール相談
資金繰りのための銀行借入、借入金額の判断、返済負担、資金繰り表の考え方などについてお悩みの場合は、メール相談をご利用ください。
※現在はメールによる相談です。融資の承認・実行を保証するものではありません。相談条件については相談ページをご確認ください。