「売上は増えているのに、なぜか資金繰りが苦しい」
「銀行から運転資金を借りても、しばらくするとまた資金が不足する」
「借入金を増やさずに、会社の資金繰りを改善する方法はないだろうか」
中小企業の経営者から、このような相談を受けることがあります。
会社の資金繰りを改善する方法として、銀行から運転資金を借りることを考える経営者は少なくありません。
しかし、資金繰りを改善する方法は銀行融資だけではありません。
売掛金の回収を早める、在庫を減らす、仕入代金の支払条件を見直すことで、会社が必要とする運転資金そのものを減らせる場合があります。
例えば、月商3,000万円の会社が売掛金の回収を10日早めることができれば、一定の条件では約1,000万円の資金を早く回収できる計算になります。
これは銀行から新たに1,000万円を借りることとは異なり、会社の資金が売掛金として滞留する期間を短縮する改善です。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験を踏まえ、運転資金の仕組み、必要運転資金の計算方法、資金繰りを改善する7つの具体策を解説します。
また、改善効果の計算例や銀行融資との関係、継続的な資金管理の方法も紹介します。
この記事のポイント
- 運転資金の改善では、売掛金・在庫・買掛金の管理が重要
- 売掛金の回収期間を短くすると必要運転資金を減らせる
- 過剰在庫を減らすと資金の滞留を抑えられる
- 仕入代金の支払条件を適切に見直すことも効果的
- 運転資金の改善効果は具体的な金額で計算できる
- 資金繰り表と月次試算表を使って継続的に管理することが重要
運転資金の改善とは?必要な資金を減らして資金繰りを良くすること
運転資金の改善とは、事業活動に必要な資金を適切に管理し、資金繰りの負担を軽減することです。
特に重要なのは、売上代金を回収するまでの期間と、仕入代金などを支払うまでの期間の差です。
会社は商品を仕入れたり、製品を製造したりしてから、販売代金を回収します。
しかし、仕入代金や人件費などの支払いが、売上代金の回収より先になることがあります。
この間に必要となる資金が運転資金です。
運転資金の改善では、売上代金をできるだけ早く回収し、在庫として資金が滞留する期間を短くし、仕入代金の支払いとのバランスを整えることが基本になります。
なぜ会社には運転資金が必要になるのか
運転資金が必要になる理由を、製造業の資金の流れから確認しましょう。
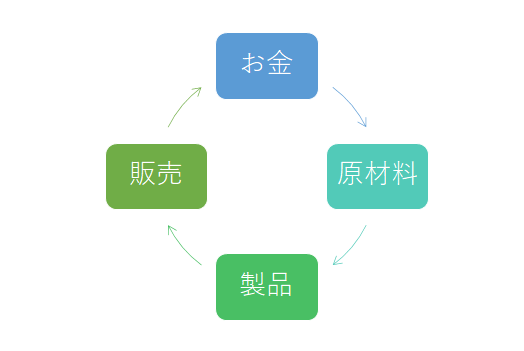
この図は、事業における資金の循環を示したものです。
製造業では、手元の現金を使って原材料を仕入れ、製品を製造し、その製品を販売します。
販売代金を回収することで、資金が再び手元に戻ってきます。
ただし、原材料を仕入れてから製品が売れ、代金が回収されるまでには時間がかかります。
その間にも、従業員の給与や外注費、家賃などの支払いが発生します。
そのため、売上代金を回収するまでの資金を準備しておく必要があります。
利益が出ていても運転資金は不足する
運転資金について理解するうえで重要なのは、利益と資金繰りは同じではないということです。
例えば、商品を販売して利益が出ていても、その売上代金がまだ入金されていなければ、手元の現金は増えません。
一方、仕入代金や人件費の支払いが先に発生すれば、手元の資金は減少します。
したがって、黒字の会社でも運転資金が不足することがあります。
必要運転資金の計算方法
運転資金を改善するには、まず会社がどれくらいの運転資金を必要としているのかを把握する必要があります。
銀行融資の実務でも、必要運転資金を確認する際には、売掛債権、棚卸資産、買掛債務などを分析します。
必要運転資金の基本的な計算式
必要運転資金=売掛債権+棚卸資産-買掛債務
ここでいう売掛債権には、売掛金や受取手形などが含まれます。
棚卸資産には、商品、製品、原材料、仕掛品などが含まれます。
買掛債務には、買掛金や支払手形などが含まれます。
この計算式は、通常の営業取引によって必要となる運転資金を把握するための基本的な考え方です。
実際の資金繰りでは、人件費や税金、借入金の返済、設備投資なども考慮する必要があります。
必要運転資金の計算例
例えば、ある会社の決算書に次の残高があるとします。
| 項目 | 金額 |
|---|---|
| 売掛債権 | 3,000万円 |
| 棚卸資産 | 1,500万円 |
| 買掛債務 | 2,000万円 |
この場合、必要運転資金は次のようになります。
3,000万円+1,500万円-2,000万円=2,500万円
つまり、この会社では、売掛債権と棚卸資産から買掛債務を差し引いた2,500万円が、営業取引によって必要となる運転資金の目安です。
この2,500万円をどのように減らすかが、運転資金改善の基本になります。
運転資金を構成する3つの回転期間
運転資金を改善するためには、金額だけでなく、売上代金の回収や在庫、仕入代金の支払いにどれくらいの期間がかかっているかを確認することが重要です。
ここでは、元記事で紹介している立替期間の考え方を使って説明します。

運転資金の立替期間を考える際には、次の3つが重要です。
- 売掛債権回転期間
- 棚卸資産回転期間
- 買掛債務回転期間
売掛債権回転期間とは
売掛債権回転期間とは、売上高に対して売掛債権がどの程度あるかを期間で示した指標です。
月商を使う場合、次のように計算できます。
売掛債権回転期間(月)=売掛債権÷月商
例えば、月商3,000万円、売掛債権4,500万円の場合、売掛債権回転期間は1.5か月です。
売掛債権回転期間が長いほど、売上代金が売掛債権として滞留していることになります。
そのため、売掛債権回転期間を短縮することが、運転資金の改善につながります。
棚卸資産回転期間とは
棚卸資産回転期間とは、棚卸資産がどの程度の期間に相当するかを示す指標です。
銀行の運転資金分析では、簡便な方法として月商を使って計算することがあります。
棚卸資産回転期間(月・月商基準)=棚卸資産÷月商
例えば、月商3,000万円、棚卸資産1,500万円の場合、月商基準の棚卸資産回転期間は0.5か月です。
なお、一般的な在庫管理では、棚卸資産を売上原価で割って在庫回転期間を計算する方法もあります。
両者は分母が異なるため、比較する際には計算方法を統一する必要があります。
棚卸資産が多いほど、資金が在庫として滞留しやすくなります。
買掛債務回転期間とは
買掛債務回転期間とは、仕入代金などの支払いまでの期間を示す指標です。
運転資金の簡便な分析では、次のように月商を使って計算することがあります。
買掛債務回転期間(月・月商基準)=買掛債務÷月商
例えば、月商3,000万円、買掛債務2,000万円の場合、月商基準の買掛債務回転期間は約0.67か月です。
なお、仕入債務の実際の支払期間を分析する場合には、仕入高や売上原価などを基準に計算する方法もあります。
買掛債務の支払期間が長くなれば、手元に資金を残せる期間も長くなります。
ただし、支払期間を無理に延ばすことは取引先との信用関係を損なうおそれがあるため、適切な条件で管理する必要があります。
3つの回転期間から運転資金を考える
月商を共通の分母として計算する簡便な方法では、次のように運転資金の立替期間を考えることができます。
運転資金の立替期間(月商基準)
売掛債権回転期間+棚卸資産回転期間-買掛債務回転期間
必要運転資金=月商×運転資金の立替期間
例えば、先ほどの事例では次のようになります。
- 売掛債権回転期間:1.5か月
- 棚卸資産回転期間:0.5か月
- 買掛債務回転期間:約0.67か月
したがって、立替期間は約1.33か月です。
月商3,000万円を掛けると、必要運転資金は約4,000万円となります。
※この例は回転期間の仕組みを説明するための独立した数値例です。前述の必要運転資金2,500万円の事例とは買掛債務等の条件が異なります。
このように、運転資金の立替期間を短くすることが、必要運転資金の削減につながります。
運転資金を改善する7つの具体的な方法
ここからは、運転資金を改善するために経営者が実行できる7つの方法を説明します。
1.売掛金の回収期間を短縮する
運転資金を改善するうえで、まず検討したいのが売掛金の回収期間の短縮です。
例えば、販売先への請求条件が「月末締め翌々月末払い」である場合、代金の回収までに時間がかかります。
これを「月末締め翌月末払い」に変更できれば、売掛金の回収を早めることができます。
ただし、すべての販売先に対して一律に支払条件の変更を求めることは難しいでしょう。
まずは、売掛金残高が大きい販売先や、回収期間が長い販売先から見直すことが現実的です。
また、請求書の発行遅れや請求漏れを防ぐことも重要です。
売掛金の回収期間を短縮することは、銀行から新たな借入を行わずに資金繰りを改善する有効な方法です。
2.売掛金の回収遅延を防止する
契約上の回収期間だけでなく、実際の入金遅れを防ぐことも重要です。
売掛金の回収が遅れると、予定していた資金が入金されず、資金繰りに支障が生じる可能性があります。
そのため、売掛金の管理表を作成し、販売先ごとの請求額、入金予定日、実際の入金状況を確認することをおすすめします。
特に、入金予定日を過ぎた売掛金については、早期に状況を確認することが重要です。
また、販売先の信用状態が悪化している場合には、取引条件の見直しも検討する必要があります。
3.過剰在庫を削減する
棚卸資産が多い会社では、在庫の削減が運転資金の改善につながります。
商品や原材料を仕入れる際には、通常、資金が必要です。
その商品や原材料が販売されずに在庫として残っている間は、資金が棚卸資産として滞留することになります。
例えば、売れ行きの悪い商品を大量に保有している場合には、在庫が資金繰りを圧迫する原因になります。
そのため、商品別の販売状況や在庫期間を確認し、過剰在庫を減らすことが重要です。
ただし、在庫を減らしすぎると欠品や生産停止が発生する可能性があります。
適正在庫は業種や商品、調達期間、需要の変動などによって異なるため、一律に月商の1か月分などと決めることは適切ではありません。
4.仕入数量と発注方法を見直す
在庫を減らすためには、仕入数量や発注方法の見直しも重要です。
例えば、一度に大量の商品を仕入れている場合には、発注回数を増やして1回当たりの仕入数量を減らす方法があります。
ただし、小口発注によって仕入単価や配送費が増加する場合もあります。
そのため、在庫削減による資金繰り改善効果と、仕入コストの増加を比較して判断する必要があります。
また、販売予測の精度を高めることも、過剰在庫を防ぐうえで重要です。
5.買掛金の支払条件を見直す
買掛金の支払条件を適切に見直すことも、運転資金の改善につながります。
例えば、仕入代金を現金で支払っている場合には、取引先と相談して掛取引に変更できないか検討する方法があります。
また、支払日を販売代金の回収時期に合わせることで、資金繰りが安定する場合があります。
ただし、支払条件の変更は取引先との合意が前提です。
一方的な支払遅延や、取引上の立場を利用した不適切な支払条件の変更は避けなければなりません。
買掛金の支払条件は、資金繰りだけでなく、取引先との信頼関係や関係法令にも配慮して見直すことが重要です。
6.利益率の低い取引を見直す
売上が増加していても、利益率が低く、売掛金の回収期間が長い取引では、多額の運転資金が必要になる場合があります。
例えば、売上高が大きくても利益がほとんど出ない販売先との取引では、資金繰りへの負担が大きくなることがあります。
そのため、販売先ごとに売上高だけでなく、利益率、売掛金残高、回収期間などを確認することが重要です。
必要に応じて、販売価格や取引条件の見直しを検討します。
ただし、取引を縮小すれば売上や利益が減少する可能性もあるため、資金繰り改善効果と収益への影響を比較して判断する必要があります。
7.資金繰り表を作成して継続的に管理する
運転資金の改善は、一度実行すれば終わりというものではありません。
売上高や仕入高、売掛金、在庫、買掛金の残高は、毎月変化します。
そのため、資金繰り表や月次試算表を使って、継続的に運転資金の状況を確認することが重要です。
例えば、売掛金の回収期間が長くなっていないか、在庫が増加していないか、買掛金の支払条件に変化がないかを定期的に確認します。
こうした管理を続けることで、資金繰りが悪化する兆候を早期に把握できるようになります。
運転資金を改善するといくら資金繰りが良くなる?
運転資金の改善効果は、具体的な金額で計算できます。
ここでは、月商3,000万円の会社を例に説明します。
売掛金の回収を10日早めた場合
月商3,000万円の会社が、売掛金の回収を平均10日早めたとします。
1か月を30日とする簡便な計算では、1日当たりの売上高は100万円です。
したがって、回収期間を10日短縮できれば、次のような改善効果が見込まれます。
月商3,000万円÷30日×10日=1,000万円
つまり、売掛金残高を約1,000万円減らせる計算になります。
これは、売掛金として滞留していた資金を早く回収できるということです。
ただし、実際の効果は売上の変動、販売先ごとの回収条件、回収対象となる売掛金の範囲などによって異なります。
在庫を500万円削減した場合
棚卸資産を500万円減らすことができれば、他の条件が変わらない場合、必要運転資金を500万円減らす効果があります。
ただし、在庫を減らす際には、販売や生産に必要な数量を確保する必要があります。
また、不良在庫を値引き販売する場合には、帳簿上の在庫減少額と実際に回収できる現金の金額が異なることがあります。
買掛金の支払期間を10日延ばした場合
例えば、月間の掛仕入高が1,500万円で、仕入代金の支払期間を10日延ばせる場合を考えます。
1か月を30日とすると、次のようになります。
月間掛仕入高1,500万円÷30日×10日=500万円
この場合、支払時期の変更によって、約500万円の資金を手元に残せる計算になります。
ただし、これは取引先との合意に基づいて支払条件を変更できる場合の試算です。
3つの改善を組み合わせた場合
先ほどの3つの改善を組み合わせると、次のようになります。
| 改善項目 | 改善効果の概算 |
|---|---|
| 売掛金の回収期間を10日短縮 | 1,000万円 |
| 棚卸資産を削減 | 500万円 |
| 買掛金の支払期間を10日延長 | 500万円 |
| 合計 | 2,000万円 |
この例では、他の条件が変わらなければ、必要運転資金を合計約2,000万円減らす効果が考えられます。
ただし、各改善策が同時に実現できるとは限りません。
また、売上や仕入の変動、値引きによる利益減少、取引条件変更に伴う費用などによって、実際の改善効果は異なります。
運転資金の改善では、対策を実行するだけでなく、実際にいくら資金が改善したのかを数字で確認することが重要です。
業種によって運転資金の改善方法は異なる
運転資金の構造は、業種によって異なります。
そのため、売掛金・在庫・買掛金のどこを重点的に改善するかも、業種によって変わります。
製造業の運転資金改善
製造業では、原材料、仕掛品、製品などの棚卸資産が多くなる場合があります。
そのため、在庫の適正化や生産期間の短縮が重要です。
また、製品販売後の売掛金の回収期間も確認する必要があります。
卸売業の運転資金改善
卸売業では、商品在庫と売掛金の管理が重要です。
販売先への売掛金が多い場合には、回収条件の見直しが効果的です。
また、商品ごとの販売状況を確認し、過剰在庫を減らすことも重要です。
建設業の運転資金改善
建設業では、工事代金の入金時期と材料費・外注費などの支払時期の差が、資金繰りに大きく影響します。
特に、大型工事を受注した場合には、工事完成前に多額の資金が必要になることがあります。
そのため、工事別に入金予定と支払予定を管理することが重要です。
また、契約条件に応じて前受金や中間金を受け取れるかを検討することも、運転資金の改善につながります。
小売業の運転資金改善
小売業では、現金やキャッシュレス決済による売上回収と、商品在庫の管理が重要です。
商品在庫が過剰になると、資金が在庫として滞留します。
そのため、商品別の販売動向を確認し、売れ筋商品と売れ行きの悪い商品を区別して管理することが重要です。
運転資金の改善は銀行融資の審査にも効果がある?
運転資金の改善は、会社の資金繰りを良くするだけでなく、銀行融資の審査にもプラスに働く場合があります。
銀行は融資審査において、会社の利益だけでなく、資金繰りや借入金の返済能力を確認します。
売掛金の回収が遅れたり、在庫が過剰になったりすると、資金繰りが悪化し、銀行からの借入金に依存しやすくなります。
一方、運転資金を適切に管理できていれば、必要以上に借入金を増やさずに事業を運営できる場合があります。
借入金への依存度を抑えられる
例えば、売掛金の回収期間を短縮して1,000万円の資金を早く回収できれば、その分だけ新たな運転資金融資の必要性を減らせる可能性があります。
借入金が少なくなれば、利息負担や返済負担を抑えることにもつながります。
銀行に資金管理能力を説明しやすくなる
銀行の融資審査では、経営者が会社の資金繰りを把握しているかどうかも重要です。
例えば、売掛金の回収期間や在庫回転期間を定期的に確認し、改善策を実行している会社であれば、資金管理の状況を具体的に説明できます。
これは、銀行との信頼関係を築くうえでもプラスに働く可能性があります。
運転資金の改善だけで融資が承認されるわけではない
ただし、運転資金を改善したからといって、銀行融資が必ず承認されるわけではありません。
銀行は、会社の業績、財務内容、資金使途、借入金の返済能力などを総合的に審査します。
運転資金の改善は、こうした審査において会社の資金繰りや財務管理を説明するための重要な材料の一つです。
運転資金を継続的に改善するための月次管理
運転資金の改善は、一度だけ実行して終わるものではありません。
売上高や仕入高、売掛金、在庫、買掛金の残高は毎月変化します。
そのため、毎月の試算表や資金繰り表を使って、運転資金の状況を継続的に確認することが重要です。
毎月確認したい5つの指標
| 確認項目 | 確認するポイント |
|---|---|
| 売掛債権残高 | 回収遅延や回収期間の長期化がないか |
| 棚卸資産残高 | 過剰在庫や長期滞留在庫が増えていないか |
| 買掛債務残高 | 支払条件や支払予定に無理がないか |
| 必要運転資金 | 前月や前年同月と比較して増加していないか |
| 資金繰り表の現預金残高 | 今後の支払いに必要な資金を確保できるか |
前月比較だけでなく前年同月比較も行う
運転資金は、売上の季節変動によって増減する場合があります。
そのため、前月との比較だけでなく、前年同月との比較も行うことをおすすめします。
例えば、毎年同じ時期に在庫が増える業種では、前月比だけで判断すると一時的な増加を過大に評価してしまう場合があります。
前年同月との比較を行うことで、季節変動を踏まえた運転資金の状況を確認できます。
資金繰り表で将来の資金不足を予測する
試算表は、過去から現在までの業績や財務状況を確認するための資料です。
一方、資金繰り表は、今後の入金や支払いを予測し、将来の資金残高を確認するために活用できます。
運転資金の改善では、試算表による現状分析と、資金繰り表による将来予測を組み合わせることが重要です。
運転資金の改善を継続するには、毎月の数字を確認し、問題があれば早めに対策を実行する仕組みを作ることが重要です。
運転資金の改善に関するよくある質問
運転資金を改善するには何から始めればよいですか?
まず、売掛債権、棚卸資産、買掛債務の残高を確認し、必要運転資金を計算することをおすすめします。
そのうえで、売掛金の回収遅延、過剰在庫、支払条件などを確認し、改善効果が大きい項目から取り組みます。
売上が増えると運転資金も増えますか?
一般的には、売上が増加すると売掛金や在庫が増え、必要運転資金が増加する場合があります。
ただし、販売代金の回収条件や仕入代金の支払条件によって、必要運転資金の増加額は異なります。
運転資金を減らすと銀行融資を受けやすくなりますか?
運転資金を適切に管理することで、資金繰りや財務内容が改善し、銀行の融資審査でプラスに評価される場合があります。
ただし、融資の可否は会社の返済能力などを含めた総合的な審査によって判断されます。
在庫は月商の何か月分が適正ですか?
適正在庫は業種、商品、販売動向、調達期間などによって異なります。
そのため、すべての会社に共通する適正在庫の水準があるわけではありません。
在庫回転期間や販売状況を確認し、自社に合った在庫水準を設定することが重要です。
買掛金の支払いを遅らせれば資金繰りは改善しますか?
取引先との合意に基づいて支払条件を見直すことで、資金繰りが改善する場合があります。
ただし、一方的な支払遅延は信用問題につながるため避ける必要があります。
また、関係法令や取引条件にも配慮することが重要です。
運転資金の改善と銀行から運転資金を借りることはどちらが重要ですか?
どちらも重要ですが、役割が異なります。
銀行融資は不足する資金を調達する方法です。
一方、運転資金の改善は、会社が必要とする資金そのものを減らす方法です。
資金繰りを安定させるには、必要に応じた資金調達と、運転資金の継続的な改善を組み合わせることが重要です。
まとめ|運転資金の改善は売掛金・在庫・買掛金の管理が基本
運転資金の改善とは、会社が必要とする運転資金を適切に管理し、資金繰りの負担を軽減することです。
運転資金の改善では、売掛金の回収期間、在庫の保有期間、仕入代金の支払期間が重要になります。
今回のポイントをまとめると、次のとおりです。
- 売掛金の回収期間を短縮する
- 売掛金の回収遅延を防止する
- 過剰在庫を削減する
- 仕入数量と発注方法を見直す
- 買掛金の支払条件を適切に見直す
- 利益率の低い取引を見直す
- 資金繰り表と月次試算表で継続的に管理する
運転資金を改善することで、銀行から新たに借入を行わなくても、資金繰りの負担を軽減できる場合があります。
また、必要運転資金を減らすことができれば、借入金への依存度や利息負担を抑えることにもつながります。
運転資金の改善で最も重要なのは、売掛金・在庫・買掛金の状況を数字で把握し、継続的に改善することです。
資金繰りが苦しくなってから銀行融資を検討するだけでなく、日頃から必要運転資金を管理し、資金不足を早期に予測することが安定した会社経営につながります。
関連記事
運転資金はいくら必要?
会社に必要な運転資金を計算し、銀行に申し込む融資金額を検討する方法を解説しています。
運転資金はいくら必要?2つの計算方法と銀行から借りる金額の決め方
売上が増加すると運転資金も増加する理由
売上増加によって売掛金や在庫が増え、資金繰りが厳しくなる仕組みを説明しています。
資金繰り表の作り方と銀行融資への活用方法
資金繰り表を使って資金不足を早期に把握し、銀行への融資相談に活用する方法を解説しています。
資金繰り表とは?作り方・見方・銀行融資への活用方法を銀行員が解説
運転資金を借りる理由はどう説明する?
銀行に運転資金融資を申し込む際、借入理由をどのように説明すればよいかを紹介しています。
運転資金を借りる理由はどう説明する?銀行が納得する5つの借入理由と審査対策
借入金の適正水準の考え方
借入金残高と返済負担が会社の財務状況に見合っているかを判断する方法を解説しています。
銀行融資・資金繰りのメール相談
「売上は増えているのに、資金繰りが苦しくなっています」
「銀行から運転資金を借りても、しばらくするとまた資金が不足します」
「売掛金や在庫を見直して、借入金を増やさずに資金繰りを改善したいと考えています」
このようなお悩みがある場合には、現在の資金繰りだけでなく、売掛金・在庫・買掛金の状況や、借入金の返済負担を整理することが重要です。
銀行融資・資金繰りのメール相談
運転資金の改善、銀行融資、借入金の返済負担、資金繰り改善に関するご相談をメールで受け付けています。
※融資の承認・実行を保証するものではありません。