「会社の運転資金は、いくらあれば足りるのでしょうか?」
「銀行から運転資金を借りたいのですが、必要金額をどのように計算すればよいのでしょうか?」
「月商の何か月分を運転資金として確保すれば安心でしょうか?」
運転資金は、会社が日々の事業活動を続けるために必要となる資金です。
売上が順調に増えていても、売掛金の回収より仕入代金や経費の支払いが先行すると、資金繰りが苦しくなることがあります。
そのため、経営者は自社にどれくらいの運転資金が必要なのかを把握しておくことが重要です。
必要な運転資金を知る方法は、大きく分けて次の2つです。
- 貸借対照表の売上債権・棚卸資産・仕入債務から計算する方法
- 売上代金の回収期間、在庫の保有期間、仕入代金の支払期間から計算する方法
ただし、計算によって求めた所要運転資金が、そのまま銀行から借りるべき金額になるわけではありません。
銀行への融資相談では、手元資金や既存借入金、今後の入出金予定も確認する必要があります。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験を踏まえ、運転資金の計算方法、必要額の考え方、銀行融資の金額を決める際のポイントを具体例で解説します。
この記事のポイント
- 所要運転資金は「売上債権+棚卸資産-仕入債務」で計算できる
- 月商と資金の立替期間からも必要運転資金を試算できる
- 売上が増えると必要運転資金も増える場合がある
- 月商の何か月分が必要かは、業種や取引条件によって異なる
- 所要運転資金と銀行から借りる必要額は必ずしも一致しない
- 実際の資金不足額は資金繰り表で確認することが重要
運転資金はいくら必要?まず押さえたい基本的な考え方
運転資金とは、商品や原材料の仕入、人件費、外注費など、事業を継続するために必要となる資金です。
例えば、商品を仕入れて販売する会社では、仕入代金を支払ってから売上代金を回収するまでの間、資金を立て替える必要があります。
売上代金がすぐに現金で入金されるとは限りません。
売掛金として販売先からの入金を待つ期間や、仕入れた商品が在庫として残る期間には、その分の資金が必要です。
一方、仕入代金を買掛金として後払いできる場合には、支払いを先送りできる分だけ資金負担が軽くなります。
このような売上債権、在庫、仕入債務の関係から求める運転資金を、一般的に所要運転資金と呼びます。
ただし、会社の資金繰りには、借入金返済、税金、社会保険料、設備投資などの支払いも影響します。
したがって、所要運転資金の計算と実際の資金繰りの確認は、分けて考える必要があります。
運転資金がどれくらい必要かを知る2つの計算方法
所要運転資金を把握する代表的な方法は、次の2つです。
| 計算方法 | 特徴 |
|---|---|
| 貸借対照表から計算 | 売掛金・在庫・買掛金などの実際の残高から求める |
| 立替期間から計算 | 月商と売上回収・在庫・仕入支払の期間から求める |
貸借対照表から計算する方法は、現在の所要運転資金を把握する際に役立ちます。
立替期間から計算する方法は、月商が増えた場合に運転資金がどれくらい増えるかを試算する際にも役立ちます。
計算方法1.貸借対照表から必要運転資金を計算する
まず、決算書の貸借対照表を使って所要運転資金を計算する方法を説明します。
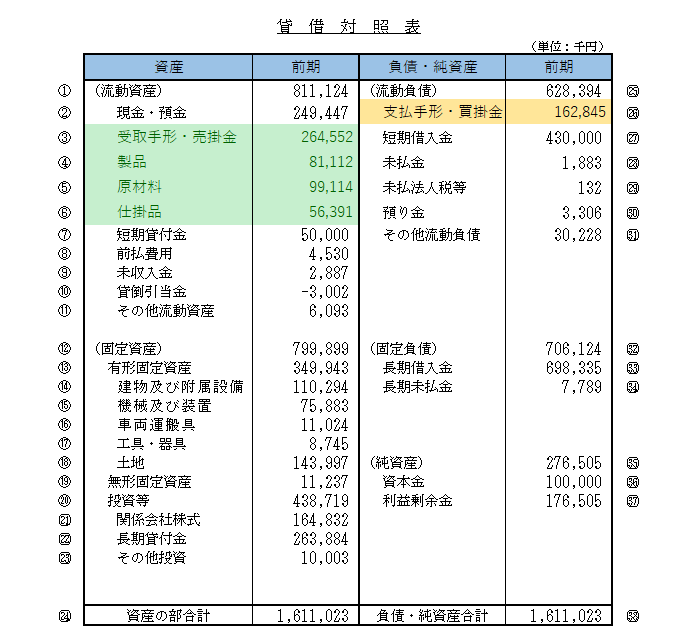
貸借対照表は、決算日時点の会社の資産、負債、純資産を示したものです。
所要運転資金を計算する際には、主に次の3つの項目に注目します。
1.売上債権
売上債権とは、商品やサービスを販売したものの、まだ代金を回収していない金額です。
代表的なものには、売掛金や受取手形があります。
売上債権が増えると、売上は計上されていても現金が入っていない金額が増えるため、運転資金の負担が大きくなります。
2.棚卸資産
棚卸資産とは、商品、製品、原材料、仕掛品などの在庫です。
在庫は販売して代金を回収するまで現金になりません。
そのため、棚卸資産が増えると、一般的には必要運転資金も増加します。
ただし、売れ残りや陳腐化した在庫は、帳簿上の金額どおりに現金化できるとは限りません。
3.仕入債務
仕入債務とは、商品や原材料などを仕入れたものの、まだ支払っていない金額です。
代表的なものには、買掛金や支払手形があります。
仕入債務は、支払期限までは会社の手元資金を使わずに済むため、その分だけ所要運転資金を減らす要因になります。
ただし、支払期限が到来すれば資金が必要になるため、仕入債務が多ければ安心というわけではありません。
所要運転資金の計算式
貸借対照表から求める一般的な所要運転資金の計算式は、次のとおりです。
所要運転資金=売上債権+棚卸資産-仕入債務
売上債権には売掛金・受取手形など、棚卸資産には商品・製品・原材料・仕掛品など、仕入債務には買掛金・支払手形などが含まれます。
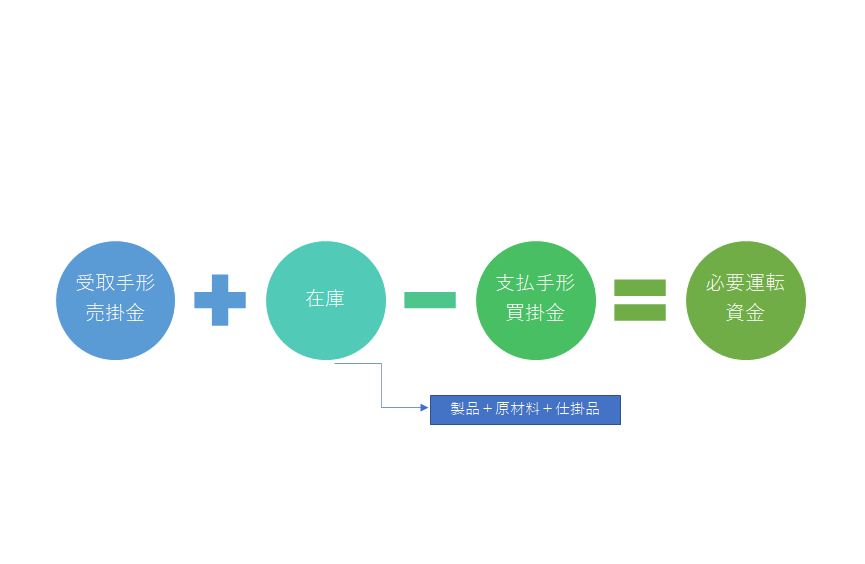
この計算式を使えば、貸借対照表から所要運転資金の目安を求めることができます。
具体例:売掛金3,000万円の会社では運転資金はいくら必要?
次のような会社を例に計算してみましょう。
| 項目 | 金額 |
|---|---|
| 売掛金・受取手形 | 3,000万円 |
| 商品・原材料などの在庫 | 1,500万円 |
| 買掛金・支払手形 | 2,000万円 |
この場合、所要運転資金は次のようになります。
3,000万円+1,500万円-2,000万円
所要運転資金=2,500万円
つまり、この会社では売上債権や在庫と仕入債務の関係から、2,500万円の資金負担が生じている計算になります。
ただし、これは所要運転資金の目安であり、銀行から新たに2,500万円借りる必要があるという意味ではありません。
すでに運転資金融資を受けている場合や、自己資金で賄っている場合には、新たに借りる必要額は異なります。
決算書の数字だけで判断する際の注意点
貸借対照表から計算する方法は便利ですが、決算日時点の残高を使うため、次のような点に注意が必要です。
- 季節的な売上変動によって、決算日時点の残高が通常月と異なる場合がある
- 売掛金の中に回収遅延や回収不能のおそれがあるものが含まれる場合がある
- 在庫の中に長期間売れていないものが含まれる場合がある
- 決算後に売上や仕入条件が変わっている場合がある
そのため、実際に銀行へ融資を申し込む場合には、直近の試算表や売掛金・在庫の明細も確認することが重要です。
計算方法2.月商と資金の立替期間から必要運転資金を計算する
次に、月商と資金の立替期間を使って所要運転資金を計算する方法を説明します。
この方法では、売上代金を回収するまでの期間、在庫を保有する期間、仕入代金を支払うまでの期間を使います。
立替期間を使う計算式

月商を基準として各回転期間を計算する簡便な方法では、次の式を使います。
所要運転資金=(売上債権回転期間+棚卸資産回転期間-仕入債務回転期間)×平均月商
※各回転期間を平均月商で割って算出する簡便法です。売上高と仕入原価の違いを反映する精緻な資金繰り分析とは異なります。
売上債権回転期間とは
売上債権回転期間とは、売上債権が平均月商の何か月分に相当するかを示す指標です。
例えば、平均月商が1,000万円で売掛金が2,000万円の場合、売上債権回転期間は2か月です。
計算式は次のとおりです。
売上債権回転期間=売上債権÷平均月商
回転期間が長いほど、売上代金を回収するまでに多くの資金が必要になる傾向があります。
棚卸資産回転期間とは
棚卸資産回転期間とは、在庫が平均月商の何か月分に相当するかを示す指標です。
月商を使う簡便法では、次のように計算します。
棚卸資産回転期間=棚卸資産÷平均月商
例えば、平均月商が1,000万円で在庫が1,000万円の場合、棚卸資産回転期間は1か月です。
なお、在庫の回転期間をより厳密に分析する場合には、売上原価を基準として計算する方法もあります。
仕入債務回転期間とは
仕入債務回転期間とは、仕入債務が平均月商の何か月分に相当するかを示す指標です。
月商を使う簡便法では、次のように計算します。
仕入債務回転期間=仕入債務÷平均月商
例えば、平均月商が1,000万円で買掛金が2,000万円の場合、仕入債務回転期間は2か月です。
仕入債務回転期間が長いほど、仕入代金の支払いを後日にできるため、所要運転資金は小さくなる傾向があります。
なお、仕入債務の回転期間をより厳密に分析する場合には、仕入高を基準とする方法もあります。
具体例:月商1,000万円なら運転資金はいくら必要?
次の条件の会社を例に考えてみましょう。
- 平均月商:1,000万円
- 売上債権回転期間:3か月
- 棚卸資産回転期間:1か月
- 仕入債務回転期間:2か月
この場合、資金の立替期間は次のようになります。
3か月+1か月-2か月=2か月
したがって、所要運転資金は次のとおりです。
立替期間2か月×平均月商1,000万円
所要運転資金=2,000万円
この会社では、月商の約2か月分に相当する2,000万円が所要運転資金の目安となります。
運転資金は月商の何か月分が必要なのか
経営者から「運転資金は月商の何か月分あればよいのか」という質問を受けることがあります。
しかし、すべての会社に共通する月商何か月分という基準があるわけではありません。
必要な運転資金は、業種や取引条件によって異なるためです。
月商1か月分で足りる会社もあれば3か月分以上必要な会社もある
例えば、現金売上が中心で在庫が少ない会社では、売上代金を早く回収できるため、所要運転資金が小さくなる場合があります。
一方、売掛金の回収期間が長く、在庫も多い会社では、所要運転資金が大きくなる傾向があります。
次の表は、平均月商1,000万円の会社で、立替期間が異なる場合の計算例です。
| 資金の立替期間 | 所要運転資金 |
|---|---|
| 1か月 | 1,000万円 |
| 2か月 | 2,000万円 |
| 3か月 | 3,000万円 |
| 4か月 | 4,000万円 |
※平均月商1,000万円で、各回転期間を月商基準で計算した場合の例です。
このように、月商が同じでも資金の立替期間によって必要運転資金は大きく異なります。
運転資金を月商の何か月分確保すればよいかを判断するには、自社の売上回収条件、在庫の状況、仕入代金の支払条件を確認することが重要です。
売上が増えると必要運転資金はいくら増える?
売上が増加すると、必要運転資金も増加する場合があります。
売上が増えることで売掛金や在庫が増え、資金の立替負担が大きくなるためです。
例えば、資金の立替期間が2か月の会社を考えます。
平均月商が1,000万円の場合、所要運転資金は2,000万円です。
その後、平均月商が1,500万円に増えたとします。
立替期間が変わらなければ、所要運転資金は次のようになります。
2か月×1,500万円=3,000万円
売上増加前と比較すると、所要運転資金は1,000万円増加します。
| 項目 | 売上増加前 | 売上増加後 |
|---|---|---|
| 平均月商 | 1,000万円 | 1,500万円 |
| 立替期間 | 2か月 | 2か月 |
| 所要運転資金 | 2,000万円 | 3,000万円 |
この1,000万円が、売上増加に伴う増加運転資金の目安です。
ただし、実際の借入必要額は、手元資金や既存融資、今後の資金繰りを確認して決める必要があります。
売上増加と運転資金の関係については、売上が増えるとなぜ運転資金も増えるのかでも詳しく解説しています。
所要運転資金と銀行から借りる必要額は違う
ここまで説明した計算方法で、会社に必要な所要運転資金の目安を把握できます。
しかし、所要運転資金が2,000万円だからといって、銀行から2,000万円を新たに借りる必要があるとは限りません。
会社には、すでに保有している預金や、既存の運転資金融資がある場合もあります。
所要運転資金が2,000万円でも追加融資が不要な場合
例えば、所要運転資金が2,000万円の会社で、すでに運転資金として2,000万円の融資を受けているとします。
事業の状況や今後の入出金予定に大きな変化がなければ、所要運転資金の計算上は追加の資金調達が必要ない場合があります。
ただし、既存融資の返済が進んでいる場合には、資金繰りへの影響を確認する必要があります。
所要運転資金が増えなくても資金不足になる場合
反対に、売掛金や在庫の金額が変わらなくても、資金繰りが苦しくなる場合があります。
例えば、次のような支払いが発生するケースです。
- 借入金の元金返済
- 法人税や消費税などの納税
- 賞与の支払い
- 設備投資代金の支払い
- 予定外の大きな支出
これらの支払いは、所要運転資金の計算式だけでは十分に把握できません。
実際に銀行からいくら借りる必要があるかを判断するには、所要運転資金の計算と資金繰り表による確認を組み合わせることが重要です。
資金繰り表で実際の資金不足額を確認する方法
資金繰り表は、今後の現金の入金予定と出金予定を整理し、資金残高がどのように変化するかを確認する資料です。
所要運転資金の計算が会社の資金負担の目安を示すのに対し、資金繰り表は実際にいつ、いくら資金が不足するかを把握するために役立ちます。
資金繰り表による計算例
次のような会社を例に考えてみましょう。
- 月初の預金残高:1,000万円
- 当月の入金予定:2,000万円
- 当月の出金予定:2,700万円
この場合、月末の預金残高は次のようになります。
1,000万円+2,000万円-2,700万円=300万円
月末の預金残高は300万円です。
しかし、会社として最低限500万円の預金残高を確保したい場合には、200万円不足する計算になります。
必要な最低預金残高:500万円
予想月末預金残高:300万円
不足する資金:200万円
ただし、月末の預金残高だけを確認しても十分ではありません。
月の途中で大きな支払いが発生する場合には、一時的に資金残高が不足することもあります。
そのため、資金繰りが厳しい会社では、月次だけでなく週次や日次で資金繰りを確認することも重要です。
また、最低限確保したい預金残高は、会社の固定費や支払条件、資金調達の余力などによって異なります。
銀行は運転資金の融資金額をどのように判断するのか
銀行に運転資金の融資を申し込む際には、必要金額の根拠を説明することが求められます。
銀行は、所要運転資金の計算結果だけで融資金額を決めるわけではありません。
主に次の点を確認します。
1.運転資金が必要となった理由
銀行は、なぜ運転資金が必要になったのかを確認します。
売上増加による売掛金や在庫の増加なのか、売上代金の回収遅延なのか、赤字による資金不足なのかによって、審査で確認するポイントが異なります。
借入理由については、運転資金の借入理由と銀行への説明方法で詳しく解説しています。
2.必要資金額に根拠があるか
銀行は、希望する融資金額が実際の資金需要に見合っているかを確認します。
売掛金、在庫、買掛金の残高や、資金繰り表などをもとに説明できることが重要です。
3.既存借入金の状況
銀行は、現在の借入残高や返済予定も確認します。
すでに十分な運転資金融資を受けている場合には、追加融資の必要性を慎重に確認することがあります。
4.会社の返済能力
銀行は、融資した資金を返済できるかを確認します。
決算書や試算表から利益やキャッシュフローを把握し、既存借入金を含めた返済負担を判断します。
5.融資後の資金繰り
銀行は、融資によって資金不足が解消し、その後も事業を継続できるかを確認します。
融資を受けても短期間で再び資金不足になる見込みであれば、審査は慎重になる場合があります。
銀行から必要な運転資金を調達するためには、借入理由、必要金額、返済見通しを一体として説明することが重要です。
銀行に運転資金を相談する際の具体的な説明例
例えば、売上増加に伴って1,000万円の運転資金が必要になった場合には、次のように説明できます。
銀行への説明例
「新規取引先からの受注増加により、平均月商が1,000万円から1,500万円に増加する見込みです。
当社の売上代金回収期間、在庫保有期間、仕入代金支払期間から計算すると、資金の立替期間は約2か月です。
そのため、売上増加に伴う所要運転資金は、2,000万円から3,000万円に増加し、追加で約1,000万円の運転資金が必要になると試算しています。
受注書、直近の試算表、資金繰り表を準備していますので、増加運転資金の融資についてご相談したいと考えています」
このように説明すれば、銀行は必要資金額の根拠を確認しやすくなります。
ただし、実際の融資金額は、会社の自己資金や既存借入金、返済能力などを踏まえて判断されます。
運転資金の必要額を減らすためにできること
運転資金が不足した場合には、銀行から融資を受けることだけが対策ではありません。
売掛金の回収条件や在庫の管理方法を見直すことで、必要運転資金を減らせる場合があります。
売掛金の回収を早める
売上代金の回収期間が短くなれば、売掛金として資金が滞留する期間が短くなります。
取引先との契約条件を見直したり、請求書の発行や入金管理を徹底したりすることが有効です。
在庫の保有期間を短くする
過剰な在庫は、会社の資金を固定化する原因になります。
販売見通しに応じた仕入計画を立て、長期間売れていない在庫を減らすことで、運転資金の負担を軽くできる場合があります。
仕入代金の支払条件を見直す
仕入代金の支払期間を延ばせれば、資金の立替期間を短くできる場合があります。
ただし、仕入先との信頼関係や取引条件への影響もあるため、一方的な支払延期ではなく、双方が納得できる条件を協議することが重要です。
資金繰り表を継続的に確認する
運転資金の必要額は、売上や仕入条件によって変化します。
そのため、一度計算して終わりにするのではなく、定期的に所要運転資金と資金繰りを確認することが重要です。
特に売上が急増している会社や、借入金返済が重くなっている会社では、早めに資金不足を把握することが経営の安定につながります。
運転資金はいくら必要かに関するよくある質問
運転資金は月商の何か月分あれば安心ですか?
すべての会社に共通する基準はありません。
必要な運転資金は、売上代金の回収期間、在庫の保有期間、仕入代金の支払期間などによって異なります。
また、所要運転資金とは別に、予期しない支払いに備える手元資金も考慮する必要があります。
運転資金の計算式は何ですか?
一般的な計算式は「売上債権+棚卸資産-仕入債務」です。
貸借対照表の売掛金、在庫、買掛金などから所要運転資金の目安を計算できます。
月商1,000万円なら運転資金はいくら必要ですか?
資金の立替期間が2か月であれば、所要運転資金は約2,000万円です。
ただし、立替期間は会社によって異なるため、月商だけでは必要額を判断できません。
所要運転資金が2,000万円なら銀行から2,000万円借りられますか?
必ず借りられるわけではありません。
銀行は、所要運転資金の金額に加え、自己資金、既存借入金、業績、返済能力などを確認します。
赤字の会社でも運転資金を借りられますか?
赤字であっても、銀行が融資を検討する場合はあります。
ただし、赤字の原因、今後の改善見通し、返済能力などが重要になります。
運転資金が足りない場合はどうすればよいですか?
まず資金繰り表を作成し、いつ、いくら不足するのかを確認します。
そのうえで、売掛金回収の促進、在庫削減、支払条件の見直し、銀行への融資相談などを検討します。
資金不足が予想される場合には、支払期限の直前ではなく、できるだけ早い段階で銀行に相談することが重要です。
まとめ:必要運転資金は計算式と資金繰り表の両方で確認する
運転資金がどれくらい必要なのかを把握するためには、貸借対照表と資金の立替期間を使った2つの計算方法が役立ちます。
今回のポイントをまとめると、次のとおりです。
- 所要運転資金は「売上債権+棚卸資産-仕入債務」で計算できる
- 月商と資金の立替期間からも必要運転資金を試算できる
- 売上増加によって所要運転資金が増える場合がある
- 月商の何か月分が必要かは、業種や取引条件によって異なる
- 所要運転資金と銀行から新たに借りる必要額は同じではない
- 実際の資金不足額は資金繰り表で確認する必要がある
- 銀行に融資を相談する際には、必要資金額と返済見通しを具体的に説明することが重要
運転資金の不足は、売上や利益が順調な会社でも発生する場合があります。
そのため、経営者は必要運転資金を定期的に確認し、資金繰りに余裕を持たせることが重要です。
必要運転資金の計算と資金繰り表による将来予測を組み合わせ、資金不足が発生する前に対策を講じることが、安定した会社経営につながります。
関連記事
運転資金の計算方法や銀行からの資金調達については、次の記事も参考になります。
売上が増えるとなぜ運転資金も増えるのか
売上増加に伴って必要運転資金が増える仕組みを、具体的な計算例とともに解説しています。
運転資金の借入理由と銀行への説明方法
銀行に運転資金の融資を申し込む際の借入理由や、銀行が確認する審査ポイントを解説しています。
運転資金を借りる理由はどう説明する?銀行が納得する5つの借入理由と審査対策
銀行融資の折り返しとは?
返済が進んだ運転資金融資を借り直す仕組みと、銀行の審査条件を解説しています。
銀行融資の折り返しとは?仕組み・メリット・審査条件を銀行員が解説
資金繰り表の見方と分析方法
資金不足が発生する時期や金額を把握するための資金繰り表の活用方法を説明しています。
運転資金が足りないときの対処法
運転資金が不足した場合に、経営者が検討したい対策と銀行への相談方法を解説しています。
銀行融資・資金繰りのメール相談
「自社の運転資金がどれくらい必要なのかわかりません」
「銀行から運転資金を借りたいのですが、希望金額の根拠をどのように説明すればよいでしょうか」
「売上が増えているのに資金繰りが苦しくなっています」
運転資金の必要額を判断する際には、売掛金、在庫、買掛金の状況だけでなく、既存借入金の返済や今後の資金繰りも確認することが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
法人融資の審査、運転資金の調達、借入金返済や資金繰りに関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。