「信用保証協会の融資を受けたばかりですが、追加融資を申し込めますか?」
「前回の融資から6か月経たないと、信用保証協会は利用できないのでしょうか?」
「まだ返済中の借入金がありますが、もう一度保証を申し込めますか?」
信用保証協会付き融資を利用している中小企業や個人事業主から、このような質問を受けることがあります。
結論から申し上げると、信用保証協会付き融資には、前回の融資から必ず6か月以上の間隔を空けなければならないという全国一律の決まりはありません。
前回の融資から1か月や3か月しか経過していなくても、追加融資を申し込むこと自体は可能です。
ただし、申し込めることと、実際に保証審査に通ることは別です。
前回の融資から短期間で再び運転資金が必要になった場合には、銀行や信用保証協会がその理由を慎重に確認することがあります。
私は長年、銀行の法人営業と融資審査に携わってきました。
この記事では、信用保証協会の申し込み間隔、6か月以内の追加融資が難しくなる理由、短期間でも追加保証を検討できるケース、銀行への相談方法について、融資実務の視点から解説します。
信用保証協会の申し込み間隔は何か月?
まず、今回のテーマについて結論を整理します。
信用保証協会の申し込み間隔の結論
- 前回の融資から必ず6か月以上空けるという全国一律のルールはない
- 信用保証協会付き融資の返済中でも追加保証を申し込める
- ただし、前回融資から短期間での追加申込は慎重に審査されることがある
- 特に前回と同じ運転資金を短期間で申し込む場合は、追加資金が必要な理由が重要になる
- 売上増加や新規受注、設備投資など、明確な資金需要があれば検討の余地がある
- 保証枠に余裕があっても追加融資が必ず受けられるわけではない
- 銀行と信用保証協会の審査を通過する必要がある
つまり、信用保証協会の追加融資では、前回から何か月経過したかということよりも、なぜ今、追加の資金が必要なのかという点が重要です。
信用保証協会とは?中小企業の銀行融資を支える仕組み
信用保証協会は、中小企業や個人事業主が金融機関から事業資金を借り入れる際に、信用保証を行う公的な機関です。
中小企業は、大企業に比べて財務基盤が小さく、銀行が融資を慎重に判断することがあります。
そこで信用保証協会が融資の保証を行うことで、中小企業や個人事業主が資金調達をしやすくする役割を担っています。
信用保証制度の仕組みは、次の図のとおりです。
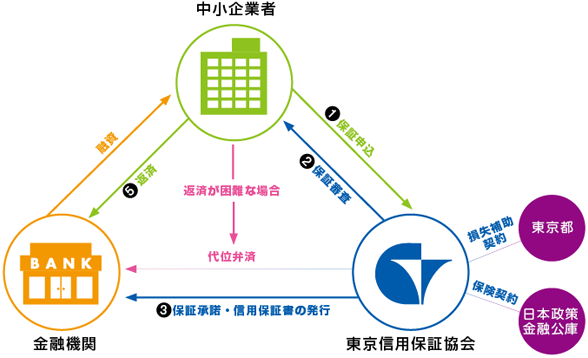
信用保証協会は銀行融資の保証を行う
中小企業が信用保証協会付き融資を利用する場合、一般的には次の流れになります。
- 中小企業が銀行などの金融機関に融資を相談する
- 金融機関が融資の可否を審査する
- 信用保証協会に保証を申し込む
- 信用保証協会が保証審査を行う
- 保証が承諾され、金融機関も融資を承認すれば融資が実行される
- 中小企業が金融機関に借入金を返済する
信用保証協会は、融資を受けた事業者が返済できなくなった場合に、保証契約に基づいて金融機関に代位弁済を行います。
ただし、代位弁済が行われても、事業者の返済義務がなくなるわけではありません。
代位弁済後は、原則として信用保証協会に対する返済義務が生じます。
保証協会が保証すれば銀行融資は必ず受けられる?
信用保証協会が保証を承諾しても、銀行が必ず融資を実行するとは限りません。
信用保証協会の保証審査と金融機関の融資審査は、それぞれ行われます。
そのため、信用保証協会付き融資を利用するには、原則として両方の審査を通過する必要があります。
信用保証協会は何回でも利用できる?
信用保証協会は、一度利用したら次に利用できなくなる制度ではありません。
既に信用保証協会付き融資を返済中であっても、追加保証を申し込むことは可能です。
例えば、信用保証協会付き融資で運転資金1,000万円を借り入れ、現在返済中であるとします。
その後、売上増加によって追加の運転資金が必要になった場合には、新たな保証を申し込むことができます。
ただし、追加保証の承諾を受けられるかどうかは、会社の財務内容や資金の必要性、返済能力などによって判断されます。
保証限度額の範囲内なら何度でも借りられる?
信用保証協会には保証限度額があります。
一般的な保証限度額は、普通保証2億円、無担保保証8,000万円を合わせた2億8,000万円です。
ただし、制度ごとの限度額や利用条件、別枠保証などがあり、すべての事業者がこの金額まで利用できるわけではありません。
また、保証限度額に余裕があることと、追加保証の審査に通ることは別の問題です。
例えば、保証残高が3,000万円で、制度上の限度額に余裕があったとしても、会社の返済能力が不足していれば追加保証が認められないことがあります。
保証限度額は、必ず借りられる金額ではありません。
前回の融資から6か月以内でも追加保証を申し込める?
信用保証協会の申し込み間隔について、よく「6か月は空けた方がよい」といわれることがあります。
しかし、6か月という期間は、すべての保証制度に共通する申込資格の条件ではありません。
前回融資から6か月以内でも、追加保証を申し込むこと自体は可能です。
それでは、なぜ短期間での追加融資が難しいといわれるのでしょうか。
銀行は前回の融資で資金繰りがどう変化したかを確認する
例えば、3か月前に信用保証協会付き融資で3,000万円の運転資金を借り入れた会社があるとします。
その会社が、今回さらに2,000万円の運転資金を申し込んできたとします。
銀行の融資担当者としては、次の点が気になります。
- 3か月前に借りた3,000万円は何に使われたのか
- 前回の融資では資金繰りが安定しなかったのか
- 前回の融資時点で今回の資金需要を予測できなかったのか
- 短期間で追加資金が必要になった原因は何か
- 今回2,000万円を融資すれば、今後の資金繰りは安定するのか
- 既存借入金と今回の借入金を合わせて返済できるのか
これらは、銀行が融資審査を行ううえで重要な確認事項です。
信用保証協会も同様に、追加保証の必要性や返済能力を確認します。
短期間の追加融資は資金繰り悪化を疑われることがある
前回の融資から間もない時期に再び同じ運転資金を申し込む場合、銀行は資金繰りが悪化している可能性を考えます。
例えば、売上が減少し、赤字が続いている会社です。
前回の融資で一時的に資金繰りを補っても、赤字による資金流出が続けば、短期間で再び資金が不足することがあります。
この場合、追加融資だけで資金繰りの問題を解決できるとは限りません。
銀行や信用保証協会は、赤字の原因、収益改善の見通し、借入金の返済能力などを慎重に確認することになります。
短期間の追加融資が必要な理由は赤字だけではない
一方、短期間で追加融資が必要になる理由が、必ずしも業績悪化とは限りません。
例えば、次のようなケースです。
- 大口の新規受注が発生した
- 売上が予想以上に増加した
- 新たな設備投資が必要になった
- 売掛金の回収条件が変更された
- 原材料価格が上昇し、仕入資金が増えた
- 季節的な資金需要が発生した
これらのケースでは、前回融資から短期間であっても、追加資金の必要性を合理的に説明できる場合があります。
短期間で追加融資を申し込む場合には、前回の融資時点から何が変化したのかを説明することが重要です。
信用保証協会の追加融資は6か月待った方がよい?
それでは、追加融資を申し込む場合、6か月程度の間隔を空けた方がよいのでしょうか。
銀行の融資実務では、前回融資からの経過期間が短いほど、追加資金の必要性について詳しい説明が求められることがあります。
そのため、資金繰りに余裕があり、追加資金を急いで必要としていない場合には、一定の返済実績を積んでから相談するという考え方もあります。
ただし、6か月経過すれば追加融資が受けられるという保証はありません。
また、6か月経過するまで申し込んではいけないということでもありません。
申し込み間隔ごとの考え方
| 前回融資からの期間 | 銀行・保証協会への説明で重要なこと |
|---|---|
| 1か月以内 | 前回融資直後に追加資金が必要になった理由を具体的に説明する |
| 1~3か月程度 | 前回融資の資金使途と、その後に発生した新たな資金需要を説明する |
| 3~6か月程度 | 業績や資金繰りの変化、追加融資後の返済見通しを示す |
| 6か月以上 | 一定の返済実績を踏まえ、現在の資金需要と返済能力を説明する |
この表は、銀行に説明する際の着眼点を整理したものであり、信用保証協会が定める審査基準や承認確率を示すものではありません。
6か月という期間を機械的な基準にするのではなく、資金需要が発生した時点で銀行に相談することが重要です。
前回融資から短期間でも追加保証を検討できるケース
ここでは、前回の融資から短期間でも追加保証を検討できる代表的なケースを説明します。
ケース1:前回は運転資金、今回は設備資金
例えば、3か月前に運転資金1,000万円の融資を受けた会社があるとします。
その後、製造設備の更新が必要になり、新たに設備資金1,500万円を申し込むケースです。
前回の融資は日常の営業活動に必要な運転資金でした。
今回の融資は設備の取得を目的とする資金です。
資金使途が異なり、設備投資の必要性や返済能力を説明できるのであれば、前回融資から短期間でも検討の余地があります。
ただし、設備資金であれば必ず保証が受けられるというわけではありません。
ケース2:大口受注によって増加運転資金が必要になった
例えば、3か月前に運転資金1,000万円を借り入れた製造業の会社があるとします。
その後、大口の新規受注が発生し、原材料の仕入れが大幅に増加しました。
売上代金が入金されるまでに、追加で800万円の運転資金が必要になったとします。
この場合、追加資金が必要になった原因は売上増加です。
受注書、仕入予定、売上代金の回収予定などを示すことで、追加資金の必要性を説明できます。
銀行や信用保証協会は、受注の確実性、利益の見込み、資金回収時期などを確認することになります。
ケース3:前回融資後に売掛金の回収条件が変わった
例えば、取引先の支払条件が翌月末払いから翌々月末払いに変更されたケースです。
売上代金の回収が1か月遅くなると、その分だけ運転資金が増える場合があります。
ただし、回収条件の変更には注意が必要です。
取引先の業績悪化によって支払いが遅くなっている場合には、売掛金の回収可能性が問題になります。
銀行に相談する際には、支払条件が変更された理由や、売掛金の回収見通しを説明する必要があります。
ケース4:今回の融資によって資金繰りの安定が見込まれる
例えば、前回の融資時点では予測できなかった支払いが発生した場合です。
今回の追加融資によって資金不足を補い、その後の売上代金回収などによって資金繰りが安定する見通しがある場合には、検討の余地があります。
ただし、今回の融資で一時的に資金不足を補っても、すぐに再び資金が不足する見通しであれば、銀行や信用保証協会は慎重に判断することになります。
そのため、追加融資後の資金繰り表を作成し、今後の見通しを説明することが重要です。
信用保証協会の追加融資が難しくなるケース
前回融資からの期間にかかわらず、追加融資が難しくなる場合があります。
1. 前回融資の資金使途が不明確
前回借り入れた資金が何に使われたのか説明できない場合には、銀行や信用保証協会が慎重に判断することがあります。
例えば、運転資金として借り入れた資金が、申し込み時に説明していない別の用途に使われていた場合です。
追加融資を申し込む前に、前回融資の資金使途を確認しておく必要があります。
2. 赤字による資金流出が続いている
赤字によって毎月資金が減少している場合には、追加融資だけで資金繰りを改善できるとは限りません。
銀行や信用保証協会は、赤字の原因や改善見通しを確認します。
収益改善の見込みが乏しい場合には、追加融資が難しくなる可能性があります。
3. 既存借入金の返済負担が重い
既に複数の借入金があり、毎月の元金返済額が大きい場合には、追加融資によって返済負担がさらに増えることがあります。
そのため、追加融資を検討する際には、既存借入金を含めた返済能力の確認が必要です。
4. 保証制度の利用条件を満たしていない
信用保証協会の保証制度には、それぞれ対象者、資金使途、保証限度額などの条件があります。
申し込もうとしている制度の条件を満たしていなければ、利用できない場合があります。
5. 売掛金の回収や在庫に問題がある
売掛金が長期間回収されていない場合や、販売できない在庫が増えている場合には、資金繰りの問題が長期化している可能性があります。
銀行や信用保証協会は、売掛金や棚卸資産の内容を確認することがあります。
信用保証協会の追加融資では返済実績が必要?
信用保証協会付き融資の追加申込では、既存借入金の返済状況も重要です。
毎月の返済を約定どおりに行っていることは、返済能力を判断する材料の一つになります。
ただし、何回返済すれば追加保証を申し込めるという全国一律のルールがあるわけではありません。
返済実績が少なくても申し込みは可能
例えば、前回の融資から2か月しか経過しておらず、返済実績がまだ少ない場合でも、追加保証を申し込むことは可能です。
ただし、その場合には、追加資金が必要になった理由や今後の返済見通しについて、より丁寧な説明が必要になることがあります。
返済実績があれば必ず追加融資を受けられるわけではない
反対に、1年以上返済を続けている場合でも、会社の業績が悪化していれば追加融資が難しくなることがあります。
返済実績は重要ですが、それだけで追加融資の可否が決まるわけではありません。
追加融資で毎月の返済負担が増えることに注意
信用保証協会付き融資を追加で借り入れる場合には、毎月の返済負担にも注意が必要です。
例えば、現在の借入金について毎月20万円の元金返済をしているとします。
新たな借入金について毎月15万円の元金返済が始まると、合計の元金返済額は毎月35万円になります。
追加融資によって手元資金は増えますが、その後の返済負担も増加します。
そのため、追加融資を受ける前に、借入後の資金繰りを確認することが重要です。
既存借入金を一本化する方法もある
既存借入金と新たな資金需要をまとめる方法が検討できる場合もあります。
例えば、既存の保証付き融資の借換えと追加資金の調達を組み合わせる方法です。
借換えによって返済期間などを見直すことができれば、毎月の返済負担を調整できる場合があります。
ただし、借換えが可能かどうかは保証制度や金融機関の審査によって異なります。
また、返済期間を長くすると、毎月の返済額が減っても利息などの総負担が増える場合があります。
追加融資だけでなく、借換えの可能性についても銀行に相談するとよいでしょう。
銀行融資・資金繰りのメール相談
「信用保証協会付き融資を受けたばかりだが、追加資金が必要になった」「6か月以内の追加融資を銀行にどう説明すればよいか分からない」「既存借入金の返済負担が重い」といったお悩みはありませんか。
銀行融資・資金繰りのメール相談
信用保証協会の追加融資、申し込みのタイミング、保証枠、借換え、銀行への説明方法などについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
信用保証協会の追加融資を銀行に相談する方法
信用保証協会の追加融資を検討する場合には、まず取引銀行に相談することをおすすめします。
銀行に相談する際には、次の点を整理しておきましょう。
1. 前回融資の内容を整理する
まず、前回の融資について確認します。
- 融資を受けた時期
- 融資金額
- 資金使途
- 現在の借入残高
- 毎月の返済額
- 前回融資の資金がどのように使われたか
前回融資の内容を整理することで、今回の追加資金との違いを説明しやすくなります。
2. 追加資金が必要になった理由を明確にする
銀行が特に確認するのは、追加資金が必要になった理由です。
例えば、売上増加による運転資金なのか、設備投資のための資金なのか、赤字による資金不足なのかによって、審査上の確認事項が異なります。
資金需要の発生原因を具体的に説明できるようにしましょう。
3. 必要な融資金額を計算する
追加融資の希望額は、必要な資金を積み上げて計算することが重要です。
例えば、原材料の仕入れが増える場合には、仕入予定額と売上代金の回収予定を確認します。
また、資金繰り表を作成し、手元資金を考慮した不足額を把握します。
4. 追加融資後の資金繰りを説明する
銀行や信用保証協会は、今回の融資を実行した後の資金繰りにも関心を持っています。
追加融資によって資金不足が解消されるのか、既存借入金を含めた返済を継続できるのかを確認します。
そのため、追加融資後の資金繰り表を準備しておくと、説明がしやすくなります。
信用保証協会の追加融資を申し込む際に準備したい資料
銀行への相談では、次のような資料が役立ちます。
- 直近の決算書・確定申告書
- 最近の試算表
- 資金繰り表
- 借入金一覧表
- 前回融資の資金使途が分かる資料
- 今回の資金需要を裏付ける資料
- 必要に応じて受注書・契約書・見積書など
- 必要に応じて売掛金の回収予定表など
実際に必要となる書類は、利用する保証制度や金融機関、信用保証協会の審査内容によって異なります。
事前に取引銀行へ確認しましょう。
信用保証協会の追加融資を申し込む具体例
ここでは、前回融資から3か月後に追加融資を申し込むケースを考えてみます。
事例:前回融資から3か月後に大口受注が発生
ある製造業の会社が、3か月前に信用保証協会付き融資で運転資金1,000万円を借り入れたとします。
その後、大口の新規受注が発生し、原材料の仕入れや外注費が増加しました。
売上代金が入金されるまでに追加で700万円の資金が必要になる見通しです。
この場合、前回融資から3か月しか経過していません。
しかし、前回の融資時点では予測していなかった新規受注が発生しており、追加資金の必要性を説明できる可能性があります。
銀行への説明例
3か月前に運転資金1,000万円の融資を受けました。
その資金は、当初の予定どおり原材料の仕入れや外注費の支払いに使用しています。
その後、新たに大口の受注が決まり、当初の計画よりも原材料の仕入れが増加しました。
今回の受注に伴う資金繰りを確認したところ、売上代金を回収するまでに700万円の資金不足が見込まれています。
受注書、仕入予定表、資金繰り表を準備しています。
今回の追加資金について、信用保証協会付き融資での対応が可能かご相談したいと考えています。
この説明例では、前回融資の資金使途と今回の追加資金が必要になった理由を区別しています。
銀行にとっても、追加融資の必要性を確認しやすくなります。
なお、これは説明のための仮定事例であり、実際の融資可否を示すものではありません。
信用保証協会の申し込み間隔に関するよくある質問
Q1. 信用保証協会は前回から6か月経たないと申し込めませんか?
いいえ。前回融資から必ず6か月以上の間隔を空けなければならないという全国一律のルールはありません。
ただし、利用する保証制度に個別の条件がある場合には、その条件を確認する必要があります。
Q2. 前回融資から1か月後でも追加融資を申し込めますか?
申し込むこと自体は可能です。
ただし、前回融資から短期間で追加資金が必要になった理由や返済能力について、慎重に審査されることがあります。
Q3. 前回融資から3か月後でも追加融資を受けられますか?
追加資金の必要性や返済能力などによっては、検討の余地があります。
例えば、大口受注による増加運転資金や、新たな設備投資などです。
ただし、必ず保証が承諾されるわけではありません。
Q4. 6か月経過すれば追加融資の審査に通りますか?
6か月経過したという理由だけで、追加融資の審査に通るわけではありません。
会社の業績、資金の必要性、返済能力、保証制度の条件などによって判断されます。
Q5. 信用保証協会付き融資を返済中でも追加融資は可能ですか?
可能です。
ただし、既存借入金の返済状況や追加資金の必要性、返済能力などを踏まえて審査されます。
Q6. 保証枠が残っていれば追加融資を受けられますか?
保証枠に余裕があっても、必ず追加融資を受けられるわけではありません。
保証枠は制度上の利用可能額に関係するものであり、実際の保証承諾額は個別の審査によって判断されます。
Q7. 前回は運転資金、今回は設備資金でも6か月待つ必要がありますか?
全国一律に6か月待つ必要があるわけではありません。
設備投資の必要性や返済能力を説明できれば、前回融資から短期間でも検討の余地があります。
Q8. 前回の融資から短期間で申し込むと審査に悪影響がありますか?
短期間で追加融資を申し込むこと自体が、一律に不利になるわけではありません。
ただし、追加資金が必要になった理由が不明確な場合や、資金繰りが悪化している場合には、審査が慎重になることがあります。
Q9. 別の銀行から申し込めば間隔の問題はなくなりますか?
別の銀行から申し込んだからといって、前回の信用保証協会付き融資の利用状況が無関係になるわけではありません。
信用保証協会は既存の保証利用状況なども踏まえて審査します。
そのため、銀行を変更することだけで追加融資の問題が解決するとは限りません。
Q10. 追加融資が難しい場合にはどうすればよいですか?
まず、追加融資が難しい理由を取引銀行に確認することが重要です。
資金使途や必要額の説明が不足している場合には、資料を整理して再相談することが考えられます。
また、既存借入金の返済負担が問題になっている場合には、借換えなどの可能性を銀行に相談することも考えられます。
資金繰りが悪化している場合には、追加融資だけに頼らず、収益改善や資金繰り改善の対策を検討する必要があります。
信用保証協会の申し込み間隔のまとめ
信用保証協会付き融資には、前回の融資から必ず6か月以上の間隔を空けなければならないという全国一律の決まりはありません。
前回融資から短期間でも追加保証を申し込むことは可能です。
ただし、銀行や信用保証協会は、追加資金が必要になった理由や返済能力を慎重に確認します。
この記事の重要ポイント
- 信用保証協会の申し込み間隔に全国一律の6か月ルールはない
- 前回融資から1か月や3か月でも追加保証を申し込める
- ただし、短期間での追加申込は慎重に審査されることがある
- 追加資金が必要になった理由を具体的に説明することが重要
- 売上増加や大口受注、設備投資などでは追加融資を検討できる場合がある
- 赤字による資金流出が続いている場合には慎重な審査になる可能性がある
- 保証枠に余裕があっても追加融資が必ず受けられるわけではない
- 返済実績だけで追加融資の可否が決まるわけではない
- 追加融資後の資金繰りと返済能力を確認する必要がある
- 必要な資金が発生した場合には、期間だけで判断せず早めに取引銀行へ相談する
銀行の融資実務では、前回融資から短期間で追加融資を申し込む場合、なぜ追加資金が必要になったのかを詳しく確認することがあります。
しかし、追加資金が必要になった理由が明確で、返済能力を説明できる場合には、前回融資から短期間でも検討の余地があります。
信用保証協会の追加融資で重要なのは、6か月という期間だけではなく、資金需要の合理性と返済能力を銀行に説明できることです。
また、追加融資によって毎月の返済負担が増える場合には、借換えなども含めて資金繰りを検討することが重要です。
関連記事
信用保証協会付き融資で追加融資を申し込める?
既に保証付き融資を利用している場合に、追加融資を申し込むタイミングや返済負担を抑える方法について解説しています。
信用保証協会の追加融資で審査されるポイント
保証限度額や返済能力、資金使途など、追加融資の審査で重要になるポイントを解説しています。
信用保証協会の小口零細企業保証で追加融資は可能?
小口零細企業保証を利用している場合の追加融資について解説しています。
銀行融資の希望額の決め方
追加融資を申し込む際に、必要な借入金額をどのように計算し、銀行に説明すればよいのかを解説しています。
銀行融資・資金繰りのメール相談
「信用保証協会付き融資を受けたばかりだが、追加融資を受けたい」「6か月以内の申し込みについて銀行にどう説明すればよいか分からない」「追加融資と借換えのどちらがよいか悩んでいる」といったお悩みはありませんか。
信用保証協会の追加融資では、前回融資からの経過期間だけでなく、追加資金が必要になった理由や返済能力を整理することが重要です。
銀行融資・資金繰りのメール相談
信用保証協会の追加融資、申し込みのタイミング、保証枠、借換え、銀行への説明方法などについてのご相談を受け付けています。
※融資の承認・実行を保証するものではありません。