信用保証協会の保証付き融資を利用している中小企業や個人事業主の中には、追加融資を申し込んでも、審査が難しいと言われるケースがあります。
特に、すでに多額の借入金があり、毎月の返済負担が重くなっている場合には、信用保証協会が新たな保証に慎重になることがあります。
しかし、単純な追加融資では信用保証協会の審査が難しくても、既存借入金の一本化によって返済負担を軽減できる場合には、保証を検討してもらえることがあります。
私は長年、銀行で法人営業や融資審査に携わってきましたが、実際にこのような方法で信用保証協会の保証を得て、追加資金を調達できた中小企業の事例を経験しています。
今回紹介するのは、食品原料の卸売業を営む中小企業の事例です。
この会社は、すでに5件の信用保証協会保証付き融資を利用しており、毎月の元金返済額が約111万円に達していました。
そのような状況で500万円の追加融資を希望したため、当初、信用保証協会からは新規保証が難しいとの回答がありました。
ところが、既存借入金をまとめて借り換えることで、追加資金を調達すると同時に毎月の返済額を減らすことができ、結果として保証を受けられました。
この記事では、実際の融資事例をもとに、信用保証協会の追加融資審査が難しくなる理由、借入一本化による返済負担軽減の効果、銀行への具体的な相談方法を解説します。
信用保証協会の審査が難しくなる主な理由
信用保証協会は、中小企業や個人事業主が金融機関から事業資金の融資を受ける際に、信用保証を行う公的な機関です。
信用保証協会の保証を利用することで、銀行は融資先の信用力を補完でき、中小企業などへの融資を行いやすくなります。
ただし、信用保証協会の保証は無制限に利用できるものではありません。
保証制度ごとに利用条件や保証限度額が定められており、申込先の経営状況や返済能力などについて審査が行われます。
すでに借入金が多い
信用保証協会が追加保証を検討する際には、既存借入金の残高も重要な判断材料になります。
会社の売上規模や利益水準に比べて借入金が多い場合、追加融資によって返済負担がさらに重くなる可能性があります。
そのため、借入金が多い会社に対しては、新規保証に慎重になることがあります。
毎月の返済負担が重い
信用保証協会は、借入残高だけでなく、毎月の返済負担にも注目します。
例えば、売上が一定程度あっても、借入金の元金返済額が大きければ、資金繰りが厳しくなる場合があります。
追加融資によって毎月の返済額が増えれば、将来の資金繰りがさらに悪化する可能性があります。
追加融資を受けても資金繰り改善につながらない
新たな融資によって一時的に預金残高が増えても、毎月の返済負担が重ければ、短期間で資金が減少する可能性があります。
信用保証協会としては、融資によって資金需要に対応できるかだけでなく、その後の返済が継続できるかどうかも確認する必要があります。
信用保証協会の追加融資では、資金が必要な理由だけでなく、融資後の返済負担と資金繰りが重要になります。
食品卸売業I社から500万円の融資相談
今回紹介するのは、食品原料の卸売業を営むI社の事例です。
I社は、総菜などに使用される食品原料を、食品加工会社などに販売している中小企業でした。
年商は約4,000万円です。
年末年始の需要増加に備えた仕入資金が必要
I社にとって、年末年始は大きな商機でした。
総菜などの需要が高まる時期に備え、毎年秋ごろになると、食品原料の仕入資金について銀行に相談がありました。
食品原料を仕入れるためには、売上代金を回収する前に仕入代金を支払う必要があります。
手元資金に余裕があれば自己資金で対応できますが、I社には十分な資金余裕がありませんでした。
そのため、今回も年末年始の商機に備える仕入資金として、500万円の融資申込がありました。
既存借入金は5件で約2,108万円
当時のI社の借入状況は、次の図のとおりでした。
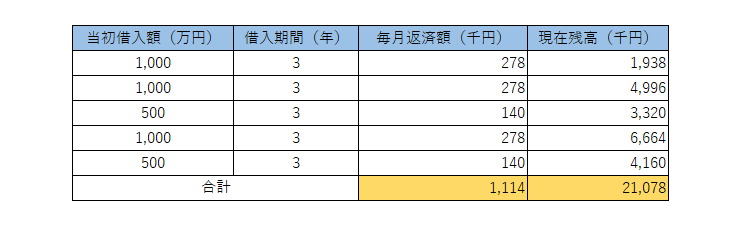
I社は、全部で5件の銀行融資を利用していました。
その借入残高の合計は2,107万8,000円でした。
また、毎月の元金返済額の合計は111万4,000円でした。
年商約4,000万円の会社にとって、借入残高約2,108万円は年商の半分を超える水準です。
ただし、借入金が年商の半分を超えているという理由だけで、直ちに過大借入と判断できるわけではありません。
借入金の適正水準は、業種、利益率、運転資金の必要額、設備投資の状況、返済能力などによって異なります。
今回のI社で特に問題となったのは、毎月の返済負担でした。
毎月111万4,000円の元金返済は、I社の資金繰りにとって大きな負担となっていました。
信用保証協会に500万円の追加保証を申し込んだ結果
I社の既存借入金5件は、すべて信用保証協会の保証付き融資でした。
今回の500万円についても、信用保証協会の保証を利用した融資を検討しました。
そこで、信用保証協会に追加保証を申し込みました。
信用保証協会からは追加保証が難しいとの回答
ところが、信用保証協会からは、新たな500万円の保証について慎重な回答がありました。
その理由は、I社の事業規模に対して、すでに相当額の借入金があったためです。
I社は年商約4,000万円の会社でありながら、既存借入金は約2,108万円ありました。
さらに、毎月の元金返済額は111万4,000円に達していました。
この状況で単純に500万円を追加融資すると、借入残高だけでなく、毎月の返済額も増えてしまいます。
単純な追加融資では毎月返済額が125万4,000円になる
今回の500万円を既存借入金とは別に新規融資した場合、借入件数は5件から6件に増えます。
その結果、毎月の元金返済額は次のようになる計算でした。
| 項目 | 毎月の元金返済額 |
|---|---|
| 既存借入金5件 | 111.4万円 |
| 新規融資500万円による増加分 | 14.0万円 |
| 追加融資後の合計 | 125.4万円 |
単純な追加融資では、毎月の元金返済額が14万円増える計算です。
500万円の仕入資金を調達できたとしても、その後の返済負担がさらに重くなってしまいます。
これでは、資金調達によって一時的に仕入資金を確保できても、将来の資金繰りに新たな問題が生じる可能性があります。
信用保証協会が懸念したのは、この点でした。
借入金を一本化して返済負担を軽減する方法
信用保証協会からは、単純な追加保証は難しいものの、別の方法であれば検討できるとの回答がありました。
それが、既存借入金をまとめて借り換え、毎月の返済負担を軽減する方法でした。
既存借入金と追加資金をまとめて借り換える
I社の既存借入金は5件合計で2,107万8,000円でした。
これに今回必要な仕入資金500万円を加えると、合計2,607万8,000円となります。
元記事の事例では、これを概数として約2,600万円としています。
そこで、既存借入金を一本化し、追加資金も含めた新たな融資に借り換える方法を検討しました。
この方法であれば、I社は新たな仕入資金を調達すると同時に、既存借入金の返済条件を見直すことができます。
ただし、実際に手元へ500万円を確保するためには、既存借入金の正確な返済残高や諸費用を踏まえて、新たな融資額を決める必要があります。
借入一本化によって毎月返済額が86万7,000円に減少
今回の事例では、借入金を一本化した場合の毎月返済額は86万7,000円となる計算でした。
次の図をご覧ください。
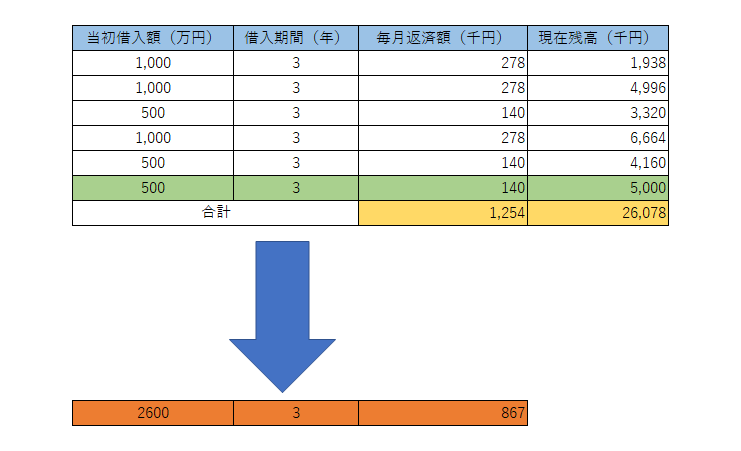
借入一本化前と一本化後の毎月返済額を比較すると、次のようになります。
| 借入方法 | 毎月の元金返済額 |
|---|---|
| 既存借入金5件 | 111.4万円 |
| 500万円を単純に追加融資した場合 | 125.4万円 |
| 借入一本化と追加資金調達を行った場合 | 86.7万円 |
借入一本化によって、毎月の元金返済額は111万4,000円から86万7,000円に減少する計算です。
つまり、追加資金を調達しながら、従来よりも毎月24万7,000円の元金返済負担を軽減できることになります。
単純に500万円を追加融資した場合と比較すると、毎月38万7,000円の差になります。
年間では約296万円の返済負担軽減効果
毎月24万7,000円の元金返済負担が減る場合、12か月では次の金額になります。
24万7,000円 × 12か月 = 296万4,000円
年間約296万円の元金返済負担を軽減
年商約4,000万円のI社にとって、年間約296万円の元金返済負担軽減は、資金繰りに大きな影響を与える可能性があります。
なお、ここで比較しているのは元金返済額です。
実際の資金繰りへの効果を確認する際には、借り換え後の利息や信用保証料なども考慮する必要があります。
信用保証協会が借入一本化を評価した理由
今回、信用保証協会が借入一本化による融資を検討した理由は、I社の返済負担を軽減できることでした。
単純に500万円を追加融資する場合には、毎月の返済額が増えてしまいます。
一方、借入一本化によって毎月の返済額を減らすことができれば、追加資金を調達しながら資金繰りの改善も期待できます。
新規資金の調達と返済負担軽減を同時に実現できる
今回の融資では、I社にとって次の2つの効果がありました。
- 年末年始の商機に必要な仕入資金を調達できる
- 毎月の元金返済額を減らすことができる
この2つを同時に実現できることが、今回の融資を検討するうえで重要なポイントでした。
信用保証協会としても、単に借入金を増やすのではなく、返済負担の軽減につながる融資であれば、保証を検討する余地があったのです。
借入一本化なら必ず保証審査に通るわけではない
ただし、借入金を一本化すれば必ず信用保証協会の審査に通るというわけではありません。
信用保証協会は、会社の業績や財務内容、資金使途、返済能力などを総合的に審査します。
また、利用する保証制度によっては、借り換え対象となる融資や追加資金の取扱いなどに条件があります。
したがって、今回の事例と同じような方法が、すべての会社で利用できるわけではありません。
重要なのは、借入一本化によって実際に返済負担を軽減でき、今後の資金繰り改善につながることを説明することです。
銀行融資・資金繰りのメール相談
信用保証協会から追加融資が難しいと言われた場合でも、既存借入金の返済条件や借り換え方法を見直すことで、資金繰り改善の余地が見つかる場合があります。
ただし、借入金の一本化が可能かどうかは、借入残高、返済状況、保証制度、会社の業績などによって異なります。
信用保証協会の追加融資、借入金の一本化、毎月の返済負担軽減、銀行への相談方法などについて、メールでのご相談を受け付けています。
※融資や信用保証協会の保証承認を保証するものではありません。
信用保証協会の借入一本化を検討する際の注意点
借入金の一本化は、毎月の返済負担を軽減する方法の一つですが、注意点もあります。
返済期間を延ばすと利息負担が増える場合がある
借入金を一本化して毎月の返済額を減らす場合、返済期間を長く設定することがあります。
返済期間が長くなれば、毎月の元金返済額は減る一方、金利などの条件によっては利息の総支払額が増える場合があります。
そのため、毎月の返済額だけでなく、借入期間全体の利息負担も確認することが重要です。
信用保証料などの費用が発生する場合がある
信用保証協会の保証付き融資では、原則として信用保証料が必要です。
借り換えに伴って、新たな保証料や銀行所定の費用などが発生する場合があります。
既存保証の返済に伴う保証料の返戻がある場合もありますが、その取扱いは個別の条件によって異なります。
そのため、借り換えを検討する際には、諸費用を含めた資金繰りへの効果を確認する必要があります。
借り換えできる融資には条件がある
信用保証協会の保証付き融資であれば、どの融資でも自由に一本化できるというわけではありません。
利用する保証制度や既存借入金の内容によって、借り換えの対象や条件が異なります。
また、追加の運転資金を含められるかどうかも、保証制度や審査によって判断されます。
そのため、銀行に現在の借入明細を提示し、どの融資を一本化できるのかを確認することが重要です。
毎月の返済額が減っても借入残高は増える
今回のI社では、借入一本化によって毎月の返済額を減らすことができました。
しかし、追加資金を調達する以上、借入金の総額は増えることになります。
そのため、毎月の返済負担が減ったからといって、会社の財務内容が全面的に改善したわけではありません。
今後の利益や資金繰りを改善し、借入金を計画的に返済していくことが重要です。
信用保証協会の追加融資が難しい場合に銀行へ相談したいこと
信用保証協会の追加融資が難しいと言われた場合には、単に再度融資を申し込むのではなく、現在の借入状況を整理して銀行に相談することが重要です。
1.既存借入金の一本化ができないか確認する
まず、現在利用している信用保証協会保証付き融資を一本化できないか確認します。
借入件数が多く、毎月の元金返済負担が重い場合には、一本化によって返済額を減らせる可能性があります。
ただし、一本化が可能かどうかは、保証制度や借入条件によって異なります。
2.追加資金を含めた借り換えが可能か確認する
今回のI社のように、既存借入金の一本化と追加資金の調達を同時に検討できる場合があります。
ただし、追加資金を含められるかどうかは、利用する保証制度や審査結果によって異なります。
銀行には、追加資金の必要額と資金使途を具体的に説明することが重要です。
3.毎月の返済負担をどれくらい軽減できるか試算する
借入一本化を検討する際には、現在の返済額と一本化後の返済額を比較します。
例えば、次のような項目を整理します。
- 現在の借入金残高
- 現在の毎月元金返済額
- 追加で必要な資金
- 借り換え後の借入金額
- 借り換え後の毎月元金返済額
- 借り換え後の金利や信用保証料
このような試算を行うことで、借入一本化が資金繰り改善に役立つかどうかを確認できます。
4.資金繰り表で借り換え後の状況を説明する
銀行や信用保証協会にとって重要なのは、借り換え後に会社の資金繰りが維持できるかどうかです。
そのため、資金繰り表を作成し、借り換え前と借り換え後の資金繰りを比較することが有効です。
今回のI社であれば、500万円の仕入資金を調達することによって、年末年始の商機にどの程度の売上や利益が見込めるのかも重要な説明材料になります。
5.銀行に借り換えによる返済負担軽減を相談する
信用保証協会の保証付き融資を利用する場合、銀行が信用保証協会と保証条件などについて協議することがあります。
そのため、借入金の一本化を希望する場合には、まず取引銀行に相談することが現実的です。
銀行に対しては、次のように説明することが考えられます。
「現在、信用保証協会の保証付き融資が複数あり、毎月の返済負担が重くなっています。追加の運転資金も必要ですが、単純に借入を増やすと返済負担がさらに大きくなります。既存借入金を一本化して返済額を減らしながら、必要な運転資金を調達する方法は検討できないでしょうか」
このように、追加融資の必要性だけでなく、返済負担を軽減する必要性も説明することが重要です。
信用保証協会の審査が難しい場合によくある質問
Q.信用保証協会の審査が通らない場合、追加融資は受けられませんか?
必ずしも追加融資を受けられないわけではありません。
既存借入金の一本化や返済条件の見直しなどによって、資金繰り改善につながる融資方法を検討できる場合があります。
ただし、保証承認は信用保証協会の審査によって判断されます。
Q.信用保証協会の保証付き融資は一本化できますか?
利用する保証制度や借入条件によっては、一本化を検討できる場合があります。
ただし、すべての保証付き融資を自由に一本化できるわけではありません。
Q.借入一本化と同時に追加融資を受けることはできますか?
保証制度や審査条件によっては、既存借入金の一本化と追加資金の調達を同時に検討できる場合があります。
今回のI社は、そのような方法によって追加資金を調達できた事例です。
Q.借入金が年商の半分を超えていると信用保証協会の審査に通りませんか?
借入金が年商の半分を超えているという理由だけで、保証審査に通らないと決まるわけではありません。
業種、利益率、資金使途、返済能力、既存借入金の内容などによって判断されます。
Q.借入一本化をすると毎月の返済額は必ず減りますか?
必ず減るわけではありません。
借り換え後の融資金額、返済期間、返済方法などによって異なります。
一本化を検討する際には、銀行に返済予定表を作成してもらうなどして確認することが重要です。
Q.借入一本化によって信用保証料は増えますか?
新たな保証付き融資を利用する場合には、信用保証料が発生することがあります。
一方、既存保証の返済に伴う保証料の返戻がある場合もあります。
実際の費用は、保証制度や借入条件によって異なります。
Q.信用保証協会の追加融資が難しい場合はどこに相談すればよいですか?
まずは現在融資を受けている取引銀行に相談することをおすすめします。
既存借入金の一本化や返済条件の見直しなど、資金繰り改善につながる方法を検討できる場合があります。
まとめ|信用保証協会の追加融資が難しい場合は借入一本化も検討する
信用保証協会の追加融資審査が難しい場合でも、既存借入金の一本化によって返済負担を軽減できれば、保証を検討してもらえることがあります。
今回紹介した食品卸売業I社は、年商約4,000万円に対して既存借入金が約2,108万円あり、毎月の元金返済額は111万4,000円でした。
その状況で500万円の追加融資を希望したため、当初は信用保証協会から新規保証が難しいとの回答がありました。
しかし、既存借入金を一本化する方法に変更したことで、追加資金を調達すると同時に毎月の元金返済額を86万7,000円に減らすことができました。
- 信用保証協会は既存借入金の残高や返済負担を重視する。
- 単純な追加融資では返済負担が重くなる場合がある。
- 借入金の一本化によって毎月の返済額を減らせる場合がある。
- 保証制度や審査によっては、一本化と追加資金調達を同時に検討できる。
- 借り換え後の金利や信用保証料も確認する。
- 資金繰り表を使って借り換え後の改善効果を説明する。
- 借入一本化が必ず信用保証協会の審査に通るわけではない。
信用保証協会の追加融資が難しいと言われた場合でも、すぐに資金調達を諦める必要はありません。
現在の借入金の内容や毎月の返済負担を整理することで、別の融資方法を検討できる場合があります。
追加融資を希望する際には、必要な資金を調達することだけでなく、借入後の返済負担をどのように軽減するかという視点も重要です。
銀行に相談する際には、借入一本化による返済負担軽減の可能性についても確認してみてください。
関連記事
信用保証協会とは
信用保証協会の基本的な仕組みや、銀行融資で信用保証協会を利用する理由を解説しています。
銀行融資の借り換えとは
借入金の借り換えによって毎月の返済額を減らす方法や、借り換えのメリットと注意点を説明しています。
銀行融資の借り換えとは?メリット・デメリットと返済額を減らす方法を銀行員が解説
銀行融資を受けるコツは返済計画にある
銀行が融資審査で返済能力を重視する理由と、返済計画を説明する方法を解説しています。
銀行融資を受けるコツは返済計画にある|銀行員が重視する返済能力の説明方法
信用保証協会の代位弁済後の損害金
信用保証協会が代位弁済した後の損害金や返済に関する基本的な考え方を解説しています。
銀行融資や信用保証協会の保証付き融資では、借入金の残高だけでなく、毎月の返済負担を継続的に管理することが重要です。
特に、複数の借入金を利用している会社では、返済額が資金繰りを圧迫していないかを定期的に確認する必要があります。
必要な資金を確保しながら、無理のない返済計画を立てることが、安定した資金繰りにつながります。
銀行融資・資金繰りのメール相談
「信用保証協会の追加融資が難しいと言われた」「借入金が多く毎月の返済負担が重い」「借入金を一本化して資金繰りを改善したい」といったお悩みについて、メールでのご相談を受け付けています。
※融資や信用保証協会の保証承認を保証するものではありません。