中小企業や個人事業主が銀行から融資を受ける際には、信用保証協会の保証を利用することがよくあります。
信用保証協会は、中小企業や個人事業主の信用力を補完し、銀行などの金融機関から資金調達しやすくするための公的な機関です。
信用保証協会の重要な役割は、銀行が融資する際の信用リスクを一定の範囲で引き受け、中小企業や個人事業主の資金調達を支えることです。
ただし、信用保証協会の保証が付けば必ず銀行融資を受けられるわけではありません。
また、信用保証協会が銀行に代位弁済した場合でも、借入人の返済義務がなくなるわけではないことに注意が必要です。
私は長年、銀行で法人融資の営業や融資審査に携わってきました。
その実務経験をもとに、信用保証協会の役割、銀行融資の仕組み、銀行側と中小企業側のメリット、審査のポイント、利用する際の注意点について解説します。
信用保証協会とは中小企業の銀行融資を支援する公的機関
信用保証協会とは、中小企業や個人事業主が金融機関から事業資金の融資を受ける際に、その債務を保証する公的な機関です。
信用保証協会法に基づいて設立されており、全国の各地域で中小企業などの資金調達を支援しています。
信用保証協会は中小企業の信用力を補完する
銀行は融資を行う際、借入人が最後まで返済できるかどうかを審査します。
しかし、中小企業や個人事業主の中には、事業規模が小さい、業績が不安定、担保となる資産が少ないなどの理由から、銀行が融資に慎重になるケースがあります。
もちろん、中小企業だから必ず信用力が低いというわけではありません。
十分な利益や自己資本を確保し、銀行から高い評価を受けている中小企業もあります。
ただし、銀行が単独で信用リスクを負担する融資では、財務内容や返済能力によって融資が難しくなることがあります。
そこで、信用保証協会が保証を行うことで、銀行の信用リスクを一定の範囲で軽減する仕組みが設けられています。
信用保証協会は、中小企業の返済能力そのものを高めるのではなく、銀行が負担する信用リスクを補完することで融資を受けやすくする役割を担っています。
信用保証協会は銀行に代わって融資する機関ではない
信用保証協会の役割を理解するうえで、重要な点があります。
それは、信用保証協会は原則として銀行などの金融機関に代わって直接融資をする機関ではないということです。
信用保証協会が行うのは、金融機関の融資に対する保証です。
実際に融資資金を貸し付けるのは銀行などの金融機関であり、借入人は金融機関に対して返済を行います。
信用保証協会は、その返済が困難になった場合に備えて、保証契約に基づく役割を担っています。
信用保証協会付き銀行融資の仕組み
信用保証協会の保証を利用する銀行融資は、一般に「信用保証協会付き融資」または「保証付き融資」と呼ばれます。
この仕組みには、主に次の3者が関係します。
- 融資を受ける中小企業・個人事業主
- 融資を実行する銀行などの金融機関
- 融資債務を保証する信用保証協会
信用保証協会付き融資の基本的な流れ
一般的な保証付き融資の流れは次のとおりです。
- 中小企業や個人事業主が金融機関に融資を相談・申し込む。
- 金融機関が融資の審査を行い、必要に応じて信用保証協会に保証を申し込む。
- 信用保証協会が保証審査を行う。
- 信用保証協会が保証を承諾し、金融機関も融資を承認する。
- 金融機関が融資を実行する。
- 借入人が金融機関に元金と利息を返済する。
保証付き融資の仕組みを図で示すと、次のようになります。
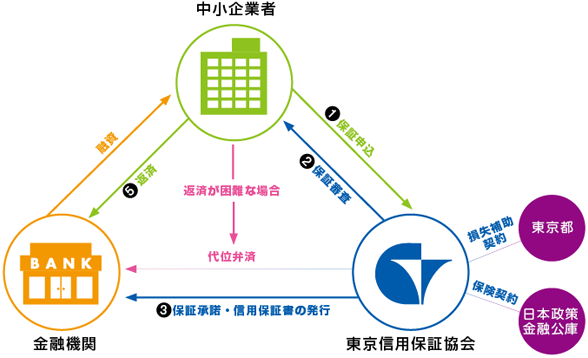
※図は信用保証協会付き融資の基本的な仕組みを示したものです。実際の申込手続きや保証条件は制度によって異なります。
銀行と信用保証協会の両方が審査する
保証付き融資で注意したいのは、銀行と信用保証協会の両方が審査を行うことです。
信用保証協会が保証を承諾したとしても、銀行が融資を実行するかどうかは別の判断になります。
反対に、銀行が融資を前向きに検討していても、信用保証協会の保証審査が通らなければ、予定していた保証付き融資を実行できない場合があります。
信用保証協会の保証承諾は、銀行融資の実行を保証するものではありません。
銀行が信用保証協会付き融資を利用する理由
それでは、銀行にとって信用保証協会付き融資にはどのようなメリットがあるのでしょうか。
信用保証協会の保証は銀行にとって重要な保全となる
銀行は融資を実行する際、借入人の返済能力を確認するとともに、万が一返済が困難になった場合の回収可能性も検討します。
通常の融資では、融資金の回収は借入人の事業収益や資金繰りによって行われます。
しかし、長期の融資では、返済期間中に業績が悪化する可能性があります。
そのため、銀行は必要に応じて担保や保証などの保全を検討します。
信用保証協会の保証も、銀行にとって重要な保全手段の一つです。
返済不能となった場合には信用保証協会が代位弁済する
借入人が融資を返済できなくなり、所定の条件を満たした場合には、信用保証協会が保証契約に基づいて金融機関に代位弁済を行います。
代位弁済とは、借入人に代わって信用保証協会が金融機関に弁済することです。
これによって銀行は、保証の対象となる債権について、保証契約に定められた範囲で回収を受けることができます。
ただし、保証割合は制度によって異なります。
一般的な責任共有制度の対象となる保証では、原則として金融機関も一定の信用リスクを負担します。
また、制度によっては信用保証協会が100%保証するものもあります。
銀行にとって信用保証協会付き融資の大きなメリットは、融資の信用リスクを一定の範囲で軽減できることです。
信用保証協会の保証があっても銀行は返済能力を審査する
信用保証協会の保証があるからといって、銀行が返済能力を確認せずに融資するわけではありません。
銀行は、保証付き融資であっても、借入人の業績、資金繰り、借入金残高、資金使途などを確認します。
信用保証協会の保証は、融資先の事業収益から返済してもらうという銀行融資の基本を変えるものではありません。
中小企業や個人事業主が信用保証協会を利用するメリット
信用保証協会付き融資には、銀行側だけでなく、融資を受ける中小企業や個人事業主にもメリットがあります。
1.銀行融資を受ける可能性が広がる
銀行が単独で信用リスクを負担する融資では、財務内容や事業実績などによって融資が難しい場合があります。
信用保証協会の保証を利用すれば、銀行の信用リスクが一定の範囲で軽減されるため、融資を検討しやすくなることがあります。
特に、創業して間もない会社や、銀行との取引実績が少ない会社にとって、保証付き融資は重要な資金調達手段になります。
2.不動産担保がなくても融資を受けられる場合がある
中小企業や個人事業主の中には、銀行に提供できる不動産担保を持っていない方もいます。
信用保証協会付き融資では、制度や審査内容によっては、不動産担保なしで融資を受けられる場合があります。
ただし、すべての保証付き融資が無担保で利用できるわけではありません。
融資金額、保証制度、企業の財務内容などによって取扱いは異なります。
3.新しい銀行との取引を始めるきっかけになる
これまで融資取引がなかった銀行に対しても、信用保証協会付き融資を利用して新規融資を申し込むことができます。
銀行としても、保証によって信用リスクが一定の範囲で軽減されるため、新規取引を検討する材料になります。
ただし、保証があればどの銀行でも融資に応じるというわけではありません。
金融機関ごとに融資方針や審査基準があり、取引実績、事業内容、返済能力などを総合的に判断します。
4.創業時や事業拡大時の資金調達に利用できる
信用保証協会には、創業や事業拡大などに対応する保証制度があります。
創業時は過去の決算実績が少ないため、通常の銀行融資では返済能力の判断が難しい場合があります。
そのような場合でも、創業計画や経営者の経験などをもとに保証付き融資を検討できることがあります。
また、事業拡大に伴う運転資金や設備資金の調達にも活用できます。
銀行融資・資金繰りのメール相談
「銀行から信用保証協会付き融資を勧められた」「保証協会の審査が通るか不安」「保証付き融資と銀行のプロパー融資のどちらを利用すべきかわからない」といった経営者の方もいるでしょう。
信用保証協会付き融資を利用する場合には、保証制度だけでなく、会社の返済能力や今後の資金繰りも考慮することが重要です。
銀行融資・資金繰りのメール相談
信用保証協会付き融資、銀行融資の審査、借入金返済、資金繰りなどに関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。
信用保証協会付き融資のデメリットと注意点
信用保証協会付き融資には多くのメリットがありますが、利用する際には注意点もあります。
信用保証料の負担がある
信用保証協会の保証を利用する場合、原則として信用保証料の負担が発生します。
信用保証料は、信用保証協会が融資債務を保証することに対する費用です。
保証料の金額は、保証金額、保証期間、保証料率、返済方法などによって異なります。
また、自治体の制度融資などでは、信用保証料の一部が補助される場合もあります。
保証付き融資を利用する際には、銀行に支払う利息だけでなく、信用保証料を含めた資金調達コストを確認しましょう。
信用保証協会の保証枠には限度がある
信用保証協会の保証を無制限に利用できるわけではありません。
一般的な保証には制度上の限度額があり、別枠の保証制度が設けられている場合もあります。
また、制度上の保証限度額まで必ず利用できるわけではありません。
実際の保証可能額は、会社の業績、返済能力、既存の保証付き融資残高などを踏まえて判断されます。
そのため、保証付き融資に依存しすぎると、将来必要な資金を調達する際に保証余力が不足する可能性があります。
保証付き融資でも返済義務は変わらない
信用保証協会が保証しているからといって、借入人の返済義務が軽くなるわけではありません。
融資を受けた会社や個人事業主は、契約に従って元金と利息を返済する必要があります。
保証は銀行の信用リスクを補完する仕組みであり、借入人の返済を免除する制度ではありません。
信用保証協会が代位弁済すると借入金はどうなるのか
信用保証協会の役割を理解するうえで、特に重要なのが代位弁済です。
代位弁済とは信用保証協会が銀行に代わって返済すること
借入人が銀行融資を返済できなくなった場合、所定の手続きを経て信用保証協会が銀行に代位弁済することがあります。
例えば、信用保証協会が保証している融資について、会社の業績が悪化し、返済が継続できなくなったケースです。
銀行は保証契約に基づいて信用保証協会に代位弁済を請求し、信用保証協会が保証の範囲で銀行に弁済します。
代位弁済後も会社の返済義務はなくならない
ここで注意したいのは、信用保証協会が銀行に代位弁済したからといって、会社の借入金が免除されるわけではないことです。
代位弁済後は、信用保証協会が借入人に対して求償権を持つことになります。
求償権とは、借入人に代わって弁済した金額について、信用保証協会が借入人に返済を求める権利です。
つまり、銀行への返済義務が、信用保証協会に対する求償債務に変わることになります。
信用保証協会が代位弁済しても、借入人の返済義務がなくなるわけではありません。
代位弁済を避けるためには早期相談が重要
資金繰りが悪化し、銀行融資の返済が難しくなりそうな場合には、返済が滞る前に銀行へ相談することが重要です。
状況によっては、返済条件の変更などを検討できる場合があります。
ただし、返済条件の変更には銀行や信用保証協会の所定の手続きが必要となることがあります。
資金繰りが厳しくなってから慌てて相談するのではなく、早めに資金繰り表を作成し、今後の見通しを説明することが大切です。
信用保証協会付き融資とプロパー融資の違い
銀行融資には、信用保証協会付き融資のほかに、プロパー融資があります。
プロパー融資とは、信用保証協会の保証を利用せず、銀行が自ら信用リスクを負担して行う融資です。
| 比較項目 | 信用保証協会付き融資 | プロパー融資 |
|---|---|---|
| 信用保証協会の保証 | あり | なし |
| 銀行の信用リスク | 保証割合に応じて軽減される | 銀行が負担する |
| 信用保証料 | 原則として必要 | 不要 |
| 審査 | 銀行と信用保証協会 | 銀行 |
| 主な特徴 | 信用保証協会による信用補完を利用できる | 銀行独自の融資判断による |
信用保証協会付き融資とプロパー融資のどちらが適しているかは、会社の財務内容、銀行との取引状況、必要資金額などによって異なります。
例えば、銀行との取引実績が少ない会社では、保証付き融資から取引を始めることがあります。
その後、業績や財務内容が改善し、銀行との取引実績が蓄積されれば、プロパー融資を検討できる場合もあります。
信用保証協会付き融資を利用する際に経営者が確認したいこと
信用保証協会付き融資を利用する場合には、融資を受けられるかどうかだけでなく、今後の資金繰りや借入金管理も考慮することが重要です。
必要資金額と資金使途を明確にする
まず、融資が必要な理由と必要金額を整理しましょう。
運転資金であれば、仕入代金、人件費、売掛金の回収までに必要な資金などを確認します。
設備資金であれば、設備投資の見積書や投資後の収益計画を準備することが重要です。
保証付き融資の残高を把握する
信用保証協会付き融資を複数利用している場合には、それぞれの借入金残高や返済予定を整理しておきましょう。
今後、新たな保証付き融資が必要になった場合に備えて、現在の保証利用状況を把握しておくことが大切です。
返済能力と資金繰りを継続的に確認する
保証付き融資であっても、借入金は事業活動から得られる資金によって返済する必要があります。
毎月の利益、現預金残高、借入金返済額などを確認し、資金繰り表を作成することをおすすめします。
将来の資金不足を早めに把握できれば、銀行への相談や経営改善に取り組む時間を確保できます。
プロパー融資も含めた資金調達を考える
信用保証協会付き融資は、中小企業にとって重要な資金調達手段です。
しかし、将来の保証余力を考えると、保証付き融資だけに依存しない資金調達体制を整えることも大切です。
業績改善や自己資本の充実を進め、銀行との取引実績を積み重ねることで、プロパー融資を含めた資金調達の選択肢が広がる可能性があります。
信用保証協会付き融資を利用しながら、継続的な財務改善と銀行との信頼関係の構築を進めることが重要です。
信用保証協会の役割に関するよくある質問
Q.信用保証協会の保証があれば必ず銀行融資を受けられますか?
いいえ。信用保証協会の保証承諾があっても、銀行が必ず融資を実行するわけではありません。
銀行と信用保証協会はそれぞれ審査を行い、融資の可否を判断します。
Q.信用保証協会付き融資は担保なしで受けられますか?
制度や審査内容によっては、不動産担保なしで融資を受けられる場合があります。
ただし、すべての保証付き融資が無担保で利用できるわけではありません。
Q.信用保証協会付き融資では保証料が必要ですか?
原則として信用保証料が必要です。
保証料は、保証金額、保証期間、保証料率などによって異なります。
自治体の制度融資などでは、保証料の補助を受けられる場合もあります。
Q.信用保証協会が代位弁済すれば借金はなくなりますか?
いいえ。代位弁済後も借入人の返済義務はなくなりません。
信用保証協会が銀行に代わって弁済した後は、信用保証協会に対する求償債務が発生します。
Q.信用保証協会付き融資とプロパー融資はどちらがよいですか?
どちらが適しているかは、会社の財務内容、銀行との取引状況、必要資金額などによって異なります。
保証付き融資には信用補完というメリットがありますが、信用保証料が必要です。
プロパー融資には信用保証料が不要という特徴がありますが、銀行が信用リスクを負担するため、審査が慎重になる場合があります。
まとめ|銀行融資における信用保証協会の役割
信用保証協会は、中小企業や個人事業主が銀行から事業資金を調達する際に、信用力を補完する重要な役割を担っています。
銀行は信用保証協会の保証によって信用リスクを一定の範囲で軽減でき、中小企業や個人事業主は融資を受ける可能性を広げることができます。
- 信用保証協会は中小企業や個人事業主の信用力を補完する公的機関である。
- 銀行は信用保証協会の保証によって信用リスクを一定の範囲で軽減できる。
- 中小企業は保証付き融資によって資金調達の可能性を広げられる。
- 保証付き融資では銀行と信用保証協会の両方が審査を行う。
- 信用保証料の負担や保証限度額などの注意点がある。
- 信用保証協会が代位弁済しても借入人の返済義務はなくならない。
信用保証協会付き融資は、中小企業や個人事業主にとって重要な資金調達手段ですが、保証があるからといって返済能力の審査が不要になるわけではありません。
銀行融資を安定的に利用していくためには、日頃から業績や資金繰りを管理し、借入金の返済能力を維持することが大切です。
関連記事
信用保証協会付き融資を理解するうえでは、銀行融資の審査や借入金額の決め方についても確認しておくことをおすすめします。
銀行融資の審査内容
銀行が融資の可否を判断する際に確認する主な審査項目について解説しています。
銀行融資の希望額の決め方
必要資金額や返済能力を踏まえ、銀行への融資希望額をどのように決めるべきかを解説しています。
銀行融資・資金繰りのメール相談
「信用保証協会付き融資の審査が不安」「銀行から保証付き融資しか提案されない」「今後の借入金返済や資金繰りを改善したい」といった経営者の方もいるでしょう。
信用保証協会付き融資を上手に利用するためには、会社の財務内容、借入金残高、保証利用状況、今後の資金繰りを総合的に考えることが重要です。
銀行融資や資金繰りについてお悩みの方は、メール相談をご利用ください。
銀行融資・資金繰りのメール相談
信用保証協会付き融資、銀行融資の審査、借入金返済、資金繰りや銀行との交渉に関するご相談を受け付けています。
※融資の承認・実行を保証するものではありません。