銀行から融資を受ける際、融資の可否や金利、借入限度額に大きな影響を与えるものの1つが信用格付です。
銀行は融資先の決算書や業績、財務内容などを分析し、融資先の信用力を評価しています。この評価を一定のランクに区分したものが信用格付です。
同じ年商の会社でも、銀行から積極的に融資を提案される会社がある一方で、融資の審査が厳しくなる会社があります。
この違いを生む要因の1つが信用格付です。
ただし、信用格付が高ければ必ず融資を受けられるわけではなく、信用格付が低ければ必ず融資を断られるわけでもありません。
銀行は信用格付を重要な判断材料としながら、資金使途や返済原資、事業の将来性なども確認して融資判断を行います。
この記事では、信用格付の仕組み、融資審査への影響、債務者区分との違い、信用格付を改善する方法について、長年の法人融資・融資審査の実務経験を踏まえて解説します。
銀行の信用格付とは?【結論】
信用格付とは、銀行が融資先の信用力や返済能力を評価し、一定のランクに区分する仕組みです。
銀行は融資先の決算書などを分析し、将来にわたって融資を返済できる可能性を評価します。
信用格付の重要なポイント
- 銀行が融資先の信用力を評価するためのランク付けである
- 決算書に基づく財務分析が重要な判断材料となる
- 業績の見通しや事業環境なども評価される
- 融資の可否や融資方針に影響する
- 融資金利や借入限度額の判断材料となる
- 格付の段階数や評価方法は銀行ごとに異なる
- 信用格付は改善できる可能性がある
信用格付は、銀行が融資先をどのように評価しているかを理解するための重要な指標です。
銀行が信用格付を行う理由
銀行は多くの企業や個人事業主に融資を行っています。
それぞれの融資先について、融資金を回収できる可能性を適切に判断しなければなりません。
融資先の返済能力を客観的に評価するため
融資先の業績や財務内容は会社ごとに異なります。
利益が十分に出ている会社もあれば、赤字が続いている会社もあります。
自己資本が厚い会社もあれば、借入金が多く債務超過になっている会社もあります。
銀行はこうした違いを分析し、融資先の返済能力を評価する必要があります。
信用格付は、その評価を一定の基準に沿って整理するための仕組みです。
融資判断のばらつきを抑えるため
仮に信用格付のような仕組みがなければ、融資先の評価が担当銀行員の経験や考え方によって大きく異なる可能性があります。
そこで銀行は、財務指標などを用いた評価基準を設け、融資先の信用力を組織的に判断しています。
ただし、信用格付は完全に機械的なものではありません。
財務数値による評価に加えて、事業の実態や将来性などの定性的な要素も考慮される場合があります。
融資リスクに応じた金利や融資方針を決めるため
銀行にとって、融資先の信用力が異なれば貸倒れのリスクも異なります。
信用力の高い会社と信用力の低い会社に、常に同じ条件で融資を行うことは合理的ではありません。
そのため銀行は信用格付を活用し、融資先ごとのリスクを踏まえた融資方針や金利などを検討しています。
信用格付はどのように決まるのか
信用格付を決めるうえで中心となるのが、決算書に基づく財務分析です。
ただし、決算書の数字だけで最終的な評価が決まるわけではありません。
1.収益性の評価
まず銀行が確認するのは、会社が利益を生み出す力です。
代表的な確認項目には次のようなものがあります。
- 営業利益
- 経常利益
- 売上高に対する利益率
- 過去数年間の利益の推移
- 本業の収益力
銀行が特に重視するのは、利益が一時的なものではなく、継続的に生み出されているかという点です。
例えば、保有不動産を売却した利益によって黒字になった会社と、本業で安定的に利益を出している会社では、返済能力に対する評価が異なる場合があります。
2.安全性の評価
次に銀行が確認するのが財務の安全性です。
代表的な指標には次のようなものがあります。
- 自己資本比率
- 純資産の金額
- 債務超過の有無
- 借入金の水準
- 流動資産と流動負債のバランス
自己資本が厚い会社は、赤字が発生しても財務面で耐えられる余力が比較的大きいと考えられます。
一方、債務超過の会社は財務基盤に懸念があるため、信用格付上も厳しい評価を受ける可能性があります。
ただし、債務超過であることだけを理由に、すべての銀行が一律に融資を否決するわけではありません。
3.返済能力の評価
銀行融資において重要なのは、最終的に融資を返済できるかどうかです。
そのため銀行は、会社の利益やキャッシュフローと借入金の水準を比較します。
例えば、簡便な見方として、次のような指標が利用されることがあります。
借入金の返済能力を見る指標の例
簡易キャッシュフロー = 税引後当期純利益 + 減価償却費
債務償還年数の目安 = 借入金残高 ÷ 簡易キャッシュフロー
※実際の銀行審査では、正常運転資金相当額の控除、実質的な借入金、資金収支、返済条件などを考慮する場合があります。上記は理解のための簡易的な計算です。
例えば、借入金が1億円あり、年間の簡易キャッシュフローが1,000万円であれば、単純計算では10年分に相当します。
一方、同じ借入金1億円でも年間の簡易キャッシュフローが2,000万円であれば、単純計算では5年分です。
他の条件が同じであれば、後者の方が借入金に対する返済余力は大きいと考えられます。
ただし、この年数だけで信用格付や融資可否が決まるわけではありません。
4.資金繰りの評価
決算書上では利益が出ていても、資金繰りが厳しい会社があります。
例えば、売掛金の回収が遅れたり、在庫が増加したりしている場合です。
銀行は、現預金の水準、売掛金や棚卸資産の状況、短期借入金の返済予定なども確認します。
返済期日を守れているか、税金や社会保険料の支払いに問題がないかといった点も、融資先の信用状態を把握するうえで重要です。
5.定性的な評価
銀行は財務数値だけでなく、事業の実態も確認します。
例えば、次のような事項です。
- 経営者の経営能力
- 主要取引先への依存度
- 業界の市場環境
- 会社の競争力
- 事業の将来性
- 経営改善計画の実現可能性
- 銀行への情報開示状況
これらは銀行の内部基準に従って評価され、信用格付や個別の融資判断に反映される場合があります。
信用格付は何段階に分かれているのか
信用格付の段階数や名称は銀行によって異なります。
例えば、信用格付を10段階程度に区分し、数字が小さいほど信用力が高いとする銀行もあります。
ただし、すべての銀行が10段階の格付制度を採用しているわけではありません。
ここでは理解しやすいように、信用格付を10段階とした仮の例で説明します。
| 信用格付の例 | 信用力のイメージ | 融資審査の傾向 |
|---|---|---|
| 1~3 | 信用力が高い | 比較的積極的に融資を検討しやすい |
| 4~6 | 一定の信用力がある | 返済能力や融資条件を慎重に確認する |
| 7~8 | 信用力に懸念がある | 資金使途や改善見通しなどをより慎重に審査する |
| 9~10 | 信用状態が厳しい | 新規融資は一般に難しくなる |
この表はあくまでも説明用の模式例です。
実際の銀行の格付体系や融資方針を示すものではありません。
また、同じ信用格付であっても、融資の目的や返済原資などによって審査結果が異なる場合があります。
信用格付は銀行の融資審査にどう影響するのか
信用格付は銀行の融資判断に大きな影響を与えます。
特に、融資方針、融資金額、金利の3つに関係します。
1.新規融資に対する銀行の基本方針
信用格付が高い会社に対しては、銀行が比較的積極的に融資を検討することがあります。
一方、信用格付が低い会社に対しては、融資の必要性や返済原資をより慎重に確認する傾向があります。
ただし、信用格付だけで新規融資の可否が自動的に決まるわけではありません。
例えば、信用格付が比較的高い会社でも、融資の資金使途が不明確であったり、返済原資が説明できなかったりすれば、融資が認められない可能性があります。
反対に、信用格付が低下している会社でも、具体的な経営改善計画や資金繰りの見通しを踏まえて、融資を検討する場合があります。
2.融資限度額への影響
銀行は、融資先の信用力や事業規模、返済能力などを踏まえて、融資可能額を判断します。
例えば、年商5億円のA社とB社があるとします。
両社の売上規模が同じでも、A社は毎年安定した利益を計上し、自己資本も厚い一方、B社は利益が少なく借入金が多いとします。
この場合、A社の方が信用格付上も高い評価を受け、より大きな融資金額を検討しやすい可能性があります。
ただし、融資限度額は信用格付だけではなく、資金使途や所要資金、既存借入金なども踏まえて判断されます。
3.融資金利への影響
銀行融資の金利は、信用格付などに基づく信用リスクを考慮して決められます。
信用格付が高い会社は、銀行から見た貸倒れのリスクが比較的小さいため、低い金利で融資を受けられる可能性があります。
一方、信用格付が低い会社は、信用リスクを反映して金利が高くなる場合があります。
ただし、実際の融資金利は信用格付だけでは決まりません。
市場金利、融資期間、担保や保証の有無、銀行の調達コスト、取引状況なども影響します。
信用格付は金利を左右する重要な要素ですが、金利を決める唯一の要素ではありません。
信用格付と債務者区分の違い
信用格付と関連するものに、債務者区分があります。
両者は密接に関係していますが、同じものではありません。
信用格付は信用力を細かく評価する仕組み
信用格付は、融資先の信用力を複数のランクに分けて評価するものです。
銀行の内部管理において、融資方針や信用リスクの把握などに活用されます。
債務者区分は信用状態を大きく分類する仕組み
債務者区分は、融資先の財務内容や返済状況などを踏まえ、信用状態を大きく分類する考え方です。
伝統的な自己査定の区分では、次の5つが用いられます。
- 正常先
- 要注意先
- 破綻懸念先
- 実質破綻先
- 破綻先
なお、実務上は要注意先の中で要管理先を区別する場合もあります。
また、現在の銀行の信用リスク管理や貸倒引当金の算定方法は一律ではありません。ここでは、銀行融資の基礎を理解するために従来の債務者区分を説明します。
正常先とは
正常先とは、業績や財務内容、返済状況などに大きな問題がなく、信用状態が正常と判断される融資先です。
銀行が新規融資を検討しやすい区分ですが、正常先であっても融資が必ず認められるわけではありません。
要注意先とは
要注意先とは、業績や財務内容などに問題があり、今後の信用状態に注意を要する融資先です。
例えば、赤字が続いている会社や、財務内容が悪化している会社などが該当する場合があります。
ただし、要注意先だからといって、新規融資が一律に禁止されるわけではありません。
事業の実態や経営改善の見通し、資金使途などを踏まえて融資が検討される場合があります。
破綻懸念先とは
破綻懸念先とは、現在は法的・形式的な破綻に至っていないものの、経営難の状態にあり、今後の経営破綻が懸念される融資先です。
通常の新規融資は難しくなる傾向がありますが、銀行は事業再生の可能性や回収方針などを踏まえて対応を検討します。
実質破綻先とは
実質破綻先とは、法的・形式的な破綻の事実はないものの、深刻な経営難により実質的に破綻していると判断される融資先です。
事業継続の実態や返済能力などを踏まえて判断されます。
破綻先とは
破綻先とは、破産手続開始決定など、法的・形式的な経営破綻の事実が生じている融資先です。
銀行は債権の回収可能性などを確認し、適切な管理を行います。
信用格付と債務者区分の関係
次の図は、信用格付と債務者区分の関係を理解するための模式図です。
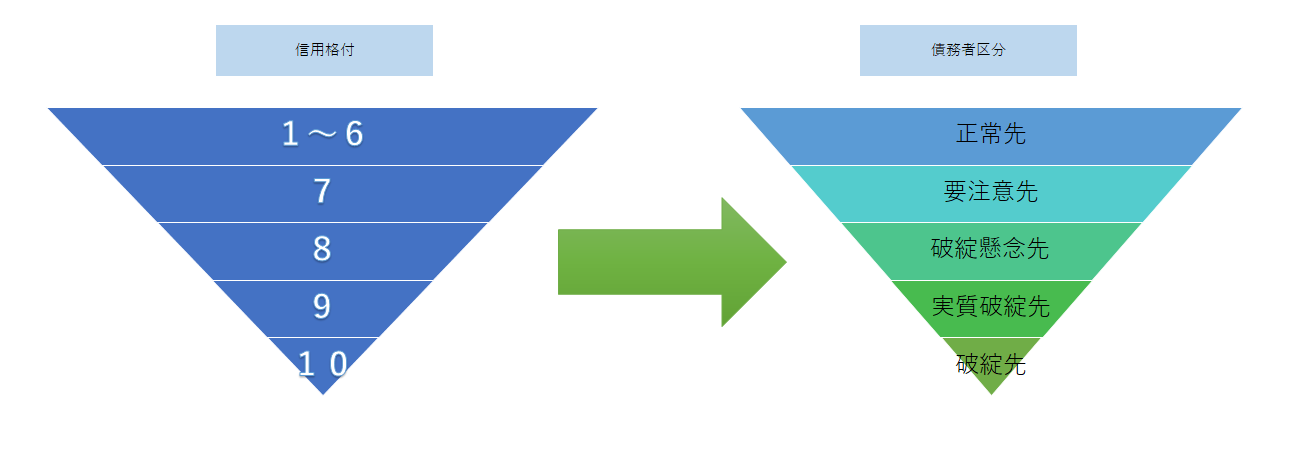
※図は信用格付を10段階とした説明用の例です。格付と債務者区分の対応関係は銀行ごとに異なり、図中の格付番号や境界がすべての銀行に共通するわけではありません。
信用格付と債務者区分は関連しており、銀行では両者の整合性を確認しながら融資先を管理することがあります。
例えば、同じ正常先に区分されている会社でも、信用格付が高い会社と低い会社が存在する場合があります。
このため、債務者区分が同じ正常先であっても、銀行の融資方針や金利の目線が異なることがあります。
一方、信用格付の数字だけで債務者区分が必ず機械的に決まるとは限りません。
銀行の評価制度や融資先の実態などを踏まえて判断されます。
赤字や債務超過になると信用格付は下がるのか
中小企業の経営者にとって気になるのは、赤字や債務超過が信用格付にどのような影響を与えるかという点でしょう。
赤字決算は信用格付の低下要因になり得る
赤字決算になると、収益性の評価が低下する可能性があります。
特に、赤字が数年間続いている場合には、事業の収益力や返済能力に対する懸念が強まります。
ただし、一時的な赤字であっても、すぐに大幅な格付低下につながるとは限りません。
例えば、新工場の稼働に伴う一時的な費用増加が赤字の原因であり、その後の収益改善が具体的に見込まれる場合には、銀行がその事情を考慮することがあります。
債務超過は信用格付に大きく影響する可能性がある
債務超過とは、貸借対照表上で負債が資産を上回り、純資産がマイナスになっている状態です。
債務超過は財務の安全性に問題があることを示すため、信用格付の低下要因となる可能性があります。
ただし、銀行は貸借対照表上の数字だけでなく、資産の実態や事業の収益力なども確認します。
例えば、帳簿上は債務超過でも、実態として十分な価値のある資産を保有している場合などには、実質的な財務内容を確認することがあります。
借入金が多いことも信用格付に影響する
借入金の金額が大きくても、十分な利益やキャッシュフローがあり、返済能力が確保されている会社であれば、必ずしも問題になるわけではありません。
一方、利益に対して借入金が過大である場合には、返済能力に対する評価が厳しくなる可能性があります。
重要なのは借入金の絶対額だけではなく、その借入金を事業から生み出す資金で返済できるかどうかです。
銀行融資・資金繰りのメール相談
「以前より銀行の融資審査が厳しくなった」「赤字決算で融資を断られた」「銀行から財務内容の改善を求められている」といったお悩みはありませんか。
銀行が会社のどの部分を問題視しているのかを整理することは、今後の融資対策を考えるうえで重要です。
長年の法人融資・融資審査の実務経験を踏まえ、決算書の見方や銀行への説明方法、財務改善の考え方についてメールでご相談いただけます。
※信用格付の変更や新規融資の承認をお約束するものではありません。※現在はメールによるご相談を受け付けています。
中小企業が銀行の信用格付を改善する5つの方法
信用格付は銀行が決めるものですが、会社の経営努力によって評価の改善につながる可能性があります。
ここでは、経営者が取り組みたい5つの対策を紹介します。
1.本業の利益を安定させる
信用格付の改善において基本となるのは、継続的に利益を確保することです。
売上を増やすだけでなく、利益率を改善し、安定的に利益を生み出せる事業構造を目指すことが重要です。
例えば、採算の悪い取引の見直し、販売価格の適正化、仕入コストの管理、固定費の削減などが考えられます。
一時的な利益よりも、継続的な収益力の改善が重要です。
2.自己資本を厚くする
利益を積み重ねて内部留保を増やすことは、財務の安全性を高めることにつながります。
自己資本が厚くなれば、経営環境が悪化した場合の財務的な余力も大きくなります。
債務超過の会社では、継続的な黒字化によって純資産を改善していくことが重要です。
増資などが選択肢となる場合もありますが、会社の状況に応じて検討する必要があります。
3.借入金を返済能力に見合った水準にする
借入金が過大な場合には、事業から生み出すキャッシュフローと借入金のバランスを改善する必要があります。
例えば、遊休資産の売却、不要な設備投資の抑制、在庫の適正化などによって資金を確保し、借入金の削減につなげることが考えられます。
ただし、借入金を減らすために必要な運転資金まで返済に充てると、資金繰りが悪化するおそれがあります。
借入金の削減は、事業に必要な資金を確保しながら進めることが重要です。
4.資金繰り管理を徹底する
銀行は会社が継続して借入金を返済できるかを重視します。
そのため、資金繰り表を作成し、今後の資金収支を把握することが重要です。
売掛金の回収予定、仕入代金の支払い、人件費、税金、借入金返済などを整理し、資金不足が発生する時期を早めに把握してください。
また、返済遅延などが発生しないよう、早めに銀行と協議することも大切です。
5.銀行に経営状況を適切に説明する
信用格付では財務数値が重要ですが、銀行が会社の事業実態を正しく把握することも重要です。
例えば、一時的な赤字の理由、設備投資による将来の収益改善、主要取引先の動向などは、決算書だけでは十分に伝わらない場合があります。
試算表や資金繰り表、経営改善計画などを用いて説明することが効果的です。
ただし、説明によって赤字や債務超過という事実がなくなるわけではありません。
銀行への説明と、実際の財務内容・収益力の改善を並行して進めることが重要です。
信用格付が低下した会社は何から改善すべきか
信用格付を改善したい場合、まずは自社の財務上の問題を整理することをおすすめします。
例えば、次のように原因ごとに対応を考えます。
| 主な問題 | 改善の方向性 |
|---|---|
| 赤字が続いている | 売上総利益率の改善、固定費削減、不採算取引の見直し |
| 債務超過になっている | 継続的な利益確保、内部留保の蓄積、必要に応じた資本政策 |
| 借入金が過大 | キャッシュフロー改善、遊休資産の見直し、借入金管理 |
| 資金繰りが不安定 | 資金繰り表の作成、売掛金回収管理、在庫の適正化 |
| 銀行への説明が不足 | 試算表や経営計画を用いた定期的な情報提供 |
信用格付の改善には時間がかかる場合があります。
特に、赤字や債務超過が原因の場合には、決算を重ねながら財務内容を改善していく必要があります。
銀行の信用格付を確認することはできるのか
経営者としては、自社が銀行からどのような信用格付を付けられているのか気になるでしょう。
ただし、信用格付は銀行の内部管理情報であり、銀行が必ず融資先に開示するものではありません。
銀行によっては、信用格付の具体的なランクを開示しない場合があります。
そのため、信用格付の数字そのものを確認することにこだわるよりも、銀行が自社の財務内容をどのように評価しているのかを確認することが現実的です。
例えば、銀行の担当者に次のような質問をすることが考えられます。
- 当社の財務内容で特に改善が必要な点は何でしょうか
- 借入金の水準について銀行はどのように見ていますか
- 今後の融資審査に向けて改善した方がよい指標はありますか
- 銀行が特に懸念している経営上の問題は何でしょうか
銀行がどこまで説明するかは個別の判断によりますが、経営改善に向けた対話は重要です。
信用格付を改善するための8項目チェックリスト
自社の信用力を高めるために、次の8項目を確認してみてください。
信用格付改善のための自己点検
チェック数:0 / 8
このチェックリストは銀行の信用格付を算出するものではありません。
チェックが付かなかった項目を確認し、今後の財務改善や銀行対応に役立ててください。
銀行の信用格付に関するよくある質問
信用格付が低いと銀行融資は受けられませんか?
信用格付が低い場合、融資審査が厳しくなる傾向はあります。ただし、信用格付だけで融資可否が決まるわけではありません。資金使途、返済原資、経営改善の見通しなどを踏まえて個別に判断されます。
赤字決算になると必ず信用格付は下がりますか?
赤字は信用格付の低下要因となる可能性がありますが、必ず格付が下がるとは限りません。赤字の原因や継続性、財務内容、今後の収益見通しなどが考慮される場合があります。
信用格付が高いと低金利で融資を受けられますか?
信用格付が高い会社は、信用リスクの面から低金利で融資を受けやすくなる可能性があります。ただし、実際の金利は市場金利や融資期間、担保・保証、取引状況などによっても異なります。
信用格付と債務者区分は同じものですか?
同じものではありません。信用格付は融資先の信用力を細かく評価する仕組みであり、債務者区分は融資先の信用状態を大きく分類する考え方です。両者は関連していますが、具体的な対応関係は銀行によって異なります。
信用格付は銀行員の判断で変更できますか?
信用格付は銀行の内部基準や所定の手続きに基づいて決定されます。担当者が自由に変更できるものではありません。ただし、銀行の制度によっては、財務数値に加えて定性的な評価や所定の調整が認められる場合があります。
信用格付はどのくらいの頻度で見直されますか?
見直しの頻度は銀行の内部管理方法によって異なります。一般に決算書の提出などを契機として定期的に評価が行われるほか、業績や信用状態に大きな変化があった場合には必要に応じて見直されることがあります。
信用格付が下がると既存の融資もすぐに返済を求められますか?
信用格付が下がったという理由だけで、既存融資の返済期日が自動的に変更されるわけではありません。ただし、今後の新規融資や借り換えなどの審査に影響する可能性があります。また、契約違反や期限の利益喪失事由が生じた場合には別途対応が必要です。
信用格付を改善すれば経営者保証を外せますか?
信用格付の改善は、銀行が会社の信用力を評価するうえでプラスに働く可能性があります。ただし、経営者保証の要否は信用格付だけで決まるものではありません。法人と経営者の資産・経理の分離、財務基盤、情報開示なども重要な判断材料となります。
銀行の信用格付とは?まとめ
信用格付は、銀行が融資先の信用力や返済能力を評価するための重要な仕組みです。
信用格付によって銀行の融資方針、金利、融資限度額などが影響を受ける場合があります。
ただし、信用格付は融資判断の唯一の基準ではありません。
- 信用格付は銀行による融資先の信用力のランク付けである
- 決算書に基づく財務分析が重要な判断材料となる
- 収益性、安全性、返済能力などが評価される
- 信用格付の段階数や評価方法は銀行ごとに異なる
- 信用格付は融資の可否、金利、融資限度額などに影響する
- 信用格付と債務者区分は関連するが同じものではない
- 赤字や債務超過は信用格付の低下要因となる可能性がある
- 継続的な利益確保と財務改善が信用格付の改善につながる
中小企業の経営者にとって重要なのは、銀行から高い信用格付を得ることだけを目的にするのではなく、安定した利益とキャッシュフローを生み出し、借入金を返済できる財務体質をつくることです。
その積み重ねが銀行からの信用力を高め、将来の資金調達を円滑にすることにつながります。
関連記事|銀行の信用格付と融資審査をさらに理解する
法人融資の審査基準は決算書?銀行が見る7つのポイント
信用格付の重要な判断材料となるのが決算書です。銀行が売上や利益、自己資本、借入金、返済能力などをどのように評価しているのかを詳しく解説しています。
銀行の融資稟議とは?審査の流れ・決裁者・期間と稟議を通すためのポイント
信用格付は融資判断の重要な材料ですが、最終的な融資の可否は銀行内部の審査と決裁によって決まります。銀行が稟議で確認する項目や融資決裁の流れを説明しています。
銀行の融資稟議とは?審査の流れ・決裁者・期間と稟議を通すためのポイント
銀行融資の仮審査とは?審査内容・流れと正式審査との違いを銀行員が解説
銀行が正式な融資稟議を作成する前に、会社の信用力や返済能力、融資条件をどのように検討しているのかを解説しています。信用格付が個別の融資案件でどのように活用されるのかを理解する参考になります。
銀行融資の仮審査とは?審査内容・流れと正式審査との違いを銀行員が解説
銀行融資と取引振りの関係|預金・振込取引は審査に影響する?
銀行の融資判断では、信用格付だけでなく、預金や振込などの取引状況も考慮される場合があります。銀行との取引をどのように考え、融資条件の改善につなげていくかを説明しています。
銀行融資・資金繰りのメール相談
「銀行の融資審査が以前より厳しくなった」「決算内容のどこを改善すればよいのか分からない」「銀行からの信用力を高めたい」といったお悩みはありませんか。
銀行の融資審査では、会社の利益だけでなく、財務の安全性、返済能力、資金繰りなどが確認されます。
長年の法人融資・融資審査の実務経験を踏まえ、決算書の見方や財務改善、銀行への説明方法についてメールでご相談いただけます。
※信用格付の変更や新規融資の承認をお約束するものではありません。※現在はメールによるご相談を受け付けています。