「設備資金とは、どのような資金のことなのでしょうか?」
「機械や車両を購入したいのですが、銀行から設備資金の融資を受けられますか?」
「設備資金の融資期間は何年で、自己資金はどれくらい必要なのでしょうか?」
設備投資を検討している中小企業の経営者にとって、銀行からの設備資金融資は重要な資金調達方法の一つです。
設備資金とは、事業で使用する機械、車両、建物、店舗設備などを取得・整備するために必要な資金のことです。
設備投資は、将来の売上増加や生産性向上につながる一方、投資額が大きく、長期間にわたって借入金を返済する必要が生じることもあります。
そのため、銀行は設備投資の目的だけでなく、投資後の収益見通しや借入金の返済能力を慎重に確認します。
この記事では、長年にわたり法人融資や融資審査に携わってきた銀行員の立場から、設備資金の基本的な仕組み、運転資金との違い、融資期間、自己資金、必要書類、審査のポイント、申し込み時の注意点を具体的に説明します。
この記事のポイント
- 設備資金は事業に必要な機械・車両・建物などの取得や整備に使う資金
- 運転資金とは資金使途と返済原資の考え方が異なる
- 設備資金の融資期間や自己資金割合に全国共通の一律基準はない
- 銀行は設備投資の必要性、投資効果、資金調達計画、返済能力を審査する
- 設備の発注や代金支払いの前に銀行へ相談することが重要
設備資金とは?銀行融資の基本を解説
設備資金とは、会社や個人事業主が事業を行うために必要な設備を取得したり、既存の設備を更新・改修したりする際に必要となる資金です。
例えば、製造業が新しい製造機械を購入する場合や、運送業がトラックを購入する場合、飲食店が店舗を改装する場合などが該当します。
設備投資は、その設備を使って将来にわたり売上や利益を生み出すことを目的としています。
したがって、設備資金の融資を受ける際には、購入する設備の内容だけでなく、その設備が事業にどのような効果をもたらすのかを説明することが重要です。
設備資金の具体例
銀行融資で設備資金の対象となり得るものには、次のようなものがあります。
| 設備投資の種類 | 具体例 |
|---|---|
| 機械設備 | 製造機械、加工機械、検査装置 |
| 車両 | 営業車、配送車、トラック、業務用車両 |
| 建物・不動産 | 工場、倉庫、店舗、事務所など事業用不動産の取得 |
| 店舗設備 | 厨房設備、空調設備、内装工事 |
| IT関連設備 | 業務用システム、サーバー、一定のソフトウェア導入費用 |
| その他 | 事業に必要な設備の更新・改修工事 |
ただし、具体的にどの費用を設備資金として融資対象にできるかは、金融機関や融資制度によって異なります。
例えば、店舗開業に伴う費用でも、内装工事や厨房設備の購入費用と、開業後の仕入代金や人件費では、資金使途の分類が異なります。
銀行へ相談する際には、設備投資に関する費用と運転資金に関する費用を分けて整理しておきましょう。
設備資金と運転資金の違い
銀行融資は、資金使途によって大きく設備資金と運転資金に分けられます。
両者の違いを理解しておくことは、銀行に融資を申し込む際に重要です。
| 比較項目 | 設備資金 | 運転資金 |
|---|---|---|
| 主な目的 | 機械・車両・建物などの取得 | 仕入れや売上代金回収までの資金負担などへの対応 |
| 資金が必要になる理由 | 設備の取得・更新・増設 | 日常の営業活動や資金回収と支払いの時間差 |
| 融資期間 | 設備の使用期間や返済能力に応じて比較的長期となることが多い | 短期・長期の両方がある |
| 銀行が重視する点 | 設備投資の必要性、投資効果、返済能力 | 必要運転資金、資金繰り、返済能力 |
設備資金は将来の事業活動に必要な資金
設備資金は、今後の事業活動に継続して使用する設備を取得するための資金です。
例えば、製造機械を購入する場合、その機械を使用して製品を製造し、長期間にわたって利益を獲得することを目指します。
設備資金の返済も、原則として事業全体から生み出される将来のキャッシュフローによって行うことになります。
運転資金は日々の営業活動に必要な資金
運転資金は、商品や材料の仕入れ、売上代金回収までの立替負担など、日々の営業活動に必要な資金です。
例えば、売上代金の回収が翌月末である一方、仕入代金を先に支払う場合には、その時間差を埋める資金が必要です。
なお、運転資金は必ずしも短期融資に限られるわけではありません。
売掛金や在庫として継続的に必要となる運転資金については、長期融資で対応することもあります。
設備資金と運転資金の違いは、融資期間の長短だけではなく、資金を何に使うかという資金使途にあります。
設備資金融資の特徴
1.融資金額が比較的大きくなる場合がある
設備投資では、機械や車両の購入、店舗の改装、工場の建設など、まとまった資金が必要となる場合があります。
そのため、設備資金の融資額は運転資金に比べて大きくなることがあります。
ただし、設備資金の融資が必ず多額になるわけではありません。
数百万円の機械購入も設備投資ですし、数千万円以上の工場建設も設備投資です。
銀行は、設備投資の規模や会社の返済能力などに応じて融資金額を判断します。
2.融資期間は比較的長期となることが多い
設備投資は、その設備を長期間使用して収益を生み出すことを目的としています。
そのため、設備資金の融資期間も比較的長く設定されることが一般的です。
例えば、設備の種類や融資制度によっては5年、7年、10年などの期間が検討されます。
また、事業用不動産の取得などでは、10年を超える融資期間が設定される場合もあります。
したがって、設備資金の融資期間は最長10年と一律に決まっているわけではありません。
融資期間は、設備の耐用年数、事業の収益力、返済能力、金融機関の方針、利用する融資制度などによって異なります。
3.設備の購入代金など資金使途の確認が重視される
設備資金は、あらかじめ購入する設備や工事内容が明確になっていることが一般的です。
そのため、銀行は見積書や契約書などによって、融資金額が実際の設備投資に対応しているかを確認します。
また、融資実行後には、設備代金の支払いを確認するため、請求書や振込記録などの提出を求められる場合があります。
設備資金として借りた資金を、銀行の承諾なく別の目的に使用することは避けなければなりません。
設備資金の融資期間は何年?返済期間の考え方
設備資金の融資を受ける際、経営者が気になるのが借入期間と毎月の返済額です。
融資期間が短いと借入金を早く返済できますが、毎月の返済負担は大きくなります。
一方、融資期間が長いと毎月の返済負担は小さくなりますが、一般的には支払利息の総額が増えやすくなります。
融資期間によって毎月の返済額は変わる
例えば、2,000万円の設備資金融資を受け、元金均等返済で返済するとします。
| 融資期間 | 毎月の元金返済額の目安 |
|---|---|
| 5年(60か月) | 約33.3万円 |
| 7年(84か月) | 約23.8万円 |
| 10年(120か月) | 約16.7万円 |
※元金均等返済、据置期間なし、毎月返済を前提とした概算です。利息は含んでいません。実際の返済額は返済方法や条件によって異なります。
このように、融資期間によって毎月の元金返済額は大きく変わります。
ただし、毎月の返済額を減らしたいからといって、希望どおりに長期間の融資が認められるとは限りません。
銀行は、設備の内容や使用期間、会社の返済能力などを踏まえて融資期間を判断します。
設備の使用期間と融資期間のバランスが重要
例えば、比較的短期間で買い替える予定の設備について、極端に長い返済期間を設定すると、設備を更新する時点でも以前の借入金が多く残る可能性があります。
その結果、新たな設備投資に必要な資金を借りにくくなることがあります。
設備の更新時期も考慮しながら、無理のない返済期間を検討することが大切です。
設備資金融資の申し込みで銀行が重視する4つのポイント
設備資金の融資を銀行に申し込む際には、次の4つのポイントを整理することが重要です。
- 設備投資の目的と必要性
- 設備投資の総額と資金調達計画
- 設備投資による収益改善効果
- 既存借入金を含めた返済計画
1.設備投資の目的と必要性
最初に銀行が確認するのは、今回の設備投資を何のために行うのかという点です。
設備投資の目的は、大きく分けると次のようになります。
- 売上増加や生産能力拡大を目的とする新規・増設投資
- 老朽化した設備を入れ替える更新投資
- 省力化や効率化によるコスト削減を目的とする投資
- 安全性や品質の向上、法令対応などを目的とする投資
新規・増設投資の場合
例えば、製造業が新しい製造ラインを設置する場合には、生産能力の拡大や受注増加への対応が主な目的となります。
銀行は、受注の見通しや販売先の状況などから、設備投資による売上増加が現実的かどうかを確認します。
単に「売上を増やしたい」という説明だけでなく、現在の生産能力では対応できない受注があることなど、具体的な根拠を示すことが重要です。
更新投資の場合
老朽化した機械を新しい機械に入れ替える場合には、必ずしも売上増加が目的とは限りません。
故障の防止、修繕費の削減、生産効率の改善、品質の安定などが主な目的になることもあります。
この場合には、設備更新によってどの程度の費用削減や業務改善が見込まれるのかを説明すると、投資の必要性が伝わりやすくなります。
2.設備投資の総額と資金調達計画
銀行は、設備投資に必要な金額が適切かどうかを確認します。
そのため、設備投資の内容と金額が分かる見積書などを準備する必要があります。
また、設備投資の総額をどのように調達するかという資金調達計画も重要です。
例えば、2,000万円の設備投資を行う場合、次のような計画が考えられます。
| 資金調達方法 | 金額 |
|---|---|
| 銀行融資 | 1,500万円 |
| 自己資金 | 500万円 |
| 合計 | 2,000万円 |
この例では、設備投資総額の25%を自己資金で賄う計画です。
銀行は、自己資金を投入した後も、会社の日常の支払いに必要な資金が確保できるかどうかを確認します。
設備資金の自己資金は何割必要?
設備資金融資では、自己資金を一定程度準備することが望ましい場合があります。
自己資金があれば、銀行からの借入金額を抑えられ、将来の返済負担を軽減できるためです。
ただし、設備資金融資には「自己資金が最低2割必要」という全国共通の基準があるわけではありません。
設備投資の内容、会社の財務状況、融資制度などによっては、自己資金割合が2割未満でも融資が検討される場合があります。
反対に、業績や返済能力に不安がある場合には、自己資金を多く準備しても融資が認められないことがあります。
また、手元資金をすべて設備投資に使ってしまうと、設備投資後の運転資金が不足する危険があります。
自己資金の割合だけでなく、設備投資後に十分な手元資金を残せるかという点も重視しましょう。
3.設備投資による収益改善効果
設備資金融資の審査で重要なのが、設備投資後の事業計画です。
設備投資によって売上や利益がどのように変化するのかを具体的に説明する必要があります。
例えば、新しい製造機械を導入する場合には、次のような項目を整理します。
- 設備導入前の生産能力
- 設備導入後の生産能力
- 見込まれる受注や売上の増加額
- 材料費や人件費などの増加額
- 修繕費や外注費などの削減見込み
- 設備導入後の営業利益の見通し
設備投資による売上増加だけでなく、費用の増加や削減効果も考慮した計画を作成しましょう。
4.既存借入金を含めた返済計画
設備投資によって利益が増加する見込みであっても、それだけで銀行融資が認められるとは限りません。
銀行が確認するのは、設備投資後の会社全体の返済能力です。
例えば、今回の設備資金融資の年間元金返済額が300万円であっても、既存借入金の年間元金返済額が700万円ある場合には、年間合計1,000万円の元金返済が必要になります。
銀行は、会社の利益や減価償却費、運転資金の増減、税金などを踏まえて、借入金の返済に充てられる資金がどの程度あるかを確認します。
設備投資によって利益が増えるかだけでなく、既存借入金を含めた返済を継続できるかが重要です。
設備資金融資の事業計画と返済計画の作り方
設備資金の融資を申し込む際には、設備投資後の事業計画と返済計画を作成することが重要です。
銀行は、提出された計画の数字をそのまま受け入れるのではなく、計画の根拠や実現可能性を確認します。
収益返済計画の具体例
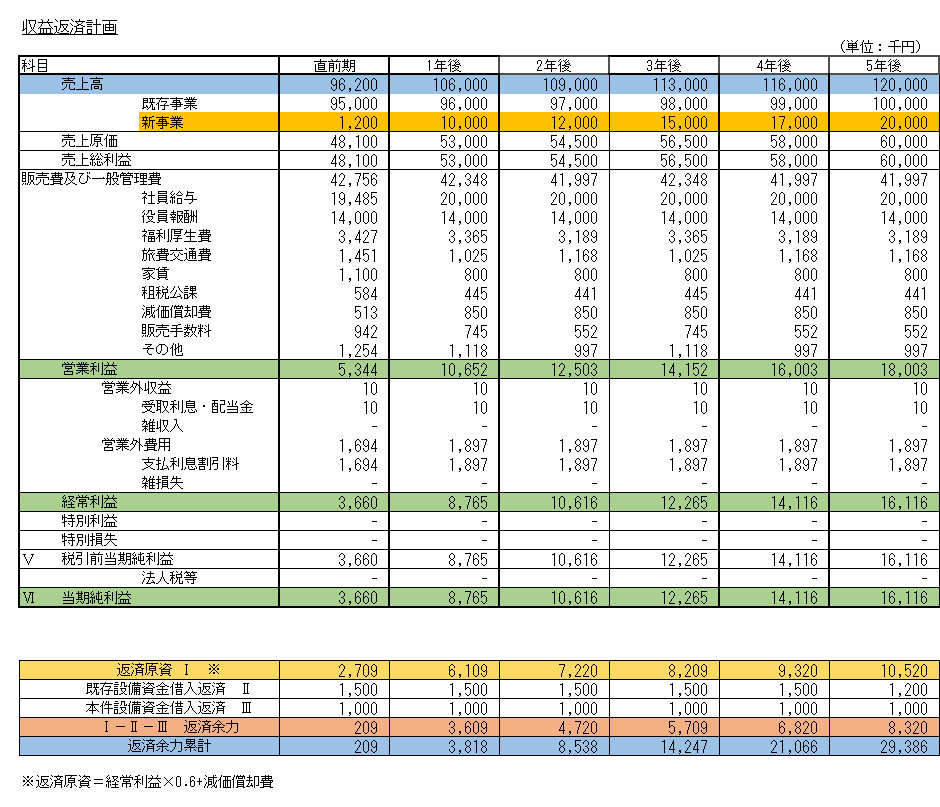
この図は、設備資金融資の申し込みにあたって作成する収益返済計画の一例です。
将来の売上高や利益の見通しと、借入金の返済計画を整理しています。
銀行では、このような資料をもとに、設備投資後の事業が計画どおりに進む可能性や、借入金の返済を続けられるかを確認します。
事業計画を過度に楽観的にしない
設備資金融資を受けたいという思いから、売上や利益を大きく見積もった計画を作成したくなるかもしれません。
しかし、売上増加の根拠が乏しい計画では、銀行の信頼を得ることは難しくなります。
例えば、設備投資によって売上高が50%増加すると見込むのであれば、その根拠となる受注状況や販売計画などを説明する必要があります。
重要なのは、数字を小さくすること自体ではなく、実現可能性があり、根拠を説明できる計画にすることです。
売上が計画を下回る場合も試算する
設備投資後の売上が計画どおりに伸びるとは限りません。
そのため、銀行に提出する計画では、基本となる計画に加えて、売上が想定を下回る場合の返済見通しも確認しておくことが望ましいでしょう。
例えば、次のような3つのケースを検討します。
- 基本ケース:計画どおりに売上が推移する
- 慎重ケース:売上が計画を10%下回る
- 厳しいケース:売上が計画を20%下回る
これらはあくまで検討例であり、実際には事業の特性に合わせて条件を設定します。
売上が計画を下回っても返済を継続できるか、必要に応じてどのような対応を取るかまで検討しておくことが重要です。
設備資金融資の申し込みに必要な書類
設備資金融資では、通常の融資審査に必要な資料に加えて、設備投資の内容を確認する資料が必要となります。
一般的には、次のような書類が求められます。
| 書類 | 銀行が確認する内容 |
|---|---|
| 設備の見積書 | 設備の内容と必要金額 |
| 設備投資計画書 | 設備投資の目的と投資効果 |
| 事業計画・収益計画 | 設備投資後の売上や利益の見通し |
| 返済計画・資金繰り表 | 借入金の返済可能性 |
| 決算書・試算表 | 現在の業績や財務状況 |
| 既存借入金の返済予定表 | 既存借入金の返済負担 |
このほか、事業用不動産の取得では売買契約書や物件資料、建築工事では工事請負契約書などが必要になる場合があります。
必要書類は金融機関や設備投資の内容によって異なるため、申し込み前に確認しましょう。
設備資金融資を申し込む際の5つの注意点
1.設備の発注や代金支払いの前に銀行へ相談する
設備資金の融資を希望する場合には、設備の発注や代金支払いの前に銀行へ相談することが重要です。
設備を購入した後で融資を申し込んでも、利用する融資制度によっては設備資金として認められない場合があります。
また、融資審査が完了する前に設備購入を決定すると、融資を受けられなかった場合に資金繰りが苦しくなる危険があります。
設備投資の計画段階で銀行に相談し、融資の見通しと設備代金の支払時期を確認しておきましょう。
2.融資実行時期と設備代金の支払時期を合わせる
設備資金は、設備代金の支払いに合わせて融資が実行されることが一般的です。
設備の納品時期や工事の進捗によって支払いが複数回に分かれる場合には、融資の実行方法も銀行と相談する必要があります。
設備代金の支払いに間に合うよう、余裕を持って融資を申し込みましょう。
3.設備投資後の運転資金も考慮する
設備投資を行うと、設備の購入費用以外にも資金が必要になる場合があります。
例えば、新しい製造ラインを設置して生産量が増えると、材料費や外注費、在庫なども増えることがあります。
その結果、設備資金とは別に運転資金が必要になる場合があります。
設備の購入費用だけでなく、設備稼働後の運転資金まで含めて資金計画を立てることが重要です。
4.設備投資の規模が過大にならないようにする
設備投資は将来の売上増加や利益改善を目的としますが、投資額が大きすぎると借入金の返済負担が重くなります。
特に、売上増加を前提とした設備投資では、計画どおりに受注が増えなかった場合の影響を考慮する必要があります。
現在の事業規模や財務状況に対して、設備投資の金額が過大になっていないかを確認しましょう。
5.設備投資後も返済計画を定期的に見直す
設備資金融資を受けた後は、設備投資の効果を定期的に確認することが大切です。
売上や利益が当初計画を下回っている場合には、原因を分析し、必要な改善策を検討しましょう。
設備投資後の業績や資金繰りを継続して管理することは、今後の銀行融資や追加設備投資を検討する際にも役立ちます。
設備資金融資に関するよくある質問
設備資金の融資期間は最長10年ですか?
いいえ。設備資金の融資期間が一律に最長10年と決まっているわけではありません。
設備の種類や利用する融資制度によっては、10年を超える期間で融資を受けられる場合もあります。
実際の融資期間は、設備の内容や会社の返済能力などを踏まえて銀行が判断します。
設備資金の融資に自己資金は必ず必要ですか?
自己資金が必ず一定割合必要というわけではありません。
ただし、自己資金を準備することで借入金額を抑えられ、返済負担の軽減につながります。
銀行は、自己資金の割合だけでなく、会社の財務状況や設備投資後の返済能力などを総合的に審査します。
赤字決算でも設備資金の融資は受けられますか?
赤字決算であることだけを理由に、設備資金融資が必ず否決されるわけではありません。
ただし、赤字の原因や今後の収益改善見通し、設備投資後の返済能力などが慎重に確認されます。
設備投資によって収益改善が見込まれる場合でも、その根拠を具体的に説明する必要があります。
設備を購入した後でも設備資金の融資を受けられますか?
設備購入後の融資については、金融機関や融資制度によって取り扱いが異なります。
すでに代金を支払った設備については、設備資金として融資対象にならない場合があります。
設備資金の融資を予定している場合には、購入や支払いの前に銀行へ相談することをおすすめします。
設備資金を運転資金に使ってもよいですか?
原則として、銀行に説明した資金使途と異なる目的に無断で使用することは避けなければなりません。
設備資金は、銀行が設備の内容や購入金額を確認したうえで融資するものです。
資金使途を変更する必要が生じた場合には、事前に銀行へ相談してください。
まとめ:設備資金融資は投資効果と返済計画が重要
設備資金とは、事業に必要な機械、車両、建物、店舗設備などを取得・整備するための資金です。
設備資金融資の重要なポイントをまとめると、次のとおりです。
- 設備資金は、将来の事業活動に使用する設備の取得や整備を目的とする
- 運転資金とは資金使途や返済原資の考え方が異なる
- 設備資金の融資期間や自己資金割合には一律の基準はない
- 銀行は設備投資の目的、必要金額、投資効果、返済能力を重視する
- 設備投資後の事業計画は、実現可能性と数字の根拠が重要
- 既存借入金を含めた返済計画を作成する必要がある
- 設備の発注や代金支払いの前に銀行へ相談することが望ましい
設備投資は、会社の成長や生産性向上につながる重要な経営判断です。
一方、計画どおりの収益が得られなければ、借入金の返済が資金繰りを圧迫する可能性があります。
設備資金の融資を申し込む際には、設備を購入すること自体を目的にするのではなく、設備投資後にどのような収益を生み出し、借入金をどのように返済していくのかを明確にすることが重要です。
設備投資後も定期的に業績と資金繰りを確認し、銀行との情報共有を続けることで、将来の設備更新や追加融資にも備えやすくなります。
関連記事
運転資金とは何か
設備資金との違いを理解するために、運転資金の基本的な仕組みと銀行融資の考え方を説明しています。
設備資金の資金トレース
設備資金融資の実行後に、銀行が設備代金の支払いをどのように確認するのかを解説しています。
銀行融資に試算表は必要か
銀行が融資審査で試算表を確認する理由と、提出時のポイントを説明しています。
銀行融資の審査期間
設備投資のスケジュールを立てる際に重要な、銀行融資の審査期間と手続きの流れを解説しています。
銀行融資の審査で重視されるポイント
銀行が融資の可否を判断する際に、どのような資料や情報を重視するのかを説明しています。
銀行融資・資金繰りのメール相談
「設備資金の融資を受けたいが、銀行にどのように説明すればよいか分からない」
「設備投資に必要な自己資金や借入期間について悩んでいる」
「設備投資後の返済計画に不安がある」
このような場合には、設備投資の目的や必要金額、今後の収益見通し、既存借入金の返済負担などを整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
銀行融資や資金繰りでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や資金調達の実現を保証するものではありません。