「運転資金は売上高の何か月分必要なのでしょうか?」
「売上が増えているのに、なぜ資金繰りが苦しくなるのでしょうか?」
「売上が減少した場合、必要な運転資金も減るのでしょうか?」
中小企業の経営者にとって、運転資金と売上高の関係は、資金繰りを管理するうえで重要なテーマです。
一般的に、売上高が増加すると、必要となる運転資金も増加する傾向があります。
一方、売上高が減少すると、事業規模に応じた運転資金の必要額は減少することがあります。しかし、売上代金の入金が減るため、実際の資金繰りはかえって苦しくなる場合があります。
また、必要な運転資金が売上高の何か月分になるかは、業種や取引条件によって異なります。
そのため、すべての会社に共通する「運転資金は売上高の何か月分」という基準があるわけではありません。
この記事では、長年にわたり法人融資や融資審査に携わってきた銀行員の立場から、運転資金と売上高の関係、必要な運転資金の計算方法、銀行融資の審査で重視されるポイントを具体的に説明します。
この記事のポイント
- 売上が増加すると、必要な運転資金も増える傾向がある
- 売上が減少すると所要運転資金が減っても、資金繰りが悪化する場合がある
- 運転資金の必要額は売掛金・棚卸資産・買掛金から計算できる
- 必要な運転資金が売上高の何か月分かは、会社ごとに異なる
- 売上増加による資金不足は、早めの資金繰り管理と銀行相談が重要
運転資金とは?売上高との関係を理解する
運転資金とは、会社が日々の営業活動を継続するために必要となる資金です。
代表的なものとして、商品の仕入代金、材料費、外注費、人件費などがあります。
ただし、運転資金には大きく分けて2つの考え方があります。
- 日々の支払いに必要な資金という広い意味での運転資金
- 売掛金・棚卸資産・買掛金などから算出する所要運転資金
この記事では、特に売上高との関係が深い所要運転資金を中心に説明します。
運転資金が必要になる仕組み
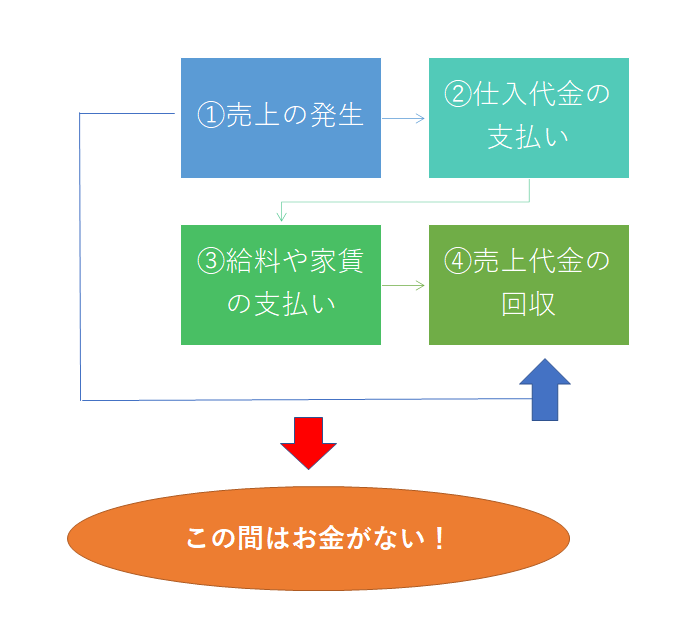
この図は、売上が発生してから代金を回収するまでの間に、仕入代金や経費の支払いが発生する様子を示しています。
例えば、商品を販売したときに代金を現金で受け取る場合には、売上代金を比較的早く仕入代金などの支払いに充てられます。
一方、商品を販売しても代金の回収が翌月末になる場合には、売上代金が入金される前に仕入代金や人件費などの支払いが発生することがあります。
この支払いと回収の時間差を埋めるための資金が、運転資金を必要とする大きな理由です。
掛売りの会社では売掛金が発生する
法人取引では、商品やサービスを提供した時点では代金を受け取らず、後日まとめて回収する掛売りが一般的です。
例えば、毎月末締め・翌月末入金という取引条件では、当月に発生した売上代金が入金されるのは翌月末です。
その間も、会社は仕入代金や人件費などを支払わなければなりません。
売上が計上されていても、売掛金として残っている間は、その売上代金を自由に使えるわけではありません。
そのため、売掛金が多い会社ほど、売上代金の回収までに必要となる資金が増える傾向があります。
在庫と買掛金も運転資金に影響する
運転資金は、売掛金だけで決まるわけではありません。
商品や材料を仕入れて在庫として保有している場合、その在庫が販売され、代金を回収するまで資金が固定化されます。
一方、仕入代金を後払いにできる場合には、支払いを一定期間先に延ばせるため、その分だけ資金負担が軽くなります。
つまり、所要運転資金を考える際には、次の3つが重要です。
- 売掛金などの売上債権
- 商品や材料などの棚卸資産
- 買掛金などの仕入債務
売上高が増えると運転資金も増える理由
売上高が増えれば入金も増えるため、資金繰りに余裕が生まれるように感じるかもしれません。
しかし、掛売りや在庫を伴う事業では、売上増加によって必要な運転資金が増えることがあります。
売上増加によって売掛金が増える
例えば、毎月の売上高が1,000万円から1,500万円に増えた会社を考えてみましょう。
売上代金の回収条件が変わらなければ、売上増加に伴って売掛金の残高も増える傾向があります。
売掛金が増えるということは、まだ入金されていない売上代金が増えるということです。
そのため、売上が増えていても、すぐに手元資金が増えるとは限りません。
売上増加によって在庫も増える
売上が増加すれば、販売する商品や製造に必要な材料の仕入れも増えることが一般的です。
その結果、在庫として保有する商品や材料が増え、在庫に固定化される資金も増加します。
特に、売上増加を見込んで先行して在庫を確保する会社では、売上代金の回収よりも前に資金が必要となります。
売上増加による運転資金の増加例
次のような会社を考えてみましょう。
| 項目 | 売上増加前 | 売上増加後 |
|---|---|---|
| 月商 | 1,000万円 | 1,500万円 |
| 売掛金 | 1,500万円 | 2,250万円 |
| 棚卸資産 | 600万円 | 900万円 |
| 買掛金 | 800万円 | 1,200万円 |
| 所要運転資金 | 1,300万円 | 1,950万円 |
※売掛金・棚卸資産・買掛金が売上規模に比例して増加したと仮定した計算例です。
所要運転資金は次のように計算します。
所要運転資金=売掛金+棚卸資産-買掛金
売上増加前は、1,500万円+600万円-800万円=1,300万円です。
売上増加後は、2,250万円+900万円-1,200万円=1,950万円です。
したがって、売上高が増加したことで、必要な運転資金は650万円増加しています。
この650万円を自己資金だけで賄えない場合には、銀行融資などによる資金調達を検討する必要があります。
売上が増えることは会社にとって望ましいことですが、売上増加に伴う資金需要を見落とすと、黒字でも資金繰りが苦しくなることがあります。
売上高が減ると運転資金はどうなる?
売上高が減少すると、売掛金や在庫も減少し、所要運転資金が小さくなる場合があります。
しかし、ここで注意したいのは、必要な運転資金が減ることと、実際の資金繰りが楽になることは同じではないという点です。
売上減少で所要運転資金が減る場合
売上が減少すると、通常は販売数量が減り、売掛金の発生額も減少します。
また、仕入れや在庫を調整できれば、棚卸資産も減少する可能性があります。
その結果、売掛金と棚卸資産の合計が減少し、所要運転資金が小さくなることがあります。
ただし、売上が減少しても在庫が売れ残ったり、売掛金の回収が遅れたりする場合には、所要運転資金が思うように減らないこともあります。
売上減少で資金繰りが悪化する理由
売上が減少すると、会社に入ってくる売上代金も減少します。
一方、家賃や人件費などの固定費は、売上の減少に合わせてすぐに減らせるとは限りません。
また、過去に仕入れた商品の代金や、既存の借入金の返済も続きます。
そのため、所要運転資金が減少する局面でも、入金不足によって預金残高が減少することがあります。
例えば、売上高が月1,000万円から700万円に減少した場合でも、毎月の固定費や借入金の返済額が変わらなければ、資金繰りが厳しくなる可能性があります。
この場合、単に所要運転資金を計算するだけでなく、毎月の入金と支払いを資金繰り表で確認する必要があります。
売上減少時に銀行が確認すること
銀行は、売上が減少している会社から融資の相談を受けた場合、主に次の点を確認します。
- 売上減少の原因は何か
- 売上減少は一時的か、継続的か
- 売掛金の回収に問題はないか
- 在庫が過剰になっていないか
- 固定費の削減や収益改善が進んでいるか
- 今後の資金繰りと返済見通しはどうか
売上減少時には、必要な運転資金の金額だけでなく、会社全体の収益力と資金繰りの見通しを説明することが重要です。
運転資金は売上高の何か月分必要?計算方法を解説
それでは、会社に必要な運転資金が、月商の何か月分に相当するのかを確認する方法を説明します。
基本となるのは、次の計算式です。
所要運転資金の計算式
所要運転資金=売上債権+棚卸資産-仕入債務
売上債権には売掛金や受取手形など、仕入債務には買掛金や支払手形などが含まれます。
月商の何か月分かを求める場合は、所要運転資金を平均月商で割ります。
売上高の何か月分かを求める計算例
例えば、次のような会社があるとします。
- 年間売上高:1億2,000万円
- 平均月商:1,000万円
- 売掛金:1,500万円
- 棚卸資産:600万円
- 買掛金:800万円
所要運転資金は次のとおりです。
1,500万円+600万円-800万円=1,300万円
これを平均月商1,000万円で割ります。
1,300万円÷1,000万円=1.3か月
この会社の所要運転資金は、平均月商の1.3か月分に相当することになります。
ただし、これは売掛金・棚卸資産・買掛金に基づく計算結果です。会社が安全に事業を続けるために必要な預金残高や、借入金返済のための資金まで含めた金額ではありません。
運転資金の立替期間を理解する
所要運転資金は、売上代金の回収や仕入代金の支払いまでの期間とも深い関係があります。
この関係を理解するうえで役立つのが、売掛債権回転期間、棚卸資産回転期間、買掛債務回転期間です。

この図は、売上債権や棚卸資産によって資金が固定化される期間と、買掛債務によって支払いを先延ばしできる期間の関係を示したものです。
ただし、回転期間の計算では、売上高を基準とする方法と売上原価を基準とする方法があります。
両者を混同すると、必要な運転資金の金額が正確に把握できなくなるため、注意が必要です。
売掛債権回転期間とは
売掛債権回転期間とは、売上が発生してから代金を回収するまでの期間を示す指標です。
一般的には次のように計算します。
売掛債権回転期間(月)=売上債権÷平均月商
例えば、平均月商1,000万円、売掛金1,500万円であれば、売掛債権回転期間は1.5か月です。
月末締め・翌月末回収の取引では、売上が月内に均等に発生する場合、売上発生から回収までの平均期間はおおむね1.5か月となります。
ただし、売上の発生時期や回収条件によって実際の期間は変わります。
棚卸資産回転期間とは
棚卸資産回転期間とは、商品や材料などの在庫をどの程度の期間保有しているかを示す指標です。
在庫は通常、売上原価に対応する金額で計上されるため、在庫の保有期間を分析する際には、売上原価を基準とする方法が適しています。
棚卸資産回転期間(月)=棚卸資産÷平均月間売上原価
例えば、棚卸資産600万円、平均月間売上原価800万円の場合は、次のとおりです。
600万円÷800万円=0.75か月
この会社は、売上原価の約0.75か月分に相当する在庫を保有していることになります。
在庫を長期間保有するほど、資金が在庫に固定化される期間も長くなる傾向があります。
買掛債務回転期間とは
買掛債務回転期間とは、仕入れなどが発生してから、その代金を支払うまでの期間を示す指標です。
買掛金は仕入れに対応するため、月間仕入高を基準として計算する方法があります。
買掛債務回転期間(月)=仕入債務÷平均月間仕入高
例えば、買掛金800万円、平均月間仕入高800万円の場合、買掛債務回転期間は1か月です。
仕入代金の支払いまでの期間が長いほど、その間は会社の手元資金を使わずに済むため、資金繰り上は有利に働くことがあります。
ただし、支払条件を無理に延長すると、仕入先との取引関係に影響する場合があります。
立替期間と所要運転資金の関係
売掛債権回転期間と棚卸資産回転期間は、資金が売掛金や在庫として固定化される期間を示します。
一方、買掛債務回転期間は、仕入代金の支払いを先延ばしできる期間を示します。
このため、一般的な営業循環の考え方では、次のように整理できます。
資金の立替期間の目安=売掛債権回転期間+棚卸資産回転期間-買掛債務回転期間
ただし、この式は各期間を適切な基準で計算したうえで、営業活動に伴う資金の回収・支払いの時間差を捉えるためのものです。
この期間に月商をそのまま掛けても、必ずしも正確な所要運転資金が求められるわけではありません。
棚卸資産は売上原価で計上され、売掛金は販売価格に基づいて計上されるなど、金額の基準が異なるためです。
銀行融資の検討に必要な所要運転資金を金額で把握する場合には、まず売上債権・棚卸資産・仕入債務の実際の残高から計算する方法が分かりやすく、実務的です。
売上高の何か月分の運転資金が必要かは業種によって異なる
運転資金が売上高の何か月分必要かは、業種や取引条件によって大きく異なります。
卸売業・製造業の場合
卸売業や製造業では、掛売りや在庫を伴う取引が多く、売掛金や棚卸資産が大きくなることがあります。
そのため、一定の所要運転資金が継続的に必要となる傾向があります。
特に、売上代金の回収までの期間が長い会社や、在庫を多く保有する会社では、必要な運転資金が大きくなります。
小売業・飲食業の場合
小売業や飲食業では、現金やキャッシュレス決済による売上が中心となることがあります。
売上代金の回収が早く、仕入代金の支払いまでに時間的な余裕がある場合には、売掛金などに基づく所要運転資金が小さくなることがあります。
ただし、キャッシュレス決済の入金時期や、家賃・人件費などの固定費の支払いによって、別途手元資金が必要です。
建設業の場合
建設業では、工事代金の入金より前に材料費や外注費などの支払いが発生することがあります。
また、工事の進捗や請負契約の条件によって、入金までの期間が長くなる場合があります。
このため、単純に月商の何か月分という基準だけではなく、工事ごとの入金予定と支払予定を確認することが重要です。
運送業の場合
運送業では、燃料費、人件費、車両関連費用などの支払いが継続的に発生します。
一方、運賃の入金までに時間がかかる場合には、その間の立替資金が必要になります。
運送業では、所要運転資金に加えて、車両購入に伴う設備資金融資の返済負担も考慮する必要があります。
銀行は運転資金と売上高の関係をどう審査するのか
銀行が運転資金の融資を審査する際には、単に売上高の大きさだけで判断するわけではありません。
主に次のような点を確認します。
1.現在の売上規模に対して融資希望額が適切か
銀行は、現在の売上高と売掛金・棚卸資産・買掛金の状況から、必要な運転資金の水準を確認します。
例えば、所要運転資金が1,300万円の会社が、運転資金として5,000万円の融資を希望する場合には、なぜそれだけの資金が必要なのかを確認します。
季節的な仕入れや大口受注など、通常とは異なる資金需要がある場合には、その内容を具体的に説明することが大切です。
2.売上増加による資金需要なのか
売上増加に伴って売掛金や在庫が増える場合、運転資金の追加需要が発生することがあります。
この場合、銀行は売上増加の状況や受注内容、売上代金の回収見通しなどを確認します。
売上増加による資金需要は、必要な金額と発生理由を説明しやすい一方で、返済能力の確認は別途必要です。
3.売上減少による資金不足ではないか
売上が減少し、赤字や資金流出が続いている場合には、銀行は慎重に審査を行います。
この場合、資金不足の原因が売掛金や在庫の増加によるものなのか、赤字による資金流出なのかを区別することが重要です。
同じ運転資金の融資希望であっても、銀行の審査上の見方は異なります。
4.融資後の返済が可能か
銀行融資では、資金使途が妥当であることに加えて、返済可能性が重要です。
そのため、売上高や所要運転資金だけでなく、利益、キャッシュフロー、既存借入金の返済額なども確認されます。
運転資金の融資を受ける際には、必要な金額の根拠とともに、今後の返済見通しも説明できるようにしましょう。
運転資金を適切に管理するための5つの方法
1.毎月の売上高と売掛金残高を確認する
売上高だけでなく、売掛金の残高も毎月確認しましょう。
売上高が横ばいでも売掛金が増加している場合には、回収までの期間が長くなっている可能性があります。
特定の取引先の入金遅延が発生していないかも確認することが重要です。
2.在庫の増加に注意する
在庫が増加すると、その分だけ資金が固定化されます。
売上増加を見込んだ仕入れであっても、販売が計画どおりに進まなければ、資金繰りを圧迫することがあります。
在庫の金額だけでなく、長期間売れていない商品や材料がないかも確認しましょう。
3.売掛金と買掛金の回収・支払条件を把握する
売上代金の回収が遅く、仕入代金の支払いが早い会社ほど、運転資金の立替負担が大きくなりやすくなります。
取引先との関係を踏まえながら、回収条件や支払条件を適切に管理することが大切です。
4.資金繰り表を作成する
所要運転資金の計算だけでは、いつ資金が不足するかまでは分かりません。
そのため、毎月の売上入金、仕入代金、人件費、税金、借入金返済などを反映した資金繰り表を作成しましょう。
資金繰り表を作成することで、資金不足が予想される時期と必要な金額を早めに把握できます。
5.資金不足が予想される場合は早めに銀行へ相談する
売上増加によって運転資金が不足する場合でも、銀行融資には審査が必要です。
資金が不足する直前では、希望する時期に融資を受けられない可能性があります。
必要な運転資金を計算し、資金繰り表で不足時期を確認したうえで、早めに銀行へ相談することが重要です。
また、運転資金の増加が一時的なものか、継続的なものかによって、適切な融資期間や返済方法も変わります。
目先の資金調達だけでなく、借入金の返済負担を含めた中長期的な資金繰り管理を行いましょう。
運転資金と売上高に関するよくある質問
運転資金は売上高の3か月分必要ですか?
必ずしも3か月分が必要というわけではありません。
必要な運転資金は、売上代金の回収条件、在庫の保有状況、仕入代金の支払条件などによって異なります。
まずは売上債権+棚卸資産-仕入債務で所要運転資金を計算し、平均月商の何か月分に相当するかを確認しましょう。
売上高が増えると運転資金も必ず増えますか?
必ず増えるとは限りません。
一般的には、売上増加に伴って売掛金や在庫が増え、必要な運転資金も増加する傾向があります。
しかし、売上代金をすぐに回収できる場合や、在庫を増やさずに売上を伸ばせる場合には、運転資金の増加を抑えられることがあります。
売上高が減ると運転資金は不要になりますか?
いいえ。売上が減少しても、運転資金が不要になるわけではありません。
売掛金や在庫が減少すれば所要運転資金が小さくなる場合がありますが、固定費や借入金の返済などの支払いは続きます。
売上減少時には、所要運転資金の計算と資金繰り表の両方で確認することが重要です。
所要運転資金がマイナスになることはありますか?
あります。
売上債権と棚卸資産の合計よりも仕入債務が大きい場合には、所要運転資金がマイナスになります。
例えば、売上代金を早く回収でき、仕入代金を後払いにできる事業では、このような状態になることがあります。
ただし、所要運転資金がマイナスでも、固定費や税金、借入金返済などに備えるための手元資金は必要です。
銀行は月商の何か月分まで運転資金を融資しますか?
銀行融資には、すべての会社に共通する「月商の何か月分まで」という一律の基準があるわけではありません。
銀行は、必要な運転資金の金額、資金使途、業績、返済能力、既存借入金などを総合的に確認して判断します。
融資希望額について、売掛金や在庫、今後の資金繰りなどから具体的な根拠を説明することが大切です。
まとめ:運転資金は売上高だけでなく回収・支払条件から判断する
運転資金と売上高の関係について、重要なポイントをまとめます。
- 売上高が増えると、売掛金や在庫が増加し、所要運転資金も増える傾向がある
- 売上高が減少すると所要運転資金が減る場合があるが、資金繰りが改善するとは限らない
- 所要運転資金は「売上債権+棚卸資産-仕入債務」で計算できる
- 所要運転資金を平均月商で割ると、月商の何か月分に相当するかが分かる
- 必要な運転資金は、業種や売上代金の回収条件、在庫、仕入代金の支払条件によって異なる
- 銀行融資では、必要な運転資金の根拠と返済能力の両方が重要になる
運転資金を管理する際には、売上高の増減だけでなく、売掛金・棚卸資産・買掛金の動きを継続して確認することが大切です。
また、所要運転資金が分かっても、実際の資金不足の時期や金額までは把握できません。
所要運転資金の計算と資金繰り表による管理を組み合わせることが、安定した資金繰りと適切な銀行融資につながります。
特に売上増加が続く会社では、利益の増加だけでなく、運転資金の増加を見込んだ資金調達計画を立てておきましょう。
関連記事
運転資金とは何か
運転資金の基本的な仕組みや、銀行融資で運転資金を調達する際の考え方を説明しています。
売上増加と運転資金の関係
売上が増えると、なぜ必要な運転資金が増加するのかを詳しく解説しています。
運転資金が増加する原因
売掛金、在庫、仕入条件など、運転資金が増える主な原因を解説しています。
所要運転資金の計算方法
銀行融資を検討する際に重要となる所要運転資金の考え方と計算方法を説明しています。
資金繰りが苦しいときの銀行相談
資金繰りが悪化する前に銀行へ相談する重要性と、相談時に整理しておきたいポイントを解説しています。
銀行融資・資金繰りのメール相談
「売上が増えているのに資金繰りが苦しくなっている」
「運転資金が売上高の何か月分必要なのか分からない」
「銀行に運転資金の融資を申し込みたいが、必要な金額をどう説明すればよいか悩んでいる」
このような場合には、売上高だけでなく、売掛金・棚卸資産・買掛金の状況を整理し、必要な運転資金を把握することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
銀行融資や資金繰りでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や資金調達の実現を保証するものではありません。