「銀行から融資を受け、そのお金を社長個人に貸してもよいのか」
「子会社の資金繰りが苦しいので、親会社が銀行から借りて子会社に貸し付けたい」
「事業承継のため、後継者に株式購入資金を貸すことはできないのか」
このように、銀行から借りた資金を第三者に貸し付けるための資金を転貸資金と呼びます。
結論から申し上げると、銀行は一般的な運転資金として転貸資金を融資することには慎重です。
銀行融資は、原則として借入人自身の事業に必要な資金を対象とするためです。
ただし、転貸資金だからといって、すべての銀行融資が不可能というわけではありません。
親会社から子会社への資金支援や事業承継に関連する資金など、転貸の目的や返済原資が明確で、銀行がその資金使途を承認する場合には、融資を検討できることがあります。
一方、転貸することを隠して運転資金として銀行融資を受ける行為は、重大な問題につながります。
この記事では、長年にわたり法人融資の営業や融資審査に携わってきた銀行員の立場から、転貸資金の意味、銀行が融資に慎重な理由、社長への貸付金の問題、例外的に融資が検討されるケース、資金使途違反のリスクについて具体的に解説します。
この記事の結論
- 転貸資金とは、借りたお金を第三者に貸し付けるための資金
- 銀行は借入人自身の事業資金への融資を基本としており、転貸資金には慎重
- 社長個人への転貸は、会社の返済能力や資金管理の面で特に問題になりやすい
- 転貸目的を隠して運転資金を借りることは資金使途違反となるおそれがある
- 親子会社間の資金支援や事業承継では、例外的に融資が検討される場合がある
- 転貸を考えている場合は、借入前に銀行へ正しい資金使途を説明することが重要
転貸資金とは?銀行融資における意味
転貸資金とは、銀行などから借りたお金を、別の個人や会社に貸し付けることを目的とした資金です。
通常の銀行融資との違いを確認しておきましょう。
通常の事業資金融資との違い
銀行が中小企業に行う融資には、運転資金や設備資金などがあります。
運転資金は、仕入代金や人件費など、会社の事業活動に必要な資金です。
設備資金は、機械設備や店舗、工場などの取得に必要な資金です。
これらはいずれも、銀行から融資を受ける会社自身が事業のために使用する資金です。
これに対して転貸資金は、銀行から融資を受けた会社が自社で使用するのではなく、別の会社や個人に貸し付けることを目的としています。
| 資金の種類 | 資金の使い道 | 銀行の基本的な考え方 |
|---|---|---|
| 運転資金 | 仕入れ、人件費、経費など | 事業の必要性と返済能力を審査 |
| 設備資金 | 機械、店舗、工場など | 設備投資の妥当性と返済能力を審査 |
| 転貸資金 | 他社や個人への貸付け | 資金使途、転貸先の信用力、回収可能性などを慎重に審査 |
転貸資金の具体例
転貸資金の代表的な例は次のとおりです。
- 親会社が銀行から借りて子会社に貸し付ける
- 会社が銀行から借りて社長個人に貸し付ける
- 会社が銀行から借りて関連会社に貸し付ける
- 事業承継のために会社が借り、後継者へ株式購入資金を貸し付ける
いずれも、銀行から融資を受ける人と、実際に資金を使用する人が異なる点が共通しています。
銀行が転貸資金の融資に慎重な4つの理由
銀行が転貸資金を通常の運転資金と同じようには扱わない理由を説明します。
理由1.実際に資金を必要としている人と借入人が異なる
銀行融資では、誰が資金を必要としているのかが重要です。
例えば、子会社の仕入資金が不足している場合、本来その資金を必要としているのは子会社です。
ところが、親会社が銀行から融資を受けて子会社に貸し付けると、銀行の直接の借入人は親会社になります。
銀行から見ると、融資先と実際の資金使用者が異なることになります。
この場合、親会社の信用力だけでなく、子会社の事業内容や資金繰りまで確認する必要が生じます。
理由2.返済原資が転貸先の返済能力に左右される
銀行が融資審査で特に重視するのは、融資が返済されるかどうかです。
通常の運転資金融資であれば、融資先自身の営業活動から得られる資金が主な返済原資になります。
一方、転貸資金の場合には、転貸先から返済を受けた資金を銀行への返済に充てることが想定される場合があります。
例えば、次のようなケースです。
- 銀行が親会社に3,000万円を融資する
- 親会社が子会社に3,000万円を貸し付ける
- 子会社が親会社に毎月返済する
- 親会社が銀行に毎月返済する
この場合、子会社の業績が悪化して親会社への返済が止まると、親会社の銀行返済にも影響する可能性があります。
もちろん、親会社に十分な独自の返済能力があれば事情は異なります。
しかし、転貸先の返済能力に依存する融資ほど、銀行は慎重に判断します。
理由3.転貸先の実態や資金使途を確認しにくい
銀行は融資した資金が何に使われるのかを確認します。
しかし、融資先からさらに別の会社や個人へ資金が移る場合、実際の資金使途や使用状況を把握することが難しくなります。
転貸先がさらに別の用途に資金を使う可能性もあります。
そのため銀行は、転貸先の事業内容、貸付条件、最終的な資金使途などについて説明を求めることがあります。
理由4.転貸先への貸付金が回収不能になるおそれがある
会社が第三者に貸し付けたお金は、貸借対照表上では貸付金として計上されます。
しかし、貸付金が計上されているからといって、必ず回収できるわけではありません。
転貸先の資金繰りが悪化していれば、貸付金の回収は難しくなります。
その結果、銀行から借りたお金は返済しなければならない一方で、転貸先からは返済を受けられないという事態が生じます。
銀行が転貸資金を慎重に審査する大きな理由の一つです。
社長個人への転貸資金を銀行から借りられるのか
転貸資金の中でも、銀行が特に慎重になるのが、会社から社長個人への貸付けです。
会社が借りたお金を社長個人に貸し付けるケース
例えば、会社の社長が個人的な事情で2,000万円を必要としているとします。
しかし、社長個人では銀行から2,000万円を借りることが難しい状況です。
そこで社長は、会社が銀行から2,000万円を借り、そのお金を自分に貸し付けることを考えます。
会社から見ると、社長への貸付金が2,000万円増加します。
一方、銀行からの借入金も2,000万円増加します。
この場合、会社の借入金は増えているのに、その資金は会社の売上や利益を生み出す事業活動に使用されていません。
銀行としては、会社の返済能力が本当に維持されるのかを慎重に判断することになります。
社長への貸付金が銀行融資の審査で問題になる理由
銀行が社長への貸付金を問題視する理由は、主に次の3つです。
- 会社の事業資金が社長個人に流出している可能性がある
- 社長個人から貸付金を回収できるか不明確な場合がある
- 会社と社長個人の資金管理が分離されていない可能性がある
例えば、会社が毎年黒字であっても、利益に相当する資金が社長への貸付金として流出していれば、会社の手元資金は増えません。
このような会社に銀行が運転資金を融資すると、融資資金が間接的に社長個人の資金需要を支えてしまう可能性があります。
そのため、役員貸付金が多額に計上されている会社では、銀行からその内容や回収計画について説明を求められることがあります。
決算書から社長への転貸が疑われる具体例
ここで、元記事でも紹介していた貸借対照表の例を使って説明します。
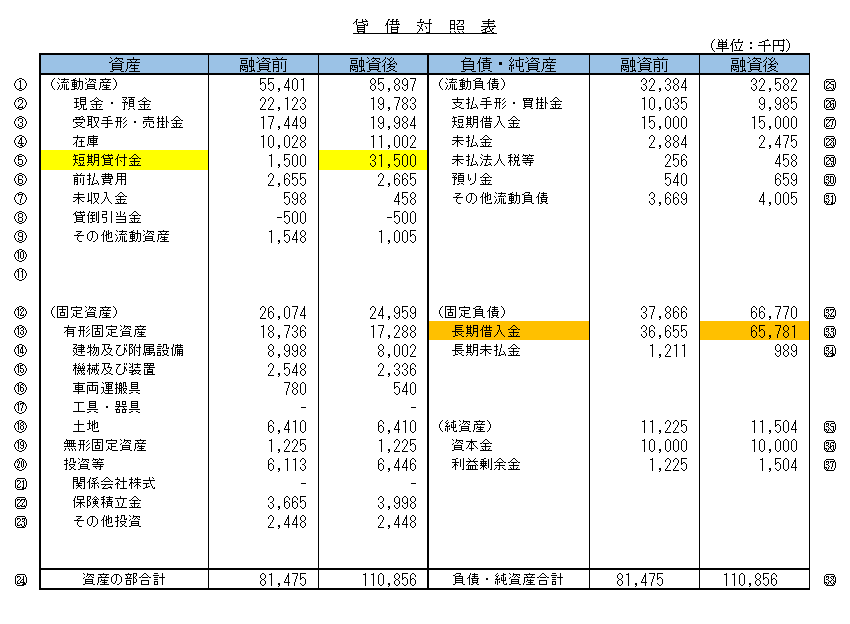
この貸借対照表では、融資前後で次のような変化が見られます。
| 勘定科目 | 融資前 | 融資後 | 増加額 |
|---|---|---|---|
| 長期借入金 | 36,655千円 | 65,781千円 | 29,126千円 |
| 短期貸付金 | 1,500千円 | 31,500千円 | 30,000千円 |
長期借入金が約2,913万円増加する一方で、短期貸付金は3,000万円増加しています。
銀行の融資担当者がこの決算書を見れば、次のような疑問を持つでしょう。
「銀行から借りた資金が、会社の事業ではなく誰かへの貸付けに使われたのではないか」
特に、短期貸付金の相手先が社長個人であれば、銀行はその経緯を詳しく確認することになります。
借入金と貸付金の増加だけで資金使途違反が確定するわけではない
ここで注意していただきたいことがあります。
借入金と貸付金が同じ時期に増加したという事実だけで、銀行融資の資金使途違反が確定するわけではありません。
例えば、会社がもともと保有していた預金から社長に貸し付け、その後に別の事業資金を銀行から借りた可能性もあります。
また、短期貸付金の相手先が社長ではなく、事業上必要な取引先である場合もあります。
銀行は、貸借対照表だけで判断するのではなく、次のような事項を確認します。
- 貸付金の相手先は誰か
- いつ貸付けを行ったのか
- 貸付けの目的は何か
- 銀行融資の実行日と資金移動の時期
- 銀行融資の申込時に説明した資金使途
- 貸付契約や返済予定の有無
このような確認の結果、銀行に説明した資金使途と実際の使途が異なることが判明すれば、資金使途違反が問題になります。
転貸目的を隠して運転資金を借りるとどうなるのか
転貸資金の融資を受けることが難しいからといって、銀行に本当の目的を隠して融資を申し込むことは避けなければなりません。
転貸資金を運転資金と偽って申し込む行為
例えば、社長個人に3,000万円を貸し付ける予定であるにもかかわらず、銀行には「仕入資金が必要です」と説明して融資を申し込むケースです。
銀行は、会社の仕入れや営業活動に必要な資金として融資審査を行います。
ところが、融資実行後にその資金が社長個人への貸付けに使われた場合、申込時に説明した資金使途と実際の使途が異なります。
これは、資金使途違反や虚偽申告として問題になる可能性があります。
悪質な虚偽申告によって融資を受けた場合には、契約上の問題だけでなく、詐欺罪など刑事上の問題が生じる可能性もあります。
銀行から一括返済を求められる可能性がある
銀行融資には、契約上の資金使途に関する定めが設けられていることがあります。
資金使途違反が判明した場合、銀行は契約内容や違反の程度などを踏まえて対応を判断します。
重大な契約違反に該当する場合には、期限の利益の喪失や一括返済請求が問題になることがあります。
ただし、資金使途違反があれば、どの融資でも必ず直ちに一括返済になるというわけではありません。
実際の対応は融資契約の内容や個別事情によって異なります。
今後の銀行融資が難しくなる
銀行融資で非常に重要なのは、融資先との信頼関係です。
銀行は、融資申込時に説明された資金使途や決算内容などを前提として融資審査を行います。
その説明が事実と異なっていた場合、銀行は融資先の説明を信用しにくくなります。
その結果、今後の新規融資や追加融資について、以前より慎重な判断が行われる可能性があります。
資金使途違反は、その融資だけの問題にとどまらず、将来の資金調達に影響することがあります。
信用保証協会付き融資ではさらに注意が必要
信用保証協会付き融資では、信用保証協会が定める保証対象や資金使途の要件にも注意する必要があります。
信用保証協会の保証制度は、中小企業などの事業に必要な資金の調達を支援するためのものです。
そのため、一般的な事業資金として申し込んだ融資を、社長個人や第三者への貸付けに使用することは問題となり得ます。
また、保証対象とならない資金使途であれば、そもそも保証を利用できない場合があります。
信用保証協会付き融資を利用する場合には、銀行だけでなく保証制度の資金使途要件も確認する必要があります。
親会社が銀行から借りて子会社に貸すことはできるのか
ここまでは社長個人への転貸を中心に説明しましたが、親会社から子会社への貸付けについては事情が異なる場合があります。
親子会社間の資金支援は事業上の必要性がある場合もある
例えば、親会社が複数の子会社を管理している企業グループでは、親会社が資金を一括調達し、子会社に貸し付けることがあります。
グループ全体の資金管理の一環として行われる資金調達です。
このような場合には、転貸という形式であっても、親会社の事業運営上の必要性が認められることがあります。
そのため、親会社から子会社への転貸資金について、銀行が融資を検討する余地はあります。
子会社の業績が悪い場合には慎重な審査になる
一方で、子会社自身が銀行から融資を受けられないため、親会社が代わりに借りるというケースでは注意が必要です。
子会社の業績が悪く、親会社に返済できる見込みが乏しい場合、親会社の貸付金は回収できなくなる可能性があります。
そのため銀行は、親会社だけでなく子会社の財務状況も確認することがあります。
また、親会社自身に十分な返済能力があるかどうかも重要です。
銀行が確認する主な事項
親会社から子会社への転貸資金を検討する場合、銀行は次のような点を確認します。
- 親会社と子会社の資本関係
- 子会社が資金を必要とする理由
- 転貸した資金の最終的な使途
- 子会社の業績と資金繰り
- 親会社から子会社への貸付条件
- 子会社から親会社への返済見込み
- 親会社自身の銀行返済能力
銀行に説明する際には、親会社と子会社の双方の資金繰りを整理しておくことが重要です。
事業承継では転貸資金の融資が検討されることもある
転貸資金が例外的に検討される場面の一つが、事業承継に関連する資金調達です。
後継者が自社株を買い取るための資金
例えば、父親が会社の株式を保有しており、息子が次期社長として事業を承継するケースを考えます。
父親から息子へ株式を移転するため、息子が父親から株式を買い取ることになったとします。
しかし、株式の購入代金が高額で、息子自身の資金だけでは購入できません。
そこで、株式購入資金の調達が必要になります。
このような事業承継に必要な資金については、通常の運転資金とは異なる観点から銀行が融資を検討することがあります。
会社が借りて後継者に貸す方法には注意が必要
事業承継の資金調達方法の一つとして、会社が銀行から借りた資金を後継者に貸し付ける方法が考えられる場合があります。
ただし、事業承継が目的であれば、会社から後継者への転貸が当然に認められるわけではありません。
会社の資金を後継者個人の株式取得に使用することには、会社法上の手続き、取締役の利益相反、税務上の問題などが生じる場合があります。
また、後継者が会社からの借入金をどのように返済するのかも重要です。
そのため、会社が借りて後継者に貸す方法を検討する場合には、銀行だけでなく、税理士や弁護士などの専門家への確認も必要になります。
事業承継では他の資金調達方法も検討する
事業承継に必要な資金を調達する方法は、転貸だけではありません。
例えば、次のような方法が考えられます。
- 後継者個人が株式取得資金を借り入れる
- 事業承継に対応した融資制度を利用する
- 株式取得を行うための会社を設立し、資金調達を検討する
- 株式の承継方法や取得時期を見直す
いずれも利用条件や法務・税務上の検討が必要です。
事業承継の資金調達では、銀行融資の可否だけでなく、株式取得後の返済計画まで考えることが重要です。
転貸資金が必要な場合に銀行へ相談する方法
転貸資金を必要としている場合には、資金使途を隠して銀行融資を申し込むのではなく、最初から目的を正確に説明することが重要です。
1.誰に貸し付けるのかを明確にする
まず、転貸先を明確にします。
社長個人なのか、子会社なのか、関連会社なのかによって、銀行の判断は異なります。
2.転貸先が資金を必要とする理由を説明する
転貸先がなぜ資金を必要としているのかを説明します。
例えば、子会社の仕入資金なのか、設備投資なのか、事業承継のための株式取得資金なのかといった点です。
資金の最終的な使い道を説明できることが重要です。
3.転貸先からの返済計画を作成する
転貸先に貸し付けた資金を、どのように回収するのかを明確にします。
具体的には、次のような事項を整理します。
- 貸付金額
- 貸付期間
- 利率
- 返済方法
- 返済原資
- 返済が難しくなった場合の対応
銀行は、融資先が銀行に返済できるかどうかを審査します。
転貸先からの返済が予定どおり行われない場合でも、銀行への返済を継続できるかどうかが重要です。
4.直接融資や別の資金調達方法も検討する
転貸資金として銀行から借りることが難しい場合には、実際に資金を必要としている人や会社が直接融資を受ける方法を検討します。
例えば、子会社に資金が必要なのであれば、子会社自身が銀行に融資を申し込む方法です。
また、親会社が子会社に資金を支援する場合には、貸付け以外に増資などの方法が適していることもあります。
ただし、増資には出資に伴うリスクや法務・税務上の検討が必要です。
どの方法が適切かは、資金需要の内容や会社の財務状況によって異なります。
5.既に資金使途と異なる使い方をしている場合は早めに相談する
銀行から借りた資金を、申込時に説明した用途とは異なる目的に使用してしまった場合には、放置しないことが重要です。
まずは融資契約や実際の資金移動を確認し、取引銀行への説明と対応を検討してください。
説明内容を取り繕うために虚偽の資料を作成することは、問題をさらに大きくするおそれがあります。
資金使途違反の疑いがある場合には、必要に応じて弁護士などの専門家に相談することも考えてください。
転貸資金の銀行融資に関するよくある質問
転貸資金は銀行から絶対に借りられませんか?
絶対に借りられないというわけではありません。
銀行は転貸資金の融資に慎重ですが、親子会社間の資金支援や事業承継など、資金使途や返済原資が明確な場合には、個別に融資を検討することがあります。
会社が銀行から借りたお金を社長に貸してもよいですか?
会社から社長への貸付け自体が、すべて禁止されているわけではありません。
しかし、銀行から借りた資金を社長に貸すことが認められるかどうかは、融資契約や銀行が承認した資金使途によります。
銀行に運転資金と説明して借りた資金を、無断で社長個人に貸し付けることは問題となる可能性があります。
決算書に役員貸付金があると銀行融資は受けられませんか?
役員貸付金があるという理由だけで、必ず融資が受けられなくなるわけではありません。
ただし、役員貸付金の金額や発生理由、回収可能性によっては、銀行の融資審査に悪影響を与えることがあります。
親会社が銀行から借りて子会社に貸すことはできますか?
親会社の信用力や子会社の資金需要、転貸の目的、返済計画などによっては検討できる場合があります。
ただし、子会社自身が返済できない資金を親会社が代わりに借りる場合には、銀行は慎重に判断します。
転貸資金を運転資金として借りたら必ず一括返済になりますか?
必ず一括返済になるとは限りません。
ただし、資金使途違反や虚偽申告が重大な契約違反に該当する場合には、一括返済を求められる可能性があります。
また、今後の銀行融資に悪影響が生じることも考えられます。
信用保証協会付き融資で転貸資金を借りられますか?
信用保証協会付き融資は、原則として保証対象となる中小企業などの事業に必要な資金を対象としています。
一般的な運転資金として申し込み、実際には第三者に貸し付けるという使い方は問題となります。
転貸を伴う資金調達を検討する場合には、利用しようとする保証制度の対象になるかを事前に確認してください。
転貸資金の融資は銀行から受けられるのか?まとめ
転貸資金とは、銀行から借りたお金を第三者に貸し付けるための資金です。
銀行融資は借入人自身の事業に必要な資金を対象とすることが基本であるため、転貸資金については慎重に判断されます。
今回の重要なポイントをまとめます。
- 転貸資金は通常の運転資金とは異なり、銀行が慎重に判断する資金使途である
- 社長個人への転貸は、会社の資金流出や貸付金の回収可能性が問題になりやすい
- 決算書で借入金と貸付金が増加していても、それだけで資金使途違反が確定するわけではない
- 転貸目的を隠して運転資金を借りることは資金使途違反などの問題につながる
- 親子会社間の資金支援や事業承継では、例外的に融資が検討される場合がある
- 転貸を考えている場合には、事前に銀行へ正しい資金使途と返済計画を説明することが重要
銀行は融資先の返済能力を審査するとともに、融資した資金が何に使われるのかを重視しています。
そのため、資金使途を正確に説明することは、銀行との信頼関係を維持するうえでも欠かせません。
また、社長への貸付金や関連会社への貸付金が多額になっている会社では、貸付金の回収計画を明確にし、会社本来の事業に必要な資金を確保することが重要です。
転貸資金が必要な場合こそ、銀行に隠して借りるのではなく、資金調達の方法そのものを銀行と相談することをおすすめします。
関連記事
設備資金を目的外に使用した場合の銀行の対応
銀行融資では資金使途が重要です。融資を申し込んだ目的と異なる用途に資金を使った場合の問題について解説しています。
銀行融資の資金トレースとは
銀行が融資実行後に資金の使い道をどのように確認するのか、設備資金を中心に説明しています。
嘘の見積書で設備資金の融資を申し込むとどうなるか
銀行に事実と異なる資料を提出して融資を申し込むことの問題点と、資金使途確認の実務について解説しています。
銀行が融資審査で重視すること
銀行が融資先の返済能力や資金使途をどのように確認しているのかを、融資審査の基本から説明しています。
事業承継と経営者保証
事業承継を進める際に問題となる銀行融資や経営者保証について、実務上の注意点を解説しています。
銀行融資・資金繰りのメール相談
銀行からの借入金を社長や関連会社に貸し付けることを検討している場合には、資金使途だけでなく、会社の返済能力や貸付金の回収可能性も整理しておくことが重要です。
また、すでに役員貸付金や関連会社貸付金が多額になっている場合には、銀行にどのように説明するかを考える必要があります。
銀行融資・資金繰りのメール相談
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
資金使途の説明方法や、銀行への相談に向けて整理しておきたい事項についてお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の実行や資金使途の承認を保証するものではありません。