「決算書が債務超過になっているが、銀行から融資を受けられるのだろうか」
「同じ債務超過でも、銀行から融資を受けられる会社と断られる会社があるのはなぜだろうか」
「債務超過を解消するまで、新たな融資は受けられないのだろうか」
債務超過になっている中小企業の経営者にとって、銀行融資を継続して受けられるかどうかは重要な問題です。
債務超過とは、会社の資産より負債が多く、貸借対照表の純資産がマイナスになっている状態です。
銀行は債務超過の会社に対する融資を慎重に判断します。しかし、債務超過だからといって、すべての会社が融資を受けられないわけではありません。
銀行が債務超過の会社への融資を判断する重要な分岐点は、今後の業績改善と借入金返済の見通しを持てるかどうかです。
同じ債務超過でも、赤字が続いて債務超過額が拡大している会社と、すでに黒字化して債務超過額が減少している会社では、銀行の評価が異なります。
ただし、黒字化していれば必ず融資を受けられるというわけではありません。資金繰りや借入金の返済能力、資金使途なども重要です。
この記事では、長年にわたり銀行の法人融資・融資審査に携わってきた経験を踏まえ、債務超過でも銀行融資を受けられる会社の条件、融資が難しい会社との違い、銀行に説明すべき経営改善計画について詳しく解説します。
債務超過でも銀行融資を受けられるかどうかの結論
最初に結論を整理します。
債務超過は銀行融資の審査上、大きなマイナス要因です。
しかし、債務超過という事実だけで融資の可否が一律に決まるわけではありません。
銀行は、現在の債務超過額に加えて、今後の業績や資金繰り、借入金返済能力を確認します。
特に重要なのは、次のような違いです。
| 確認項目 | 融資が難しくなりやすい会社 | 融資を検討してもらえる可能性がある会社 |
|---|---|---|
| 最近の業績 | 赤字が継続している | 黒字化し、利益が改善している |
| 債務超過額 | 毎年増加している | 減少傾向にある |
| 資金繰り | 資金不足が慢性化している | 改善し、先行きの見通しが立っている |
| 借入金返済 | 返済原資が不足している | 返済原資を説明できる |
| 経営改善計画 | 改善策が不明確 | 実行可能な改善策と数値計画がある |
この比較は一般的な審査上の考え方を示したものです。実際の融資判断は、金融機関の審査方針や個別事情によって異なります。
銀行が確認したいのは、債務超過という過去の結果だけではなく、これから会社の財務内容が改善し、融資を返済できる状態になるかという点です。
債務超過とは?銀行が財務内容を厳しく見る理由
債務超過とは、会社の貸借対照表において、負債の合計額が資産の合計額を上回っている状態です。
貸借対照表の純資産がマイナスになっている状態ともいえます。
貸借対照表で債務超過を確認する方法
次の貸借対照表をご覧ください。
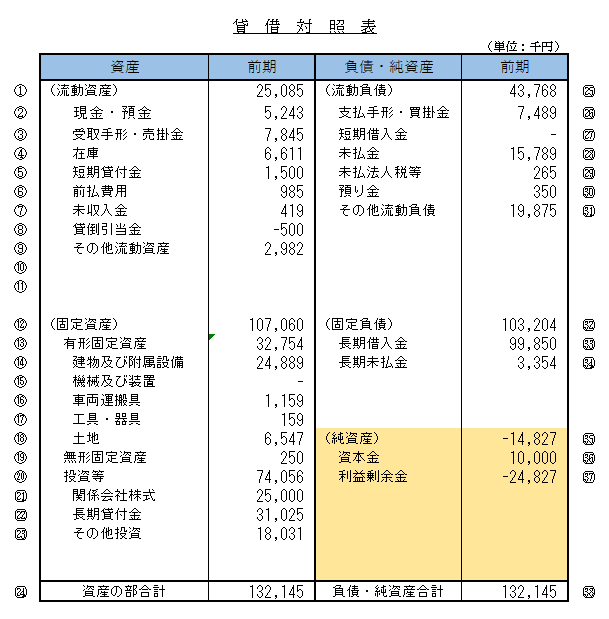
この貸借対照表では、次のようになっています。
- 資産合計:132,145千円
- 流動負債:43,768千円
- 固定負債:103,204千円
- 負債合計:146,972千円
- 純資産:▲14,827千円
資産合計から負債合計を差し引くと、次の計算になります。
132,145千円-146,972千円=▲14,827千円
つまり、約1,483万円の債務超過です。
会社の資産を帳簿価額で合計しても、負債の金額を下回っている状態です。
ただし、貸借対照表の資産額は帳簿上の金額であり、実際に売却したときに同額の現金が得られるとは限りません。
債務超過は過去の損失が蓄積した結果であることが多い
債務超過になる原因として多いのは、過去の赤字が積み重なり、利益剰余金が大きくマイナスになっているケースです。
例えば、資本金1,000万円の会社が過去の損失によって利益剰余金▲2,500万円となった場合、その他の純資産項目がなければ、純資産は▲1,500万円になります。
このように、過去の損失が資本金を上回ると債務超過になることがあります。
ただし、債務超過の原因は過去の営業赤字だけとは限りません。多額の特別損失や資産の評価損などによって生じる場合もあります。
また、債務超過であることと、現在も赤字であることは同じではありません。
過去の赤字によって債務超過になっていても、現在は黒字に回復している会社もあります。
この違いが、銀行融資の判断では重要になります。
銀行が債務超過の会社への融資を慎重に判断する理由
銀行が債務超過の会社への融資を慎重に判断するのは、融資の返済能力に懸念が生じるためです。
銀行融資では返済可能性が重要になる
銀行は、融資した資金が契約に沿って返済されるかを確認します。
融資先が返済できなくなり、最終的に回収不能となれば、銀行には貸倒損失が発生します。
そのため、銀行は融資先の業績、財務内容、資金繰りなどを分析します。
債務超過は、会社の財務的な余力が乏しくなっていることを示すため、銀行にとって重要な審査項目になります。
債務超過が続くと追加融資の回収に懸念が生じる
例えば、債務超過額が毎年増加している会社を考えます。
赤字が続き、資金不足を補うために借入金を増やしている場合、会社の返済負担はさらに大きくなります。
その状態で追加融資を行っても、事業の収益力が改善しなければ、将来の返済が難しくなる可能性があります。
銀行が債務超過の会社に慎重になるのは、このような返済リスクを懸念するためです。
ただし、債務超過だからといって、必ず返済不能になるわけではありません。
銀行は、債務超過の程度だけでなく、現在の利益や将来の資金繰りを確認します。
債務超過でも融資を受けられる会社と断られる会社の分岐点
ここからが今回の記事の中心です。
同じ債務超過でも、銀行が融資を検討できる会社と、融資が難しい会社には違いがあります。
その大きな分岐点は、会社の収益力が改善しているか、そして今後の借入金返済に必要な資金を確保できるかという点です。
融資が難しい会社:赤字が続き債務超過額が拡大している
例えば、次のような会社があるとします。
| 決算期 | 当期純利益 | 期末純資産 |
|---|---|---|
| 3年前 | ▲500万円 | ▲1,000万円 |
| 2年前 | ▲700万円 | ▲1,700万円 |
| 前期 | ▲800万円 | ▲2,500万円 |
※説明のための仮定例です。増資など、純資産を変動させるその他の要因はないものとします。
この会社は赤字が続き、債務超過額が年々増加しています。
このままでは、今後も債務超過額が拡大する可能性があります。
銀行から見ると、新たに融資を実行しても、会社の収益力が改善しなければ返済原資が不足する懸念があります。
そのため、追加融資の審査は厳しくなりやすいと考えられます。
融資を検討できる会社:黒字化し債務超過額が減少している
一方で、次のような会社を考えます。
| 決算期 | 当期純利益 | 期末純資産 |
|---|---|---|
| 3年前 | ▲500万円 | ▲2,500万円 |
| 2年前 | 300万円 | ▲2,200万円 |
| 前期 | 700万円 | ▲1,500万円 |
※説明のための仮定例です。増資など、純資産を変動させるその他の要因はないものとします。
この会社は、3年前には赤字でしたが、2年前に黒字化し、前期はさらに利益が増加しています。
債務超過額も2,500万円から1,500万円へ減少しています。
銀行から見ると、まだ債務超過ではあるものの、会社の収益力が回復し、財務内容が改善していることが確認できます。
そのため、融資を検討するうえでプラスの材料になります。
ただし、実際に融資が認められるかどうかは、借入金返済額や資金繰り、資金使途なども含めて判断されます。
2社の違いは過去の債務超過額だけではない
銀行は、債務超過額の大小だけで融資を判断しているわけではありません。
例えば、債務超過額が500万円でも赤字が続いている会社と、債務超過額が2,000万円でも安定した黒字によって毎年改善している会社では、後者の方が将来の返済見通しを説明しやすい場合があります。
重要なのは、現在の財務内容とともに、今後の改善方向を確認することです。
銀行が債務超過でも融資を検討する5つの条件
債務超過の会社に対する融資審査では、特に次の5つが重要になります。
条件1.営業利益や経常利益が改善している
銀行が重視するのは、会社の本業で利益を生み出す力です。
例えば、固定資産の売却益などによって一時的に最終利益が黒字になっていても、本業の赤字が続いている場合には慎重な評価になります。
一方で、売上総利益率の改善や経費削減によって営業利益が黒字化している場合には、収益力の回復を説明しやすくなります。
銀行が確認するのは、単年度の黒字という結果だけでなく、今後も利益を継続して確保できるかという点です。
条件2.債務超過額が減少している
債務超過の会社でも、利益の積み上げによって純資産のマイナスが減少している場合には、財務内容が改善していると評価できます。
例えば、債務超過額が2,000万円から1,500万円、さらに1,000万円へと減少している場合です。
このような推移は、経営改善の成果を数字で示す材料になります。
ただし、債務超過額の減少が資産売却益などの一時的な要因による場合には、その内容も説明する必要があります。
条件3.借入金の返済原資を確保できる
債務超過の会社に対する融資では、今後の借入金返済に必要な資金を確保できるかが重要です。
銀行は、利益や減価償却費、運転資金の増減などを踏まえて、返済能力を確認します。
例えば、税引後利益と減価償却費の合計を、返済原資の簡易的な目安として確認することがあります。
ただし、これは実際のキャッシュフローそのものではありません。
売掛金や在庫の増加、設備投資、税金の支払いなどによって、返済に使える現金は変わります。
そのため、銀行に対しては利益計画だけでなく、資金繰り表も示すことが重要です。
条件4.実行可能な経営改善計画がある
銀行は、債務超過の会社が今後どのように利益を改善し、財務内容を回復させるのかを確認します。
そのため、経営改善計画を作成することが重要です。
ただし、売上高が急増することを前提にした計画や、根拠のない利益計画では、銀行の理解を得ることは難しいでしょう。
経営改善計画では、改善策と数値の根拠を具体的に示す必要があります。
条件5.資金使途が明確で、既存借入金の返済状況に問題がない
銀行は、新たな融資資金が何に使われるのかを確認します。
例えば、受注増加に伴う仕入代金や外注費など、事業活動に必要な運転資金であれば、その必要性を説明することができます。
また、既存借入金の返済状況も重要です。
返済が遅れている場合や、返済条件を変更している場合には、銀行の審査がさらに慎重になることがあります。
ただし、返済条件を変更している会社でも、事業の再生可能性や融資制度の要件などによって、金融機関が支援を検討する場合があります。
債務超過は何年で解消すれば銀行融資を受けられるのか
債務超過の会社から、よく相談されるのが「何年以内に債務超過を解消すれば融資を受けられるのか」という質問です。
結論から申し上げると、すべての銀行融資に共通する、債務超過の解消年数の一律の基準があるわけではありません。
銀行は、債務超過額、利益水準、事業の安定性、返済能力などを確認します。
ただし、債務超過がどの程度の期間で解消する見通しなのかは、重要な判断材料になります。
債務超過解消までの期間を計算する
例えば、現在の債務超過額が1,500万円で、今後毎年500万円の純利益を継続して確保できるとします。
増資や配当など、純資産に影響するその他の要因がない場合、単純計算では次のようになります。
| 時点 | 年間純利益 | 期末純資産 |
|---|---|---|
| 現在 | - | ▲1,500万円 |
| 1年後 | 500万円 | ▲1,000万円 |
| 2年後 | 500万円 | ▲500万円 |
| 3年後 | 500万円 | 0円 |
この例では、3年後に帳簿上の債務超過が解消する計算です。
ただし、毎年500万円の純利益を確保できる根拠が必要です。
また、利益が計上されても、必ずしも同額の現金が増えるわけではありません。
したがって、債務超過の解消計画と借入金の返済計画は、分けて確認する必要があります。
債務超過でも融資を受けるための経営改善計画の作り方
債務超過の会社が銀行に融資を相談する場合には、経営改善計画を具体的に説明することが重要です。
銀行に対して、単に「来期は黒字になります」と伝えるだけでは十分とはいえません。
なぜ黒字になるのか、その根拠を数字で示す必要があります。
1.赤字や債務超過になった原因を整理する
まず、債務超過になった原因を確認します。
例えば、次のような原因が考えられます。
- 売上高の減少
- 仕入価格や外注費の上昇
- 人件費や固定費の負担増加
- 採算の悪い取引の継続
- 設備投資の負担
- 不良債権の発生や資産の評価損
原因によって必要な改善策は異なります。
銀行は、経営者が赤字の原因を把握し、改善に取り組んでいるかを確認します。
2.利益改善の具体策を数字で示す
例えば、販売価格の見直しによって年間300万円の利益改善を見込む場合、その根拠を説明します。
対象商品や取引先、値上げ率、売上数量などを整理し、実現可能性を確認します。
経費削減についても、どの費用をいくら削減するのかを具体的に示します。
重要なのは、改善策と利益計画の数字が結び付いていることです。
3.債務超過の解消見通しを示す
今後の利益計画に基づき、純資産がどのように改善していくかを示します。
例えば、現在の債務超過額が1,500万円で、毎年500万円の純利益を確保する計画であれば、3年後の解消を見込むことができます。
ただし、増資や配当などがある場合には、その影響も反映する必要があります。
4.借入金の返済計画を作成する
利益計画だけでなく、借入金の返済計画も重要です。
例えば、年間の返済原資が800万円と見込まれる場合でも、年間の借入金元金返済額が1,200万円であれば、返済資金が不足する可能性があります。
そのため、銀行には返済原資と返済予定額を整理して説明する必要があります。
必要に応じて、既存借入金の返済条件や資金繰りについて、取引金融機関に相談することも考えられます。
5.計画と実績を毎月比較する
経営改善計画は、作成して終わりではありません。
毎月の試算表などを利用し、計画と実績を比較することが重要です。
例えば、計画では営業利益100万円を見込んでいたのに、実績が50万円だった場合には、その原因を確認します。
改善が遅れている場合には、追加の対策を検討します。
銀行に対しても、計画の進捗状況を説明できるようにしておくことが重要です。
債務超過でも融資を受けるには資金繰りの説明が欠かせない
債務超過の会社が銀行融資を受けるためには、利益計画だけでなく資金繰りの説明も重要です。
黒字になっていても、売掛金の回収が遅れたり、在庫が増加したりすると、資金繰りが苦しくなる場合があります。
銀行は、借入金の返済ができるかを確認するため、資金繰りの状況も重視します。
利益が出ていても返済資金が不足する場合がある
例えば、年間の税引後利益が500万円、減価償却費が300万円の会社を考えます。
税引後利益と減価償却費の合計は800万円です。
これは返済原資を考える際の簡易的な目安の一つになります。
しかし、年間の借入金元金返済額が1,200万円であれば、単純比較では400万円の不足となります。
さらに、売掛金や在庫の増加、設備投資などがあれば、実際の資金繰りは変わります。
そのため、銀行に対しては、利益計画だけでなく、借入金返済を反映した資金繰り表を準備することが重要です。
今後6か月から12か月程度の資金繰りを確認する
銀行に融資を相談する際には、今後の資金繰りを具体的に示すことが重要です。
例えば、次の項目を整理します。
- 売上代金の入金予定
- 仕入代金や外注費の支払予定
- 給与や経費の支払予定
- 税金や社会保険料の納付予定
- 既存借入金の返済予定
- 新たな融資の必要額と利用時期
資金繰り表を作成することで、いつ、いくらの資金が必要になるのかを把握できます。
銀行にとっても、融資の必要性と返済可能性を確認する材料になります。
債務超過でも既存取引銀行と新規取引銀行で審査は違うのか
債務超過の会社が融資を相談する場合、すでに取引している銀行と、新たに取引を始める銀行では、確認できる情報が異なります。
既存取引銀行は会社の経営状況を把握している場合がある
長年取引している銀行であれば、会社の過去の業績や資金繰り、借入金の返済状況などを把握している場合があります。
また、経営者がどのような改善策に取り組んできたかを確認できることもあります。
そのため、債務超過であっても、業績改善の状況や事業の継続可能性を踏まえて融資を検討する場合があります。
ただし、既存取引銀行だからといって、必ず融資を受けられるわけではありません。
新規取引銀行では財務内容をより慎重に確認する場合がある
新規取引銀行は、会社の過去の経営状況や返済実績について、既存取引銀行ほど情報を持っていない場合があります。
そのため、債務超過の会社が新規融資を申し込む場合には、財務内容や経営改善計画について十分な説明が必要になります。
債務超過の状態で融資を相談する場合には、まず既存取引銀行に現状と改善計画を説明することが、一つの現実的な方法です。
信用保証協会付き融資なら債務超過でも受けられるのか
債務超過の会社が銀行融資を検討する際、信用保証協会付き融資を利用できるかという疑問もあると思います。
信用保証協会付き融資では、信用保証協会が所定の範囲で保証を行います。
そのため、銀行のプロパー融資とは信用リスクの負担の仕組みが異なります。
ただし、信用保証協会付き融資であっても、債務超過の会社が必ず融資を受けられるわけではありません。
信用保証協会は、利用する保証制度の要件や会社の業績、資金繰り、返済能力などを確認します。
債務超過でも、業績改善の見通しや返済能力が確認できる場合には、保証を検討できることがあります。
また、経営改善や事業再生に関連する保証制度が利用できる場合もありますが、制度ごとに対象者や利用条件が異なります。
利用できる制度については、取引銀行や信用保証協会に確認することが重要です。
債務超過の会社が銀行へ融資相談する際の説明例
債務超過の会社が銀行に融資を相談する場合には、現在の財務内容だけでなく、改善の見通しを具体的に説明することが重要です。
例えば、次のような説明が考えられます。
「前期決算では、純資産が1,500万円のマイナスとなっており、債務超過の状態です。
主な原因は、過去の売上減少と原材料費の上昇によって赤字が続いたことです。
しかし、現在は販売価格の見直しと経費削減を進め、前期は700万円の黒字となりました。
当期も黒字を見込んでおり、最新の試算表では計画に沿って利益を確保しています。
今後の利益計画では、債務超過額を毎年減少させ、数年以内の解消を目指しています。
また、既存借入金の返済予定と今後の資金繰りについても、資金繰り表にまとめています。
今回の融資は、受注済み案件の仕入代金と外注費に必要な運転資金です。
経営改善計画と資金繰り表をご確認いただき、融資についてご相談させてください。」
※説明のための例です。実際の業績や資金繰り、改善計画に基づいて説明してください。
銀行は、債務超過の会社に対して、今後の収益力と返済能力を慎重に確認します。
そのため、改善計画だけでなく、すでに改善している実績を示すことが重要です。
債務超過の会社が銀行融資で避けたい3つの対応
1.根拠のない売上増加を前提にする
経営改善計画で、売上高が急増することを前提にしても、その根拠がなければ銀行の理解を得ることは難しいでしょう。
受注状況や取引先との契約、販売価格の改定状況など、客観的な資料を用意することが重要です。
2.債務超過の原因を説明しない
債務超過になった原因が不明確なままでは、銀行は同じ問題が再発する可能性を懸念します。
赤字の原因を整理し、どのような改善策を実行しているかを説明する必要があります。
3.利益計画だけを作成し、資金繰りを確認しない
利益が改善していても、資金繰りが不足すれば借入金返済に支障が生じる可能性があります。
そのため、経営改善計画と資金繰り表を合わせて作成することが重要です。
債務超過と銀行融資に関するよくある質問
債務超過でも銀行融資を受けられますか?
債務超過でも銀行融資を受けられる可能性はあります。
ただし、債務超過は融資審査上の大きなマイナス要因です。銀行は業績改善の見通し、資金繰り、借入金返済能力などを確認します。
債務超過でも黒字なら融資を受けられますか?
黒字化していることは融資審査上のプラス材料になります。
ただし、黒字であることだけで融資が認められるわけではありません。
銀行は利益の継続性や返済能力、資金繰りなども確認します。
債務超過額が大きいと融資は受けられませんか?
債務超過額が大きいほど財務内容への懸念は強くなりやすいですが、金額だけで融資の可否が決まるわけではありません。
会社の規模や利益水準、債務超過の改善状況などによって判断されます。
債務超過は何年以内に解消すればよいですか?
すべての銀行融資に共通する一律の解消年数があるわけではありません。
重要なのは、利益計画に実現可能性があり、債務超過の解消に向けて改善が進んでいることです。
債務超過でも信用保証協会付き融資を受けられますか?
債務超過でも、信用保証協会付き融資を検討できる場合があります。
ただし、保証制度の要件や個別の審査によって判断されるため、必ず利用できるわけではありません。
債務超過でも担保があれば融資を受けられますか?
担保は銀行の信用リスクを軽減する材料になる場合があります。
ただし、担保があれば必ず融資を受けられるわけではありません。
銀行は担保だけでなく、事業からの返済能力や資金使途なども確認します。
債務超過になると既存の借入金を一括返済しなければなりませんか?
債務超過になったという事実だけで、すべての借入金について直ちに一括返済義務が生じるわけではありません。
ただし、融資契約に定められた財務制限条項や期限の利益喪失事由などに該当する場合には、契約内容に応じた対応が必要になることがあります。
既存借入金への影響は、契約内容や個別事情を確認する必要があります。
債務超過でも運転資金の融資を受けられますか?
債務超過でも、運転資金の必要性や返済能力が確認できる場合には、融資を検討できることがあります。
銀行には、必要な運転資金の金額と資金使途、今後の返済計画を具体的に説明することが重要です。
債務超過でも融資を受けられる会社の条件|まとめ
債務超過は、銀行融資の審査において大きなマイナス要因です。
しかし、債務超過という理由だけで、すべての会社が融資を受けられないわけではありません。
銀行が融資を検討する際に重要なのは、今後の業績改善と借入金返済の見通しです。
今回のポイントをまとめると、次のとおりです。
- 債務超過とは、負債が資産を上回り、純資産がマイナスになっている状態である
- 銀行は債務超過の会社に対する融資を慎重に判断する
- 債務超過でも、黒字化して債務超過額が減少している会社は融資を検討してもらえる可能性がある
- 赤字が続き債務超過額が拡大している会社は、融資審査が厳しくなりやすい
- 銀行が重視するのは、利益の継続性、返済原資、資金繰り、経営改善計画である
- 債務超過の解消年数について、すべての銀行融資に共通する一律の基準があるわけではない
- 経営改善計画は、売上や利益の根拠を数字で示すことが重要である
- 銀行には、経営改善計画と資金繰り表を合わせて説明する必要がある
- 既存取引銀行や信用保証協会に相談することも選択肢になる
銀行員として特にお伝えしたいのは、債務超過の会社にとって重要なのは、過去の赤字を説明するだけでなく、今後どのように利益を確保し、借入金を返済していくのかを具体的に示すことだということです。
債務超過の解消には時間がかかる場合があります。
そのため、毎月の試算表や資金繰り表を使い、利益の改善状況、借入金の返済負担、債務超過額の推移を継続的に管理することが重要です。
こうした財務管理を積み重ねることが、銀行に対して経営改善の実現可能性を説明する材料になります。
関連記事
債務超過になると銀行融資はどうなるのか
債務超過が銀行融資に与える基本的な影響と、既存借入金への影響を解説しています。
銀行が見る実質利益とは
決算書が黒字でも、銀行が実質的な収益力をどのように評価するかを解説しています。
銀行は黒字決算でも赤字と判断する?実質利益の見方と融資審査への影響
銀行融資に試算表は必要か
銀行が試算表を確認する理由と、融資審査における試算表の役割を説明しています。
資金繰りが苦しいときの銀行への相談方法
資金繰りが悪化した場合に、銀行へ相談するタイミングや準備すべき資料を解説しています。
銀行融資・資金繰りのメール相談
債務超過の会社が銀行融資を受けるためには、現在の財務内容だけでなく、今後の業績改善と借入金返済の見通しを整理することが重要です。
銀行融資・資金繰りのメール相談
「債務超過で銀行融資を断られた」「黒字化したのに融資を受けられない」「銀行に経営改善計画をどう説明すればよいかわからない」という経営者の方は、メール相談ページをご覧ください。
※融資の承認や実行を保証するものではありません。
※現在はメールによるご相談を受け付けています。