「決算書が債務超過になってしまった。銀行から融資を受けられなくなるのだろうか」
「債務超過になると、現在借りている融資も一括返済を求められるのだろうか」
「債務超過でも運転資金の融資を受ける方法はないのだろうか」
決算書が債務超過になると、銀行融資への影響を心配する中小企業経営者は少なくありません。
確かに、債務超過は銀行の融資審査において重要なマイナス要因です。銀行は会社の財務基盤が弱く、将来の返済に支障が生じる可能性があると考えるためです。
しかし、債務超過だからといって、すべての銀行融資が受けられなくなるわけではありません。
現在の利益が黒字である、債務超過額が減少している、今後の資金繰りや返済能力に見通しが立つといった場合には、銀行が融資を検討する余地があります。
また、債務超過になったという理由だけで、現在の借入金が当然に一括返済となるわけでもありません。
この記事では、長年にわたり銀行の法人融資・融資審査に携わってきた経験を踏まえ、債務超過に対する銀行の見方、融資が受けられる可能性、既存借入金への影響、経営者が取るべき対策を詳しく解説します。
債務超過とは?まずは貸借対照表の見方を確認
債務超過とは、会社の負債が資産を上回り、貸借対照表の純資産がマイナスになっている状態です。
決算書の一つである貸借対照表を見ると、会社が保有する資産、負債、純資産の状況を確認できます。
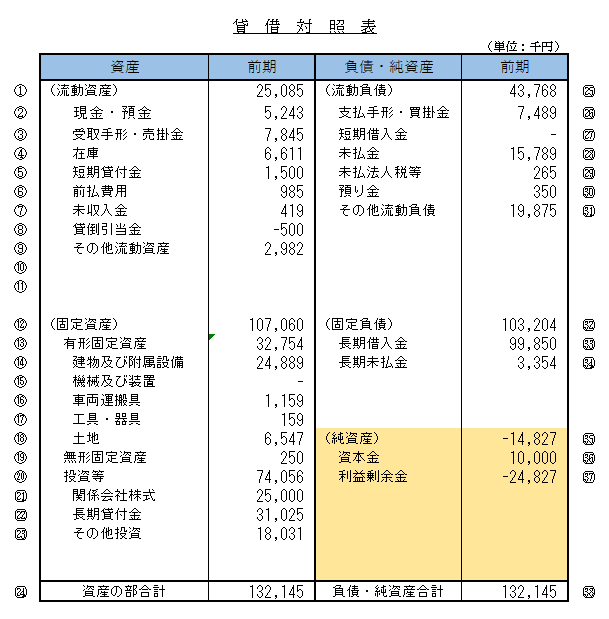
貸借対照表の基本的な関係は次のとおりです。
資産 − 負債 = 純資産
純資産がマイナスの場合、債務超過となります。
債務超過の具体例
例えば、次のような会社があるとします。
| 項目 | 金額 |
|---|---|
| 資産合計 | 8,000万円 |
| 負債合計 | 1億円 |
| 純資産 | ▲2,000万円 |
※説明のための仮定例です。
この会社は、資産8,000万円に対して負債が1億円あります。
負債が資産を2,000万円上回っているため、2,000万円の債務超過です。
銀行は、このような会社の財務内容を慎重に確認します。
債務超過と赤字は同じ意味ではない
債務超過と赤字は混同されやすい言葉ですが、意味は異なります。
赤字とは、一定期間の収益より費用が多く、損失が発生している状態です。
一方、債務超過とは、ある時点において負債が資産を上回っている状態です。
例えば、過去に大きな赤字が発生して債務超過になった会社でも、現在は黒字に回復している場合があります。
反対に、現在の決算が赤字でも、過去に蓄積した利益や資本金が十分にあれば、債務超過になっていない場合もあります。
債務超過だから現在も赤字とは限らず、現在黒字だから債務超過ではないとも限りません。
債務超過になると銀行融資はどうなるのか
債務超過は、銀行の融資審査において重要な判断材料です。
銀行は融資先が借入金を返済できるかを確認するため、債務超過の会社に対して慎重な姿勢を取ることがあります。
新規融資の審査が厳しくなりやすい
銀行は融資を実行する際、会社の返済能力や財務内容を審査します。
債務超過の場合、会社の財務基盤が弱く、損失が発生した際に吸収できる余力が乏しいと考えられます。
そのため、債務超過ではない会社と比べて、新規融資の審査が厳しくなることがあります。
特に、債務超過に加えて営業赤字が続いている場合や、資金繰りが悪化している場合には、銀行が融資に慎重になる可能性が高まります。
債務超過だけで融資可否が決まるわけではない
ただし、銀行は債務超過という一つの指標だけで融資を判断するわけではありません。
例えば、次のような点も確認します。
- 債務超過になった原因
- 現在の売上高や利益の状況
- 債務超過額が増えているのか、減っているのか
- 今後の利益改善見通し
- 借入金の返済能力
- 手元資金や資金繰りの状況
- 融資の資金使途と返済原資
- 既存の銀行取引や返済状況
債務超過でも融資を受けられる可能性があるのは、これらの要素を総合的に判断するためです。
銀行が債務超過を警戒する3つの理由
銀行が債務超過の会社に対して融資を慎重に判断するのには理由があります。
理由1.財務基盤が弱くなっている
純資産は、会社の資産と負債の差額です。
純資産がマイナスになっているということは、帳簿上、負債が資産を上回っていることを意味します。
銀行から見ると、会社が将来損失を計上した場合に、その損失を吸収できる財務的な余力が乏しい状態と考えられます。
そのため、債務超過は財務面の信用力を低下させる要因になります。
理由2.過去の損失が蓄積している可能性がある
中小企業が債務超過になる原因として多いのは、過去の赤字の蓄積です。
例えば、毎年赤字を計上して利益剰余金が減少し、やがて純資産がマイナスになるケースです。
このような場合、銀行は過去の赤字がなぜ発生したのか、現在は改善しているのかを確認します。
ただし、債務超過の原因は赤字の蓄積だけではありません。
資産の評価損や大きな特別損失などが影響する場合もあるため、銀行は原因を個別に確認します。
理由3.借入金の返済能力に懸念が生じる
銀行融資の審査で重要なのは、借入金を返済できるかどうかです。
債務超過に加えて赤字が続いている場合、会社が事業から十分な返済原資を生み出せていない可能性があります。
また、借入金が多く、毎月の返済負担が重い場合には、資金繰りが悪化するおそれがあります。
そのため銀行は、利益だけでなく、キャッシュフローや借入金返済額なども確認します。
銀行が債務超過を警戒するのは、債務超過そのものだけでなく、将来の返済可能性に不安が生じるためです。
債務超過になると既存の借入金は一括返済になるのか
債務超過になった経営者が心配することの一つが、現在借りている融資への影響です。
結論からいえば、債務超過になったという理由だけで、既存の借入金が当然に一括返済になるわけではありません。
ただし、契約内容や返済状況によっては注意が必要です。
既存の融資には期限の利益がある
銀行融資では、通常、契約上の返済期限が定められています。
借主は、契約上の返済期限までは原則として返済を猶予される利益を持っています。
これを「期限の利益」といいます。
例えば、5年間の分割返済で借りた融資について、契約どおりに返済している場合、債務超過になったという事実だけで直ちに残額すべてを返済しなければならないとは限りません。
期限の利益を失う場合には注意が必要
ただし、借入金の返済が延滞した場合など、契約で定められた事由が発生すると、期限の利益を失う場合があります。
期限の利益を失うと、契約内容に従い、残っている借入金の返済を求められる可能性があります。
そのため、債務超過になった場合には、銀行取引約定書や個別の融資契約などを確認することが重要です。
また、財務内容に関する特約がある場合には、その内容も確認する必要があります。
分割返済の融資と短期融資の更新は分けて考える
既存の融資への影響を考える際には、毎月分割返済する融資と、期日一括返済の短期融資を分けて考える必要があります。
例えば、手形貸付などの短期融資は、返済期日に更新の審査が行われる場合があります。
債務超過によって銀行が更新に慎重になれば、従来どおりに融資を継続できない可能性があります。
つまり、債務超過になったから直ちに既存融資が一括返済になるわけではありませんが、今後の更新や借換えには影響する場合があります。
債務超過でも銀行融資を受けられる5つのケース
債務超過の会社でも、銀行が融資を検討するケースがあります。
代表的なものを5つ紹介します。
ケース1.現在は黒字に回復している
過去の赤字によって債務超過になった会社でも、現在は黒字に回復している場合があります。
例えば、数年前に大きな赤字を計上したものの、その後は売上や利益が改善し、営業黒字が続いているケースです。
このような会社では、銀行は今後も黒字を維持できるかを確認します。
最新の試算表や利益計画などによって改善状況を説明できれば、融資を検討する余地があります。
ケース2.債務超過額が毎年減少している
銀行が重視するのは、債務超過の金額だけでなく、その推移です。
例えば、次のような会社があるとします。
| 決算期 | 純資産 | 状況 |
|---|---|---|
| 3年前 | ▲3,000万円 | 債務超過 |
| 2年前 | ▲2,000万円 | 債務超過額が減少 |
| 前期 | ▲1,000万円 | さらに改善 |
| 当期見込み | 0円 | 債務超過解消の見込み |
※説明のための仮定例です。
この会社は、まだ債務超過ですが、毎年1,000万円ずつ純資産が改善しています。
銀行は、この改善が継続するかどうかを確認します。
債務超過額が減少し、解消に向けた見通しが具体的であれば、融資を検討する材料になります。
ケース3.債務超過になった原因が一時的である
債務超過になった原因が、一時的な大きな損失である場合もあります。
例えば、特定の事業で多額の損失が発生したものの、その事業から撤退し、現在の主力事業では利益を確保できているケースです。
このような場合、銀行は一時的な損失の内容と、今後の事業収益を確認します。
債務超過の原因が解消され、今後の利益や資金繰りに見通しが立つのであれば、融資を検討する余地があります。
ケース4.実質的な財務内容が帳簿上より良好である
帳簿上は債務超過であっても、銀行が資産や負債の実態を確認すると、財務内容の評価が変わる場合があります。
例えば、保有不動産に含み益がある場合です。
ただし、含み益があるからといって、必ず債務超過が解消したと評価されるわけではありません。
不動産の処分可能性、評価額の妥当性、税金や処分費用なども考慮する必要があります。
また、逆に回収困難な売掛金や価値の低下した在庫などがあれば、帳簿上より財務内容が悪いと判断される場合もあります。
このような分析は、銀行が会社の実態を把握するために行うものです。
ケース5.資金使途と返済原資が明確である
債務超過であっても、融資の資金使途と返済原資が明確な場合には、銀行が融資を検討することがあります。
例えば、受注済み工事の材料費や外注費に必要な資金であり、工事代金の入金によって返済する計画がある場合です。
ただし、受注があるという理由だけで融資が認められるわけではありません。
工事の採算、入金条件、発注者の信用状況、他の支払い予定なども確認されます。
債務超過でも融資を受けるためには、銀行が返済可能性を具体的に確認できることが重要です。
銀行は実質債務超過も確認している
債務超過の会社を審査する際、銀行は決算書に表示された純資産だけでなく、資産や負債の実態を確認することがあります。
ここで重要になるのが「実質債務超過」という考え方です。
実質債務超過とは何か
実質債務超過とは、帳簿上の資産や負債を実態に応じて評価した結果、実質的な純資産がマイナスになっている状態を指します。
例えば、帳簿上は純資産がプラスであっても、回収できない売掛金や価値の低下した在庫などが多い場合には、実質的には債務超過と判断されることがあります。
反対に、帳簿上は債務超過であっても、資産の含み益などを考慮することで、実態の評価が変わる場合もあります。
実質純資産の簡単な計算例
例えば、次のような会社があるとします。
| 項目 | 金額 |
|---|---|
| 帳簿上の純資産 | 500万円 |
| 回収困難な売掛金 | ▲800万円 |
| 価値が低下した在庫 | ▲400万円 |
| 調整後の純資産 | ▲700万円 |
※説明のための仮定例です。実際の銀行評価では、資産・負債の内容や評価方法などによって調整項目が異なります。
この会社は、帳簿上の純資産が500万円のプラスです。
しかし、回収困難な売掛金や価値の低下した在庫を調整すると、実質的な純資産は700万円のマイナスになります。
つまり、帳簿上は債務超過でなくても、銀行が実質債務超過と判断する場合があります。
社長からの借入金はどう評価されるのか
中小企業では、社長が会社に資金を貸し付けている場合があります。
この社長からの借入金は、会計上は原則として会社の負債です。
ただし、銀行が会社の財務内容を分析する際、返済条件や資金の性質などを踏まえ、通常の借入金とは区別して評価する場合があります。
例えば、長期間返済を求めないことが明確で、実質的に会社の財務基盤を支える性質がある場合などです。
もっとも、社長からの借入金があるというだけで、自動的に純資産に加算されるわけではありません。
銀行の評価方法や契約条件などによって取扱いは異なります。
債務超過でも融資を受けるために銀行が重視するポイント
債務超過の会社が銀行に融資を相談する際には、債務超過を解消できる見通しと、借入金の返済可能性を説明することが重要です。
現在の利益が黒字になっているか
銀行は、過去の赤字だけでなく、現在の利益状況を確認します。
特に、営業利益や経常利益が改善しているかは重要な判断材料です。
当期純利益が黒字でも、一時的な資産売却益などによって黒字になっている場合には、継続的な収益力を確認する必要があります。
債務超過が解消するまでの期間
債務超過の解消見通しも、銀行が確認するポイントです。
例えば、債務超過額が1,500万円で、毎年500万円ずつ純資産を改善できる見通しがある場合、単純計算では3年程度で債務超過を解消する計画になります。
ただし、利益がそのまま純資産の増加額になるとは限りません。
配当や増資、その他の純資産の変動なども考慮する必要があります。
また、3年で解消できれば必ず融資が受けられるという基準があるわけではありません。
銀行は、計画の実現可能性を確認します。
借入金を返済する資金を確保できるか
銀行融資では、借入金の返済能力が重要です。
例えば、会社が利益を計上していても、売掛金が増加して現金が不足している場合があります。
そのため銀行は、利益だけでなく、資金繰り表や借入金返済予定表などを確認します。
債務超過の会社では、特に今後の資金繰りに無理がないかを説明することが重要です。
経営改善計画に具体性があるか
債務超過を解消するには、継続的に利益を確保することが基本になります。
そのため、銀行は経営改善計画の内容を確認します。
例えば、売上高の増加だけを見込む計画よりも、既存顧客からの受注状況、販売価格の見直し、原価削減など、具体的な改善策が示されている計画の方が検討しやすくなります。
また、計画と実績の差を定期的に確認し、必要に応じて改善策を見直すことも重要です。
債務超過の会社が銀行融資を相談する際の5つの対策
債務超過の会社が融資を受けるためには、銀行に対して現在の経営状況と改善見通しを具体的に説明する必要があります。
対策1.債務超過になった原因を整理する
まず、債務超過になった原因を明確にします。
例えば、次のような原因が考えられます。
- 売上減少による営業赤字
- 原材料費や外注費の上昇
- 固定費の増加
- 特定事業の損失
- 資産の評価損
- 過去の赤字の蓄積
銀行は、債務超過の原因が現在も続いているのかを確認します。
原因が明確でなければ、改善計画の妥当性を判断しにくくなります。
対策2.最新の試算表で業績改善を説明する
前期決算が債務超過であっても、当期に入って利益が改善している場合があります。
その場合には、最新の試算表を提出し、改善状況を説明します。
例えば、売上総利益率が改善した、固定費を削減した、営業利益が黒字化したといった点です。
銀行は決算書だけでなく、現在の業績も確認します。
対策3.債務超過解消計画を作成する
債務超過の会社では、今後どのように純資産を改善するのかを示すことが重要です。
例えば、次のような計画を作成します。
| 項目 | 現状 | 1年後 | 2年後 | 3年後 |
|---|---|---|---|---|
| 純資産 | ▲1,500万円 | ▲1,000万円 | ▲500万円 | 0円 |
| 年間の純資産改善額 | ― | 500万円 | 500万円 | 500万円 |
※説明のための仮定例です。増資や配当などがなく、毎年500万円ずつ純資産が改善する前提です。
このような計画を作成する場合には、利益改善の根拠を合わせて示す必要があります。
単に数字を並べるだけでなく、どのような経営改善によって実現するのかを説明することが重要です。
対策4.資金繰り表で返済可能性を示す
銀行は、融資を実行した場合に会社が返済できるかを確認します。
そのため、資金繰り表を作成し、売上入金、仕入代金、経費、借入金返済などの予定を整理します。
特に、債務超過の会社では、資金繰りの余裕が少ない場合があります。
銀行に対して、融資を受けた後の資金繰りと返済原資を具体的に説明することが重要です。
対策5.融資の資金使途を明確にする
債務超過の会社が融資を相談する際には、資金使途を明確にすることが重要です。
例えば、次のような内容です。
- 受注済み工事の材料費や外注費
- 売掛金回収までの運転資金
- 季節的な売上変動に伴う資金需要
- 設備投資による生産性改善
ただし、資金使途が明確であることだけで融資が認められるわけではありません。
銀行は資金使途に加えて、返済原資や財務内容、今後の業績などを総合的に確認します。
債務超過の会社が銀行に説明する際の具体例
例えば、過去の赤字によって債務超過になったものの、現在は黒字に回復している会社があるとします。
この場合、銀行に対して次のように説明することが考えられます。
「前期決算では債務超過となっていますが、主な原因は過去の赤字の蓄積です。
現在は販売価格の見直しと経費削減を進めており、当期の営業利益は黒字に回復しています。
最新の試算表と今後3年間の利益計画を作成しました。
計画どおりに利益を確保できれば、債務超過額は毎年減少し、3年後には解消できる見通しです。
今回の融資は受注済み案件の運転資金として必要なものであり、売上代金の入金予定と返済計画についても資金繰り表に整理しています。
これらの資料をご確認いただき、融資についてご検討いただけないでしょうか。」
※説明のための例です。実際の業績や資金繰りに基づいて説明してください。
銀行が確認したいのは、経営者が債務超過の原因を理解し、改善に向けて具体的に取り組んでいるかどうかです。
債務超過を隠すのではなく、原因と改善策、返済可能性を資料で示すことが重要です。
債務超過の会社が注意したい銀行対応
債務超過になった場合、銀行への対応によっては資金繰りに大きな影響が生じることがあります。
銀行からの資料提出依頼を放置しない
銀行が決算書や試算表などの提出を求めるのは、会社の経営状況を確認するためです。
債務超過の会社では、業績改善の状況や資金繰りを確認する必要性が高まります。
資料の提出が遅れると、融資審査や更新判断に影響する場合があります。
赤字や債務超過の原因を正確に説明する
銀行に対して、債務超過の原因を正確に説明することが重要です。
一時的な損失であればその内容を、継続的な赤字であれば改善策を説明します。
実態と異なる説明を行うことは、銀行との信頼関係を損なうおそれがあります。
返済が難しくなる前に相談する
債務超過に加えて資金繰りが悪化している場合には、早めに銀行へ相談することが重要です。
返済が難しくなるまで何もせずに待つと、対応できる選択肢が少なくなる可能性があります。
必要に応じて、返済条件変更(リスケジュール)なども含めて相談することが考えられます。
ただし、返済条件変更には銀行の承認が必要であり、今後の新規融資などにも影響する可能性があります。
債務超過と銀行融資に関するよくある質問
債務超過だと銀行融資は絶対に受けられませんか?
いいえ。債務超過は融資審査上のマイナス要因ですが、それだけで融資が一律に不可能になるわけではありません。
銀行は現在の利益、資金繰り、債務超過の改善見通し、返済能力などを総合的に判断します。
債務超過になったら既存の融資は一括返済になりますか?
債務超過になったという理由だけで、既存融資が当然に一括返済になるわけではありません。
ただし、融資契約の内容や期限の利益喪失事由などによっては注意が必要です。
債務超過でも運転資金の融資は受けられますか?
銀行が資金使途と返済原資を確認でき、会社の業績や資金繰りなどを踏まえて返済可能性が認められる場合には、融資を検討する余地があります。
ただし、融資の可否は個別の審査によって判断されます。
債務超過でも黒字なら融資は受けられますか?
黒字に回復していることは、融資審査におけるプラス材料になり得ます。
ただし、黒字という理由だけで融資が認められるわけではありません。
銀行は利益の継続性、借入金返済能力、資金繰りなども確認します。
債務超過は何年で解消すれば融資を受けられますか?
すべての銀行に共通する一律の年数基準があるわけではありません。
銀行は、債務超過額、現在の収益力、改善計画の実現可能性などを確認します。
実質債務超過とは何ですか?
帳簿上の資産や負債を実態に応じて評価した結果、実質的な純資産がマイナスになっている状態です。
回収困難な売掛金や価値の低下した在庫などを調整することで、帳簿上は純資産がプラスでも実質債務超過と判断される場合があります。
社長からの借入金があれば債務超過の評価は変わりますか?
社長からの借入金は会計上、原則として負債です。
ただし、返済条件や資金の性質などを踏まえ、銀行が通常の借入金とは区別して評価する場合があります。
自動的に純資産に加算されるわけではありません。
債務超過でも信用保証協会付き融資は利用できますか?
債務超過であっても、信用保証協会の保証付き融資を相談できる場合があります。
ただし、保証制度の要件や信用保証協会・金融機関の審査があり、債務超過でも必ず利用できるわけではありません。
債務超過になったら銀行にすぐ報告した方がよいですか?
銀行との契約で報告義務が定められている場合には、その内容に従う必要があります。
また、債務超過によって資金繰りや返済に影響が出る可能性がある場合には、早めに銀行へ相談することが重要です。
債務超過でも銀行融資を受けられる?まとめ
債務超過は、銀行の融資審査において重要なマイナス要因です。
しかし、債務超過だからといって、すべての銀行融資が受けられなくなるわけではありません。
銀行は、債務超過の原因、現在の利益、資金繰り、返済能力、今後の改善見通しなどを総合的に判断します。
今回のポイントをまとめると、次のとおりです。
- 債務超過とは、負債が資産を上回り、純資産がマイナスになっている状態である
- 債務超過は銀行融資の審査において重要なマイナス要因になる
- 債務超過でも現在は黒字に回復している会社がある
- 債務超過額が減少し、解消見通しが具体的であれば融資を検討する材料になる
- 銀行は帳簿上の債務超過だけでなく、実質債務超過も確認する
- 債務超過になっただけで既存融資が当然に一括返済になるわけではない
- 短期融資の更新や新規融資には影響する場合がある
- 融資を相談する際には、改善計画と資金繰り表によって返済可能性を説明することが重要である
銀行員として特にお伝えしたいのは、債務超過という決算書の結果だけでなく、今後どのように利益を確保し、借入金を返済していくのかが重要だということです。
債務超過を解消するには、継続的な利益の確保や財務内容の改善が必要です。
そのためには、毎月の試算表で業績を確認し、資金繰り表で将来の資金不足を把握しながら、借入金の返済計画を管理することが重要です。
こうした財務管理を継続することが、銀行との信頼関係を維持し、今後の融資相談を進めるうえで役立ちます。
関連記事
債務超過でも融資が受けられる分岐点
債務超過の会社について、銀行が融資を検討する際に重視するポイントを解説しています。
銀行が重視する実質利益とは
当期純利益が黒字でも、銀行が本業の収益力を厳しく評価する理由を説明しています。
銀行は黒字決算でも赤字と判断する?実質利益の見方と融資審査への影響
銀行融資に試算表は必要か
銀行が試算表を確認する理由と、融資審査における試算表の役割を解説しています。
資金繰りが苦しいときは早めに銀行に相談する
資金繰りが悪化した際、銀行に相談するタイミングや準備すべき内容を説明しています。
銀行融資・資金繰りのメール相談
債務超過になった場合、銀行融資への影響だけでなく、今後の利益改善や借入金返済計画を考えることが重要です。
銀行融資・資金繰りのメール相談
「債務超過で銀行融資を断られた」「債務超過でも運転資金を借りたい」「銀行にどのような改善計画を説明すればよいかわからない」という経営者の方は、メール相談ページをご覧ください。
※融資の承認や実行を保証するものではありません。
※現在はメールによるご相談を受け付けています。