「銀行に融資を申し込んだが、稟議中と言われて返事が来ない」
「銀行の融資稟議では、どのようなことが審査されているのだろうか」
「融資担当者は前向きなのに、なぜ融資の決裁が下りないのだろうか」
銀行に融資を申し込んだ中小企業の社長の中には、このような疑問をお持ちの方も多いと思います。
銀行融資では、担当者が融資に前向きであっても、それだけで融資が決まるわけではありません。
銀行内部で融資の内容を審査し、必要な決裁を得る手続きが行われます。
これが融資稟議(ゆうしりんぎ)です。
融資稟議では、会社の業績や財務内容だけでなく、資金使途、返済能力、融資条件、今後の事業見通しなど、さまざまな事項が検討されます。
また、融資金額や案件の内容によっては、支店だけでなく銀行本部の審査部門による決裁が必要になることもあります。
結論から申し上げると、融資稟議を円滑に進めるためには、銀行が融資を判断するために必要な情報を、経営者が具体的に説明できることが重要です。
この記事では、長年にわたり銀行の法人融資や融資審査・稟議業務に携わってきた経験を踏まえ、銀行の融資稟議の仕組み、稟議書の内容、決裁までの流れ、審査に時間がかかる理由、融資を申し込む会社が準備すべきことを解説します。
銀行の融資稟議とは何か
融資稟議とは、銀行が融資の可否や融資条件を判断するために、銀行内部で行う審査・決裁手続きのことです。
融資を希望する会社から申し込みを受けると、銀行は必要な情報や資料を確認し、融資の可否を判断します。
その際、融資担当者が作成する稟議書などをもとに、権限を持つ役職者や審査部門が判断を行います。
現在は電子稟議システムを利用する銀行もありますが、融資内容を確認して必要な決裁を得るという基本的な役割は変わりません。
融資稟議は銀行が貸倒リスクを判断するための手続き
銀行融資では、融資した資金が契約に従って返済されることが重要です。
融資を行った会社の業績が悪化し、返済が困難になれば、銀行は貸倒による損失を被る可能性があります。
そのため、銀行は融資を実行する前に、会社の返済能力や事業の見通しなどを確認します。
融資稟議は、その判断を組織として行うための重要な手続きです。
融資担当者だけで融資を決められるわけではない
融資担当者は、会社の経営者から融資の相談を受け、事業内容や資金繰りを把握する立場にあります。
そのため、会社の資金需要を理解し、融資に前向きな考えを持つこともあります。
しかし、担当者が「融資できると思います」と話していても、正式な決裁が完了していなければ融資が確定したわけではありません。
担当者の前向きな意向と、銀行としての正式な融資承認は区別して考える必要があります。
銀行の融資稟議では何を審査しているのか
銀行の融資稟議では、会社の返済能力を中心に、融資の必要性や条件などを総合的に確認します。
次の図は、融資審査で確認される主な事項と、その考え方を整理したものです。
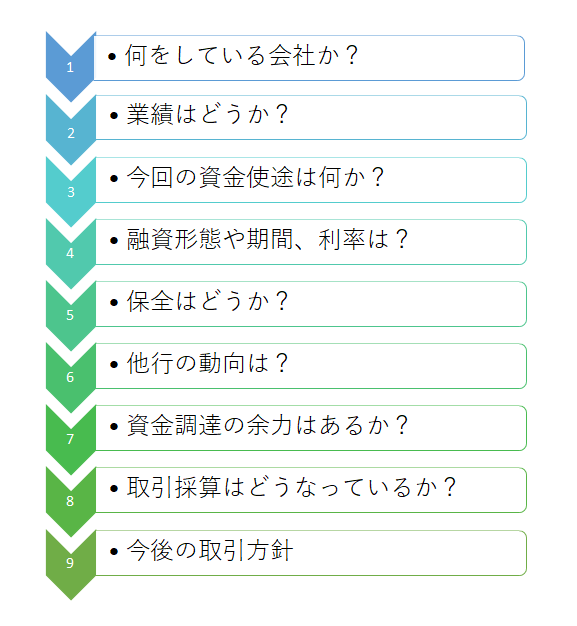
具体的には、次のような事項が稟議の判断材料になります。
1.融資先の業績と財務内容
銀行は、会社の決算書や試算表などから、現在の業績と財務内容を確認します。
主な確認項目は次のとおりです。
- 売上高の推移
- 営業利益や経常利益の状況
- 債務超過の有無
- 借入金の残高
- 現預金の状況
- 売掛金や棚卸資産の内容
- 直近の業績動向
例えば、前期は黒字だったものの、直近の試算表では売上が減少し赤字となっている場合には、その原因や今後の見通しが重要になります。
銀行は決算書の数字だけでなく、現在の業績がどのように変化しているかにも注目します。
2.融資金の資金使途
銀行は、融資した資金が何に使われるのかを確認します。
代表的な資金使途には、運転資金、設備資金、決算資金、賞与資金などがあります。
例えば、運転資金として1,000万円を申し込む場合には、なぜ1,000万円が必要なのかを説明する必要があります。
単に「資金繰りに余裕を持たせたい」という説明だけでは、融資の必要額を判断しにくいことがあります。
売掛金の回収時期、仕入代金の支払時期、今後の売上見通しなどを示すことで、資金需要を具体的に説明できます。
3.借入金の返済能力
融資稟議で特に重要なのが、借入金を返済できるかどうかです。
銀行は、会社の利益やキャッシュフロー、既存借入金の返済負担などを確認します。
例えば、年間の借入金返済額が1,200万円ある一方で、会社が事業から生み出す返済原資が十分ではない場合には、返済能力について慎重な検討が必要になります。
ただし、運転資金と設備資金では返済原資の考え方が異なる場合もあります。
銀行は、融資の資金使途や返済方法を踏まえて判断します。
4.今後の事業見通し
銀行融資では、過去の業績だけでなく、今後の事業見通しも重要です。
例えば、売上が減少している会社であれば、次のような点を確認します。
- 売上が減少している原因
- 今後の受注見通し
- 利益率の改善策
- 経費削減の取り組み
- 資金繰り改善の見通し
業績が悪化している場合でも、その原因と改善策が具体的であれば、銀行が融資を検討するための重要な材料になります。
5.融資条件と保全の状況
融資稟議では、融資金額、融資期間、返済方法、金利などの条件も検討します。
また、必要に応じて担保や信用保証協会の保証、経営者保証の取り扱いなども確認します。
ただし、担保や保証があれば必ず融資を受けられるわけではありません。
銀行は、基本的には会社の事業から融資を返済できるかどうかを重視します。
6.銀行との取引状況
銀行は、既存融資の返済状況や預金取引なども確認します。
例えば、これまでの融資返済に延滞がなく、必要な財務資料を継続して提出している会社であれば、銀行は取引状況を把握しやすくなります。
一方、試算表の提出が遅れていたり、資金使途について十分な説明がなかったりする場合には、追加確認が必要になることがあります。
融資稟議では、決算書の数字だけでなく、銀行が会社の経営状況を正確に把握できるかどうかも重要です。
銀行の融資稟議の流れ|担当者から支店長・本部まで
融資稟議は、銀行内部の定められた手続きに沿って進められます。
次の図は、融資担当者が稟議を作成してから、支店内や本部で決裁を受けるまでの一般的な流れを示したものです。
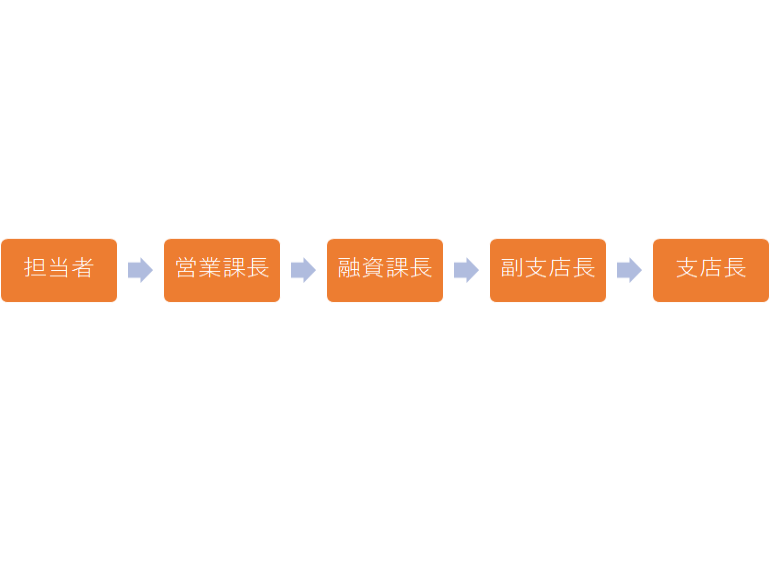
なお、実際の決裁ルートや役職名は銀行によって異なります。
また、融資商品や金額、案件の内容によっては、以下とは異なる手続きで審査される場合もあります。
ステップ1.融資担当者が稟議書を作成する
最初に、融資担当者が融資申込内容を確認し、必要な資料を収集します。
そのうえで、会社の業績や財務内容、資金使途、返済能力などを整理し、融資稟議書を作成します。
融資担当者は、銀行内部で融資の必要性を説明する立場でもあります。
そのため、経営者から十分な説明を受けられなければ、融資の必要性や返済可能性を稟議書に具体的に記載することが難しくなります。
ステップ2.担当者の上司が稟議内容を確認する
次に、融資担当者の上司が稟議内容を確認します。
例えば、融資金額の妥当性や資金使途、会社の業績、返済能力などについて確認します。
必要な情報が不足している場合には、担当者に追加調査や資料の補足を求めることがあります。
ステップ3.支店内の融資管理職などが審査する
銀行によっては、支店内の融資管理職などが稟議内容を審査します。
この段階では、担当者とは異なる立場から、融資のリスクや返済可能性を確認します。
例えば、次のような疑問が出ることがあります。
- 売上が減少しているのに、なぜ追加融資が必要なのか
- 融資希望額は本当に必要な金額なのか
- 既存借入金の返済負担は重くないか
- 赤字の原因と改善策は明確になっているか
- 融資期間や返済方法は妥当か
こうした疑問に十分な説明ができない場合には、担当者が経営者に追加資料や説明を求めることがあります。
ステップ4.支店長などの決裁権限者が判断する
支店内の審査を経て、支店長などの決裁権限者が融資の可否を判断します。
銀行には融資金額や案件の内容などに応じた決裁権限が定められています。
支店の決裁権限内の案件であれば、支店内の決裁で融資が承認される場合があります。
ただし、支店長がすべての融資を最終決裁するわけではありません。
決裁権限の仕組みは銀行や融資商品によって異なります。
ステップ5.必要に応じて本部審査部門が審査する
支店の決裁権限を超える案件などでは、銀行本部の審査部門による審査が必要になることがあります。
本部審査部門では、支店が作成した稟議内容を確認し、融資のリスクや返済能力などを検討します。
必要に応じて支店に質問が行われ、追加資料の提出を求められることもあります。
このため、本部審査が必要な案件では、支店内で決裁できる案件よりも時間がかかることがあります。
ステップ6.融資承認後に契約・融資実行を行う
融資が承認されると、銀行は必要な契約手続きを進めます。
融資契約書の作成、保証や担保に関する手続き、その他の融資実行条件の確認などが必要になる場合があります。
そのため、融資稟議が承認された日と、実際に融資金が入金される日は必ずしも同じではありません。
資金が必要な日が決まっている場合には、契約手続きに必要な期間も含めて銀行に相談することが重要です。
銀行の融資稟議にかかる期間はどのくらいか
銀行の融資稟議にかかる期間は、融資商品、融資金額、会社の業績、必要な資料、決裁権限などによって異なります。
そのため、すべての融資について「何日で決裁される」と一律に示すことはできません。
例えば、既存取引先への比較的単純な融資と、初めて取引する会社への大型融資では、必要な確認事項が異なります。
また、信用保証協会の保証制度を利用する場合には、銀行の審査に加えて信用保証協会の審査も必要になります。
融資稟議の期間が長くなりやすいケース
| ケース | 時間がかかる主な理由 |
|---|---|
| 初めて取引する会社 | 事業内容や財務内容などを一から確認する必要がある |
| 業績が悪化している会社 | 赤字の原因や改善計画、返済能力を詳しく確認する |
| 融資金額が大きい案件 | 決裁権限やリスクに応じて追加審査が必要になる場合がある |
| 本部審査が必要な案件 | 支店に加えて本部での確認や追加質問が行われる |
| 信用保証協会付き融資 | 銀行と信用保証協会の双方で審査が必要になる |
| 資料や説明が不足している案件 | 追加資料の提出や内容確認が必要になる |
実際の所要日数は個別案件によって異なります。融資申込時には、銀行担当者に審査と契約手続きの見込みを確認しておきましょう。
銀行の融資稟議に時間がかかる5つの理由
理由1.担当者が必要な情報を集めている
融資稟議を作成するためには、決算書や試算表、資金繰り表などの資料が必要になる場合があります。
会社から提出された資料だけでは説明が不足している場合には、担当者が追加の確認を行います。
例えば、売上減少の理由や今後の受注見通しなどです。
理由2.銀行内部から追加質問が出ている
融資担当者が稟議を作成しても、上司や審査部門から質問が出ることがあります。
例えば、「売上が減少している原因をさらに確認してほしい」「資金繰り表を提出してほしい」といった内容です。
こうした質問への回答が必要になると、審査期間が長くなることがあります。
理由3.支店だけでは決裁できない
支店の決裁権限を超える案件では、本部審査が必要になる場合があります。
本部審査では、支店とは別の立場から融資内容を確認するため、一定の時間が必要になります。
理由4.融資条件の調整が必要になっている
銀行が融資そのものを検討できる場合でも、希望どおりの条件で承認できるとは限りません。
例えば、融資希望額1,000万円に対して、銀行が700万円での融資を検討する場合です。
また、融資期間や返済方法などの条件を調整することもあります。
このような場合には、条件の検討や社内調整に時間がかかることがあります。
理由5.他の審査や手続きが必要になっている
信用保証協会付き融資では、信用保証協会の審査が必要になります。
また、担保設定などの手続きが必要な案件では、融資実行までに追加の確認が必要になることがあります。
したがって、銀行から返事が来ない場合でも、必ずしも融資が否決される方向で審査されているとは限りません。
銀行の融資稟議を円滑に進めるための6つのポイント
銀行の融資稟議は銀行内部の手続きですが、経営者側の準備によって審査を円滑に進められる場合があります。
ポイント1.融資が必要な理由を明確にする
融資を申し込む際には、なぜ資金が必要なのかを具体的に説明しましょう。
例えば、売上増加に伴って売掛金が増え、仕入代金の支払いが先行するために運転資金が必要になる場合です。
このように説明すれば、銀行担当者は資金需要を理解しやすくなります。
ポイント2.融資希望額の根拠を示す
銀行は、融資希望額が妥当かどうかを確認します。
例えば、運転資金として1,000万円を希望する場合には、売掛金や棚卸資産、買掛金などの状況から必要額を説明する方法があります。
設備資金であれば、見積書や契約書などによって必要額を示します。
融資希望額の根拠が明確であるほど、銀行担当者は稟議書で融資の必要性を説明しやすくなります。
ポイント3.返済原資を説明する
銀行が特に重視するのは、融資した資金が返済されるかどうかです。
そのため、融資金をどのように返済するのかを説明することが重要です。
例えば、設備投資によって生産能力が増加する場合には、投資後の売上や利益の見通しを示します。
また、既存借入金の返済予定も踏まえて、資金繰りに無理がないことを説明します。
ポイント4.業績が悪化している場合には原因と改善策を説明する
赤字や売上減少が発生している場合には、その原因を明確にすることが重要です。
例えば、主要取引先の受注減少によって売上が落ち込んだ場合です。
銀行は、今後も売上減少が続くのか、改善が見込めるのかを確認します。
そのため、受注状況や新規取引先の開拓状況、経費削減策などを具体的に説明することが大切です。
ポイント5.必要な資料を早めに提出する
銀行から資料の提出を求められた場合には、できるだけ早めに準備しましょう。
代表的な資料には次のようなものがあります。
- 決算書
- 直近の試算表
- 資金繰り表
- 借入金返済予定表
- 設備投資の見積書
- 必要に応じた事業計画書
必要な資料が不足していると、融資稟議の作成や審査が進まない場合があります。
ポイント6.資金が必要になる日から逆算して相談する
銀行融資には、審査だけでなく契約や融資実行の手続きも必要です。
例えば、月末の仕入代金支払いに資金が必要な場合には、月末になってから相談するのでは遅い可能性があります。
資金が必要な日から逆算し、余裕を持って銀行へ相談することが重要です。
銀行から「融資稟議中です」と言われた場合の対応
銀行担当者から「現在、融資稟議中です」と言われた場合、経営者としては審査結果が気になると思います。
ただし、稟議中という説明だけで、融資が承認されるか否決されるかを判断することはできません。
まずは現在の審査状況を確認する
銀行担当者には、次のような点を確認するとよいでしょう。
- 融資稟議はどの段階まで進んでいるか
- 追加資料が必要になっていないか
- 融資条件について確認事項があるか
- 審査結果の見込みはいつごろか
- 希望する資金必要日に間に合う見通しか
銀行内部の決裁状況について、担当者がすべて説明できるとは限りません。
しかし、資金繰りに影響するため、審査の見通しを確認することは重要です。
審査が長引いている場合は追加資料の有無を確認する
融資稟議が長引いている場合には、銀行内部で追加の確認が必要になっている可能性があります。
そのため、「こちらで準備できる資料はありませんか」と担当者に確認する方法があります。
例えば、売上見通しや資金繰り表などを追加で提出することで、審査が進む場合もあります。
資金繰りに余裕がない場合は早めに伝える
融資実行が遅れると仕入代金や人件費などの支払いに影響する場合には、その事情を銀行に正確に伝えることが重要です。
ただし、資金繰りが厳しいことを伝えれば、銀行が必ず融資を急いでくれるわけではありません。
必要に応じて、支払予定や入金予定を整理した資金繰り表を提出し、対応を相談しましょう。
融資担当者が前向きでも稟議が否決されることはある
融資担当者が前向きに検討していても、銀行内部の審査で融資が否決されることはあります。
例えば、担当者は会社の事業内容や経営者の説明から融資の必要性を理解していても、審査部門が返済能力に不安を持つ場合です。
また、希望する融資金額や返済条件が銀行の審査基準に合わない場合もあります。
そのため、担当者から前向きな説明があった場合でも、正式な融資承認が出るまでは融資が確定したものとして資金繰りを組まないことが重要です。
銀行の融資稟議は、担当者の意向だけでなく、複数の立場から融資の妥当性を判断する仕組みです。
銀行の融資稟議に関するよくある質問
融資稟議とは何ですか?
融資稟議とは、銀行が融資の可否や融資条件を判断するために、銀行内部で行う審査・決裁手続きのことです。
会社の業績や返済能力、資金使途などを確認し、必要な決裁を得ます。
融資稟議は誰が決裁するのですか?
融資金額や案件の内容、銀行の決裁権限によって異なります。
支店内で決裁される場合もあれば、本部審査部門の決裁が必要になる場合もあります。
融資稟議には何日かかりますか?
融資商品や案件の内容によって異なるため、一律に何日とはいえません。
初めて取引する会社や本部審査が必要な案件、追加資料の確認が必要な案件などでは時間がかかることがあります。
融資稟議中と言われたら融資は通るのでしょうか?
融資稟議中というだけで、融資が承認されるとは限りません。
銀行内部で審査が進められている段階であり、正式な決裁が完了するまでは融資の可否は確定していません。
融資担当者が前向きなら稟議は通りますか?
担当者が前向きであっても、必ず稟議が通るわけではありません。
銀行内部の審査で返済能力や融資条件などが問題になり、否決や条件変更となる場合があります。
融資稟議が長引くと否決される可能性が高いのでしょうか?
審査が長引いているという理由だけで、否決される可能性が高いとはいえません。
本部審査や追加資料の確認、融資条件の調整などによって時間がかかっている場合もあります。
融資稟議を早く進めてもらう方法はありますか?
必ず審査を早くできる方法はありませんが、資金使途や返済原資を明確に説明し、必要な資料を早めに提出することは重要です。
また、資金が必要になる日を銀行担当者に早めに伝えましょう。
銀行の融資稟議とは?まとめ
銀行の融資稟議について、重要なポイントをまとめます。
- 融資稟議とは、銀行内部で融資の可否や条件を審査・決裁する手続きである
- 融資担当者が前向きでも、正式な決裁が完了するまでは融資は確定しない
- 融資稟議では、会社の業績、財務内容、資金使途、返済能力などを確認する
- 融資金額や案件の内容によっては、本部審査が必要になる場合がある
- 融資稟議にかかる期間は、案件の内容や必要な審査によって異なる
- 審査が長引いているからといって、必ず否決されるわけではない
- 経営者は融資希望額の根拠と返済原資を具体的に説明することが重要である
- 資金が必要になる日から逆算し、余裕を持って銀行へ相談することが大切である
銀行員として特にお伝えしたいのは、融資稟議を円滑に進めるためには、銀行担当者が社内で融資の必要性と返済可能性を説明できるようにすることが重要だということです。
銀行担当者は、経営者から聞いた内容や提出された資料をもとに稟議書を作成します。
そのため、融資の必要性や返済計画が明確であれば、担当者は銀行内部で説明しやすくなります。
また、日頃から試算表や資金繰り表を整備し、銀行に会社の経営状況を適切に伝えることは、融資を申し込む際だけでなく、継続的な銀行取引においても重要です。
関連記事
銀行融資の審査で重視されるポイント
銀行が融資審査で確認する返済能力や財務内容など、基本的な審査の考え方を解説しています。
銀行融資に試算表は必要か
銀行が融資審査で試算表を求める理由や、提出する際の注意点を解説しています。
資金繰りが苦しいときは早めに銀行へ相談する
資金繰りが悪化した場合に、銀行へ相談するタイミングや準備しておきたい内容を解説しています。
銀行との取引状況が融資審査に与える影響
銀行が既存の取引状況をどのように確認し、融資審査に活用するのかを解説しています。
銀行融資・資金繰りのメール相談
銀行の融資稟議では、会社の返済能力や資金使途について、どのように説明するかが重要です。
銀行融資・資金繰りのメール相談
「銀行に融資を申し込んだが、稟議中と言われて返事が来ない」「融資審査でどのような資料を準備すればよいかわからない」「銀行に返済能力をどう説明すればよいか悩んでいる」といった経営者の方は、メール相談ページをご覧ください。
※融資の承認や実行を保証するものではありません。
※現在はメールによるご相談を受け付けています。