「会社の運転資金はいくら必要なのだろうか」
「銀行から運転資金を借りたいが、希望額をどのように計算すればよいのか分からない」
「売上はあるのに、なぜ資金繰りが苦しくなるのだろうか」
このような疑問を持つ中小企業経営者は少なくありません。
運転資金は、仕入代金や外注費、給与など、事業を継続するために必要な資金です。
たとえ利益が出ている会社でも、売上代金の入金より支払いが先行すれば、資金繰りが苦しくなることがあります。
運転資金が不足すると、仕入先への支払いや従業員への給与支払いに支障が生じ、事業の継続が難しくなる可能性もあります。
そのため、経営者は自社にどの程度の運転資金が必要なのかを把握しておくことが重要です。
必要運転資金は、決算書の貸借対照表を使い「売上債権+棚卸資産-仕入債務」という計算式で、おおよその金額を把握できます。
ただし、この計算式で求めた金額と、今すぐ銀行から借りる必要がある金額は同じとは限りません。
私は長年、銀行の法人営業と融資審査に携わってきました。
この記事では、必要運転資金の計算方法、月商を使った目安、資金繰り表による実際の不足額の確認方法、銀行が融資希望額を判断するポイントを解説します。
運転資金とは?事業を継続するために必要な資金
運転資金とは、会社が日常の事業活動を続けるために必要な資金です。
例えば、次のような支払いに使われます。
- 商品の仕入代金
- 材料費
- 外注費
- 従業員の給与
- 事務所や店舗の家賃
- 水道光熱費
- その他の事業経費
これらの支払いは、売上代金が入金される前に発生することがあります。
そのため、会社は売上代金を回収するまでの間、必要な資金を確保しておかなければなりません。
売上が発生してもすぐに現金が入るとは限らない
まず、次の図をご覧ください。
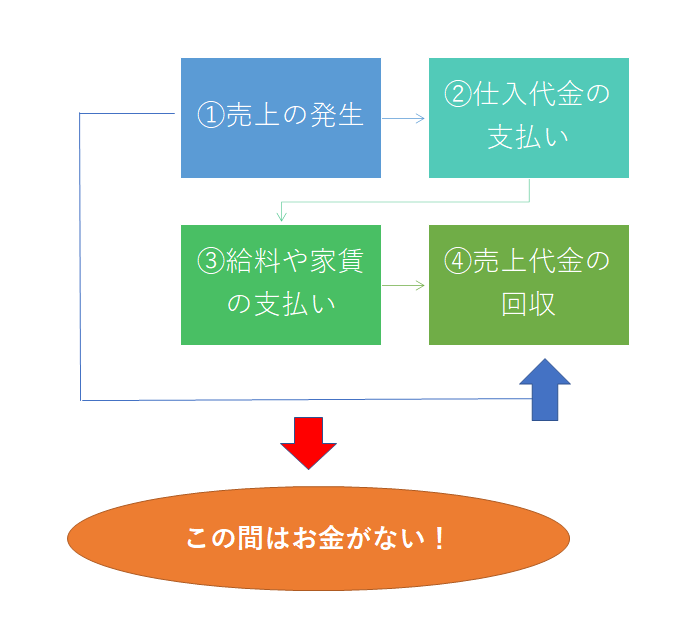
この図は、売上の発生から売上代金の回収までの間に、運転資金が必要になる仕組みを示しています。
例えば、現金販売であれば、商品を販売した時点で売上代金を受け取れます。
しかし、多くの企業では掛売りによって取引が行われています。
掛売りとは、商品やサービスを提供した後に、一定の期日を設けて代金を回収する取引です。
例えば、月末締め・翌月末回収という取引条件であれば、1月中の売上代金は2月末に入金されます。
つまり、売上が発生してから実際に現金を回収するまでに時間差が生じます。
売上代金を回収する前に支払いが発生する
売上代金の回収を待っている間にも、会社は仕入代金や給与、家賃などを支払わなければなりません。
例えば、1月に売上が発生しても、その売上代金の入金が2月末であれば、1月中や2月中に発生する支払いを別の資金で賄う必要があります。
このように、売上代金の回収と仕入・経費の支払いの時間差を埋めるために必要となる資金が、運転資金の重要な部分です。
なお、運転資金には日常の経費支払いなども含まれますが、以下で説明する「所要運転資金」の計算式は、主に売上債権・在庫・仕入債務によって生じる資金負担を表すものです。
運転資金はいくら必要?基本の計算式
必要な運転資金のおおよその金額を把握するには、決算書の貸借対照表を使う方法があります。
銀行の融資審査でも、売上債権や棚卸資産、仕入債務の状況は重要な確認項目です。
必要運転資金の計算式
所要運転資金=売上債権+棚卸資産-仕入債務
売上債権:受取手形・売掛金など
棚卸資産:商品・製品・原材料・仕掛品など
仕入債務:支払手形・買掛金など
元記事で紹介していた計算式も、同じ考え方です。
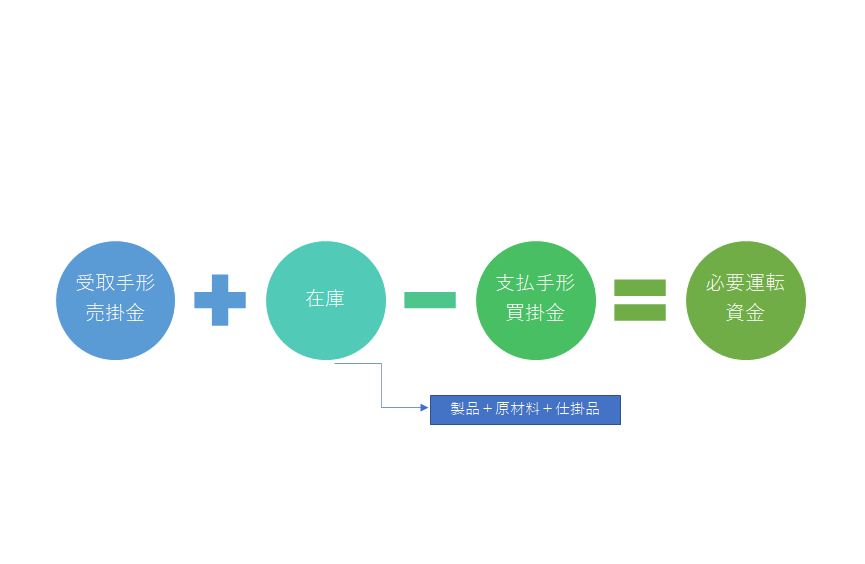
この計算式で求められる金額は、一般的に「所要運転資金」や「経常運転資金」と呼ばれます。
会社の営業活動に伴って、どの程度の資金が売上債権や在庫などに固定されているかを把握するための指標です。
必要運転資金の計算式を分かりやすく解説
売上債権(受取手形・売掛金)はプラスする
受取手形や売掛金は、すでに商品やサービスを販売しているものの、まだ代金を回収していない債権です。
売上は発生していますが、現金はまだ会社に入っていません。
そのため、売上債権が増えるほど、回収までの間に必要となる資金も増えやすくなります。
必要運転資金の計算では、売上債権をプラスします。
棚卸資産(在庫)もプラスする
棚卸資産とは、商品、製品、原材料、仕掛品などの在庫です。
在庫を保有するためには、通常、仕入れや製造などに資金が必要です。
在庫が販売され、その代金が回収されるまで、資金が在庫などの形で固定されることになります。
そのため、棚卸資産も必要運転資金の計算にプラスします。
ただし、長期間売れない在庫や回収が難しい売掛金が多い場合には、単純な計算式だけでは資金繰りの実態を十分に把握できません。
仕入債務(支払手形・買掛金)はマイナスする
支払手形や買掛金は、仕入れなどを行っているものの、まだ代金を支払っていない債務です。
例えば、商品を仕入れても支払いが翌月末であれば、それまでの間は仕入代金を支払う必要がありません。
つまり、仕入先から一定期間の支払猶予を受けている状態です。
この支払猶予によって、会社が自ら準備する必要のある資金は少なくなります。
そのため、必要運転資金の計算では仕入債務をマイナスします。
計算式の意味をまとめると
- 売上債権が増えると、必要運転資金は増える
- 棚卸資産が増えると、必要運転資金は増える
- 仕入債務が増えると、必要運転資金は減る
売上債権と在庫に必要な資金から、仕入先に支払いを待ってもらっている金額を差し引いたものが、所要運転資金の基本的な考え方です。
貸借対照表から必要運転資金を計算する具体例
それでは、実際の貸借対照表を使って必要運転資金を計算してみましょう。
次の図は、元記事でも使用していた貸借対照表です。
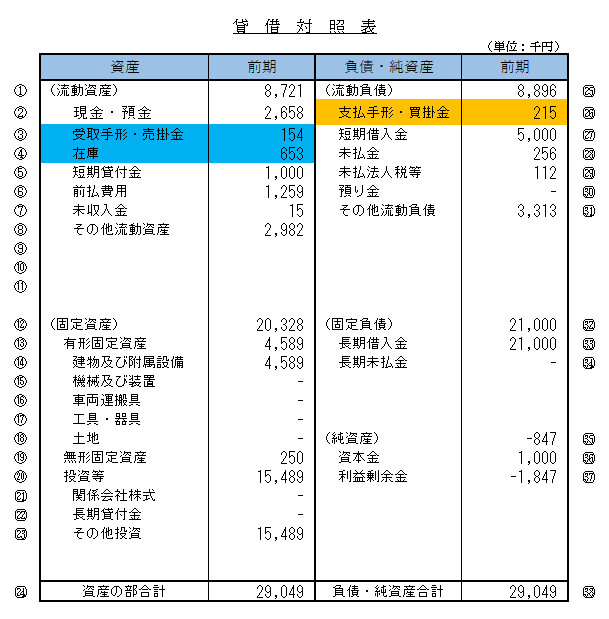
この貸借対照表では、運転資金の計算に必要な項目は次のとおりです。
| 項目 | 金額 |
|---|---|
| 受取手形・売掛金 | 1億5,400万円 |
| 棚卸資産(在庫) | 6億5,300万円 |
| 支払手形・買掛金 | 2億1,500万円 |
必要運転資金の計算
所要運転資金=売上債権+棚卸資産-仕入債務
=1億5,400万円+6億5,300万円-2億1,500万円
=5億9,200万円
この会社の貸借対照表から計算される所要運転資金は、5億9,200万円です。
つまり、決算日時点では、売上債権や在庫から仕入債務を差し引いた約6億円が、営業活動に伴う資金として必要になっていると考えられます。
ただし、所要運転資金が5億9,200万円だからといって、今すぐ銀行から5億9,200万円を借りる必要があるという意味ではありません。
すでに手元資金や既存借入金などで賄っている部分もあるためです。
また、決算書は特定日時点の数字であり、現在の売掛金や在庫、買掛金の残高とは異なる場合があります。
月商から必要運転資金の目安を計算する方法
必要運転資金は、売上債権や在庫、仕入債務の回転期間を使って把握することもできます。
この方法では、売上代金の回収に何か月かかるのか、在庫をどの程度保有しているのか、仕入代金の支払いまでに何か月あるのかを確認します。
売上債権・在庫・仕入債務の回転期間
例えば、次のような会社を考えます。
- 月商:1,000万円
- 月間売上原価:700万円
- 売上債権回転期間:2か月
- 在庫回転期間:1か月
- 仕入債務回転期間:1か月
この場合、各項目を次のように概算できます。
| 項目 | 計算 | 金額 |
|---|---|---|
| 売上債権 | 月商1,000万円×2か月 | 2,000万円 |
| 棚卸資産 | 月間売上原価700万円×1か月 | 700万円 |
| 仕入債務 | 月間売上原価700万円×1か月 | 700万円 |
したがって、所要運転資金は次のようになります。
2,000万円+700万円-700万円
=2,000万円
この例では、所要運転資金は月商の約2か月分となります。
ただし、すべての会社で運転資金が月商の2か月分必要というわけではありません。
売上代金の回収条件、在庫の保有期間、仕入代金の支払条件などによって必要額は変わります。
業種によって運転資金の必要額は異なる
例えば、現金販売が中心の小売業では、売上代金を比較的早く回収できます。
一方、掛売りが中心の卸売業や製造業では、売上代金の回収までに時間がかかる場合があります。
また、建設業では工事代金の入金より材料費や外注費の支払いが先行することがあり、工事ごとの資金繰り管理が重要です。
したがって、月商だけで必要運転資金を一律に判断するのではなく、自社の取引条件を確認することが重要です。
所要運転資金と実際に不足する資金は違う
ここまで説明した計算式は、会社の営業活動に伴って必要となる所要運転資金を把握するためのものです。
しかし、実際の資金繰りでは、売掛金や在庫、買掛金以外にもさまざまな入出金が発生します。
例えば、次のような支払いです。
- 従業員の給与
- 家賃や水道光熱費
- 税金や社会保険料
- 借入金の元金返済
- 設備投資の支払い
また、会社にはすでに保有している預金や、今後入金予定の資金もあります。
そのため、所要運転資金の金額と、実際に不足する資金の金額は必ずしも一致しません。
銀行から借りる金額は資金繰り表で確認する
実際に銀行からいくら借りる必要があるのかを判断するには、資金繰り表を作成することが重要です。
資金繰り表では、今後の入金予定と支払予定を整理し、預金残高がどのように変化するかを確認します。
例えば、次のような資金繰りを考えます。
資金繰り表による不足額の計算例
| 月初預金残高 | 500万円 |
|---|---|
| 当月入金予定 | 1,000万円 |
| 当月支払予定 | 1,800万円 |
| 月末預金残高(融資なし) | ▲300万円 |
500万円+1,000万円-1,800万円=▲300万円
この例では、月末時点で300万円の資金不足が見込まれます。
※説明用の例です。実際には月中の入出金日も確認する必要があります。
ただし、月末に300万円不足するからといって、融資希望額が必ず300万円になるわけではありません。
月中に一時的な資金不足が発生する可能性や、翌月以降の支払い、最低限確保しておきたい預金残高なども考慮する必要があります。
資金繰りは月末残高だけで判断しない
例えば、月末には十分な預金残高が残る予定でも、月の途中に大きな仕入代金の支払いがあり、その後に売上代金が入金される場合があります。
この場合、月末の預金残高だけを見ると問題がないように見えても、月中に資金不足が発生する可能性があります。
そのため、資金繰りが厳しい会社では、月次の資金繰り表に加えて、日別や週別の入出金予定を確認することが重要です。
銀行融資・資金繰りのメール相談
「運転資金がいくら必要なのか分からない」「銀行に希望する融資金額を説明できない」「売上はあるのに資金繰りが苦しい」といったお悩みはありませんか。
銀行融資・資金繰りのメール相談
運転資金の計算方法、銀行への融資申込、借入金返済、資金繰り改善などについてお悩みの方は、メール相談をご利用ください。
※融資の承認・実行を保証するものではありません。
銀行は運転資金の融資希望額をどのように審査するのか
銀行に運転資金の融資を申し込む際には、必要な金額を合理的に説明することが重要です。
銀行は、単に会社が希望する金額をそのまま融資するわけではありません。
主に次のような点を確認します。
1. 融資の資金使途は明確か
銀行は、融資した資金が何に使われるのかを確認します。
例えば、仕入代金の支払い、外注費の支払い、売上増加に伴う運転資金などです。
資金使途が不明確な場合には、融資審査が難しくなることがあります。
2. 必要な運転資金の金額に根拠があるか
銀行は、貸借対照表の売上債権や棚卸資産、仕入債務などから、所要運転資金の金額を確認することがあります。
また、売上代金の回収条件や仕入代金の支払条件、資金繰り表なども確認します。
例えば、所要運転資金が1,000万円程度の会社が、特別な事情もなく5,000万円の運転資金融資を希望した場合には、その金額が必要な理由を詳しく確認される可能性があります。
3. 既存の借入金との関係はどうか
銀行は、すでに借り入れている運転資金の金額や返済状況も確認します。
必要運転資金が1,000万円であっても、すでに同じ資金需要に対応する借入金がある場合には、新たに1,000万円を借りる必要があるとは限りません。
一方、売上の増加によって所要運転資金が増えている場合には、追加融資を検討できることがあります。
4. 借入金を返済できるか
銀行融資では、必要な資金があることに加えて、借入金を返済できるかどうかが重要です。
短期の運転資金融資では、売上代金の回収などによる返済を想定する場合があります。
長期の運転資金融資では、事業から継続的に生み出されるキャッシュフローによって返済できるかを確認します。
運転資金の必要性と、借入金の返済能力は、銀行融資の審査において別々に確認される重要なポイントです。
必要運転資金が増える3つの代表的な原因
必要運転資金は、会社の取引条件や事業規模の変化によって増減します。
原因1:売上が増加して売掛金が増える
売上が増加することは、会社にとって好ましいことです。
しかし、掛売りが中心の会社では、売上の増加に伴って売掛金も増えることがあります。
売掛金が増えれば、売上代金を回収するまでの間に必要な資金も増えます。
そのため、売上が増加している会社でも、運転資金が不足する場合があります。
原因2:在庫が増える
在庫が増えると、仕入れや製造に使った資金が在庫の形で固定されます。
在庫が販売され、代金が回収されるまで資金が戻ってこないため、必要運転資金が増えやすくなります。
特に、売れ残りや長期滞留在庫が増えている場合には注意が必要です。
原因3:仕入代金の支払条件が短くなる
例えば、これまで仕入代金を翌月末に支払っていた会社が、仕入先から現金前払いを求められるようになった場合を考えます。
支払時期が早くなることで、会社はこれまでより早く資金を準備しなければなりません。
そのため、仕入債務によって賄われていた資金が減り、必要運転資金が増えることになります。
運転資金を減らして資金繰りを改善する方法
必要運転資金が多い場合には、銀行融資を検討するだけでなく、資金繰りの仕組みを見直すことも重要です。
売上代金の回収を早める
売上代金の回収期間が短くなれば、売掛金が減少し、必要運転資金も減る可能性があります。
例えば、取引先と協議して回収条件を見直したり、請求書の発行を早めたりする方法が考えられます。
ただし、取引条件の変更には取引先との協議が必要です。
在庫を適正な水準にする
在庫が多すぎる場合には、必要運転資金が増えます。
売れ筋商品や在庫回転期間を確認し、過剰な在庫を減らすことが重要です。
ただし、在庫を減らしすぎると販売機会を失う可能性もあるため、事業に必要な水準を維持することが大切です。
仕入代金の支払条件を見直す
仕入代金の支払条件を見直すことで、必要運転資金を減らせる場合があります。
例えば、仕入先と協議して支払期日を調整する方法などが考えられます。
ただし、一方的な支払遅延は取引先との信頼関係を損なうため、避けなければなりません。
資金繰り表を定期的に更新する
運転資金を管理するうえで、資金繰り表の作成は重要です。
毎月の入金と支払いを確認し、資金不足が予想される場合には早めに対策を検討してください。
特に、借入金の返済、税金の支払い、賞与の支給など、まとまった支出が予定されている場合には注意が必要です。
運転資金の計算で注意したい3つのポイント
1. 決算書の数字は過去の一時点の数字
貸借対照表は、決算日時点の財務状況を示す資料です。
そのため、決算日から時間が経過している場合には、現在の売掛金や在庫、買掛金の残高が変化している可能性があります。
必要運転資金を把握する際には、直近の試算表なども確認することが重要です。
2. 回収が難しい売掛金や不良在庫に注意する
売掛金や棚卸資産の金額が大きい場合でも、そのすべてが予定どおり現金化されるとは限りません。
回収が難しい売掛金や長期間売れ残っている在庫がある場合には、資金繰りに影響する可能性があります。
そのため、単に貸借対照表の数字を計算するだけでなく、売掛金の回収状況や在庫の内容も確認してください。
3. 所要運転資金だけでは資金繰りの安全性を判断できない
所要運転資金が少ない会社でも、借入金の返済や税金の支払いなどによって資金不足が発生する場合があります。
反対に、所要運転資金が大きくても、十分な手元資金や安定した資金調達手段が確保されていれば、直ちに資金不足になるとは限りません。
そのため、所要運転資金と資金繰り表の両方を確認することが重要です。
運転資金はいくら必要かに関するよくある質問
Q1. 運転資金は月商の何か月分必要ですか?
必要な運転資金は、売上代金の回収期間や在庫の保有期間、仕入代金の支払条件などによって異なります。
月商の何か月分と一律に決めるのではなく、自社の売上債権や棚卸資産、仕入債務から計算することが重要です。
Q2. 必要運転資金の計算式は何ですか?
基本的な計算式は「売上債権+棚卸資産-仕入債務」です。
受取手形や売掛金、在庫の合計から、支払手形や買掛金を差し引いて計算します。
Q3. 所要運転資金が1,000万円なら銀行から1,000万円借りる必要がありますか?
必ずしもそうではありません。
所要運転資金は営業活動に伴う資金負担を示す指標であり、すでに手元資金や借入金などで賄っている部分もあります。
実際の借入必要額は、資金繰り表や既存借入金の状況などを確認して判断します。
Q4. 売上が増えているのに運転資金が不足するのはなぜですか?
掛売りが中心の会社では、売上が増加すると売掛金も増えることがあります。
売上代金を回収する前に仕入代金や経費を支払う必要があるため、売上が増えていても運転資金が不足する場合があります。
Q5. 赤字でも運転資金の融資を受けられますか?
赤字であっても、赤字の原因や今後の収益改善、返済能力などによっては融資を検討できる場合があります。
ただし、事業からの返済が難しいと判断される場合には、融資審査は厳しくなります。
Q6. 運転資金の融資希望額はどのように決めればよいですか?
所要運転資金の計算結果に加えて、資金繰り表による実際の不足額、既存借入金、手元資金などを確認して決めることが重要です。
銀行には、必要な金額の根拠と返済見通しを説明できるようにしてください。
運転資金はいくら必要?計算方法と目安のまとめ
運転資金は、会社が事業を継続するために欠かすことのできない資金です。
必要運転資金のおおよその金額は、貸借対照表から簡単に計算できます。
この記事の重要ポイント
- 運転資金は売上代金の回収までに必要となる支払いなどを賄う資金
- 所要運転資金の計算式は「売上債権+棚卸資産-仕入債務」
- 売掛金や在庫が増えると必要運転資金は増えやすい
- 仕入代金の支払猶予が長くなると必要運転資金は減りやすい
- 月商と回転期間から必要運転資金の目安を計算できる
- 所要運転資金と実際に不足する資金は同じとは限らない
- 銀行から借りる必要額は資金繰り表で確認する
- 銀行は資金使途・必要金額の根拠・返済能力を審査する
運転資金の必要額を把握するには、貸借対照表と資金繰り表の両方を活用することが重要です。
まずは自社の決算書から所要運転資金を計算し、そのうえで今後の入金と支払いを整理してください。
必要な運転資金を把握しておけば、資金不足を早めに予測できるだけでなく、銀行に融資を申し込む際にも希望額の根拠を説明しやすくなります。
日頃から資金繰りを管理し、必要な資金を早めに確保することが、安定した事業経営につながります。
関連記事
運転資金の計算方法や銀行融資の希望額について、さらに詳しく知りたい方は次の記事も参考にしてください。
銀行融資の希望額はいくらにするべきか
銀行に融資を申し込む際に、必要な借入金額をどのように計算し、説明すればよいのかを解説しています。
銀行が融資審査で重視するポイント
銀行が融資の可否を判断する際に確認する、返済能力や財務内容などの基本的な考え方を解説しています。
資金繰りが苦しいときの銀行への相談方法
資金不足が予想される場合に、銀行へ早めに相談する重要性と具体的な対応方法を解説しています。
銀行融資・資金繰りのメール相談
「運転資金がいくら必要なのか分からない」「銀行に希望する融資金額を説明できない」「売上が増えているのに資金繰りが苦しい」「銀行から運転資金の融資を断られた」といった方もいるでしょう。
運転資金の必要額は、決算書の数字だけでなく、実際の資金繰りや借入金の状況などを踏まえて考えることが重要です。
銀行融資・資金繰りのメール相談
運転資金の計算、銀行への融資申込、借入金返済、資金繰り改善などについてのご相談を受け付けています。
※融資の承認・実行を保証するものではありません。