「ラーメン店を経営しているが、食材価格が上がり資金繰りが苦しい」
「売上はあるのに、仕入代金や従業員への給与を支払うと手元に現金が残らない」
「銀行から運転資金を借りたいが、ラーメン屋は現金商売だから融資が難しいと言われた」
ラーメン店を経営していると、このような資金繰りの悩みが生じることがあります。
ラーメン店も事業である以上、銀行から運転資金の融資を受けられる可能性はあります。
ただし、銀行は運転資金が必要になった理由や、今後の返済能力を慎重に確認します。
特に、食材価格の上昇や客数の減少、既存借入金の返済負担などによって資金繰りが悪化している場合には、融資を受けることだけでなく、経営改善も必要になります。
銀行が重視するのは、ラーメン店だから融資できるかどうかではなく、資金不足の原因が明確であり、今後の返済が可能かどうかという点です。
この記事では、長年の法人融資・融資審査の実務経験を踏まえ、ラーメン店の運転資金に対する銀行の考え方、融資を申し込むための準備、資金繰りを改善する具体的な方法を説明します。
結論|ラーメン屋も運転資金の融資を受けられるが資金不足の原因が重要
最初に結論を整理します。
- ラーメン店も銀行の事業性融資の対象になり得る
- 食材の仕入れ、人件費、家賃などは運転資金に該当する
- 現金売上が中心でも、入金と支払いの時期によって運転資金が必要になる場合がある
- 原価率の上昇や客数減少によって赤字が続いている場合には、銀行は融資に慎重になる
- 銀行に融資を申し込む際には、必要金額と資金不足の原因を説明する必要がある
- 赤字の場合には、具体的な経営改善策と返済計画が重要になる
ラーメン店の運転資金融資では、銀行から借りられるかどうかだけでなく、借入後の資金繰りが安定するかどうかが重要です。
ラーメン屋から運転資金の融資相談を受けた事例
以前、近くでラーメン店を経営している社長から、運転資金の融資相談を受けたことがあります。
ラーメン店では、麺やスープの材料、チャーシューなどの食材の仕入れ、従業員への給与、店舗の家賃など、さまざまな支払いが発生します。
そのため、運転資金が必要になること自体は不自然ではありません。
ただし、銀行としては、なぜ現在の売上収入ではこれらの支払いを賄えないのかを確認する必要があります。
例えば、キャッシュレス売上の入金まで一時的に資金が不足しているのか、食材価格の上昇や客数減少によって赤字が続いているのかでは、銀行の融資判断は異なります。
ラーメン店から運転資金の相談を受けた場合、銀行はこの違いを確認します。
ラーメン屋に運転資金は必要なのか
運転資金とは、事業を継続するために日々必要となる資金です。
一般的な事業では、商品を販売してから売上代金を回収するまでの間に、仕入代金や人件費などの支払いが先行することがあります。
次の図は、運転資金が発生する基本的な仕組みを示したものです。
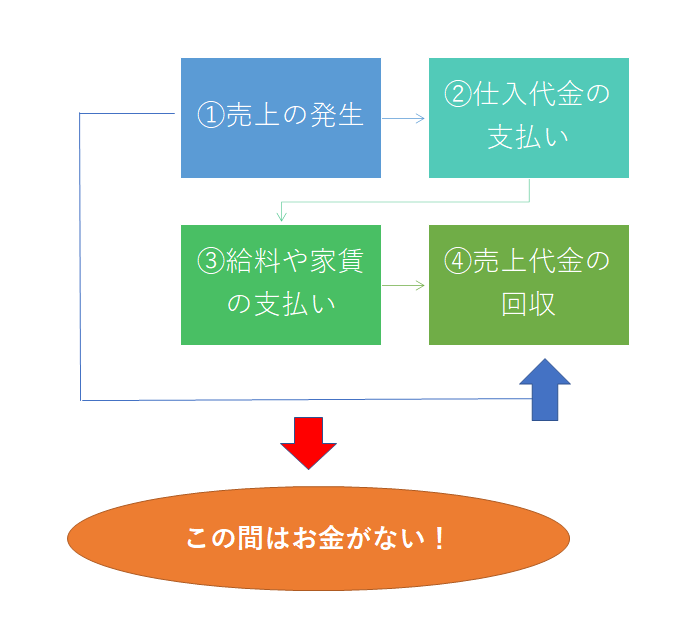
この図では、売上が発生してから代金を回収するまでの間に、仕入代金や給与などの支払いが必要になることを示しています。
ラーメン店では、現金や券売機で代金を受け取る場合が多く、売上代金の回収が比較的早いという特徴があります。
このため、売掛金の回収まで長期間待つ必要がある業種と比べると、売上代金回収までのつなぎ資金が少なくて済む場合があります。
しかし、ラーメン店が現金商売だからといって、運転資金が一切不要になるわけではありません。
キャッシュレス決済では売上代金の入金が後日になる
ラーメン店でも、クレジットカードや電子マネー、QRコード決済などを導入している場合があります。
キャッシュレス決済では、お客様が支払いをした日と、店舗の銀行口座に売上代金が入金される日が異なることがあります。
その間にも、食材の仕入れや人件費、家賃などの支払いは発生します。
このため、売上代金の入金までのつなぎ資金が必要になる場合があります。
食材の仕入れや人件費の支払いが先行することがある
ラーメン店では、麺、スープ、肉、野菜などの食材を継続して仕入れる必要があります。
また、従業員への給与や店舗の家賃などは、売上の増減にかかわらず一定の時期に支払いが必要です。
そのため、売上代金の入金と支払いの時期によっては、一時的な運転資金が必要になる場合があります。
食材価格の上昇によって必要な資金が増える場合もある
ラーメン店では、小麦粉、肉、野菜、油などの仕入価格が上昇すると、同じ販売数量でも必要な仕入資金が増加します。
売上代金の回収が早い場合でも、仕入代金の支払いが増えれば、手元資金が不足することがあります。
ただし、原価上昇を販売価格に反映できず、利益が減少している場合には、単なる一時的な運転資金不足ではなく、収益性の問題として考える必要があります。
ラーメン屋の運転資金融資で銀行が慎重になる理由
理由1|赤字による資金不足の可能性がある
ラーメン店から運転資金の融資相談を受けた場合、銀行が確認する重要なポイントの一つが、現在の収益状況です。
例えば、毎月の売上が250万円であるのに対し、食材費、人件費、家賃、その他の営業支出が合計280万円かかっているとします。
この場合、単純化すると毎月30万円の資金不足が生じます。
銀行から180万円を借りたとしても、毎月30万円の資金不足が続けば、6か月程度で借りた資金を使い切ってしまいます。
実際には借入金返済や入出金の時期によって、さらに早く資金が不足する可能性もあります。
そのため、銀行は融資によって一時的に資金不足を補うだけでなく、今後の収益改善が見込めるかを確認します。
理由2|原価率や人件費の負担が大きくなっている可能性がある
ラーメン店の経営では、食材費と人件費が利益に大きく影響します。
例えば、食材価格が上昇しても販売価格を据え置いている場合には、売上が変わらなくても利益が減少します。
また、従業員の人件費が増加している場合にも、利益が圧迫されることがあります。
銀行は、売上高だけでなく、食材費や人件費の負担がどのように変化しているかを確認します。
理由3|既存借入金の返済負担が重い可能性がある
ラーメン店では、開業時に厨房設備や店舗内装のための融資を受けている場合があります。
また、店舗の改装や設備更新のために追加融資を受けていることもあるでしょう。
こうした借入金の返済が重い場合には、店舗の利益が出ていても資金繰りが苦しくなることがあります。
銀行は、新たな運転資金の融資を検討する際に、既存借入金の返済も含めて返済能力を確認します。
銀行がラーメン店の運転資金融資に慎重になるのは、資金不足の原因と今後の返済能力を確認する必要があるためです。
ラーメン屋が運転資金の融資を受けるための準備
運転資金が必要な理由を具体的に説明する
銀行に融資を申し込む際には、運転資金が必要な理由を具体的に説明することが重要です。
例えば、次のような理由が考えられます。
- キャッシュレス売上の入金までのつなぎ資金
- 食材価格の上昇による仕入資金の増加
- 繁忙期に向けた食材仕入れの増加
- 従業員の増員に伴う一時的な人件費
- 売上減少による一時的な資金不足
資金不足の原因によって、銀行が確認する内容は異なります。
例えば、食材価格の上昇によって資金が不足している場合には、今後の原価率や販売価格の見直しについても説明することが重要です。
必要な融資金額を資金繰り表で示す
銀行に「300万円くらい借りたい」と説明するだけでは、必要金額の根拠が不明確です。
今後3か月から6か月程度の資金繰り表を作成し、どの月にいくら不足するのかを確認してください。
売上入金、食材仕入れ、人件費、家賃、税金、借入金返済などを整理することで、必要な運転資金を計算しやすくなります。
売上と利益の状況を整理する
ラーメン店の経営では、売上だけでなく、食材費や人件費などを差し引いた利益を確認することが重要です。
特に、次の項目を整理してください。
- 月間売上高
- 1日当たりの来店客数
- 平均客単価
- 食材費と原価率
- 人件費
- 店舗家賃
- 水道光熱費などの経費
- 借入金の毎月返済額
これらを整理することで、どの部分に改善の余地があるのかを確認できます。
赤字の場合には具体的な経営改善策を用意する
赤字が続いている場合には、今後の業績改善計画が重要になります。
例えば、次のような改善策が考えられます。
- 食材の仕入先や仕入方法を見直す
- メニューごとの原価率を確認する
- 必要に応じて販売価格を見直す
- 売上の少ない時間帯の人員配置を調整する
- 食品ロスを減らす
- 客数が減少している原因を確認し、集客方法を見直す
銀行に対しては、改善策だけでなく、その実行時期と期待できる効果を数字で説明することが重要です。
ラーメン屋の資金繰り改善では原価率の管理が重要
ラーメン店の資金繰りを改善するためには、食材の原価率を確認することが重要です。
例えば、次のようなラーメン店を考えてみます。
| 項目 | 月額 |
|---|---|
| 売上高 | 300万円 |
| 食材費 | 105万円 |
| 人件費 | 90万円 |
| 家賃 | 40万円 |
| 水道光熱費・その他経費 | 50万円 |
| 営業収支の差額 | 15万円 |
※上記は説明のための仮定の数値です。税金、借入金返済、減価償却費などは別途考慮する必要があります。
このケースでは、売上300万円に対して食材費が105万円であり、原価率は35%です。
仮に食材費が120万円に増加した場合、原価率は40%となり、その他の条件が同じであれば営業収支の差額は0円になります。
このように、原価率が5ポイント上昇するだけでも、店舗の利益や資金繰りに大きな影響が出ることがあります。
そのため、食材価格の上昇が続いている場合には、仕入方法やメニュー構成、販売価格などを見直す必要があります。
ラーメン屋の売上改善では客数と客単価を分けて考える
ラーメン店の売上を改善するためには、来店客数と客単価を分けて確認することが重要です。
例えば、1日100人のお客様が来店し、平均客単価が1,000円の場合、1日の売上は10万円です。
月30日営業すると、月間売上は300万円になります。
ここで、来店客数が1日90人に減少した場合、客単価が変わらなければ月間売上は270万円になります。
つまり、来店客数が10%減少すると、売上も10%減少します。
一方、来店客数が変わらず客単価が1,050円になれば、月間売上は315万円になります。
このように、客数と客単価を分けて考えることで、売上改善の方向性を検討しやすくなります。
ただし、価格を引き上げることで来店客数が減少する可能性もあります。
そのため、単に価格を上げるのではなく、商品の品質や顧客の反応なども踏まえて検討することが重要です。
銀行融資・資金繰りのメール相談
「ラーメン店の食材費が上がり資金繰りが苦しい」「銀行から追加融資は難しいと言われた」「売上はあるのに借入金返済が重い」「赤字が続いている」「銀行に今後の事業計画をどう説明すればよいかわからない」といったお悩みはありませんか。
銀行融資では、資金不足の原因、今後の収益見通し、借入金の返済能力を整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や資金繰り改善の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
ラーメン屋が銀行から追加融資を断られた場合の対応
銀行から運転資金の追加融資を断られた場合には、その理由を確認することが重要です。
例えば、次のような理由が考えられます。
- 赤字が続いている
- 原価率や人件費が上昇している
- 客数減少によって売上が低迷している
- 既存借入金の返済負担が重い
- 必要な融資金額の根拠が不足している
- 今後の業績改善の見通しが不明確
このような場合には、別の銀行に申し込むことだけを考えるのではなく、まず現在の資金繰りと収益状況を整理する必要があります。
特に、既存借入金の返済負担が大きい場合には、新たな融資によってさらに返済負担が増える可能性があります。
そのため、今後の資金繰り表を作成し、借入金返済を含めて資金が不足しないかを確認することが重要です。
また、返済が難しくなる見通しがある場合には、延滞が発生する前に取引銀行へ相談することも考えられます。
銀行融資を断られた場合の一般的な理由については、銀行融資の審査に通らない6つの理由と改善策も参考にしてください。
ラーメン屋が銀行に提出したい主な資料
ラーメン店が銀行に運転資金を申し込む際には、一般的に次のような資料を準備します。
- 直近の決算書または確定申告書
- 直近の試算表
- 月別の売上高が確認できる資料
- 食材費や人件費などの経費資料
- 借入金の残高と返済予定の一覧
- 今後の資金繰り表
- 赤字の場合には業績改善計画
実際に必要な資料は、銀行や融資制度、事業の状況によって異なります。
特に、食材価格の上昇や客数減少によって資金繰りが悪化している場合には、売上や原価率の変化を説明できる資料を準備することが重要です。
自社の状況を確認してみましょう|ラーメン屋の資金繰りチェックリスト
ラーメン店の運転資金について銀行に相談する前に、次の項目を確認してください。
ラーメン店の資金繰り・融資チェックリスト【8項目】
確認済み:0 / 8項目
チェックできなかった項目を改善する方法
売上や来店客数を把握していない場合
日々の売上を記録し、月間売上、来店客数、客単価を確認してください。売上が減少している原因を把握するための基本資料になります。
原価率を把握していない場合
食材の仕入額と売上高を整理し、原価率の変化を確認してください。食材価格の上昇が利益にどの程度影響しているかを把握します。
経費の状況がわからない場合
人件費、家賃、水道光熱費などを整理してください。売上に対して経費の負担が大きすぎないかを確認します。
運転資金の不足原因がわからない場合
売上代金の入金時期の問題なのか、赤字による資金不足なのか、借入金返済の負担なのかを整理してください。
資金繰り表を作成していない場合
今後の売上入金、食材仕入れ、人件費、家賃、借入金返済などを月別に整理してください。資金不足が発生する時期と金額を確認します。
借入金返済を把握していない場合
借入先ごとの残高と毎月の返済額を一覧にしてください。新たな融資を受けた場合の返済負担も確認します。
経営改善策を説明できない場合
来店客数、客単価、食材原価、人件費などを確認し、具体的な改善策を整理してください。銀行に対しては改善の見込みを数字で示すことが重要です。
銀行への説明資料が不足している場合
決算書や確定申告書、売上資料、資金繰り表、借入金一覧表などを整理し、必要な融資金額と返済計画を説明できるようにしてください。
チェックできなかった項目が複数ある場合には、銀行に融資を申し込む前に、店舗の収益と資金繰りを整理することをおすすめします。
ラーメン屋の資金繰りを安定させるために継続して確認したいこと
ラーメン店が銀行から運転資金の融資を受けられたとしても、それだけで経営上の問題が解決するわけではありません。
食材価格の上昇や客数減少によって赤字が続いている場合には、借入金によって一時的に資金不足を補っても、再び資金が不足する可能性があります。
そのため、次のような財務管理を継続することが重要です。
- 毎月の売上と利益を確認する
- 来店客数と客単価の変化を把握する
- 食材の原価率を定期的に確認する
- 人件費や家賃などの固定費を管理する
- 今後の資金繰り表を更新する
- 借入金の返済予定を確認する
- 資金不足が見込まれる場合には早めに銀行に相談する
銀行が安心して融資を検討できるようにするためには、経営者自身が店舗の状況を把握し、今後の見通しを説明できることが重要です。
ラーメン店の運転資金問題を改善するには、融資の利用だけでなく、売上・利益・資金繰り・借入金返済を継続して管理することが大切です。
ラーメン屋の運転資金融資に関するよくある質問
Q.ラーメン屋でも銀行から運転資金を借りられますか?
ラーメン店でも銀行から運転資金を借りられる可能性はあります。ただし、銀行は資金不足の原因や必要金額、返済能力などを確認します。赤字が続いている場合には、業績改善の見通しが重要になります。
Q.ラーメン屋の食材費や人件費は運転資金として借りられますか?
食材費や人件費は運転資金に該当します。ただし、支払いがあるという理由だけで融資が受けられるわけではありません。なぜ現在の売上収入では支払いができないのかを説明する必要があります。
Q.赤字のラーメン屋でも銀行融資を受けられますか?
赤字だからといって必ず融資を受けられないわけではありません。ただし、銀行は赤字の原因と今後の改善見通し、返済能力を慎重に確認します。具体的な経営改善計画を準備することが重要です。
Q.食材価格の上昇で資金繰りが苦しい場合はどうすればよいですか?
まず、食材価格の上昇によって原価率がどの程度変化したかを確認してください。そのうえで、仕入方法、メニュー構成、販売価格などを見直し、今後の収益改善の見通しを整理することが重要です。
Q.銀行から追加融資を断られた場合はどうすればよいですか?
銀行が融資に慎重な理由を確認してください。赤字の継続、原価率の上昇、借入金返済の負担、資金繰りの悪化など、原因によって改善策は異なります。資金繰り表や経営改善計画を作成し、今後の返済見通しを整理することが重要です。
まとめ|ラーメン屋の運転資金融資は原価管理と経営改善が重要
ラーメン店でも、銀行から運転資金の融資を受けられる可能性はあります。
ただし、銀行は資金不足の原因や今後の返済能力を慎重に確認します。
今回のポイントをまとめます。
- ラーメン店も銀行の事業性融資の対象になり得る
- 食材の仕入れ、人件費、家賃などは運転資金に該当する
- 現金売上が中心でも、入金時期のずれなどで運転資金が必要になる場合がある
- 原価率の上昇や客数減少による赤字は、銀行が融資に慎重になる原因となる
- 銀行に融資を申し込む際には、必要金額と資金不足の原因を明確にする
- 赤字の場合には、原価管理や売上改善など具体的な経営改善策が重要になる
- 既存借入金の返済も含めた資金繰り管理が必要である
ラーメン店の運転資金が不足している場合には、銀行から融資を受けることだけでなく、資金不足の原因を確認することが重要です。
特に食材価格の上昇や客数減少によって赤字が続いている場合には、原価率や人件費を見直し、今後どのように利益を確保するのかを具体的に説明する必要があります。
ラーメン店の運転資金融資では、銀行から借りられるかどうかだけでなく、借入後も資金繰りを安定させ、返済を続けられるかどうかが重要です。
関連記事
飲食店が運転資金の融資を受ける方法
飲食店の運転資金融資について、銀行が確認するポイントと具体的な申し込み方法を説明しています。
飲食店の運転資金と設備資金の違い
飲食店の運転資金と設備資金の使い分け、銀行審査、資金繰りの改善方法を解説しています。
赤字の会社が銀行から融資を受けるには
赤字が続いている場合に、銀行が確認するポイントと業績改善の考え方を説明しています。
銀行融資の審査に通らない理由
銀行が融資に慎重になる主な理由と、経営者が取り組みたい改善策を解説しています。
利益が出ているのに資金繰りが苦しい理由
黒字でも現金が不足する原因と、資金繰りを改善するための考え方を説明しています。
銀行融資・資金繰りのメール相談
「ラーメン店の食材費が上がり資金繰りが苦しい」「銀行から追加融資を断られた」「売上はあるのに借入金返済が重い」「赤字が続いている」「銀行に今後の事業計画をどう説明すればよいかわからない」といったお悩みはありませんか。
資金繰りを改善するには、売上や原価率、人件費、借入金返済、今後の事業見通しを整理することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や改善の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。