「銀行に運転資金の融資を申し込んだが、審査に通らなかった」
「赤字決算になってしまい、取引銀行から追加融資は難しいと言われた」
「借入金が多いため、これ以上の融資はできないと言われた」
「複数の銀行と取引しているが、どの銀行に融資を相談すればよいかわからない」
銀行融資の審査に通らず、資金調達に悩んでいる中小企業経営者は少なくありません。
銀行の融資審査に通らない理由はさまざまですが、特に重要な問題として、赤字・債務超過による返済能力への懸念と、既存借入金が多いことによる返済負担があります。
これらの問題を抱えている場合には、どの銀行に申し込んでも簡単に融資を受けられるわけではありません。
しかし、融資を断られた理由を整理し、相談する銀行を適切に選び、今後の返済見通しを具体的に説明することで、融資を検討してもらえる可能性はあります。
この記事では、長年の法人融資・融資審査の実務経験を踏まえ、銀行融資の審査に通らない2つの大きな理由と、赤字や借入金過多の会社が相談すべき銀行、融資を受けるために準備したい対策を説明します。
結論|銀行融資の審査に通らない大きな理由は2つ
銀行融資の審査に通らない理由の中でも、特に重要なのは次の2つです。
- 赤字または債務超過によって、融資の返済能力に懸念があること
- 既存借入金が多く、これ以上の返済負担に耐えられないと判断されること
どちらも、銀行が重視する「融資を最後まで返済できるか」という問題に直接関係しています。
ただし、赤字や債務超過、借入金過多に該当するからといって、必ず融資を受けられないわけではありません。
銀行は、赤字の原因、現在の資金繰り、今後の利益見通し、借入金の返済条件などを総合的に確認します。
そして、融資を申し込む銀行としては、まず自社の経営状況や取引実績をよく理解しているメイン銀行が重要な相談先になります。
また、売上代金の入金口座として利用している銀行も、事業の実態を把握しやすいという点で相談先の候補になります。
大切なのは、銀行を変えることだけではなく、融資に通らない原因を改善し、返済できる根拠を示すことです。
銀行の融資審査で最も重要なのは返済能力
銀行が融資を審査する際には、さまざまな項目を確認します。
次の図は、銀行の事業性融資における審査の流れを整理したものです。
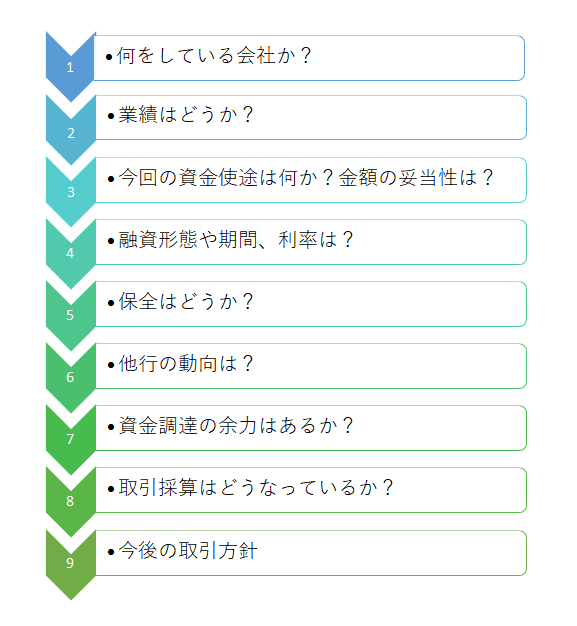
銀行によって具体的な審査手順は異なりますが、事業内容、業績、財務内容、資金使途、返済能力、保全状況などを確認する点は共通しています。
これらの中でも、融資判断の中心となるのは返済能力です。
銀行は融資を実行することで利息収入を得ますが、融資先が返済できなくなれば貸倒損失が発生する可能性があります。
そのため、銀行は融資を申し込んだ会社について、次のような点を確認します。
- 本業から安定した利益を確保できているか
- 借入金の返済に充てられる資金を生み出しているか
- 今後の売上や利益の見通しはどうか
- すでに抱えている借入金の返済負担は重くないか
- 新たな融資を受けた後も資金繰りを維持できるか
銀行融資の審査に通らない理由を考えるときには、銀行がなぜ返済能力に懸念を持っているのかを確認することが重要です。
銀行融資の審査に通らない理由1|赤字または債務超過
銀行融資の審査に通らない大きな理由の一つが、赤字や債務超過です。
赤字や債務超過の会社は、銀行から返済能力や財務の安定性について慎重に確認されます。
赤字が融資審査に影響する理由
赤字とは、一定期間の収益より費用が多く、損失が発生している状態です。
ただし、会計上の赤字と現金の不足は必ずしも一致しません。
例えば、減価償却費などの現金支出を伴わない費用によって赤字になっている場合と、売上が不足して営業上の支払いを賄えない場合とでは、資金繰りへの影響が異なります。
銀行は、赤字という決算結果だけでなく、赤字の原因や実際の資金繰りを確認します。
特に問題となるのは、赤字が続いており、本業から借入金の返済に必要な資金を確保できない場合です。
このような状態で追加融資を行うと、借入金が増える一方で返済原資が不足する可能性があります。
そのため、銀行は融資に慎重になります。
一時的な赤字と慢性的な赤字では銀行の判断が異なる
例えば、設備の修繕費や一時的な費用の増加によって赤字になった会社と、売上の減少が続いて毎年赤字になっている会社とでは、銀行の評価は異なります。
一時的な赤字であれば、翌期以降の利益回復が見込める場合があります。
一方、慢性的な赤字の場合には、事業そのものの収益構造に問題がある可能性があります。
銀行に融資を申し込む際には、単に「今期は赤字でした」と説明するのではなく、赤字の原因が一時的なものか、継続的なものかを整理することが重要です。
債務超過が融資審査に影響する理由
債務超過とは、会社の負債総額が資産総額を上回り、貸借対照表の純資産がマイナスになっている状態です。
債務超過は、過去の損失の累積などによって発生します。
銀行から見ると、債務超過の会社は財務面での余力が乏しく、将来の損失に耐える力が弱い可能性があります。
そのため、債務超過は融資審査における重要な懸念材料となります。
ただし、債務超過であっても、足元の業績が改善しており、将来の利益によって債務超過の解消が見込まれる場合には、その改善状況も審査で確認されます。
赤字・債務超過の会社が銀行に説明すべきこと
赤字や債務超過の会社が融資を申し込む場合には、次の点を説明できるようにしてください。
- 赤字や債務超過になった原因
- 現在の売上・利益の状況
- 赤字を改善するために実施している対策
- 今後の売上・利益の見通し
- 融資が必要な理由と金額
- 借入後の返済計画
特に、今後の業績改善については、単なる希望的観測ではなく、実行可能な対策と数字による裏付けが必要です。
赤字企業に対する銀行融資の考え方については、赤字の会社に対する銀行融資の考え方も参考にしてください。
銀行融資の審査に通らない理由2|すでに借入金が多い
銀行融資の審査に通らないもう一つの大きな理由が、既存借入金の多さです。
銀行は、新たな融資を行った場合に、既存借入金と合わせて返済できるかどうかを確認します。
借入金が多いと返済負担が増える
借入金は、原則として契約に従って返済する必要があります。
借入金が多い会社では、毎月の返済額が大きくなり、資金繰りを圧迫することがあります。
例えば、毎月の借入金返済額が100万円ある会社を考えてみます。
本業から借入金返済に充てられる資金が毎月70万円しかない場合には、差額の30万円を手元資金などで補う必要があります。
この状態が続けば、資金繰りは次第に厳しくなります。
さらに追加融資を受けて返済額が増えれば、資金繰りが一段と悪化する可能性があります。
そのため、銀行は既存借入金の残高だけでなく、返済負担と返済原資のバランスを確認します。
借入金が年商の半分以上なら融資は難しいのか
借入金の多さを考える際には、年商に対する借入金残高の割合が参考にされることがあります。
例えば、年商1億円の会社が5,000万円の借入金を抱えている場合には、借入金は年商の50%に相当します。
ただし、借入金が年商の半分以上だから融資を受けられない、年商以上だから返済できないと一律に判断することはできません。
必要な借入金の水準は、業種、利益率、設備投資の規模、借入期間などによって異なります。
設備投資が多い業種では、売上高に対して借入金が大きくなる場合もあります。
重要なのは、借入金の残高そのものだけでなく、利益やキャッシュフローに対して返済負担が適切かどうかです。
銀行が確認する借入金返済能力
銀行は、借入金の返済能力を確認する際に、利益や減価償却費、借入金の年間返済額などを参考にします。
例えば、次のような会社を考えてみます。
| 項目 | 年間金額 |
|---|---|
| 税引後利益 | 300万円 |
| 減価償却費 | 200万円 |
| 簡易的な返済原資 | 500万円 |
| 借入金の年間元金返済額 | 800万円 |
| 返済原資との差額 | ▲300万円 |
※上記は説明のための仮定の数値です。実際の返済能力は、運転資金の増減、税金、設備投資、その他の現金収支なども含めて判断する必要があります。
この会社では、税引後利益と減価償却費を合計した簡易的な返済原資が年間500万円であるのに対し、借入金の年間元金返済額は800万円です。
この状態では、返済原資が年間300万円不足しています。
銀行は、こうした返済負担の大きさを確認し、新たな融資を行っても返済を継続できるかどうかを判断します。
借入金が多い会社が銀行に説明すべきこと
既存借入金が多い会社が融資を申し込む場合には、次の点を整理してください。
- 銀行別の借入金残高
- 借入金ごとの毎月の返済額
- 借入金の使途と残存期間
- 今後の利益と返済原資の見通し
- 追加融資を受けた場合の返済負担
- 返済負担を軽減するための改善策
借入金が多い会社では、追加融資によって一時的に資金繰りを改善できても、返済負担がさらに重くなる可能性があります。
そのため、融資を受ける前に、既存借入金の返済を含めた資金繰り表を作成することが重要です。
赤字や債務超過の会社はどの銀行に融資を相談すべきか
赤字や債務超過、借入金過多の会社でも、事業を継続するために資金調達が必要になることがあります。
このような場合には、どの銀行に相談するかが重要です。
複数の銀行と取引している会社であれば、まず次の2つの銀行を検討してください。
- メイン銀行
- 売上代金の入金口座として利用している銀行
最初に相談したいのはメイン銀行
メイン銀行とは、一般的に融資残高や取引実績が大きく、会社の経営状況を継続して把握している中心的な取引銀行のことです。
メイン銀行は、これまでの取引を通じて会社の事業内容や財務状況を理解している場合が多くあります。
そのため、赤字や債務超過の会社が資金繰りに困っている場合には、まずメイン銀行に相談することが考えられます。
銀行の立場からすると、既存の融資先の経営が悪化した場合には、追加融資だけでなく、返済条件の変更や経営改善支援なども含めて対応を検討することがあります。
ただし、メイン銀行だからといって、必ず追加融資に応じるわけではありません。
融資を実行するかどうかは、会社の経営状況や返済能力、資金使途などを踏まえて判断されます。
したがって、メイン銀行に相談する場合にも、必要な資金の内容と今後の改善計画を準備することが重要です。
売上代金を入金している銀行も相談先になる
メイン銀行以外に、売上代金の入金口座として利用している銀行がある場合には、その銀行も融資の相談先になります。
売上代金が継続して入金されている銀行は、預金口座の取引を通じて会社の売上入金状況を把握しやすいという特徴があります。
また、仕入代金や給与などの支払いにも利用している場合には、事業の資金の流れを確認しやすくなります。
こうした取引実績は、銀行が会社の事業実態を理解するうえで参考になります。
ただし、売上代金を入金しているという理由だけで、銀行が融資を行う義務を負うわけではありません。
融資の可否は、あくまで会社の返済能力や資金使途などを踏まえて判断されます。
取引のない銀行への新規申し込みはどうか
赤字や債務超過の会社が、これまで取引のない銀行に融資を申し込むことも考えられます。
ただし、新規の銀行は会社の事業内容や経営状況を十分に把握していません。
そのため、赤字や債務超過、借入金過多といった問題がある場合には、慎重な審査になる可能性があります。
既存取引銀行に相談せず、新規の銀行だけに申し込むのではなく、まず現在の取引銀行と十分に相談することが重要です。
別の銀行への申し込みについては、銀行融資を断られた後に別の銀行へ申し込む際の注意点も参考にしてください。
銀行融資・資金繰りのメール相談
「赤字決算で銀行から追加融資を断られた」「債務超過のため融資が難しいと言われた」「借入金が多く返済負担が重い」「複数の銀行のうち、どこに相談すべきかわからない」といったお悩みはありませんか。
銀行融資では、融資を断られた原因を整理し、今後の返済見通しを具体的に説明することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や資金繰り改善の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。
銀行に融資を相談する前に準備したい5つのこと
1.融資を断られた理由を整理する
まず、銀行が融資に慎重な理由を確認してください。
赤字が問題なのか、債務超過が問題なのか、借入金の返済負担が重いのかによって、必要な対策は異なります。
銀行から具体的な審査理由がすべて説明されるとは限りませんが、面談で指摘された事項や提出資料の内容を整理することはできます。
2.必要な融資金額と資金使途を明確にする
銀行に「資金繰りが苦しいので500万円借りたい」と説明するだけでは、必要金額の根拠が不明確です。
例えば、仕入代金の支払いが増加したために資金が不足しているのか、借入金返済によって資金が不足しているのかを整理してください。
資金使途と必要金額を明確にすることが重要です。
3.今後の資金繰り表を作成する
銀行に融資を申し込む際には、今後の資金繰り表を作成することをおすすめします。
資金繰り表には、売上代金の入金、仕入代金の支払い、人件費、家賃、税金、借入金返済などを記載します。
これにより、いつ、いくら資金が不足するのかを確認できます。
また、追加融資を受けた場合に、資金繰りがどのように改善するかを説明する資料にもなります。
4.赤字や借入金過多の改善計画を作成する
赤字や借入金過多の会社では、今後の改善計画が重要です。
例えば、次のような対策が考えられます。
- 採算の悪い取引や商品を見直す
- 販売価格や仕入条件を見直す
- 固定費を削減する
- 売掛金の回収を早める
- 過剰な在庫を減らす
- 不要な設備投資を抑える
- 借入金返済の負担を見直す
銀行に対しては、改善策を実行した場合に売上や利益、資金繰りがどのように変化するのかを説明することが重要です。
5.銀行別の借入金一覧表を作成する
複数の銀行から借入をしている場合には、銀行別の借入金一覧表を作成してください。
借入先、残高、金利、毎月の返済額、最終返済期限などを整理します。
銀行別の借入状況を把握することで、どの銀行にどのような相談をするべきかを検討しやすくなります。
赤字や借入金過多でも銀行融資を受けるための説明方法
赤字や借入金過多の会社が銀行に融資を申し込む際には、単に資金が必要であることを伝えるだけでは不十分です。
銀行が知りたいのは、融資によって何が改善し、どのように返済していくのかということです。
例えば、赤字が続いている会社であれば、次のような説明が考えられます。
「前期は原材料価格の上昇により赤字となりました。現在は販売価格の見直しと仕入条件の改善を進めています。直近3か月の売上と利益は改善傾向にあり、今後も改善効果が見込まれます。」
「今回の融資は、仕入代金の支払いが増加したことによる一時的な資金不足に対応するものです。資金繰り表では、融資を受けることで当面の支払いを確保し、今後の利益から返済を進める計画です。」
もちろん、このような説明は実際の数字や資料によって裏付けられている必要があります。
重要なのは、銀行に対して都合のよい見通しだけを説明することではありません。
現在の問題を正確に説明し、その問題をどのように改善していくのかを示すことです。
借入金返済が重い場合は追加融資以外の方法も検討する
既存借入金の返済負担が重い場合には、追加融資を受けることが必ずしも最適な方法とは限りません。
新たな融資を受けると、原則として返済すべき借入金が増えます。
そのため、追加融資によって一時的に資金繰りが改善しても、将来の返済負担がさらに重くなる可能性があります。
このような場合には、事業の収益改善とともに、既存借入金の返済条件について取引銀行へ相談することも考えられます。
例えば、毎月の元金返済額が資金繰りを圧迫している場合には、返済期間の見直しや返済条件の変更について相談する方法があります。
ただし、返済条件の変更は今後の融資審査に影響する場合があるため、慎重に検討する必要があります。
借入金が多い会社では、追加融資を受けることだけでなく、返済負担と資金繰りのバランスを改善することが重要です。
自社の状況を確認してみましょう|銀行融資の審査対策チェックリスト
銀行に追加融資を申し込む前に、次の項目を確認してください。
銀行融資の審査対策チェックリスト【8項目】
確認済み:0 / 8項目
チェックできなかった項目を改善する方法
融資を断られた理由がわからない場合
銀行との面談内容を振り返り、赤字、債務超過、借入金返済、資金使途など、どの点が問題となっている可能性があるかを整理してください。
赤字や債務超過の原因を説明できない場合
決算書や試算表を確認し、売上減少、原価率上昇、固定費負担など、業績悪化の原因を整理してください。
借入金返済を把握していない場合
銀行別の借入金残高と毎月の返済額を一覧にしてください。今後の返済負担を確認するための基本資料になります。
必要な融資金額が不明確な場合
今後の資金繰り表を作成し、いつ、いくら資金が不足するのかを確認してください。
資金繰り表を作成していない場合
売上入金、仕入代金、人件費、税金、借入金返済などを月別に整理してください。資金不足が発生する時期と金額を確認します。
改善策が具体的でない場合
売上、原価、経費、借入金返済などを確認し、実行可能な改善策を整理してください。改善によって利益や資金繰りがどの程度変わるのかを数字で示すことが重要です。
相談する銀行を決めていない場合
まずメイン銀行との取引状況を確認してください。売上代金を入金している銀行も相談先の候補になります。
銀行への説明資料が不足している場合
決算書、試算表、資金繰り表、借入金一覧表、経営改善計画などを整理してください。
チェックできなかった項目が複数ある場合には、銀行に追加融資を申し込む前に、現在の財務状況と資金繰りを整理することをおすすめします。
銀行融資の審査に通らない会社が継続して取り組みたいこと
銀行融資の審査に通らない原因を改善するには、一度だけ資料を作成するのではなく、継続的な財務管理が重要です。
特に、赤字や債務超過、借入金過多の会社では、毎月の業績と資金繰りを確認する必要があります。
例えば、次のような管理を継続してください。
- 毎月の売上と利益を確認する
- 赤字の原因と改善状況を把握する
- 資金繰り表を定期的に更新する
- 銀行別の借入金残高と返済予定を確認する
- 必要な運転資金の水準を把握する
- 業績改善計画の進捗を確認する
- 資金繰りに問題が生じる前に取引銀行へ相談する
銀行が融資を検討しやすくなるためには、経営者自身が会社の財務状況を把握し、今後の見通しを説明できることが重要です。
融資の審査に通らない原因を改善するには、銀行への説明だけでなく、利益と資金繰りを安定させるための継続的な管理が必要です。
銀行融資の審査に通らない場合のよくある質問
Q.赤字決算だと銀行融資の審査に通りませんか?
赤字だからといって必ず融資を受けられないわけではありません。銀行は赤字の原因や今後の改善見通し、返済能力を確認します。特に一時的な赤字なのか、慢性的な赤字なのかが重要です。
Q.債務超過でも銀行から融資を受けられますか?
債務超過は融資審査で慎重に確認される要因ですが、必ず融資を受けられないわけではありません。足元の業績や今後の利益見通し、資金繰り、返済能力などを踏まえて判断されます。
Q.借入金が年商の半分以上あると融資は難しいですか?
借入金が年商の半分以上あるという理由だけで融資が難しいとは限りません。業種や利益率、借入期間などによって適切な借入水準は異なります。重要なのは、借入金の返済に必要な資金を確保できるかどうかです。
Q.融資を断られた場合はメイン銀行に相談すべきですか?
メイン銀行は会社の事業内容や財務状況を理解している場合が多いため、重要な相談先になります。ただし、メイン銀行だからといって必ず追加融資に応じるわけではありません。
Q.売上代金を入金している銀行は融資に応じやすいですか?
売上代金の入金口座として利用している銀行は、事業の資金の流れを把握しやすいという特徴があります。そのため相談先の候補になりますが、融資の可否は返済能力や資金使途などを踏まえて判断されます。
Q.銀行から追加融資を断られた場合はどうすればよいですか?
まず、融資を断られた原因を整理してください。赤字、債務超過、借入金過多など、問題によって必要な対策は異なります。資金繰り表や経営改善計画を作成し、メイン銀行などの取引銀行に相談することが重要です。
まとめ|銀行融資の審査に通らない理由を改善し相談する銀行を選ぶ
銀行融資の審査に通らない大きな理由は、赤字・債務超過と借入金過多です。
いずれも、銀行が重視する返済能力に関係しています。
今回のポイントをまとめます。
- 銀行融資の審査では、返済能力が重要な判断材料になる
- 赤字や債務超過は返済能力や財務の安定性に懸念を持たれる原因となる
- 既存借入金が多い場合には、返済負担が資金繰りを圧迫する可能性がある
- 借入金が年商の半分以上でも、それだけで融資の可否は決まらない
- 赤字や債務超過の会社は、まずメイン銀行への相談を検討する
- 売上代金を入金している銀行も相談先の候補になる
- 銀行に融資を申し込む際には、必要金額と返済計画、業績改善策を具体的に説明する
- 借入金返済が重い場合には、追加融資以外の対応も検討する
銀行融資の審査に通らなかった場合には、単に別の銀行へ申し込むのではなく、なぜ融資を断られたのかを整理することが重要です。
そして、現在の財務状況や資金繰りを確認し、今後どのように利益を確保して借入金を返済するのかを具体的に説明する必要があります。
銀行融資の審査に通らない場合には、赤字や借入金過多の原因を改善するとともに、メイン銀行など自社の経営状況を理解している銀行に相談することが重要です。
関連記事
銀行融資の審査に通らない6つの理由
銀行が融資に慎重になる主な理由と、それぞれの改善策を幅広く解説しています。
銀行融資を断られた後に別の銀行へ申し込む場合
融資を断られた後、別の銀行へ申し込む際に確認したいポイントを説明しています。
赤字の会社に対する銀行融資の考え方
赤字決算の会社が銀行から融資を受けるために重要なポイントを解説しています。
赤字会社の運転資金融資
赤字によって資金繰りが悪化している会社が、銀行に運転資金を相談する際の考え方を説明しています。
利益が出ているのに現金が減る理由
黒字でも資金繰りが苦しくなる原因と、資金管理の改善方法を説明しています。
銀行融資・資金繰りのメール相談
「赤字決算で追加融資を断られた」「債務超過のため融資が難しいと言われた」「借入金が多く返済負担が重い」「どの銀行に融資を相談すればよいかわからない」「銀行に今後の改善計画をどう説明すればよいかわからない」といったお悩みはありませんか。
融資を断られた原因を整理し、今後の利益と資金繰り、借入金返済の見通しを確認することが重要です。長年の法人融資・融資審査の実務経験を踏まえ、銀行から見た課題や改善の進め方についてメールでご相談いただけます。
※ご相談はメールで受け付けています。融資の実行や審査通過を保証するものではありません。