「信用保証協会の保証付き融資は、申し込みから融資実行までどのような流れで進むのでしょうか?」
「銀行に融資を申し込んだ後、信用保証協会ではどのような審査が行われるのでしょうか?」
「信用保証協会の融資は、申し込んでから何日くらいで入金されるのでしょうか?」
中小企業や個人事業主が銀行から事業資金を借りる際には、信用保証協会の保証付き融資が広く利用されています。
信用保証協会の保証付き融資では、銀行の融資審査に加えて、信用保証協会の保証審査が行われます。
そのため、銀行に融資を申し込んだからといって、すぐに融資が実行されるわけではありません。
信用保証協会の保証付き融資では、銀行への申し込み、銀行の審査、信用保証協会の審査、保証承諾、融資契約などの手続きを経て、融資が実行されます。
この記事では、長年にわたり銀行の法人融資や融資審査に携わってきた経験を踏まえ、信用保証協会の融資の流れを9つのステップで解説します。
あわせて、審査期間の目安、必要書類、融資実行までの時間が長くなる理由、経営者が事前に準備しておきたいことについても説明します。
この記事のポイント
- 信用保証協会の保証付き融資は、一般的に銀行を窓口として申し込む
- 銀行と信用保証協会の双方で審査が行われる
- 信用保証協会の保証承諾だけで融資実行が確定するわけではない
- 審査期間は初回利用かどうか、必要書類、審査内容などによって異なる
- 融資実行を早めるには、必要書類と資金繰りの説明を事前に準備することが重要
信用保証協会の融資の流れは9つのステップ
信用保証協会の保証付き融資が実行されるまでの基本的な流れは、次のとおりです。
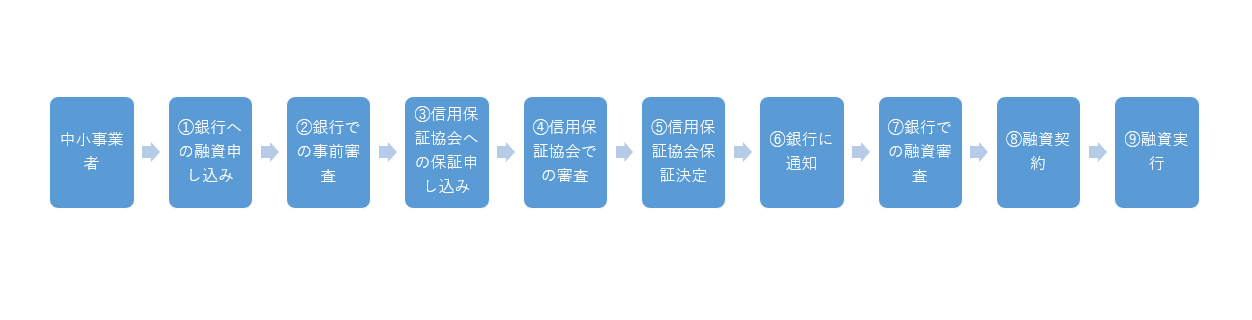
上の図は、信用保証協会の保証付き融資が実行されるまでの流れを示したものです。
銀行を窓口とする一般的な手続きについて、9つのステップに整理すると次のようになります。
- 銀行への融資申し込み
- 銀行での事前審査
- 信用保証協会への保証申し込み
- 信用保証協会での保証審査
- 信用保証協会による保証承諾
- 銀行への保証承諾の通知
- 銀行での最終的な融資判断
- 銀行との融資契約
- 融資実行・借入金の入金
ただし、これは銀行を窓口とする場合の代表的な流れです。
実際には、銀行の審査と信用保証協会の審査の進め方、申込書類の提出方法、保証承諾の通知方法などは金融機関や保証制度によって異なります。
銀行の正式な融資決裁が保証申し込み前に行われる場合や、保証審査と並行して進められる場合もあります。
それぞれのステップを詳しく説明します。
①銀行への融資申し込み
信用保証協会の保証付き融資は、一般的に銀行や信用金庫などの金融機関を窓口として申し込みます。
すでに取引銀行がある場合には、まずその銀行の担当者に融資を相談するのが通常の方法です。
信用保証協会へ直接相談・申し込みを行う方法が用意されている場合もありますが、実際の融資は金融機関が行います。
銀行に相談する際に伝えること
銀行への融資相談では、少なくとも次の事項を整理しておきましょう。
- 希望する融資金額
- 融資を必要とする理由
- 融資資金の具体的な使い道
- 資金が必要になる時期
- 希望する返済期間
- 今後の売上や利益、資金繰りの見通し
例えば、運転資金として1,000万円を希望するのであれば、なぜ1,000万円が必要なのかを説明できることが重要です。
単に「資金繰りが苦しいから融資を受けたい」という説明では、銀行が必要資金額や返済能力を判断しにくくなります。
②銀行での事前審査
銀行が融資相談を受けると、信用保証協会への保証依頼に進む前に、融資を取り扱えるかどうかを確認する場合があります。
これが銀行による事前審査です。
信用保証協会の保証付き融資でも、実際に融資を行うのは信用保証協会ではなく銀行です。
したがって、銀行自身が融資の可否を判断する必要があります。
銀行の事前審査で確認する主なポイント
- 事業内容や営業実態
- 決算書や試算表による業績
- 資金繰りの状況
- 既存借入金の残高と返済負担
- 融資資金の使い道
- 今後の返済能力
- 信用保証協会の保証制度を利用できる見込み
銀行が融資を取り扱うことは難しいと判断した場合には、信用保証協会への保証依頼に進まないことがあります。
そのため、信用保証協会の審査に進む前に銀行から融資を断られるケースもあります。
なお、銀行の事前審査はすべての金融機関で同じ手順・名称によって行われるわけではありません。
③信用保証協会への保証申し込み
銀行が融資を検討できると判断すると、信用保証協会への保証申し込み手続きに進みます。
銀行を窓口とする場合には、借入希望者が必要な申込書類を銀行に提出し、銀行が信用保証協会への保証依頼を行うのが一般的です。
保証申し込みに必要な書類
必要書類は、法人か個人事業主か、初めての利用かどうか、利用する保証制度などによって異なります。
一般的には、次のような書類が求められます。
| 書類 | 主な目的 |
|---|---|
| 信用保証委託申込書など | 保証申し込みの内容確認 |
| 決算書・確定申告書 | 過去の業績・財務内容の確認 |
| 直近の試算表 | 最近の業績の確認 |
| 資金繰り表 | 今後の資金収支や返済見通しの確認 |
| 借入金の返済予定表 | 既存借入金の状況確認 |
| 資金使途を確認できる資料 | 見積書や契約書などによる必要資金額の確認 |
| 納税状況を確認する書類など | 制度の要件や納税状況の確認 |
法人の場合には登記事項証明書など、初回利用の場合には事業の実態を確認する資料などが必要になることもあります。
また、セーフティネット保証や自治体の制度融資を利用する場合には、制度に応じた認定書などが必要になる場合があります。
必要書類が不足すると、その分だけ保証審査の開始や進行が遅れる可能性があります。
銀行から案内された書類は、できるだけ早く準備しましょう。
④信用保証協会での保証審査
銀行から信用保証協会に保証依頼が行われると、信用保証協会による保証審査が進められます。
信用保証協会は、申込企業の事業内容、財務状況、資金使途、返済能力、保証制度の対象要件などを確認します。
銀行の所見も保証審査の参考になる
銀行を窓口とする保証申し込みでは、銀行が融資先について把握している情報や融資判断に関する所見などが、信用保証協会に伝えられます。
信用保証協会は、提出された書類や銀行からの情報などをもとに審査を行います。
信用保証協会から追加の質問が行われることがある
保証審査の途中で、信用保証協会から追加資料や説明を求められる場合があります。
例えば、次のような確認事項です。
- 売上高が減少した理由
- 赤字決算となった原因
- 借入金が増加している理由
- 今回の融資が必要な理由
- 今後の売上や利益の見通し
- 融資資金の返済方法
銀行を通じて質問が伝えられることもあれば、信用保証協会が経営者に直接確認したり、面談を行ったりする場合もあります。
初めて信用保証協会を利用する場合には、事業内容や営業実態を確認するために、追加の説明や面談などが必要になることがあります。
追加質問への回答が遅れると審査期間も長くなる
信用保証協会から追加資料や説明を求められた場合、回答が遅れると審査期間も長くなる可能性があります。
銀行の担当者から連絡があった際には、質問の内容を確認し、必要な資料や説明を早めに提出することが重要です。
⑤信用保証協会による保証承諾
信用保証協会が保証可能と判断すると、保証承諾となります。
保証承諾では、保証金額、保証期間、保証条件などが定められます。
ただし、信用保証協会が保証を承諾したことと、銀行融資が実行されたことは同じではありません。
融資実行までには、銀行側の必要な手続きや融資契約などが残っています。
希望した融資条件と異なる場合もある
信用保証協会の審査結果によっては、希望した融資金額や期間などについて調整が必要になる場合があります。
そのため、保証承諾後には、実際に利用できる金額や返済条件などを銀行に確認しましょう。
⑥銀行への保証承諾の通知
信用保証協会が保証を承諾すると、銀行を窓口とする場合には、その内容が金融機関に通知されます。
銀行は、通知された保証条件を確認して、融資実行に向けた手続きを進めます。
通知方法は書面や電子的な方法など、信用保証協会や金融機関の取り扱いによって異なります。
借入希望者への連絡は銀行から行われることが一般的ですが、手続きの詳細は利用する制度や金融機関によって異なります。
⑦銀行での最終的な融資判断
信用保証協会の保証承諾後、銀行では融資実行に必要な確認や決裁手続きを行います。
元記事では、この段階を銀行の本審査として説明していました。
ただし、銀行の正式な融資審査がどの段階で完了するかは、金融機関の審査手続きによって異なります。
保証依頼前に正式な融資決裁を行う銀行もあれば、保証承諾後に最終的な決裁を行う場合もあります。
保証承諾後も融資が実行されない場合はある
信用保証協会の保証承諾があっても、銀行の融資判断や契約条件などによっては、融資が実行されない場合があります。
また、申し込み後に業績や資金繰りが大きく変化した場合などには、銀行が追加の確認を行うことも考えられます。
したがって、保証承諾を受けた段階で、融資実行日が確定したと考えないことが重要です。
⑧銀行との融資契約
銀行で必要な審査や決裁が完了すると、融資契約の手続きに進みます。
融資契約では、融資金額、金利、返済期間、返済方法、保証条件などを確認します。
融資契約で確認しておきたい事項
- 融資金額
- 融資金利
- 返済期間
- 毎月の返済金額
- 元金返済の据置期間の有無
- 信用保証料の金額や支払方法
- 担保や保証人に関する条件
- 融資実行予定日
特に、毎月の返済金額が今後の資金繰りに与える影響を確認することが重要です。
また、信用保証協会の保証付き融資では、利用する保証制度や条件に応じて信用保証料が発生します。
融資実行時の入金額や保証料の支払方法などについても、銀行に確認しておきましょう。
⑨融資実行・借入金の入金
融資契約などの手続きが完了すると、銀行が融資を実行します。
通常は、借入金が指定された預金口座に入金されます。
ただし、融資金の入金方法や資金使途に応じた支払方法は、融資条件によって異なる場合があります。
融資実行後は、借入金を申込時に説明した資金使途に沿って利用することが重要です。
また、返済予定表を確認し、毎月の返済に必要な資金を確保できるようにしておきましょう。
信用保証協会の融資は申し込みから実行まで何日かかる?
信用保証協会の保証付き融資を利用する経営者にとって、特に気になるのが融資実行までの期間です。
信用保証協会の融資に要する期間は、初めて利用するかどうか、申込内容、必要書類の準備状況、銀行や信用保証協会の審査状況などによって異なります。
融資実行までの期間の目安
融資実務では、既に信用保証協会を利用したことがある企業で、書類や審査内容に大きな問題がなければ、比較的短期間で融資実行に至る場合があります。
一方、初めて信用保証協会を利用する場合には、事業の実態や財務内容などについて追加の確認が必要になり、時間を要することがあります。
| 利用状況 | 融資実行までの参考目安 | 注意点 |
|---|---|---|
| 信用保証協会の利用実績がある場合 | 2週間程度で進むケースもある | 審査状況によってはさらに時間がかかる |
| 初めて信用保証協会を利用する場合 | 1か月~1か月半程度、またはそれ以上かかるケースもある | 事業実態の確認や追加資料、面談などが必要になる場合がある |
上記は融資実務上の参考例であり、信用保証協会や銀行が定める一律の標準審査期間ではありません。
実際の融資実行までの日数は案件によって異なり、上記の期間内に融資が実行されることを保証するものではありません。
また、ここでいう期間は銀行への融資相談から融資実行までを想定したものであり、信用保証協会の保証審査だけに要する期間とは異なります。
資金が必要な日から逆算して相談する
例えば、月末の仕入代金の支払いに融資資金を充てたい場合、月末直前に銀行へ申し込んでも間に合わない可能性があります。
融資実行までの期間には余裕を持ち、資金が必要になる時期から逆算して銀行に相談することが重要です。
資金繰りが厳しくなってから慌てて申し込むのではなく、早めに資金需要を把握しておきましょう。
信用保証協会の融資が遅れる主な6つの原因
信用保証協会の保証付き融資では、次のような理由によって融資実行までの期間が長くなることがあります。
1.必要書類が不足している
決算書や試算表、資金使途を説明する資料などが不足していると、審査に必要な情報を確認できず、手続きが進まない場合があります。
2.初めて信用保証協会を利用する
初回利用の場合には、事業内容や営業実態、財務状況などについて追加の確認が必要になることがあります。
3.業績や資金繰りに確認事項が多い
赤字決算や売上高の大幅な減少、借入金の増加などがある場合には、その原因や今後の見通しについて追加の説明を求められることがあります。
4.資金使途や必要金額が不明確である
融資資金を何に使用するのか、なぜその金額が必要なのかが明確でない場合には、銀行や信用保証協会から追加資料を求められることがあります。
5.追加質問への回答が遅れている
銀行や信用保証協会から質問があった際に回答が遅れると、その分だけ審査の進行が遅くなる場合があります。
6.銀行や信用保証協会の審査が混み合っている
保証制度の申し込みが集中する時期などには、審査や事務手続きに通常より時間を要する可能性があります。
信用保証協会の融資をできるだけ早く実行してもらうための5つの対策
1.早めに銀行へ相談する
融資資金が必要になる日が決まっている場合には、できるだけ早い段階で銀行へ相談しましょう。
銀行が事前に資金需要を把握していれば、必要書類や手続きの案内を受けやすくなります。
2.決算書・試算表などを準備する
銀行や信用保証協会の審査では、決算書や試算表などが重要な資料になります。
必要書類を早めに準備することで、書類不足による手続きの遅れを防ぎやすくなります。
3.資金使途と必要金額を明確にする
運転資金であれば、売掛金の回収や仕入代金の支払いなどを整理し、必要な資金額を説明できるようにしましょう。
設備資金であれば、見積書や設備投資の計画などを準備することが重要です。
4.資金繰り表を作成する
資金繰り表は、今後の入金と支払いの予定を把握するための資料です。
銀行にとっても、融資の必要性や返済の見通しを確認するうえで役立ちます。
特に資金繰りが厳しい場合には、融資を受けた後の資金収支を具体的に説明できるようにしておきましょう。
5.銀行からの質問に早めに回答する
銀行や信用保証協会から追加の説明を求められた場合には、質問の内容を確認し、正確な回答を早めに行うことが重要です。
ただし、融資を早く受けたいからといって、売上見込みや資金繰りについて根拠のない説明をすることは避けましょう。
融資審査では、手続きを急ぐこと以上に、事業の実態を正確に説明することが重要です。
信用保証協会の保証承諾後も融資実行まで注意が必要
信用保証協会の保証承諾が出ると、融資実行が近づいたと考える経営者も多いでしょう。
しかし、保証承諾後も銀行側の手続きや融資契約などが残っています。
また、保証承諾の内容が希望した融資条件と異なる場合には、条件の確認や調整が必要になることがあります。
そのため、融資資金を支払いに充てる予定がある場合には、銀行から融資実行予定日を確認できるまでは、入金日が確定したものとして資金繰りを組まないことが重要です。
特に支払期限が迫っている場合には、融資実行が遅れたときの対応についても検討しておきましょう。
信用保証協会の融資の流れに関するよくある質問
信用保証協会の融資はどこに申し込めばよいですか?
一般的には、銀行や信用金庫などの金融機関に融資を相談します。
信用保証協会へ直接相談・申し込みを行う方法が用意されている場合もありますが、実際に融資を行うのは金融機関です。
信用保証協会の審査の前に銀行で断られることはありますか?
はい、あります。
銀行が事前に融資の可否を検討し、融資を取り扱うことが難しいと判断した場合には、信用保証協会への保証依頼に進まないことがあります。
信用保証協会の審査では面談がありますか?
面談が行われる場合があります。
特に初めて信用保証協会を利用する場合や、事業内容・資金使途などについて追加の確認が必要な場合には、面談などが実施されることがあります。
ただし、すべての申し込みで面談が行われるわけではありません。
信用保証協会の審査が通れば融資は確実ですか?
いいえ。信用保証協会の保証承諾後も、銀行の融資判断や融資契約などの手続きがあります。
そのため、保証承諾だけで融資実行が確定するわけではありません。
信用保証協会の融資は最短何日で受けられますか?
一律の最短日数はありません。
信用保証協会の利用実績があり、必要書類や審査内容に問題がなければ比較的短期間で進む場合もありますが、実際の期間は案件によって異なります。
初めて信用保証協会を利用する場合は時間がかかりますか?
初回利用の場合には、事業内容や営業実態、財務状況などについて追加の確認が必要になることがあり、時間を要する場合があります。
余裕を持って銀行に相談することが重要です。
信用保証協会の保証料はいつ支払いますか?
信用保証料の支払時期や方法は、利用する保証制度や金融機関の取り扱いによって異なります。
融資実行時に所定の方法で支払う場合などがあるため、契約前に銀行へ確認しましょう。
まとめ:信用保証協会の融資の流れを理解して早めに準備する
信用保証協会の保証付き融資では、銀行と信用保証協会の双方で審査が行われます。
銀行を窓口とする一般的な融資の流れは、次のとおりです。
- 銀行への融資申し込み
- 銀行での事前審査
- 信用保証協会への保証申し込み
- 信用保証協会での保証審査
- 信用保証協会による保証承諾
- 銀行への保証承諾の通知
- 銀行での最終的な融資判断
- 銀行との融資契約
- 融資実行・借入金の入金
ただし、実際の審査や決裁の順序は金融機関によって異なります。
また、信用保証協会の保証承諾があっても、銀行融資が必ず実行されるわけではありません。
融資実行までの期間についても、初回利用かどうか、審査内容、必要書類の準備状況などによって変わります。
経営者にとって重要なのは、資金が必要になる時期から逆算して銀行に相談し、必要書類や資金繰りの説明を早めに準備しておくことです。
信用保証協会の保証付き融資を円滑に進めるためにも、日頃から決算書や試算表、資金繰り表などを整備し、銀行に事業の状況を説明できるようにしておきましょう。
関連記事
信用保証協会の審査プロセス
信用保証協会の保証審査がどのように進むのか、審査の内容や確認事項を詳しく説明しています。
信用保証協会の審査前に銀行から断られる理由
信用保証協会の審査に進む前に、銀行の段階で融資を断られるケースとその対策を解説しています。
信用保証協会の審査期間
信用保証協会の審査にどの程度の時間がかかるのか、期間の目安や審査が長引く理由を解説しています。
信用保証協会の審査に落ちる理由
信用保証協会の保証審査で確認されるポイントや、保証を受けられない主な理由を説明しています。
資金繰り表の見方と分析方法
融資相談の準備にも役立つ資金繰り表の見方と、経営者が確認しておきたいポイントを解説しています。
銀行融資・資金繰りのメール相談
「信用保証協会の保証付き融資を申し込みたいが、どのように準備すればよいかわからない」
「銀行に融資を申し込んだものの、審査がなかなか進まない」
「融資実行までに資金繰りが厳しくなりそうで不安がある」
このような場合には、銀行や信用保証協会の審査で確認されるポイントを理解し、必要な資料や資金繰りを整理することが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
銀行融資や資金繰りでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や特定の審査結果を保証するものではありません。