「資金繰り表を作成したものの、どこを見ればよいのかわからない」
「資金繰り表の数字から、今後の資金不足を予測するにはどうすればよいのでしょうか?」
「銀行から融資を受ける必要があるのか、資金繰り表で判断できますか?」
資金繰り表は、会社に入ってくるお金と出ていくお金を整理し、将来の資金不足を予測するための重要な管理資料です。
しかし、資金繰り表は作成するだけでは十分ではありません。
資金繰り表の数字を分析し、いつ、いくらの資金が必要になるのかを把握して、事前に対策を実行することが重要です。
資金繰り表の見方は、基本的なポイントを押さえれば決して難しくありません。
この記事では、長年にわたり法人融資と融資審査に携わってきた銀行員の立場から、資金繰り表の見方、分析のポイント、資金ショートの予測方法、資金繰り改善の具体策を説明します。
なお、資金繰り表そのものの基本的な仕組みや作成方法については、次の記事も参考にしてください。
この記事のポイント
- 資金繰り表では、まず経常収支と手元資金残高を確認する
- 経常収支が継続的にマイナスの場合は、資金繰りの構造的な問題を調べる
- 手元資金残高から、資金不足が発生する時期を予測する
- 月末残高がプラスでも、月中に資金不足が起きる場合がある
- 資金不足の時期と金額を把握し、銀行融資などの対策を早めに検討する
資金繰り表の見方は2つのポイントが基本
資金繰り表を分析する際に、最初に確認したいのは次の2つです。
- 経常収支:本業に関連する日常的な資金の出入り
- 手元資金残高:各月の終わりに残る現預金の金額
この2つを見ることで、資金繰りが悪化している原因と、実際に資金不足が起きる可能性を把握できます。
次の資金繰り表をご覧ください。
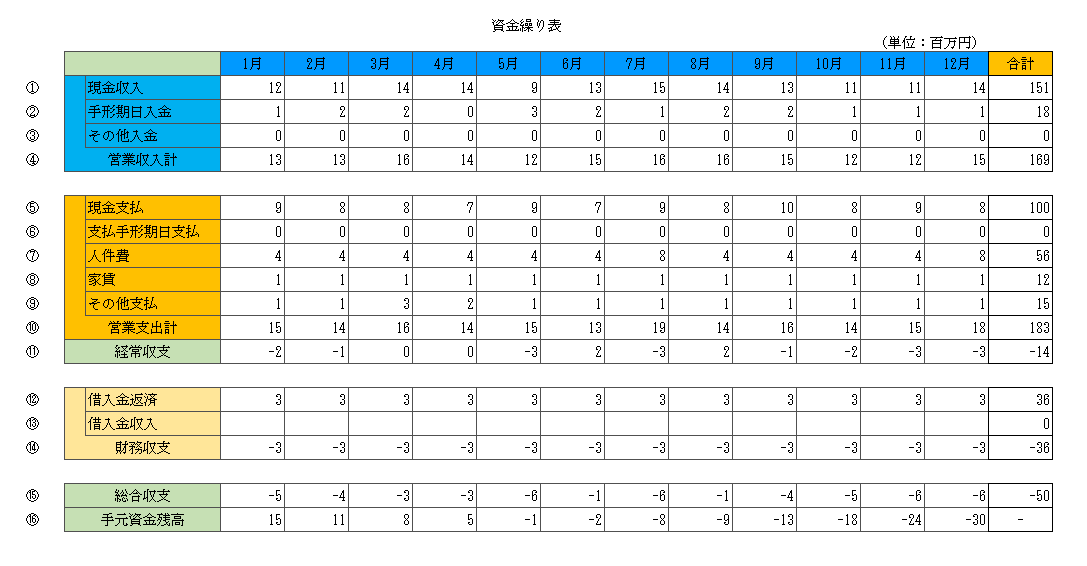
これは、ある中小企業の今後1年間の資金繰りを予測した表です。
数字がたくさん並んでいますが、最初からすべての項目を細かく確認する必要はありません。
まずは経常収支を見て、次に手元資金残高を確認します。
そのうえで、問題がある月について収入や支出の内訳を調べるという順番で分析すると、資金繰りの問題点を把握しやすくなります。
資金繰り表の見方① 経常収支を確認する
資金繰り表を作成したら、最初に経常収支の欄を確認しましょう。
経常収支は、会社の日常的な事業活動に関連する資金の収入と支出の差額です。
今回の資金繰り表では、営業収入計から営業支出計を差し引いて計算しています。
経常収支=営業収入計-営業支出計
なお、資金繰り表の様式によっては、経常収支に含める項目や名称が異なる場合があります。
今回の表では、本業に関連する資金の出入りを把握する指標として経常収支を確認します。
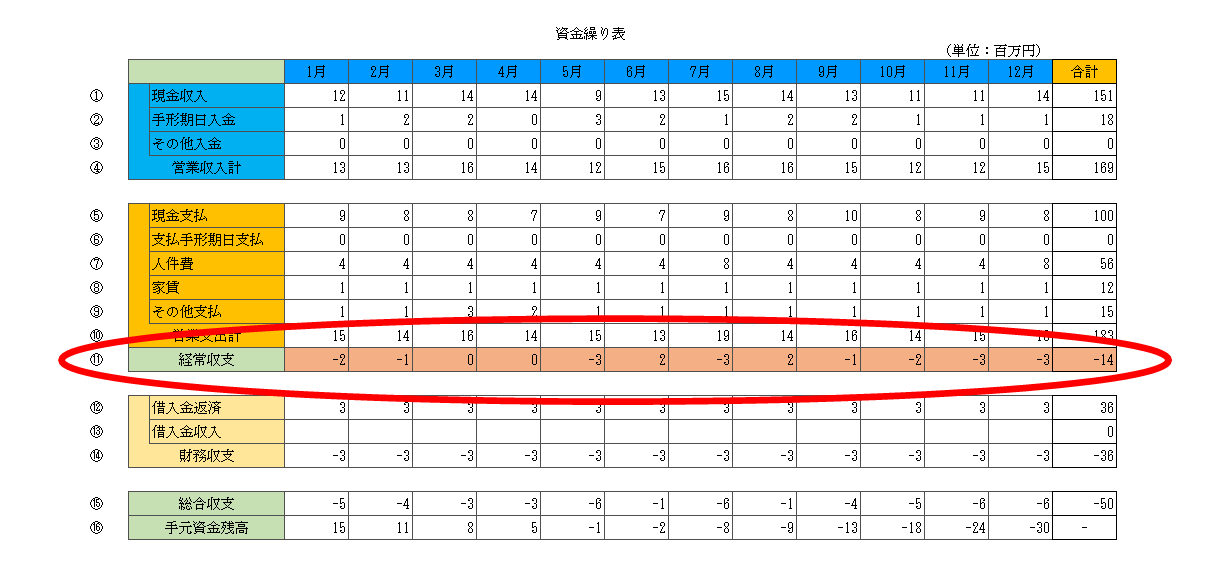
経常収支がプラスの場合
経常収支がプラスということは、対象期間の経常的な資金収入が資金支出を上回っている状態です。
例えば、ある月の資金収入と資金支出が次のとおりだったとします。
| 項目 | 金額 |
|---|---|
| 営業収入 | 1,500万円 |
| 営業支出 | 1,300万円 |
| 経常収支 | +200万円 |
この場合、経常的な資金収支は200万円のプラスです。
ただし、経常収支がプラスでも、借入金の元金返済や設備投資などによって、手元資金が減少することがあります。
したがって、経常収支がプラスだから資金繰りに問題がないと判断することはできません。
経常収支がマイナスの場合
経常収支がマイナスということは、対象期間の経常的な資金支出が資金収入を上回っている状態です。
例えば、営業収入が1,200万円、営業支出が1,500万円の場合、経常収支は300万円のマイナスになります。
この状態が続けば、借入金などによる資金調達や保有資金の取り崩しが必要になる可能性があります。
ただし、経常収支がマイナスになったからといって、直ちに経営状態が悪いと判断することはできません。
例えば、売掛金の回収時期が翌月にずれたり、仕入代金の支払いが一時的に集中したりすることで、特定の月だけ経常収支がマイナスになる場合があります。
重要なのは、一時的な資金収支のズレなのか、継続的に資金が不足する構造なのかを見極めることです。
経常収支のマイナスと決算書の赤字は同じではない
ここは資金繰り表を分析するうえで、特に注意したい点です。
経常収支がマイナスであることと、損益計算書が赤字であることは同じではありません。
損益計算書は、原則として収益や費用が発生した時点を基準に利益を計算します。
一方、資金繰り表は、実際に現金が入金された時点と支払われた時点を基準に作成します。
例えば、商品を販売して利益が出ていても、売掛金の入金がまだであれば、その時点では現金は増えません。
反対に、以前販売した商品の売掛金がまとまって回収されれば、当月の売上が少なくても資金収入は増加します。
したがって、資金繰り表の経常収支と損益計算書の利益は区別して考える必要があります。
経常収支が継続的にマイナスの場合は原因を調べる
今回の資金繰り表では、6月と8月だけが200万円のプラスで、残りの10か月はマイナスまたはゼロとなっています。
年間の経常収支は1,400万円のマイナスです。
この場合、年間を通して経常的な資金収入よりも資金支出が多いことになります。
経営者は、次のような原因がないかを確認する必要があります。
- 売上が減少している
- 売掛金の回収が遅れている
- 仕入代金の支払いが先行している
- 人件費や固定費の負担が大きい
- 在庫が増加して資金が滞留している
- 季節的な売上変動によって収入と支出の時期がずれている
一時的な資金収支のズレであれば、入金や支払いの時期を調整することで改善できる場合があります。
一方、売上総利益の不足や固定費の過大などが原因であれば、事業収益そのものを改善する必要があります。
資金繰り表の見方② 手元資金残高を確認する
経常収支を確認したら、次は手元資金残高を見ます。
手元資金残高は、会社が実際に保有する現預金の残高を示す重要な項目です。
資金繰り表では、経常収支に加えて、設備投資、借入金の返済、新規借入などの資金の動きを反映し、最終的な資金残高を計算します。
基本的な考え方は次のとおりです。
月末手元資金残高の計算式
月末手元資金残高=前月末手元資金残高+当月の総合収支
総合収支は、経常収支に設備投資や借入・返済などの資金収支を加味した金額です。
月末資金残高の推移を見る
元の資金繰り表では、月末の手元資金残高が次のように推移しています。
| 月 | 月末手元資金残高 |
|---|---|
| 1月 | 1,500万円 |
| 2月 | 1,100万円 |
| 3月 | 800万円 |
| 4月 | 500万円 |
| 5月 | -100万円 |
1月末には1,500万円あった手元資金が、毎月減少しています。
そして5月末には、手元資金残高がマイナス100万円になる見込みです。
このまま予定どおりに収入と支出が発生し、追加の資金調達などがなければ、5月末までに資金不足が生じることを意味します。
手元資金残高がマイナスになる意味
実際の銀行預金残高は、通常の預金口座ではマイナスになりません。
資金繰り表で手元資金残高がマイナスになるということは、予定している支払いをすべて行うための資金が不足するという意味です。
ただし、資金繰り表上でマイナスになったからといって、直ちに会社が倒産するわけではありません。
追加融資、売掛金の早期回収、資産売却、支払条件の見直しなどによって、資金不足を解消できる場合があります。
重要なのは、資金不足が発生する前に対策を講じることです。
月末残高がプラスでも月中に資金ショートする場合がある
ここで、もう一つ重要な注意点があります。
月末の手元資金残高がプラスであっても、月中に資金不足が発生することがあります。
例えば、次のようなケースです。
| 日付 | 資金の動き | 資金残高 |
|---|---|---|
| 10日 | 当初残高 | 300万円 |
| 15日 | 仕入代金500万円の支払い | -200万円 |
| 25日 | 売掛金700万円の入金 | 500万円 |
※追加の資金調達や支払日の変更がないと仮定した、資金繰り表上の計算例です。
このケースでは、月末の資金残高は500万円のプラスです。
しかし、15日には200万円の資金が不足する計算になります。
したがって、月末の資金残高だけを見ていると、月中の資金ショートを見落とす可能性があります。
資金繰りが厳しい会社では、月次の資金繰り表に加えて、日次または週次の資金繰り表を作成することが重要です。
資金繰り表から必要資金額を計算する方法
資金繰り表を分析する目的は、資金不足を発見することだけではありません。
資金不足が発生する場合には、いつまでに、いくらの資金が必要なのかを計算することが重要です。
不足額だけでなく必要な手元資金も考える
今回の資金繰り表では、5月末の資金残高がマイナス100万円になる見込みです。
では、銀行から100万円を借りれば十分でしょうか。
必ずしもそうではありません。
仮に100万円を調達しても、5月末の資金残高はゼロになるだけです。
その後に売掛金の入金が遅れたり、予想外の支払いが発生したりすると、再び資金不足に陥る可能性があります。
そのため、必要資金額を検討する際には、最低限確保したい手元資金も考える必要があります。
必要資金額の計算例
例えば、次の条件を想定します。
- 5月末の予想資金残高:マイナス100万円
- 最低限確保したい手元資金:300万円
この場合、5月末に300万円の資金を確保するためには、400万円の資金対策が必要になります。
必要資金額の計算例
必要資金額=確保したい手元資金-対策前の予想資金残高
300万円-(-100万円)=400万円
したがって、この例では400万円の資金対策を検討することになります。
ただし、この400万円をすべて銀行融資で調達しなければならないわけではありません。
売掛金の回収促進や支出の見直しなどによって、必要な借入金額を減らせる場合があります。
また、借入れを行う場合には、新たに発生する返済負担も資金繰り表に反映する必要があります。
資金繰り表で資金不足を発見したときの5つの対策
資金繰り表で将来の資金不足が予測された場合には、原因に応じて対策を検討します。
1.売掛金の回収予定を確認する
売掛金の回収が遅れている場合には、まず入金予定を確認します。
回収期限を過ぎている売掛金があれば、取引先に状況を確認することが必要です。
また、新規取引や契約更新の際に、回収条件の見直しを検討することも考えられます。
ただし、取引先との関係や契約条件を踏まえた対応が必要です。
2.在庫や仕入れを見直す
在庫が増加すると、商品が販売されて現金化されるまで資金が滞留します。
過剰在庫がある場合には、仕入数量や発注時期を見直すことで、資金負担を減らせる場合があります。
ただし、在庫を減らしすぎると販売機会を失う可能性があるため、事業に必要な在庫水準とのバランスが重要です。
3.支出の時期と内容を見直す
設備投資や経費支出について、支払時期を調整できないかを確認します。
例えば、緊急性の低い設備投資を延期することで、一時的な資金負担を抑えられる場合があります。
また、固定費や外注費などについても、事業への影響を考慮しながら見直しを検討します。
ただし、支払期限を一方的に遅らせることは取引先との信頼関係を損なうおそれがあります。
支払条件を変更する場合には、必ず相手方との合意が必要です。
4.銀行に運転資金融資を相談する
資金不足の原因が売掛金の回収と仕入代金の支払いの時期のズレなどにある場合には、運転資金融資が選択肢になります。
銀行に相談する際には、次の資料を準備すると説明しやすくなります。
- 今後6か月から1年程度の資金繰り予定表
- 直近の決算書
- 最近の試算表
- 売掛金・買掛金などの状況がわかる資料
- 現在の借入金残高と返済予定表
- 資金不足の原因と改善対策を説明した資料
銀行が確認したいのは、単に資金が不足するという事実だけではありません。
なぜ資金が必要なのか、いくら必要なのか、借入後にどのように返済するのかという点です。
資金繰り表を使ってこれらを説明することが、融資相談の基本になります。
5.継続的な資金不足なら収益構造を改善する
経常収支が長期間マイナスになる場合には、借入れだけで問題を解決できるとは限りません。
借入金によって一時的に資金残高を増やしても、事業活動による資金流出が続けば、再び資金不足が発生するためです。
そのため、売上総利益率の改善、固定費の削減、不採算取引の見直しなど、事業の収益構造を改善することが重要になります。
すでに借入金の返済負担が重い場合には、金融機関に返済条件の見直しを相談することも選択肢になります。
ただし、返済条件の変更は銀行との協議が必要であり、必ず認められるものではありません。
銀行員は資金繰り表のどこを見ているのか
銀行に融資を申し込む際に、資金繰り表の提出を求められることがあります。
銀行員は、単に月末の資金残高がプラスかマイナスかだけを見ているわけではありません。
融資審査では、資金繰り表から主に次のような点を確認します。
資金不足の原因が説明できるか
銀行は、なぜ資金が不足するのかを確認します。
売上増加に伴う仕入資金の増加なのか、売掛金の回収遅延なのか、赤字による資金流出なのかによって、融資の検討方法が異なります。
資金不足の原因を具体的に説明できることが重要です。
借入後の資金繰りが維持できるか
銀行は、融資を実行した後の資金繰りにも注目します。
融資によって一時的に資金残高が増えても、その後の返済によって資金繰りが再び悪化するのであれば、融資の妥当性を慎重に検討する必要があります。
そのため、借入後の元金返済や利息支払いを資金繰り表に反映し、返済可能性を説明することが大切です。
売上や入金の予測に無理がないか
資金繰り予定表は将来の予測に基づいて作成されます。
銀行は、その予測に合理的な根拠があるかを確認します。
例えば、売上が急増する計画になっている場合には、受注状況や販売計画などの裏付けが必要になることがあります。
資金繰り表を良く見せるために、根拠のない売上増加や入金予定を計上することは避けましょう。
資金繰り改善の具体策があるか
資金不足が見込まれる場合には、経営者がどのような対策を考えているかも重要です。
銀行融資だけに依存するのではなく、売掛金の回収、在庫の削減、経費の見直しなど、会社自身が取り組む改善策を説明できることが望まれます。
銀行にとっても、経営者が自社の資金繰りを把握し、改善に取り組んでいることは重要な判断材料になります。
資金繰り表は毎月更新して予測と実績を比較する
資金繰り表は、一度作成すれば終わりという資料ではありません。
将来の資金収支は、売上や仕入れ、入金時期などによって変化します。
そのため、毎月の実績を反映し、今後の予測を更新することが重要です。
予定と実績の差を確認する
例えば、ある月の売掛金回収予定が1,000万円だったのに、実際の入金が800万円だったとします。
この場合、予定より200万円少ない入金となっています。
経営者は、200万円の差が生じた理由を確認する必要があります。
単なる入金時期のズレなのか、取引先の支払い遅延なのかによって、今後の対応が異なるためです。
少なくとも数か月先まで予測する
資金繰りが悪化してから銀行に相談しても、融資審査や必要書類の準備に時間がかかる場合があります。
そのため、少なくとも数か月先までの資金繰りを予測し、資金不足が見込まれる場合には早めに対策を検討しましょう。
設備投資や季節的な資金需要がある会社では、6か月から1年程度先までの予測が役立つ場合があります。
ただし、資金繰りが厳しい場合には、数か月先の予測だけでなく、直近の日次・週次の資金管理も必要です。
資金繰り表の見方に関するよくある質問
資金繰り表で最初に見るべき項目は何ですか?
まず経常収支と手元資金残高を確認しましょう。
経常収支で日常的な資金の増減を把握し、手元資金残高で将来の資金不足を予測します。
経常収支がマイナスなら赤字経営ですか?
必ずしもそうではありません。
経常収支は現金の収入と支出を基準に計算するため、損益計算書の利益とは異なります。
売掛金の回収時期や仕入代金の支払い時期などによって、一時的にマイナスになる場合もあります。
資金繰り表の月末残高がマイナスなら倒産しますか?
直ちに倒産するという意味ではありません。
予定している支払いに対して資金が不足する見込みであることを示しています。
追加の資金調達や支出の見直しなどによって、資金不足を解消できる場合があります。
資金繰り表は何か月先まで作成すべきですか?
会社の状況によって異なりますが、数か月先までの予測を継続的に作成することが重要です。
資金需要の変動が大きい会社では、6か月から1年程度先まで予測することも有効です。
資金繰り表があれば銀行融資を受けられますか?
資金繰り表を提出しただけで融資が認められるわけではありません。
銀行は、資金使途、返済能力、業績、財務状況などを総合的に審査します。
ただし、資金繰り表は融資の必要性や返済見通しを説明するための重要な資料です。
まとめ:資金繰り表の見方を理解し、資金不足を早期に発見する
資金繰り表は、会社の資金状況を把握し、将来の資金不足に備えるための重要な資料です。
今回のポイントをまとめると、次のとおりです。
- 資金繰り表では、まず経常収支と手元資金残高を確認する
- 経常収支のマイナスと決算書の赤字は同じではない
- 経常収支が継続的にマイナスの場合は、その原因を分析する
- 手元資金残高から、資金不足が発生する時期を予測する
- 月末残高がプラスでも、月中に資金ショートする場合がある
- 必要資金額は不足額だけでなく、確保したい手元資金も考慮して計算する
- 資金不足が予測された場合には、銀行融資や資金繰り改善策を早めに検討する
- 資金繰り表は毎月更新し、予定と実績の差を確認する
資金繰り表を活用する最大のメリットは、資金が不足してから慌てるのではなく、資金不足が発生する前に問題を発見し、対策を実行できることです。
また、銀行融資を利用する際にも、資金繰り表によって資金の必要性や返済見通しを具体的に説明できます。
資金繰り表を毎月確認する習慣をつけ、会社の資金繰りを安定させるために役立ててください。
関連記事
資金繰り表の基本を理解する
資金繰り表の仕組みや、資金の収入と支出を整理する基本的な考え方を説明しています。
運転資金とは何か
会社が事業を続けるために必要な運転資金の仕組みと、資金需要が発生する理由を説明しています。
売上が増えると運転資金が必要になる理由
売上増加によって売掛金や在庫が増え、資金繰りに影響する仕組みを説明しています。
資金繰りが苦しいときの銀行相談
資金不足が予想される場合に、早めに銀行へ相談する重要性と準備すべきことを解説しています。
銀行融資を受けられるまでの期間
銀行融資の申し込みから融資実行までの流れや、資金調達を早めるための準備について説明しています。
銀行融資・資金繰りのメール相談
「資金繰り表を作成したものの、どこを改善すればよいかわからない」
「数か月後に資金不足が予想されるため、銀行への相談方法を考えたい」
「運転資金の借入れが必要なのか、資金繰り表から判断したい」
このような場合には、資金繰り表から資金不足の原因を整理し、今後の資金対策を考えることが重要です。
長年の法人融資・融資審査の実務経験を踏まえ、銀行融資や資金繰りに関する疑問について考え方をご案内しています。
銀行融資や資金繰りでお悩みの場合は、メール相談ページをご覧ください。
※現在はメールによるご相談を受け付けています。融資の承認や特定の融資条件を保証するものではありません。